
 研报速递
沪深研报 | 历史博文
沪深研报 | 第一看盘
第一人称带你研读财经资讯,“最新讯息 + 核心点评”,双管齐下,速览要点、读懂信号,助你提前把握市场方向。
市场动向:科创50重挫4.82%,券商被上调到A3,钱在从预期挪向可验证的东西。
节后第一个交易日给出的信号很直白:涨的和跌的,分界线不在行业,在这个价格到底靠什么撑着。今天早上四大证券报的头版把这条线画得更清楚了——一边是评级机构和财政部给出的背书,一边是还没兑现的订单和正在走弱的终端需求。
一、昨天那根阴线,杀的是靠预期撑着的估值
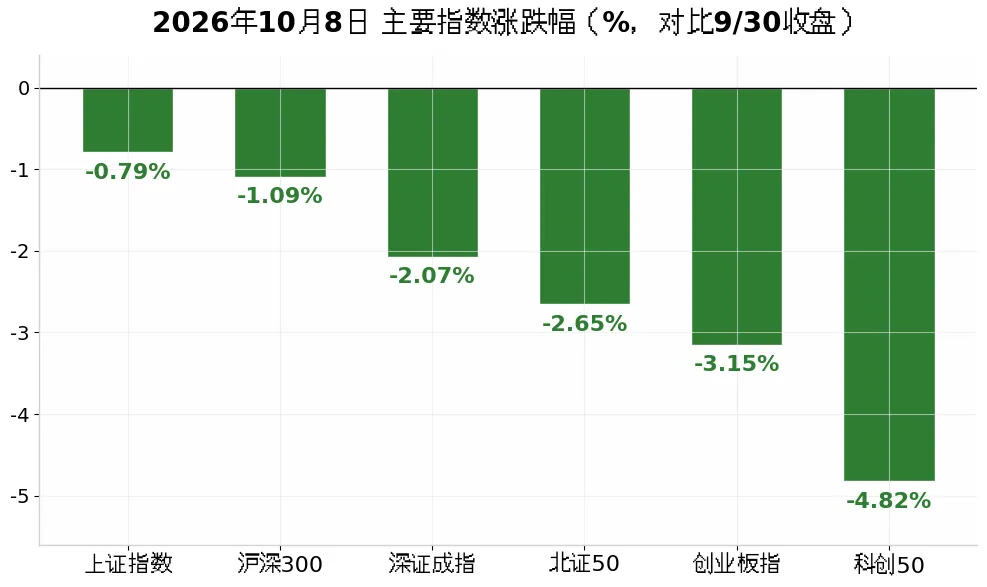
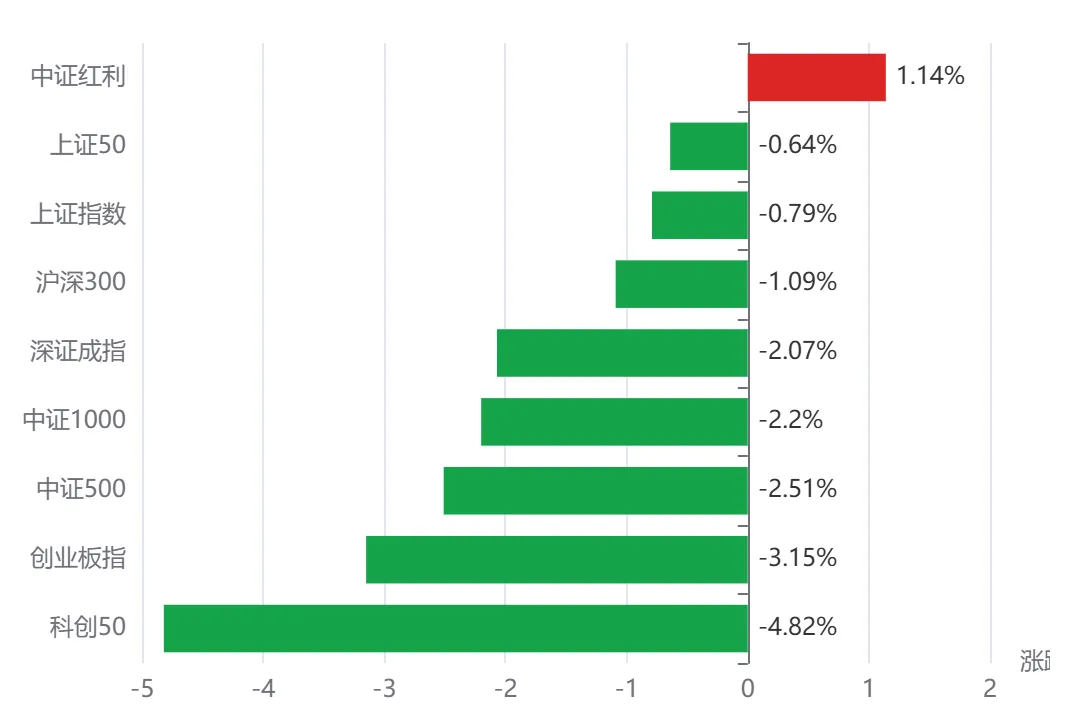
三个指数一起往下,但跌得很不均匀:沪指跌0.79%收在3811.90点,深证成指跌2.07%,创业板指跌3.15%,科创50直接跌了4.82%。全市场成交1.69万亿元,比节前最后一个交易日放量2441亿元,超3700只个股收跌。放量下跌,不是缩量回调。
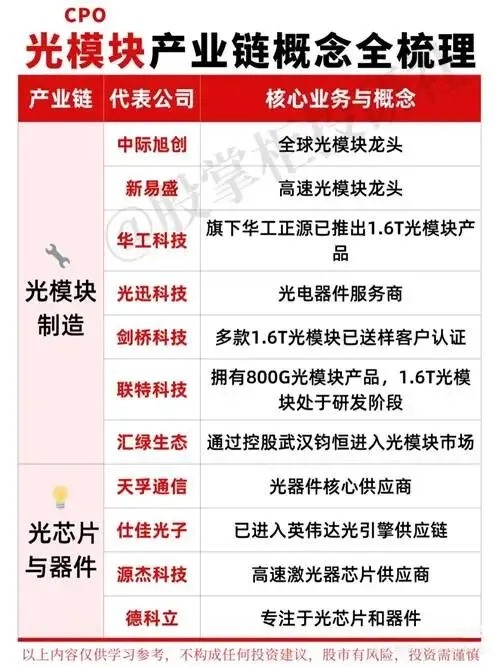
导火索是三件事叠在同一天:摩根士丹利的交流纪要提到,美国FCC可能对光模块推进限制、要求本土物料价值占比达到65%以上;美联储加息预期重新升温,10年期美债收益率冲上5.36%、30年期突破5.73%;外围科技情绪同步转弱,日经225跌1.42%、韩国KOSPI跌2.35%。这三件事没有一件影响中国光模块企业当期的订单,但它们一起抬高了贴现率。
于是分界变得很干净。跌的是CPO和半导体产业链——长光华芯、源杰科技20cm跌停,东山精密跌停,思瑞浦、微导纳米、圣邦股份跟着下挫;涨的是银行、油气、煤炭、电力、航运,中国银行、工商银行、杭州银行盘中创出历史新高,中远海能、招商南油涨停。市场不是不买科技了,是不愿意再为三年后的份额,付今天的钱。
二、券商的定价框架,正在被换掉
这条线今天最值得看。10月6日,穆迪把中金公司、中金国际、中信证券、国泰海通的长期发行人评级从Baa1整体上调到A3,国泰君安国际从Baa2升到Baa1——A3是目前中资券商拿到的最高档。往前推四个月:6月10日惠誉首予中信证券及中信证券国际“A-”长期发行人主体评级,它是国内第一家;9月16日标普上调中国证券业的行业锚定评级,并把中信、国泰海通、银河、东方的评级展望调为正面。
关键是穆迪给的理由。不是“业绩好”,而是“这些公司在必要时获得官方支持的可能性有所上升”“对中国实现经济和金融政策目标的战略重要性日益提升”。翻译过来,外资在改用“资本市场基础设施”的框架给券商定价,而不是“强周期股”——前者看牌照、资本和跨境能力,后者看当月成交额。这两个框架之间的估值差,比一次评级调升本身值钱。
资本端也在同步补。10月8日财政部完成2026年中央金融机构注资特别国债(一期)招标,实际发行1500亿元、5年期、票面利率1.37%,10月9日开始计息,11月18日还有7年期。9月6日,工行、农行、中国人寿集团、中国太平、中国进出口银行等8家中央金融机构的3600亿元注资方案已经落地,其中财政部出资3000亿元;工行、农行又分别公告定增1000亿元、1600亿元补充核心一级资本。这一串动作只指向一件事:把金融体系的资本垫子做厚。
业绩侧不用吹。中证协向券商下发的上半年经营情况分析显示,150家证券公司营收3298.10亿元、同比增长31.38%,净利1386.64亿元、同比增长23.50%,136家盈利、盈利面超90%,行业平均年化ROE 8.14%、同比提升1.08个百分点。42家上市券商合计归母净利1546.82亿元、同比增长49.1%,中信证券半年净利233亿元居首,国泰海通202亿元,招商证券106亿元同比翻倍。
价格却没跟。截至10月7日,证券Ⅱ(申万)指数PB(LF)1.09倍,处近十年4.86%分位,近十年区间是0.94—2.25倍。个股更极端:东方财富年内跌25.13%、华泰证券跌24.11%、国信证券跌23.44%、中金公司跌13.17%、中信证券跌9.32%。行业还有一个容易被忽略的变化——平均净佣金率降到万分之1.71,经纪业务收入反而超过自营成了第一大来源,说明利润是靠两融3万亿以上、日均股基成交3.24万亿的成交量堆出来的,不是靠费率。
三、订单是真的,需求端还没跟上
半导体的订单摆在那里。盛美上海9月30日披露,截至9月29日在手订单总金额170.73亿元,同比增长88.2%;韩国产业通商资源部10月1日数据显示,9月半导体出口603亿美元、同比增263%,首次突破600亿美元,带动韩国9月整体出口1209.4亿美元、同比增83.5%,其中对华出口增123%至260亿美元、对美增137%至243.3亿美元。机构预测2026年A股半导体行业营收有望突破万亿元,板块内已有20家公司推出回购或增持计划。
需求端就没那么好看了。中国汽车流通协会的数据,9月1日至27日全国乘用车零售125.8万辆、同比下降29%,其中新能源82.7万辆,渗透率约65.7%;昆明一线的反馈是看车的人变多了,下单的人在等。哪吒汽车30亿元重整投资草案的投票截止时间是10月12日17时,即便通过还要等法院裁定。10月8日央行发布关于人民币汇率的政策立场,明确“不搞竞争性货币贬值”——出口企业不能再指望汇率帮忙,压力得自己消化。
还有个细节值得留着:《金融产品网络营销管理办法》9月30日实施,首周调研下来,基金公司已全面暂停与大V合作,第三方平台从“销售参与方”退回“技术服务方”。靠流量导进来的增量资金这条路收窄了,接下来入场的钱,会更偏向有公开业绩、机构能持有的品种。
盘前的三条线索怎么串
昨天那根阴线杀的不是基本面,是贴现率和情绪;而券商这条线,恰好是今天少数“有人替你确认过”的方向——穆迪、标普、惠誉给了字母,财政部给了本金,中证协给了报表。资金从预期往可验证挪的过程,昨天只走了一半:银行、煤炭、油气的股息先被买起来,券商的资本和评级还没被定价。这也是今天把《每日一股》给到中信证券的原因。
沪深研报 | 个股分析
拆逻辑、辨风险,从基本面到资金面深度讲透,不荐股、不吹票,用最通俗的解读方式带你看懂个股。
一、今日关注标的
中信证券(600030)
截至10月8日收盘,股价25.40元,跌1.78%,总市值3969亿元,市净率1.34倍,市盈率(TTM)10.01倍;今年以来跌9.32%,处于52周区间的31%分位。
国内资产规模最大的券商,也是这轮国际评级上调里拿满惠誉“A-”、穆迪“A3”、标普展望正面的那一家。中期逻辑是国际业务与资本中介的扩表,短期压力是三季度高频经营数据环比回落,眼下股价正贴着布林下轨。
二、核心逻辑
1. 技术面:贴着布林下轨的空头排列
现价25.40元,处在52周区间(高29.93元、低23.36元)的31%位置。均线全面空头排列:5日线25.86元、10日线26.24元、20日线26.73元、60日线27.53元、120日线27.04元、250日线28.12元,股价在所有均线之下。10月8日跌1.78%,最低25.30元,收在布林下轨25.31元上方一个价位;KDJ的J值-1.90,RSI6只有19.00,短线已经进入超卖区。
量能上,10月8日成交8522.63万股、21.80亿元,换手0.70%,量比1.31,比节前最后一个交易日(9月30日成交5514.82万股、14.26亿元、换手0.45%)放大逾五成。放量下跌而不是缩量止跌,说明抛压还没出干净;当天外盘33.23万手、内盘51.99万手,主动卖盘占优。这是它最难看的一段,也是位置给得最低的一段。
2. 题材与基本面催化:评级、注资、报表三件事叠在一起
6月10日惠誉首予中信证券及中信证券国际“A-”长期发行人主体评级,它是国内第一家;10月6日穆迪再把它的长期发行人评级从Baa1上调到A3,标普此前已把评级展望调为正面。评级落到业务上是成本:境外发债的信用利差、交易对手授信、衍生品业务额度,都看这个字母。上半年中信、国泰海通、华泰、广发、招商5家券商境外业务收入同比增速超过70%,中信在列。
资本端同步在补。财政部3000亿元特别国债注资落地,10月8日首发1500亿元、5年期票面1.37%,11月18日还有7年期;工行、农行分别定增1000亿元、1600亿元补充核心一级资本。业绩侧,上半年公司净利233亿元,居行业首位;35家机构一致预期2026年净利404亿元、同比增长34.38%,对应EPS 2.59元,机构给出的综合目标价35.65元,较现价有约四成空间——目标价能不能到另说,至少分歧不在基本面。
3. 市场环境与板块定位:高ROE与低PB的背离还没收敛
申万口径下,截至10月7日证券Ⅱ指数PB(LF)1.09倍,处近十年4.86%分位,近十年区间0.94—2.25倍。行业上半年营收3298.10亿元、同比增31.38%,净利1386.64亿元、同比增23.50%,年化ROE 8.14%、同比提升1.08个百分点——盈利在近十年90%分位附近,估值却在5%分位以内。这个背离从七月说到现在,还没收敛。中信1.34倍的PB高于板块均值,但它是拿满三家国际评级、境外业务与资本中介规模最大的那家,溢价有对应的业务基础。
三、综合观点与操作思路
• 短线观点:股价贴着布林下轨、J值转负、RSI6跌到19,技术上属于超卖;但六条均线全压在头上,昨天又是放量下跌,超卖不等于见底。先看25.30元(布林下轨)这一带能不能止住,再看作不做到放量收回26.24元(10日线)以上,收不回去,这就只是下跌中继。
• 参考区间:25.0—26.7元是近期核心震荡区。上方26.73元(20日线)是多空分水岭,站上去才算修复;下方23.36元是52周低点,有效跌破则中枢下移,需要重新评估。
• 风控纪律:风险不在公司,在三季报。申万已经点出行业三季度高频经营数据环比回落,如果经纪与自营环比走弱,低估值就只是低估值,不会自动变成上涨理由。其次是成交额:两融3万亿以上、日均股基成交3.24万亿是当前盈利的底座,一旦回落到2万亿以下,这条逻辑要打折。建议按“小仓位左侧 + 站回20日线再加”来做,不加杠杆,也别把低估值当成马上要涨。
备注:以上分析基于2026年10月9日及之前的逻辑及讯息。
特别声明
本文讯息仅作逻辑记录与思路备忘,不构成买卖建议。
沪深研报 | 了解本博

发表评论
发表评论: