
 研报速递
01
摘要-文末附全文PDF下载
出品:霞光智库
产业阶段:从样机竞赛转向商业化大考
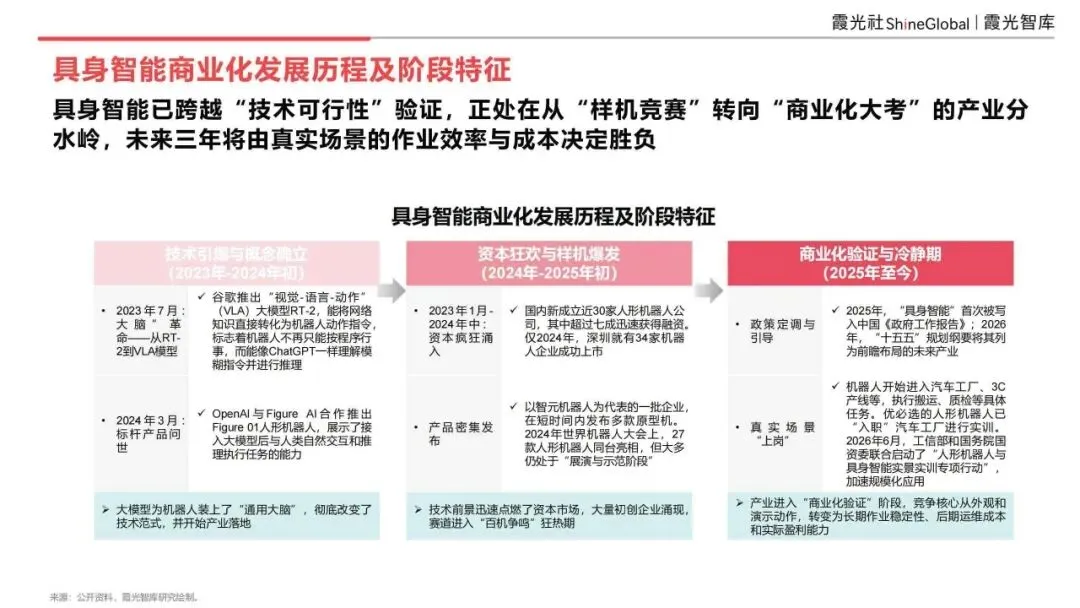
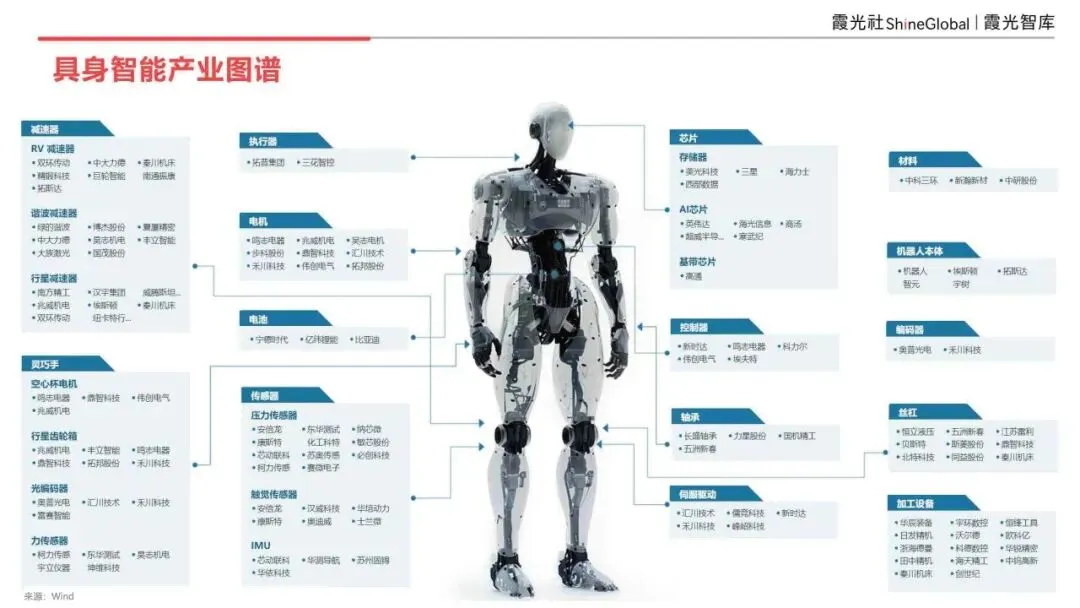
具身智能已跨越技术可行性验证,正处在从“样机竞赛”转向“商业化大考”的分水岭。2025年以来,行业进入商业化验证与冷静期,竞争核心从外观和演示动作,转变为长期作业稳定性、后期运维成本和实际盈利能力。
中美路径分化:美国“大脑”先行,中国“身体”先行
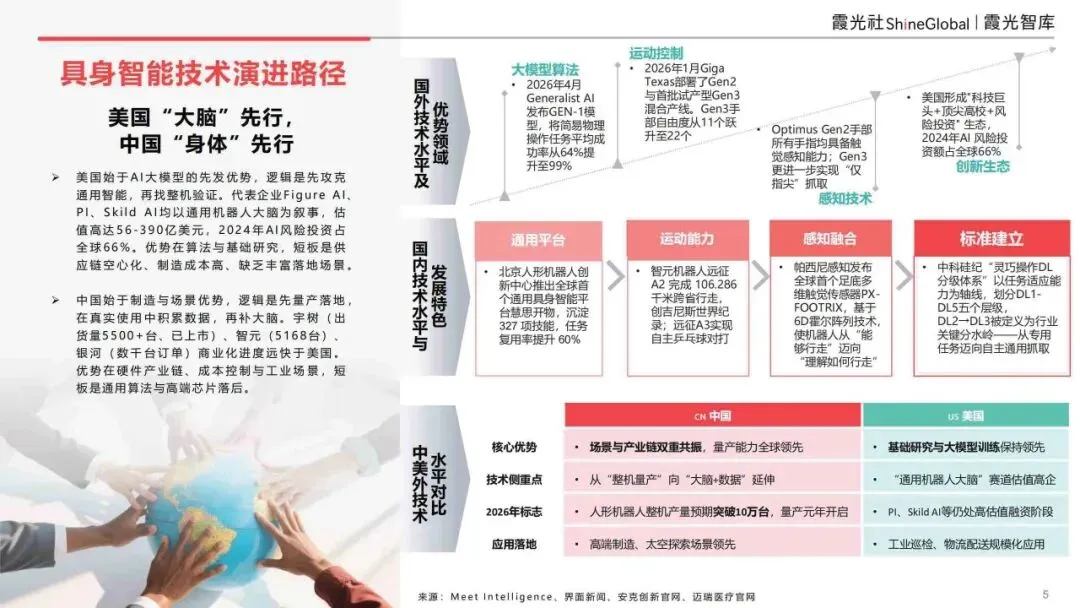
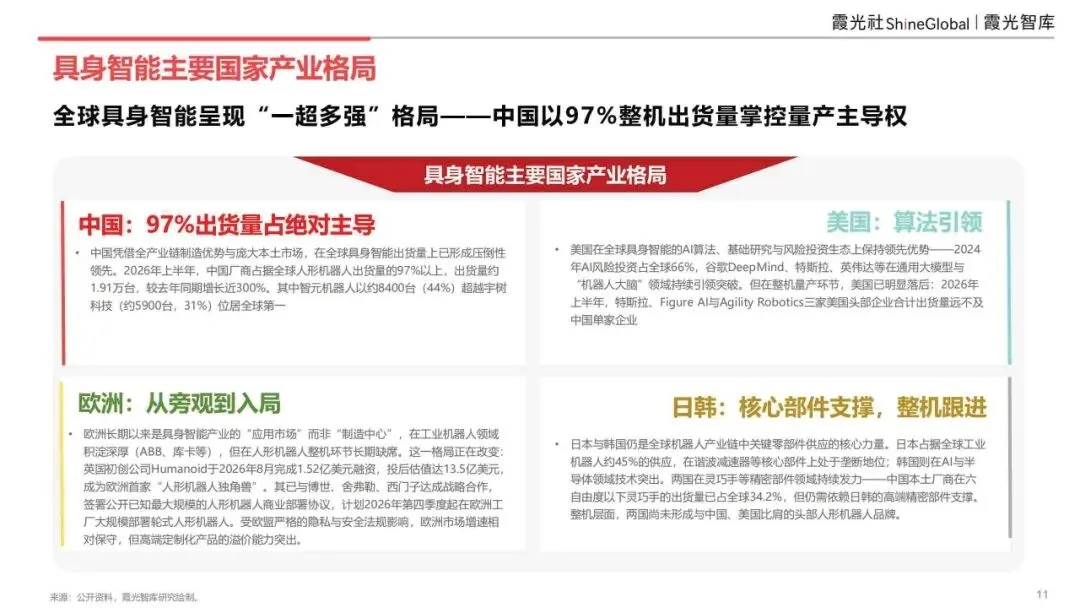
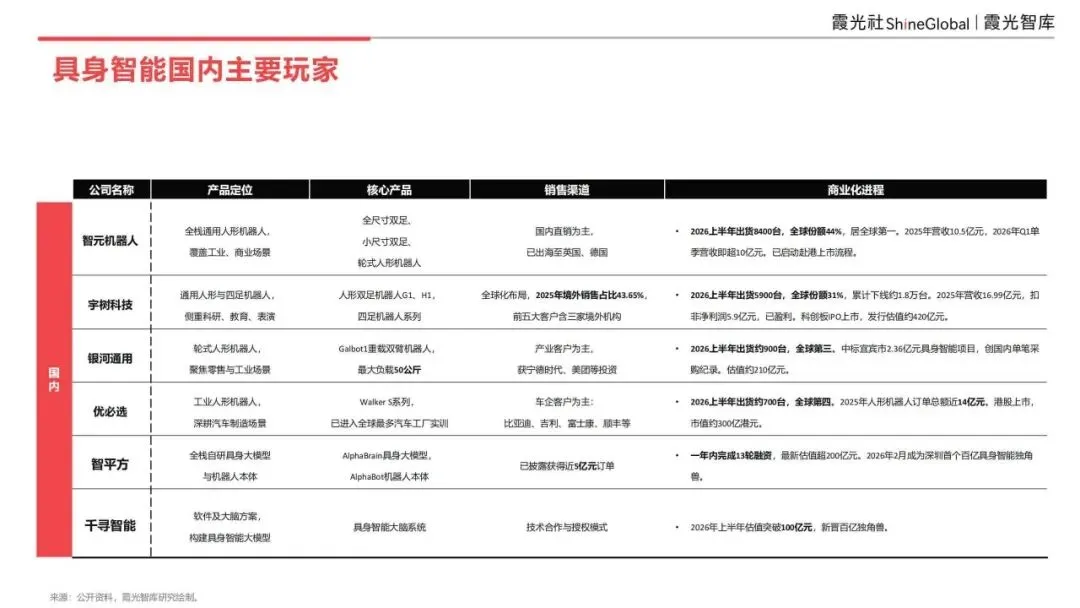
美国始于AI大模型优势,先攻克通用智能再找整机验证,代表企业Figure AI、PI、Skild AI估值高达56-390亿美元,2024年AI风险投资占全球66%,但短板是供应链空心化、制造成本高。中国始于制造与场景优势,先量产落地再补大脑,宇树、智元、银河通用商业化进度远快于美国,优势在硬件产业链、成本控制与工业场景。2026年上半年,中国厂商占据全球人形机器人出货量的97%以上,智元机器人以约8400台(44%)位居全球第一,宇树科技约5900台(31%)位居第二。
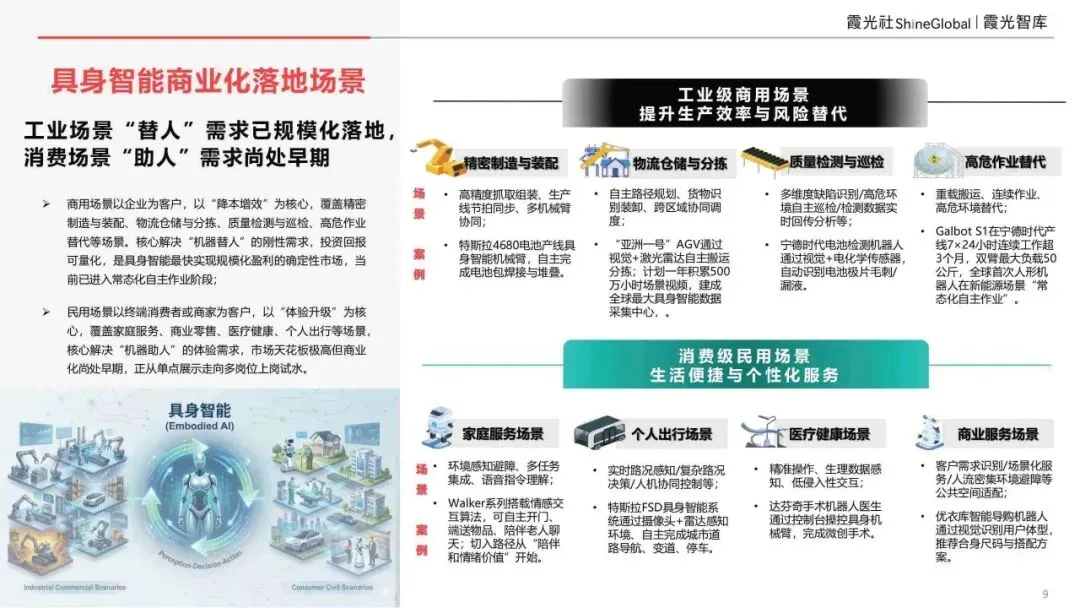
商业化落地:工业“替人”先行,消费“助人”尚早
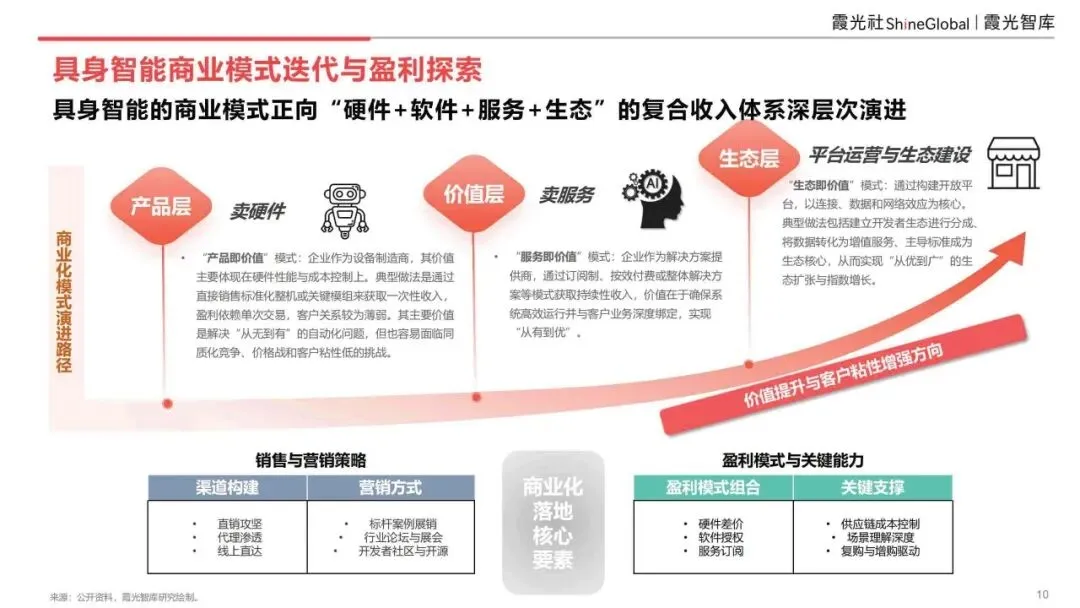
商用场景以“降本增效”为核心,覆盖精密制造、物流仓储、高危作业等,投资回报可量化,是具身智能最快实现规模化盈利的确定性市场。民用场景以“体验升级”为核心,市场天花板极高但商业化尚处早期。商业模式正向“硬件+软件+服务+生态”的复合收入体系演进。
竞争格局:一超多强,中国掌控量产主导权
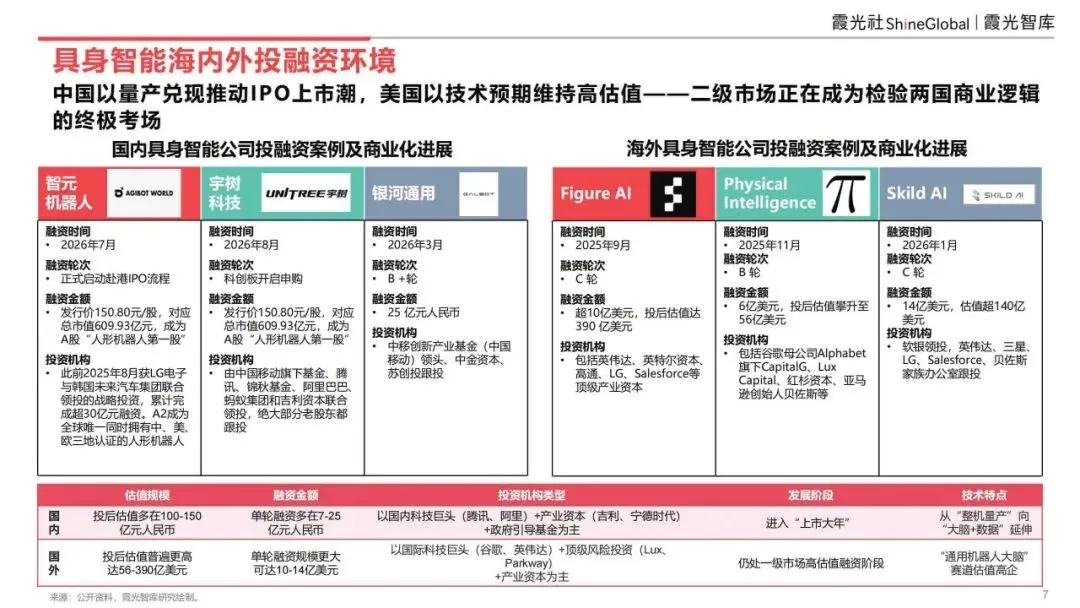
全球呈现“一超多强”格局——中国以97%整机出货量掌控量产主导权;美国在AI算法、基础研究与风险投资生态上保持领先;欧洲从旁观到入局,英国Humanoid成为欧洲首家“人形机器人独角兽”;日韩仍是核心零部件供应的关键力量。国内头部公司中,宇树科技已实现盈利并科创板IPO,智元机器人启动赴港上市。
未来趋势:四大引擎驱动,2035年市场约1.5万亿元
技术突破、需求牵引、成本下降、政策资本助推构成核心驱动闭环。预计2027年全球具身智能市场规模突破千亿人民币,2035年达到约1.5万亿元人民币。核心挑战在于硬件非标化成本高、软件泛化能力不足、公共测试平台缺失,未来方向是实现大规模高质量数据集构建、智能体集群与人协同、跨学科开源社区。
02
引用内容(部分)
完整PDF报告已上传知识星球,扫描下方图片二维码进入查阅下载


发表评论
发表评论: