
 研报速递
更多行业资讯
关注联合资信
甘肃省经济总量偏低但运行平稳,政府债务整体可控,“十五五”时期将构建具有甘肃特色的现代化产业体系。甘肃省区位和资源优势突出,工业基础扎实,2025年经济保持稳定增长,但经济总量及人均GDP仍居全国下游。得益于上级补助收入对综合财力形成的有效支撑,债务率处于全国中上游水平。“十五五”时期,甘肃省发展处于追赶进位关键阶段,将围绕战略目标,构建具有甘肃特色的现代化产业体系。
各地级市经济财政分化明显,省会兰州市领先且多地债务率普遍上行。省会兰州市在经济发展水平和财政实力方面明显领先于其他地级市(州),省会城市首位度明显。截至2025年底,甘肃省各地级市(州)政府债务余额大多保持增长。2025年,大部分地级市(州)政府负债率和债务率均有所上升,兰州市政府债务规模及债务率居全省首位,白银市、张掖市、武威市和嘉峪关市政府债务率亦相对较高。
甘肃省融资平台压降成效显著,未来将继续推进融资平台出清和转型升级工作。作为12个化债重点省份之一,甘肃省继续获得中央化债政策支持。“十四五”期间,甘肃省融资平台压降成效显著,36个市县隐性债务提前清零,融资平台压降81.3%,未来将继续推进融资平台出清和转型升级工作。“十五五”期间,甘肃省将建立全口径地方债务监测管理体系和防范化解隐性债务风险长效机制,统筹推进地方政府债务、中小金融机构等风险有序化解,健全省、市、县政府债务风险等级评定制度,压实金融风险化解地方政府属地责任和金融机构主体责任。2026年,甘肃省计划推动有条件的市县提前实现隐性债务清零,加快融资平台退出转型。
存续发债城投数量较少,2026年上半年融资净流出,2028年集中兑付压力较大,兰州市保障偏弱。甘肃省存续发债城投企业数量较少,以地级市城投企业为主。2025年发债城投企业净融资额继续为正,但2026年上半年净流出。2026年以来,区域城投企业债券逐步到期,短期偿债压力有所加大。截至2025年底,甘肃省大部分发债城投企业仍存在较大的短期偿债压力,兰州市及平凉市发债城投企业债务负担相对较重。省级发债城投企业2028年到期债券规模较大,存在较大的集中兑付压力。兰州市综合财力对“发债城投企业全部债务+地方政府债务”的支持保障程度较弱。
(一)甘肃省区域特征及经济发展状况
甘肃省区位优势显著,资源富集,为经济发展奠定了基础。2025年甘肃省经济保持稳定增长,但经济总量及人均GDP仍处于全国下游水平,城镇化率偏低。甘肃省产业结构较为稳定,第三产业是拉动全省经济增长的主要动力。随着西部大开发战略等政策深入实施,甘肃省经济实力有望进一步增强。“十五五”时期,甘肃省发展处于追赶进位关键阶段,甘肃省将围绕战略目标,构建具有甘肃特色优势的现代化产业体系。
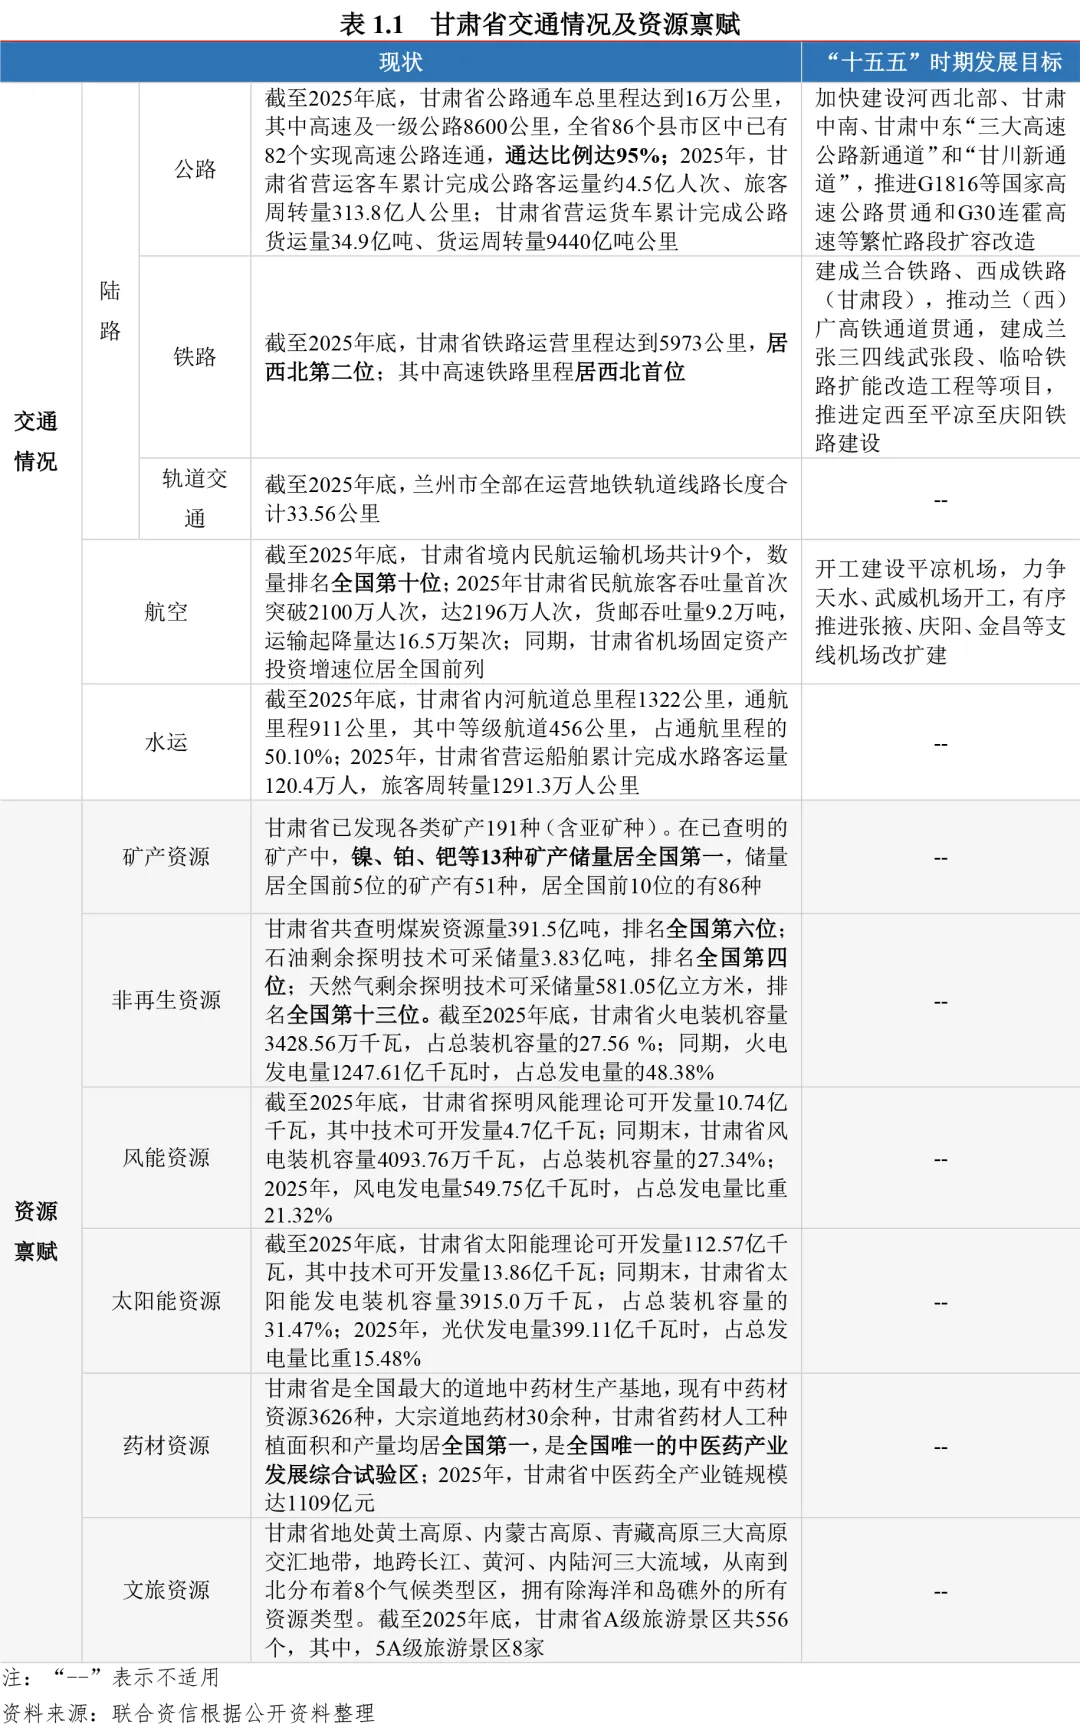
甘肃省区位优势显著,资源禀赋优势明显,陆路交通和航空运输相对较为发达。甘肃省位于中国西北地区中心地带,地处黄河中上游,东接陕西省,南邻四川省,西连青海省、新疆维吾尔自治区,北靠内蒙古自治区、宁夏回族自治区并与蒙古国接壤,是中国西北地区中心省份之一,是亚欧大陆桥中国段的必经省份之一。甘肃省土地资源、矿产资源、药材资源、文旅资源丰富。陆路交通和航空运输相对较为发达,2025年甘肃省累计完成公路、水路、机场固定资产投资763.9亿元,同比增长69.6%;2026年甘肃省计划完成公路、水路、机场固定资产投资850亿元。
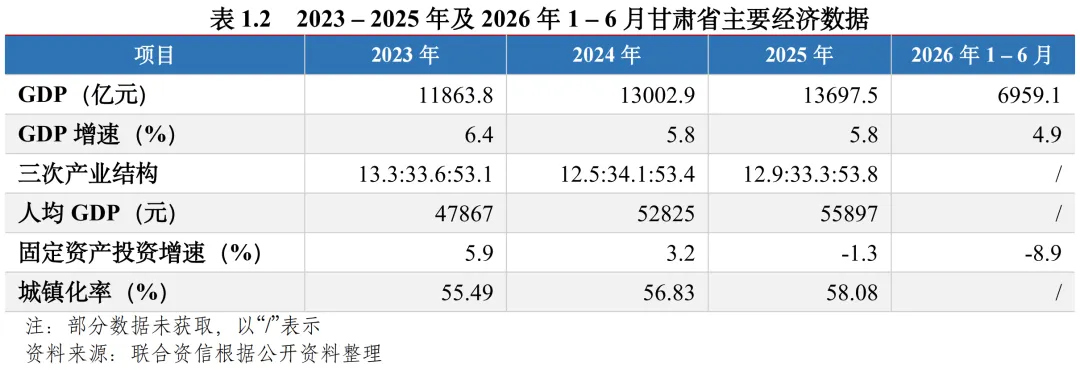
甘肃省民族众多,城镇化率低于全国平均水平。截至2025年底,甘肃省常住人口2443万人,较2024年底下降0.62%;常住人口城镇化率为58.08%,较2024年底提高1.25个百分点,低于全国平均水平(67.89%)。其中,兰州市常住人口445.14万人,常住人口城镇化率为86.37%。甘肃省是一个多民族省份,全省共有56个民族。据第七次全国人口普查数据,甘肃省人口中汉族占89.38%,各少数民族合计占10.62%。
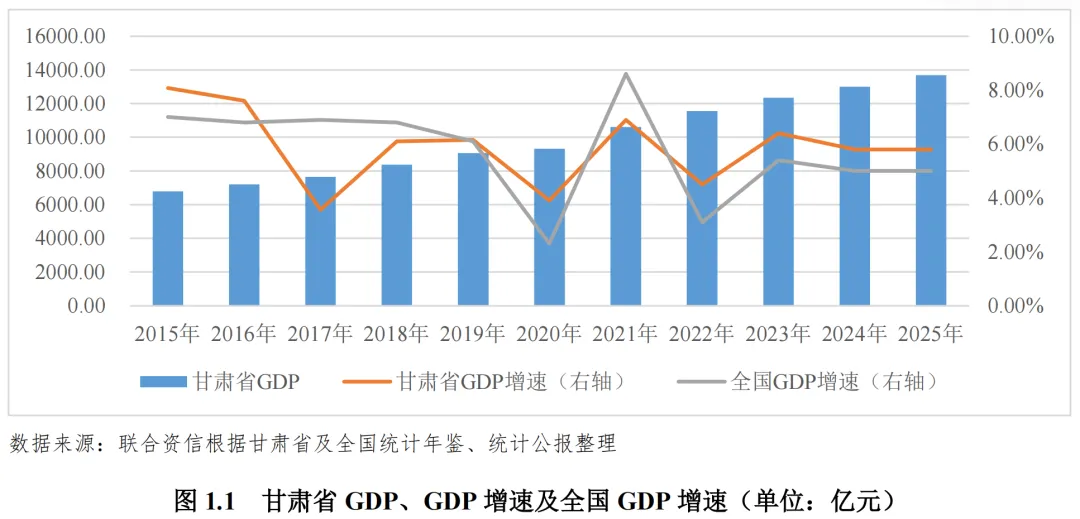
甘肃省经济稳定增长,经济总量及人均GDP仍处于全国下游水平。2025年,甘肃省完成地区生产总值13697.5亿元,位居全国各省第27位,处于全国下游水平;GDP增速为5.8%,增速高出全国0.8个百分点。2025年,甘肃省人均GDP为5.59万元,在全国排第31名,处于全国下游水平。2026年1-6月,甘肃省完成地区生产总值6959.1亿元,按不变价格计算,同比增长4.9%,增速高出全国0.2个百分点。
甘肃省产业结构较为稳定,新旧动能转换持续推进,第三产业对经济增长的支撑作用进一步增强。重点领域投资稳步增长,产业转型与研发投入持续推进。甘肃省产业结构整体较为稳定,随着经济的发展和产业体系的完善,三次产业结构由2023年的13.3:33.6:53.1调整为2025年的12.9:33.3:53.8,呈现“三二一”的经济发展格局。与全国三次产业结构(6.7:35.6:57.7)相比,甘肃省第一产业占比偏高,二、三产业占比偏低。农业方面,甘肃省形成了“牛羊菜果薯药”六大优势特色产业。工业发展方面,甘肃省是我国老工业基地,具有一定工业基础,形成了以石油化工、有色冶金、机械电子等为主的工业体系,成为我国重要的能源、原材料工业基地。2025年,甘肃省规模以上工业增加值同比增长9.5%,增速高出全国3.6个百分点;在甘肃省主要支柱行业中,有色、石化、电子、冶金行业增加值分别同比增长18.4%、2.9%、47.8%和7.9%,有色行业增长持续有力,电子工业增长明显,甘肃省传统工业转型升级及新旧动能转换持续推进。2025年,甘肃省第三产业增加值7366.3亿元,同比增长5.3%,是拉动全省经济增长的主要动力,其中金融业、批发和零售业以及交通运输、仓储和邮政业增加值较高。同时,甘肃省积极推进钢铁、石化、光伏、新材料等重点产业提质升级。2025年,甘肃省实施“三化”改造项目304个,工业技改投资同比增长33.6%,培育省级专精特新中小企业322户,省属企业完成产业类投资553.1亿元和研发投入133.5亿元,分别同比增长10.6%和10.3%。
多项国家战略与政策助力区域持续发展。甘肃省在国家发展全局中具有重要的政治和经济地位,国家相继推进的西部大开发战略、兰州新区规划、黄河流域生态保护和高质量发展战略、西部陆海新通道规划等,对甘肃省经济、社会、文化发展起到了重大推进作用。2010年,国务院出台《关于深入实施西部大开发战略的若干意见》(中发〔2010〕11号),明确了甘肃省的西部大开发的战略定位,并在重点生态区综合治理、建设国家能源基地、推进节能减排和发展循环经济、大力发展内陆开放型经济、生态补偿政策等方面,给予甘肃较大力度的支持。2012年8月,兰州新区获批成为国家级新区,作为西北地区第一个国家级新区,兰州新区是西北地区重要的经济增长极、国家重要的产业基地、向西开放的重要战略平台和承接产业转移示范区。2025年,兰州新区深入落实强工业行动,加快培育“3+5+X”现代化产业体系,完成地区生产总值500.5亿元,同比增长14.5%,增速位居全省第一,2017年以来经济增速连续9年领跑国家级新区。在国家黄河流域生态保护和高质量发展战略中,甘肃省是黄河上游重要水源涵养区与生态安全屏障,同时,甘肃省也是国际物流大通道、国家战略级开放工程西部陆海新通道规划的三大主干道之“中线通道”的核心段落、“中蒙俄经济走廊”与“中国—中亚—西亚经济走廊”的十字路口。近年来,甘肃省持续推进黄河流域综合治理及绿色产业转型,加快建设陆港、空港、兰州新区综合保税区等跨境平台,实施纵贯东西、联通南北、陆海空联动的重点交通物流项目,同180多个国家和地区建立经贸往来关系。产业转移方面,甘肃省积极打造东中部产业向西转移重要承接地,到2030年底,形成石化化工、冶金有色、装备制造、新能源、新材料、生物医药、电子信息、农副产品深加工等特色产业集群,打造兰白、河西走廊、陇东南和南部四大特色产业承接区,实施承接优势特色产业转移工程,深化与东中部省份合作对接,有序承接梯度转移产业。
“十五五”时期,甘肃省发展处于追赶进位关键阶段,甘肃省拟做强全国区域性现代制造业基地,构建甘肃省特色优势的现代化产业体系。传统产业优化提升方面,甘肃省将实施石化化工产业延链补链行动、有色冶金产业高端延伸行动、装备制造产业提档扩能行动,培育壮大现代轻工业,提升产业集群发展水平。新兴产业发展方面,甘肃省将聚焦新能源、新材料、电子信息、航空航天、生物医药和高端医疗装备、核产业等重点领域,加快战略性新兴产业规模化发展。未来产业布局方面,以氢能、生物制造、核用新材料及装备等领域为重点,培育构建未来产业链条。同时,推动生产性服务业向专业化和价值链高端延伸,完善发展服务业体制机制,促进服务业优质高效发展。
中央财政转移支付与专项资金拨付支持。甘肃省在国家发展全局中具有重要的政治和经济地位,国家对其资金及政策支持力度大,可持续性强。国家通过转移支付制度支持甘肃省发展。2025年,甘肃省一般公共预算收入中上级补助收入为3536.46亿元,同口径同比增长6.4%。其中中央下达甘肃省均衡性转移支付1275.8亿元,同比增加97.8亿元,主要下达市县用于落实基层“三保”任务等支出,提高基本公共服务保障能力;下达县级基本财力保障机制奖补资金180.1亿元,同比增加11.3亿元,全部下达市县用于市县“三保”支出;下达重点生态功能区转移支付94.6亿元,同比增加4.3亿元,全部下达市县用于生态环境保护和改善民生。在专项资金拨付方面,党中央、国务院等通过生态环境专项资金、专项扶贫资金、地方科技发展专项资金等提供资金支持,在生态环境保护、扶贫攻坚、科技发展等方面助力甘肃省发展。
(二)甘肃财政实力及债务情况
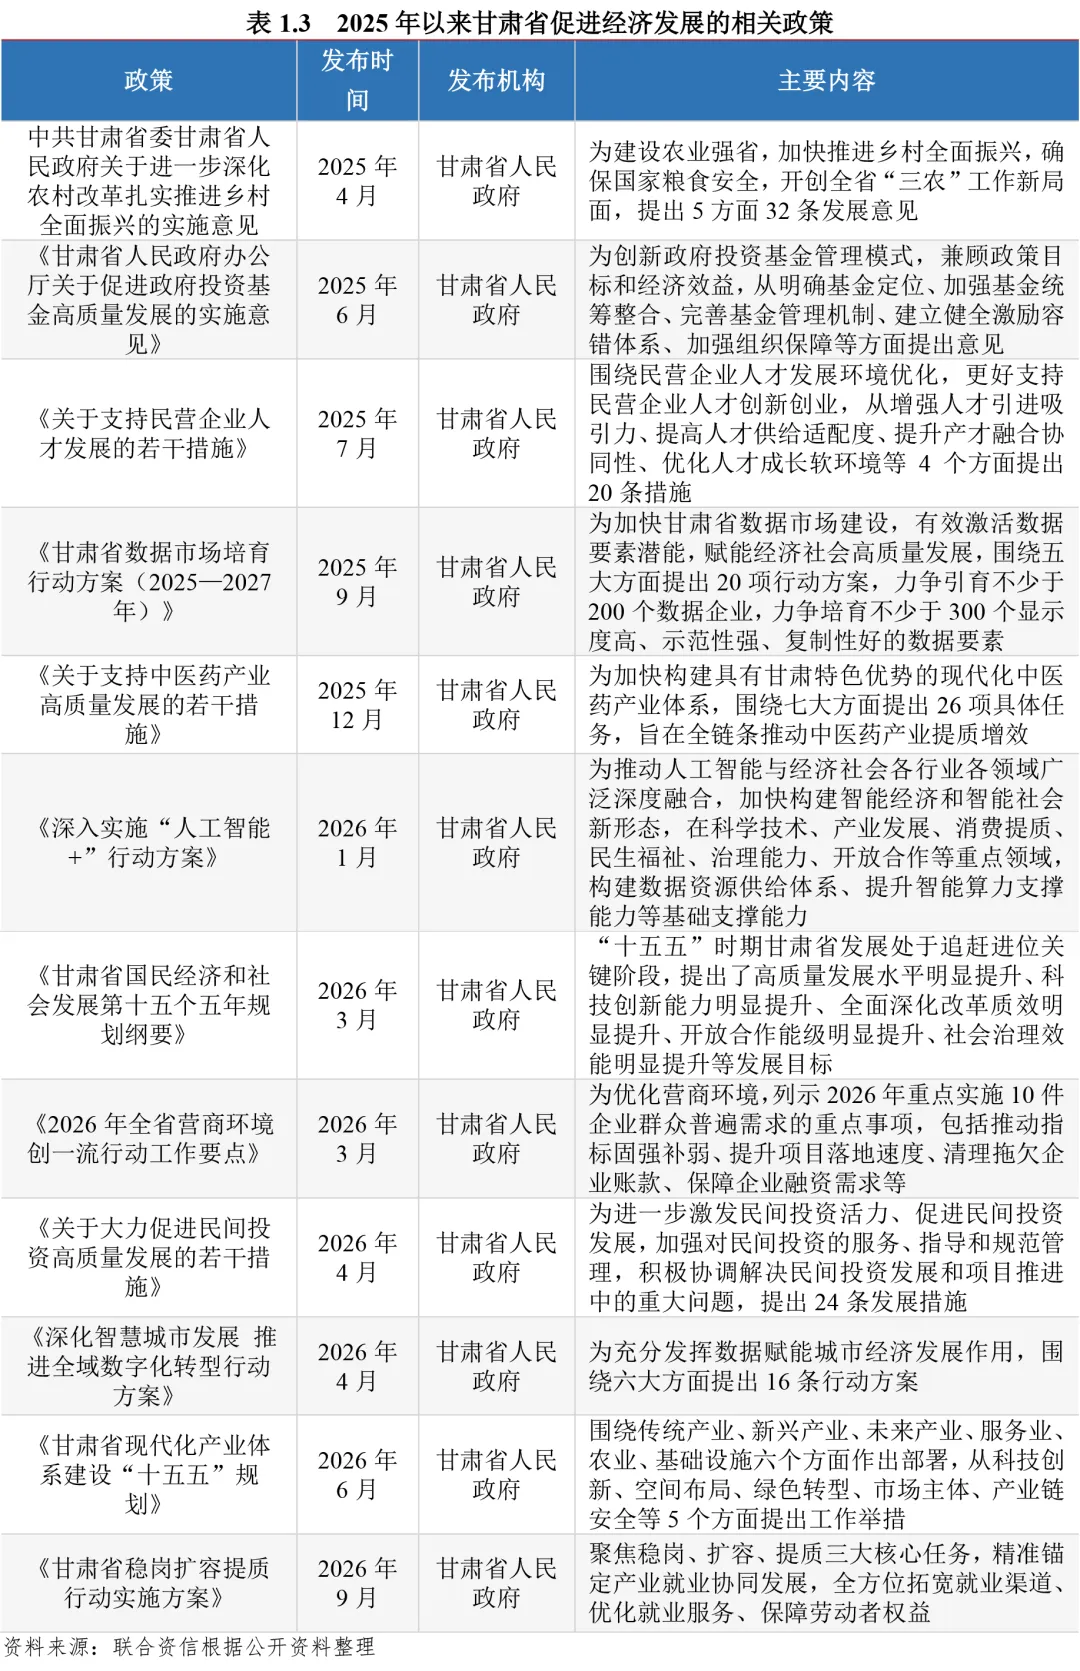
2025年,甘肃省一般公共预算收入规模排名位于全国下游水平,整体财政实力相对较弱,财政自给率较低,但一般公共预算收入稳定性较强;甘肃省政府性基金收入同比有所增长,上级补助收入对地方综合财力贡献度很高;甘肃省政府负债率排名(由低到高)全国靠后,由于上级补助收入对综合财力形成的有效支撑,债务率(由低到高)处于全国中上游水平。作为12个化债重点省份之一,甘肃省继续获得中央化债政策支持。
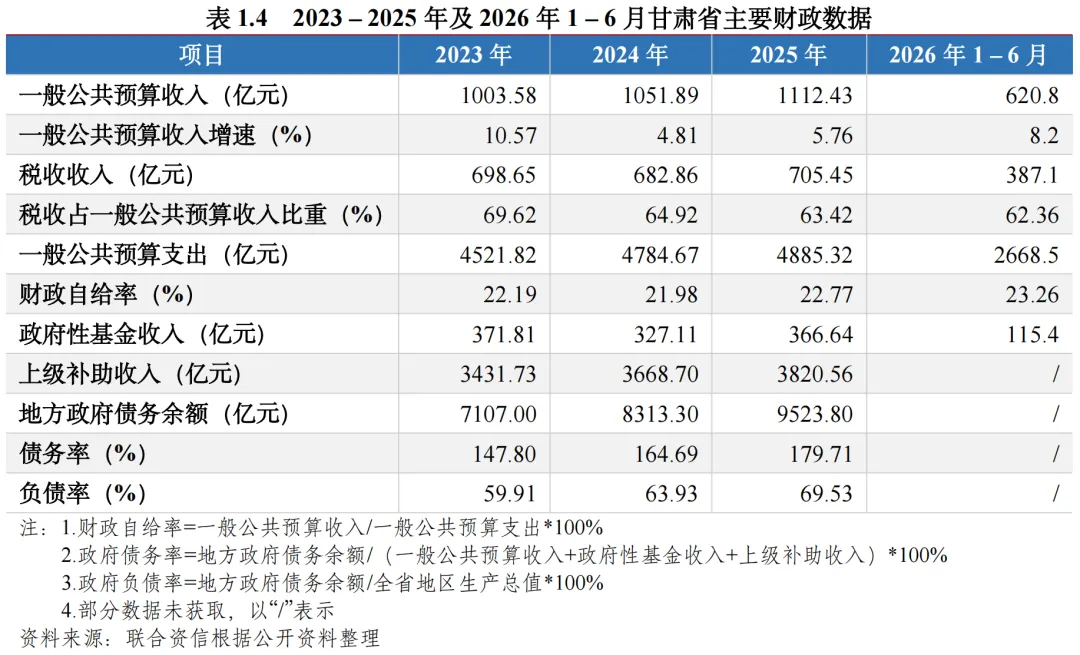
甘肃省政府负债率排名全国靠后,债务率排名全国中上游(按照从低到高排序)。2025年,甘肃省地方政府债务率和地方政府负债率分别为179.71%和69.53%,在全国31省(市、自治区)中分别排名第12位和第26位。
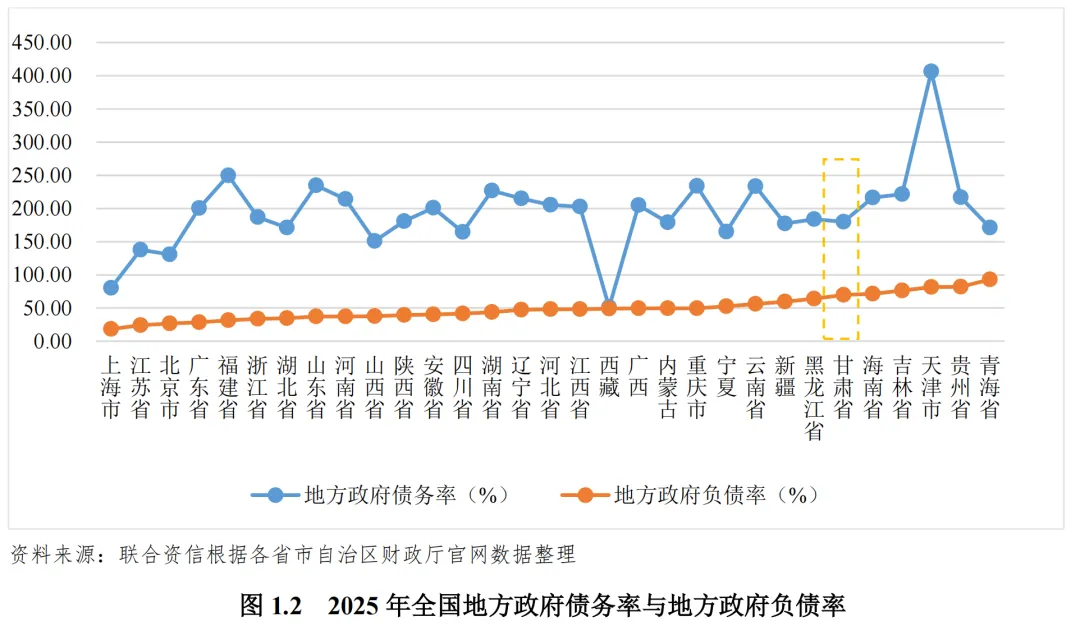
甘肃省继续得到重点省份化债政策支持。2023年7月,中央政治局提出“制定实施一揽子化债方案”,通过特殊再融资债券、央行应急流动性金融工具(SPV)、协调金融机构对存量债务进行置换重组等一系列财政金融“组合拳”稳步推进地方债务风险防范化解工作。2024年11月,全国人大常委会批准通过12万亿元地方化债“组合拳”,批准增加地方政府债务限额6万亿元,专门用于置换存量隐性债务,自2024年起连续五年每年从新增地方政府专项债券中安排8000亿元专门用于化债,累计可置换隐性债务4万亿元;2029年及以后年度到期的棚户区改造隐性债务2万亿元,仍按原合同偿还。据测算,2028年之前地方隐性债年均消化额将降至不到原来1/6,地方化债压力大大减轻。甘肃省作为12个化债重点省份之一,继续获得中央化债政策支持。2023-2025年和2026年1-8月,甘肃省分别发行特殊再融资债券220.00亿元、506.00亿元、483.00亿元和403.62亿元;2025年,甘肃省争取新增政府债务限额806.00亿元,其中专项债务限额641.00亿元。
(一)甘肃各地级市(州)经济实力
甘肃省各地级市(州)经济实力分化明显,发展相对不均衡。兰州市作为甘肃省省会,产业基础良好,经济实力明显强于其他地级市(州),为全省产业发展提供了强大的动力和支撑;受益于丰富的区域资源禀赋,金昌市和嘉峪关市人均GDP在省内居前列。
甘肃省下辖12个地级市和2个自治州,区域地理位置根据黄河流向分为河西和河东。河西即为河西走廊,主要包括武威市、金昌市、张掖市、酒泉市和嘉峪关市;河东地区被陇山分为陇东和陇西两块区域,陇东地区主要包括平凉市和庆阳市,陇西地区主要包括兰州市、定西市、白银市、陇南市和天水市。
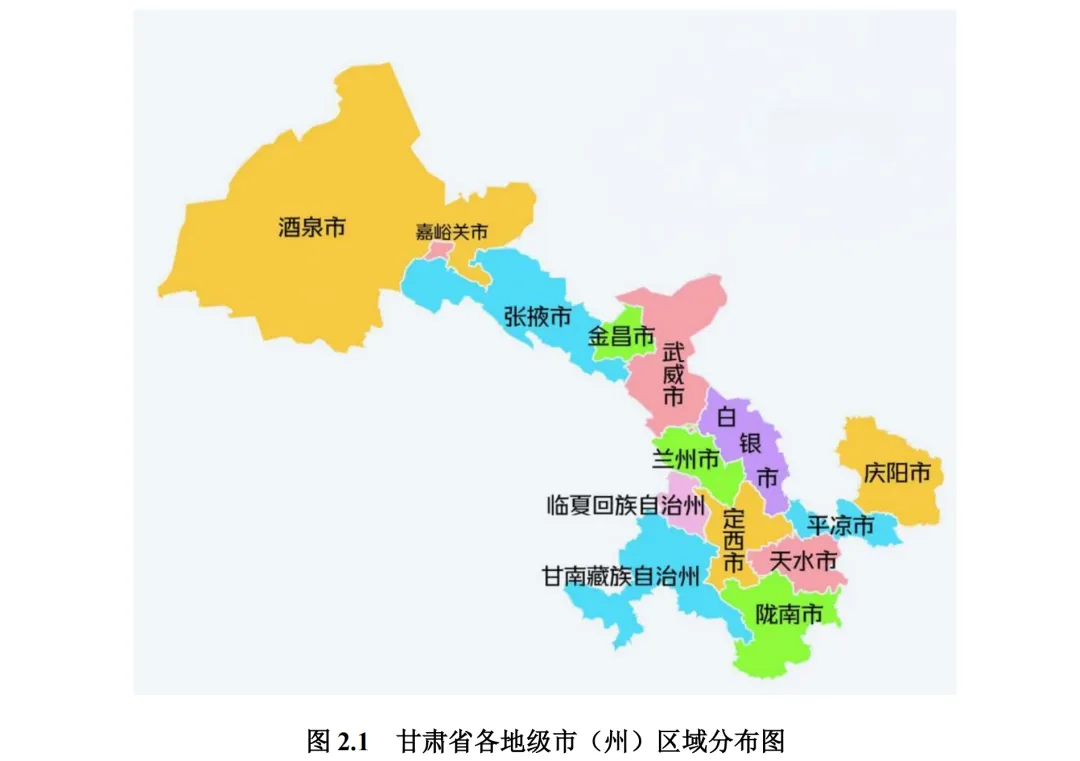
根据《甘肃省黄河流域国土空间规划(2026—2035年)》,甘肃省构建黄河流域“一廊四区、一带一核五片区”的国土空间保护发展总格局。“一廊”即沿黄生态廊道,是以黄河干流为主线、以生态建设为重点的沿黄河地区生态廊道;“四区”包括甘南黄河上游水源涵养区、祁连山水源涵养区、陇中陇东黄土高原水土保持区、中部沿黄生态环境综合治理区;“一带”即以黄河干流流经的甘南、临夏、兰州和白银为主体、以陇海线向东联动连接河西走廊经济带为重要支撑的“十”字型高质量发展带;“一核”即以兰州和兰州新区为中心、以兰白一体化为重点,辐射带动定西、临夏的一小时核心经济圈;“五片区”包括兰白定临一体化发展区、天水城镇高质量发展区、平庆城镇提升发展区、甘南城镇特色发展区、武威城乡统筹发展区。
产业发展方面,各地级市(州)依托自身资源优势等发展相关产业,兰州市为全省产业发展提供了强大的动力和支撑。从产业分布来看,甘肃省各地级市(州)依托自身资源优势等发展相关产业,庆阳市、酒泉市、金昌市及嘉峪关市形成了以第二产业为主的产业结构,其重点产业以石油化工、有色金属、能源及钢铁为主;甘肃省其他地级市(州)产业结构均以第三产业为主。分产业看,石油化工、冶金、能源和钢铁等工业产业主要集中在兰州市、庆阳市、金昌市和嘉峪关市等地区;文化旅游和农业等服务型产业主要集中在武威市、临夏回族自治州和甘南藏族自治州等。截至2026年6月底,甘肃省拥有1个国家级新区、4个国家级经济技术开发区(以下简称“经开区”)、2个国家级高新技术产业开发区(以下简称“高新区”)和64个省级开发区,以及A股上市公司34家。其中,兰州市上市公司数量和园区数量最多,同时拥有甘肃省唯一一个国家级新区兰州新区,具备良好的经济和产业基础,产业结构多元,为全省的产业发展提供了强大的动力和支撑。
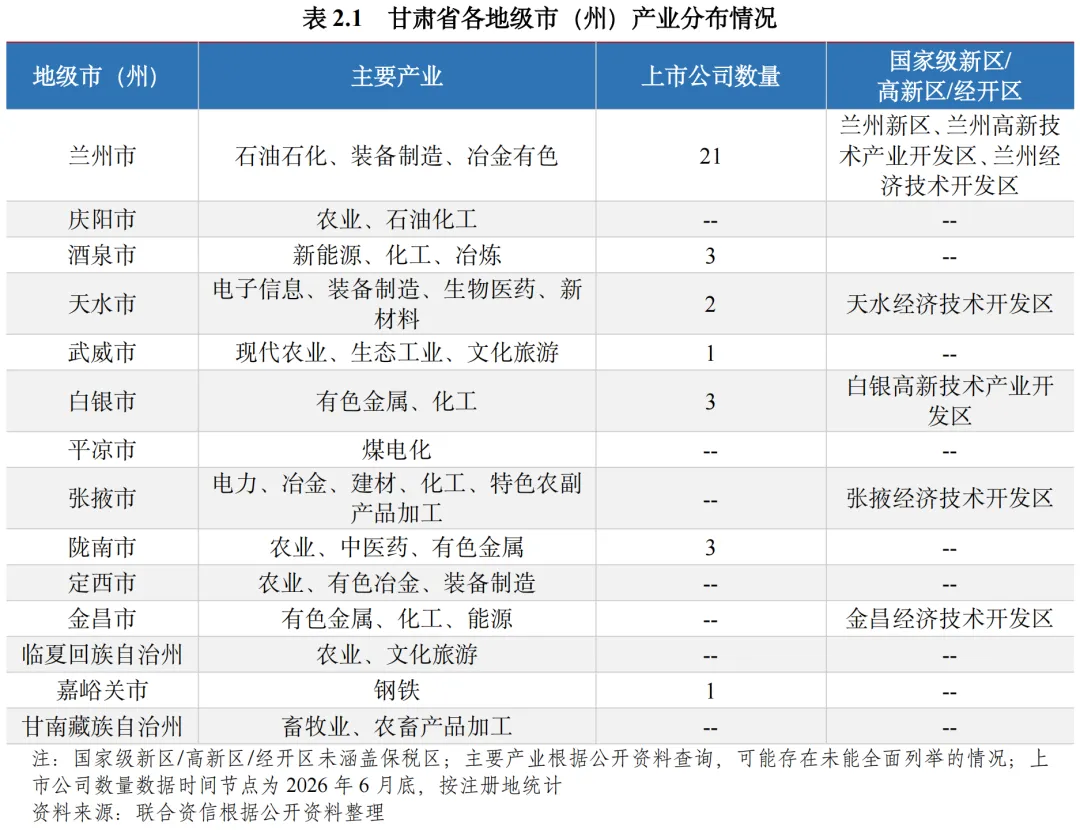
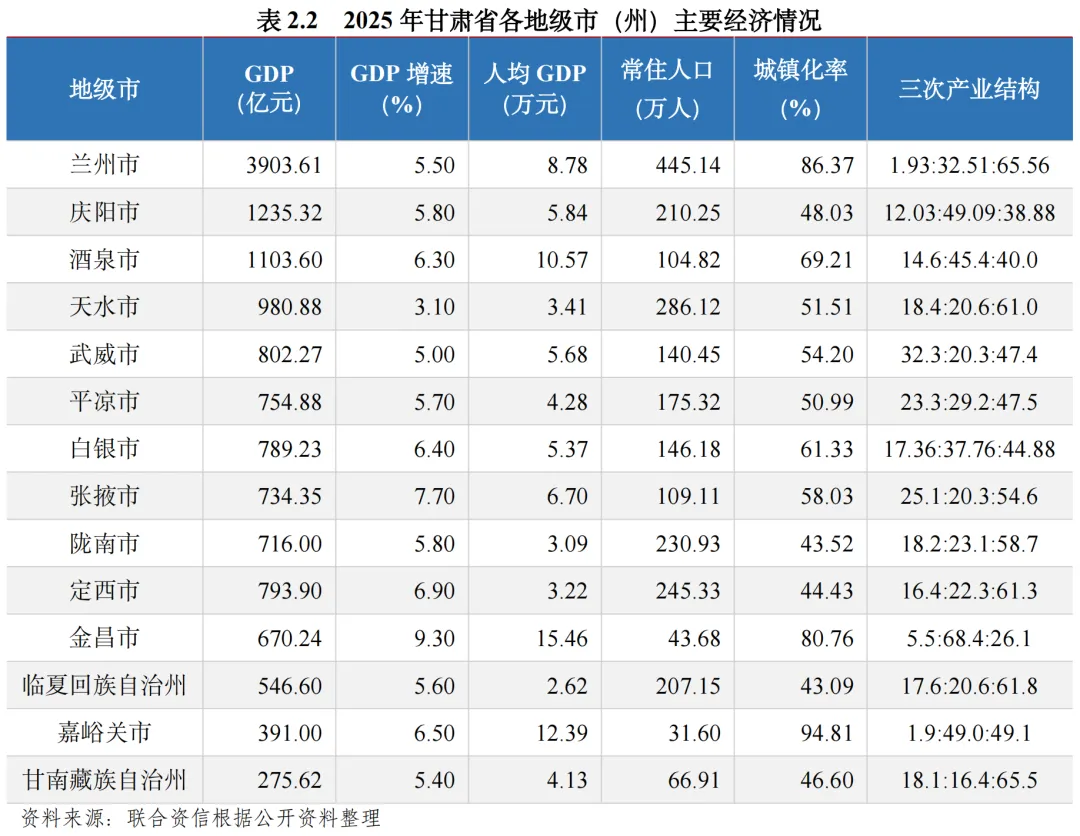
甘肃省各地级市(州)经济发展水平分化明显,省会兰州市作为全省经济发展的龙头,经济实力明显强于其他地级市(州),张掖市和金昌市GDP增速较快。2025年,甘肃省GDP超过1000亿元的地级市(州)为兰州市、庆阳市和酒泉市。其中,兰州市GDP最高,占甘肃省GDP的28.50%,大幅领先于其他地级市(州)。从经济增速来看,2025年,张掖市和金昌市GDP增速均超过7.00%;天水市GDP增速排名末位,为3.10%,主要系天水市工业承压,传统制造业增长乏力,导致第二产业增加值增速同比下降所致。
金昌市和嘉峪关市人均GDP继续领跑,临夏回族自治州排名末位。从人均GDP来看,2025年,兰州市人均GDP为8.78万元,低于全国水平(9.97万元);受益于丰富的区域资源禀赋,金昌市和嘉峪关市人均GDP均高于12.00万元;临夏回族自治州人均GDP水平排名末位。
兰州市人口集中,兰州市、金昌市和嘉峪关市城镇化水平相对较高。截至2025年底,兰州市常住人口占全省常住人口的比重为18.22%,常住人口城镇化率为86.37%。此外,金昌市和嘉峪关市城镇化率均超过80.00%。
(二)甘肃省各地级市(州)财政实力及债务情况
1. 财政收入情况
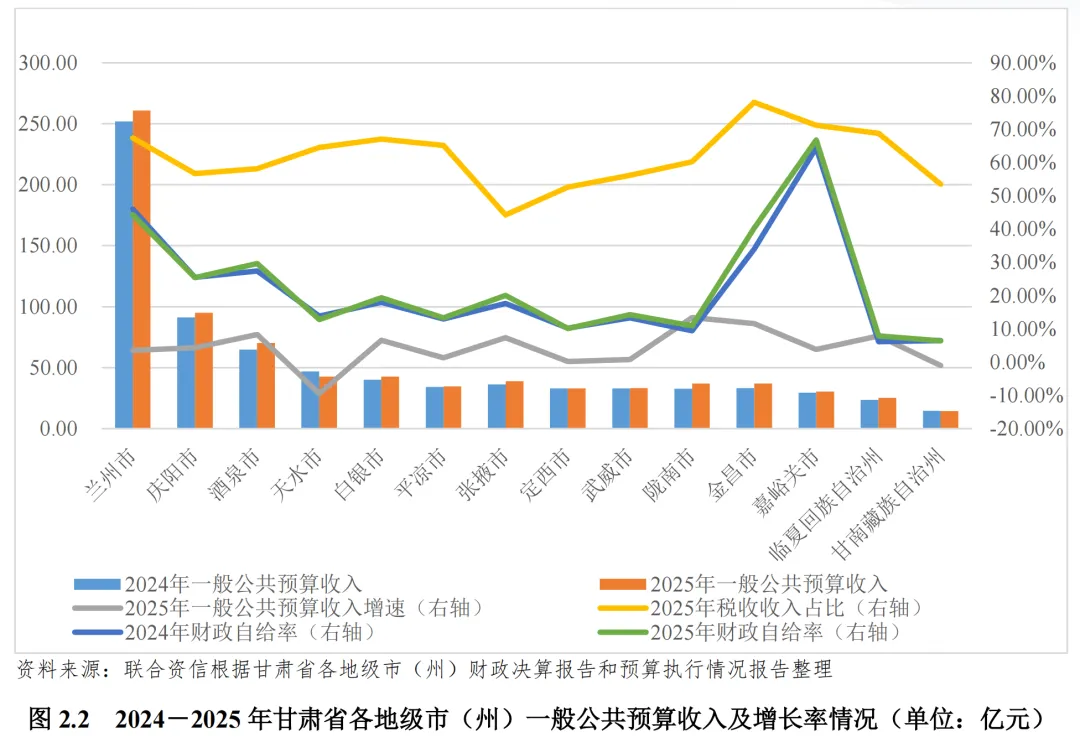
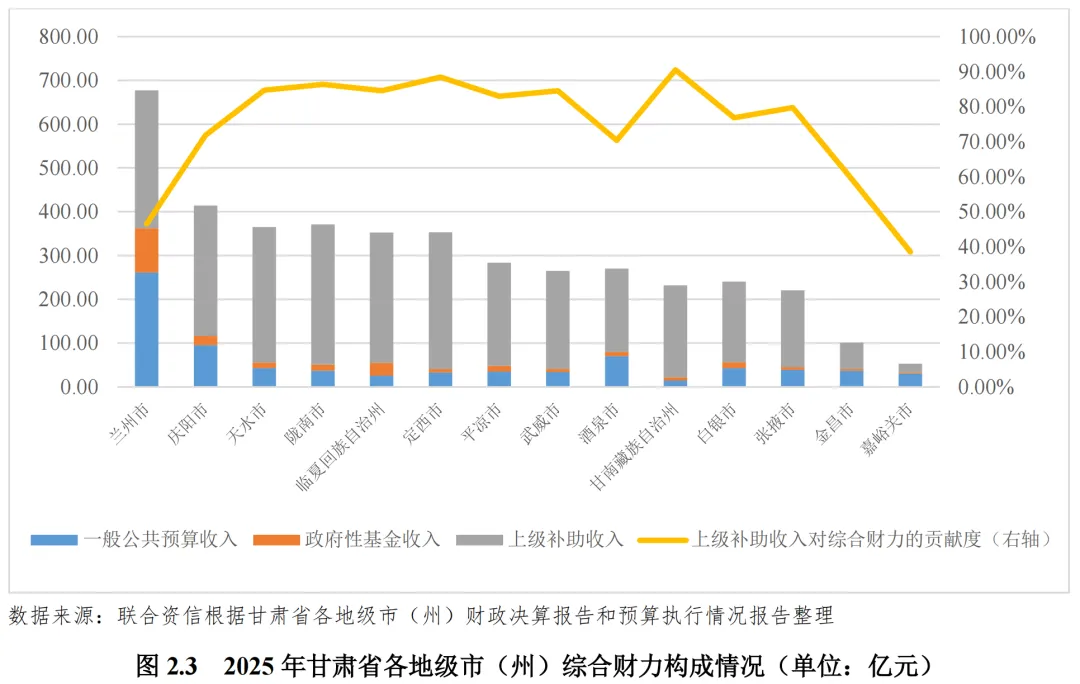
2025年,甘肃省各地级市(州)财政实力延续分化格局,兰州市综合财政实力远高于其余地级市(州),省会城市首位度明显,税收收入贡献较高。受国有土地使用权出让收入下滑等因素影响,甘肃省多数地级市(州)政府性基金收入继续下降明显。甘肃省各地级市(州)获得上级补助收入整体规模较大,对综合财力实现的贡献度高。
一般公共预算收入规模方面,甘肃省各地级市(州)一般公共预算收入规模差距较大。2025年,兰州市一般公共预算收入为260.91亿元,为第二名庆阳市一般预算收入的2.74倍,省会城市首位度明显。除兰州市和庆阳市外,甘肃省其他地级市(州)一般公共预算收入均未超过75.00亿元,规模最小的甘南藏族自治州一般公共预算收入为14.50亿元。
一般公共预算收入增速方面,2025年,除天水市和甘南藏族自治州外,甘肃省内地级市(州)一般公共预算收入同比均有所增长,其中陇南市和金昌市同比增幅较大。
从一般公共预算收入结构看,2025年,除庆阳市和天水市外,甘肃省地级市(州)税收收入同比均有所增长;从税收占比来看,金昌市和嘉峪关市税收收入占比超过70.00%,其他地级市(州)税收占比位于40.00%~70.00%之间,其中张掖市的税收占比低于50.00%。整体看,甘肃省大部分地级市(州)税收收入对一般公共预算收入的贡献度较高。
从财政自给率看,2025年,甘肃省大部分地级市(州)财政自给能力有所上升。嘉峪关市、兰州市和金昌市财政自给率位列省内前3名,分别为66.78%、44.36%和40.24%,其他地级市(州)财政自给率均在30.00%以下。
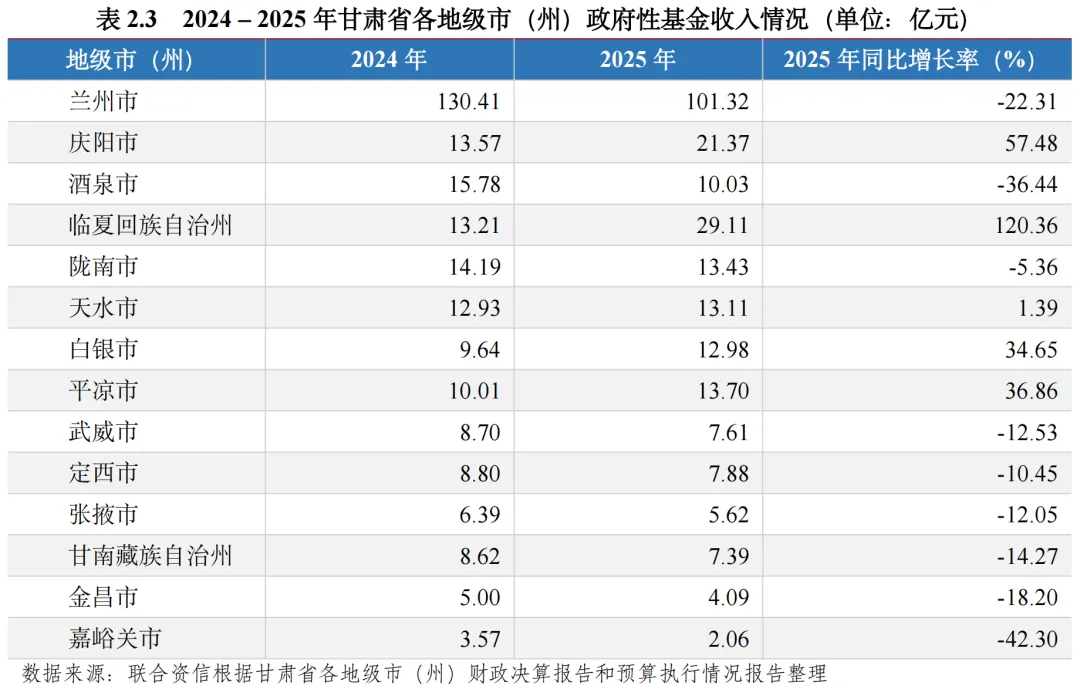
甘肃省多数地级市(州)政府性基金收入下降明显。受国有土地使用权出让收入下滑等因素影响,2025年,甘肃省部分地级市(州)政府性基金收入下降明显,但临夏回族自治州、庆阳市、平凉市、白银市和天水市政府性基金收入同比均有所增长。同期,由于国有土地使用权出让收入大幅增加,兰州市实现政府性基金收入101.32亿元,明显高于省内其他地级市(州),占甘肃省政府性基金收入(366.64亿元)的27.63%;其他地级市(州)政府性基金收入规模较小,均未超过30.00亿元。
甘肃省各地级市(州)获得上级补助收入规模较大,对地方综合财力贡献度高。从披露的上级补助收入规模来看,2025年,兰州市、陇南市、定西市和天水市获得的上级补助收入规模均超300.00亿元,主要来自对教育、医疗、农业等的补贴和对欠发达地区的扶贫补助;陇南市获得的上级补助收入规模最大,为320.64亿元。除兰州市和嘉峪关市外,甘肃省其他各地级市(州)上级补助收入对综合财力的贡献度均超过55.00%,其中甘南藏族自治州上级补助收入对综合财力的贡献度最高,为90.55%。
2. 政府债务情况
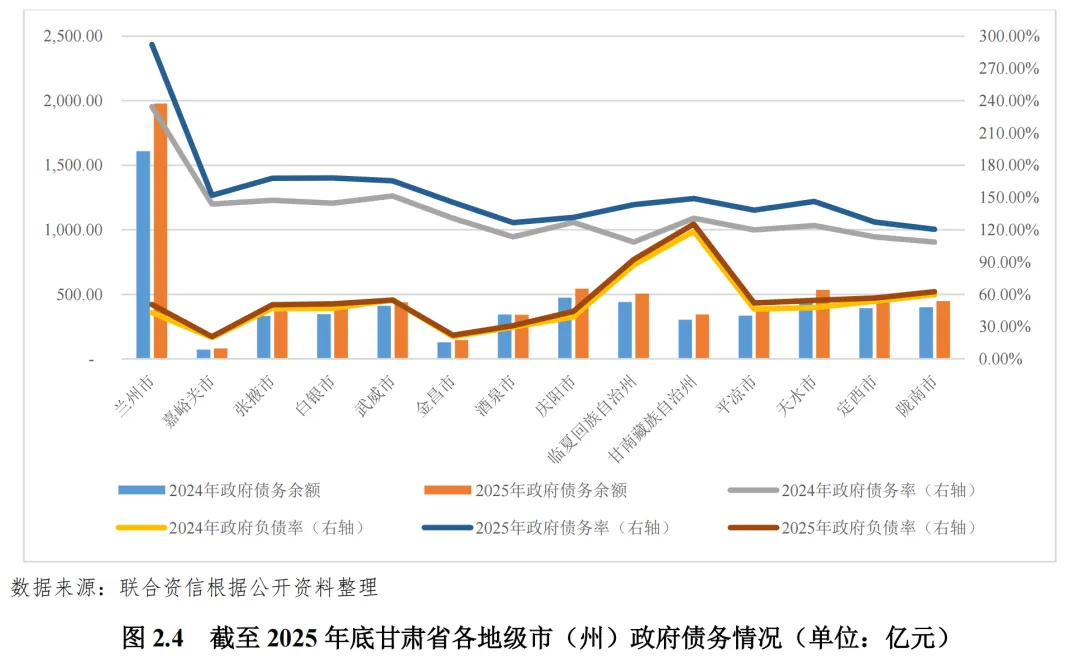
截至2025年底,甘肃省各地级市(州)政府债务余额大多保持增长。2025年,大部分地级市(州)政府负债率和债务率均有所上升,兰州市、白银市、张掖市、武威市和嘉峪关市政府债务率相对较高,兰州市政府债务规模及债务率明显高于其他地级市(州)。“十四五”期间,甘肃省融资平台压降数量明显,未来将用足用好化债政策,采取“清单制+责任制”方式,引导市县控增减存。
截至2025年底,除酒泉市外,甘肃省各地级市(州)政府债务规模均保持增长,其中兰州市、天水市和白银市政府债务余额增长较快,增速均超过15.00%。政府负债率方面,2025年,除甘南藏族自治州因GDP规模较小导致政府负债率达125.30%外,甘肃省其他地级市(州)政府负债率均低于100.00%,其中嘉峪关市负债率最低,为20.61%。政府债务率方面,截至2025年底,甘肃省各地级市(州)政府债务率均较上年底有所上升,兰州市政府债务率最高,为292.24%。其他政府债务率相对较高的地级市(州)为白银市、张掖市、武威市和嘉峪关市,均超过150.00%。其中,嘉峪关市政府债务规模相对较小,但由于区域面积小、人口密度低,政府性基金收入和上级补助收入规模不大,综合财力水平相对较低,由此导致嘉峪关市政府负债率和债务率水平排名差异较大。受存量债务规模增长影响,兰州市债务率指标增长幅度高于其他各地级市(州),同比增加57.74个百分点,其他债务率指标增幅较大的地级市(州)分别为白银市、天水市和张掖市,政府债务率较上年底分别增加23.31个百分点、22.54个百分点和20.42个百分点。
3. 债务化解情况
作为12个化债重点省份之一,甘肃省积极采取多种措施,切实防范化解政府债务风险,并取得一定成效,36个市县隐性债务提前清零,融资平台退出213户、压降81.3%。2026年,甘肃省计划推动有条件的市县提前实现隐性债务清零,加快融资平台退出转型。
债务管控和化解方面,“十四五”期间,甘肃省落实一揽子化债化险方案,36个市县隐性债务提前清零,融资平台退出213户、压降81.3%。2026年,甘肃省将用足用好化债政策,推动有条件的市县提前实现隐性债务清零,加快融资平台退出转型,防范化解重点领域风险。甘肃省《关于2025年全省财政预算执行情况和2026年全省及省级财政预算草案的报告》提出,细化专项债券“借、用、管、还”全流程管理,健全评审机制;建立应急保障机制,优先置换融资平台隐性债务,加速实现融资平台退出。甘肃省在分配转移支付、化解存量隐性债务政府债券额度时对兰州市予以倾斜,支持省会城市更好统筹高质量发展和高水平安全。“十五五”期间,甘肃省将建立全口径地方债务监测管理体系和防范化解隐性债务风险长效机制,加强地方融资平台改革转型。提高防范化解重点领域风险能力,统筹推进地方政府债务、中小金融机构等风险有序化解,严防系统性风险。健全省、市、县政府债务风险等级评定制度,稳妥化解地方政府债务,坚决遏制新增地方政府债务。健全金融风险预防、预警、处置、问责制度体系,压实金融风险化解地方政府属地责任和金融机构主体责任。
2026年7月,甘肃省召开政府性债务管理和财务监督工作领导小组会议,指出继续用好用足一揽子化债支持政策,深化“财政+国资”模式改革,拓宽化债资金筹措渠道,分类有序推动剩余融资平台退出。要把不新增隐性债务作为铁的纪律,统筹抓好债务监管各环节工作,建立健全政府债务长效监管制度,防止前清后欠,切实守牢债务红线、纪律底线。2026年8月,甘肃省财政厅专题研究部署防范化解政府债务风险工作,强化财政承受能力评估应用,加强政府投资项目资金全周期管理,从源头上杜绝缺乏必要性、超出财政承受能力、可能带来新增隐债的项目。2026年9月,甘肃省强调紧盯全省隐性债务余额,采取“清单制+责任制”方式,细化分解年度化解任务,通过竞争性方式分配部分化债债券,引导市县控增减存。建立动态监控机制,实时监测政府债务变动情况,稳妥处置风险事件,坚决遏制新增隐性债务。
兰州市债务管控方面,“十四五”期间,兰州市制定实施“1+6”一揽子化债方案,完成融资平台退出14家,实现4个高债务率县区风险降级,全市债务风险等级稳定“退红”。兰州市制定了《兰州市专项债券全生命周期管理办法》《兰州市防范新增隐性债务管理办法》等规范性管理制度,构建覆盖“借、用、管、还”全过程的监管机制,推动形成“全链条、全周期、全覆盖”的债务风险防控体系。此外,兰州市建立了“专班+部门+县区+企业”的防范化解债务风险工作机制,动态评估,统筹资源,发挥置换债券资金叠加效应。同时,兰州市在全国率先尝试编制地方政府性债务偿债保障预算,制定《兰州市政府性债务偿债保障预算编制方案》,以资产盘活为有效路径,以明确偿债责任、规范资金使用为重点,完善全市预算“4+1”体系,构建起更坚实的风险防控屏障。2026年,兰州市将继续落实一揽子化债举措,规范用好置换债券资金,及时足额偿还各类到期政府债务,助力全省退出高风险省份。
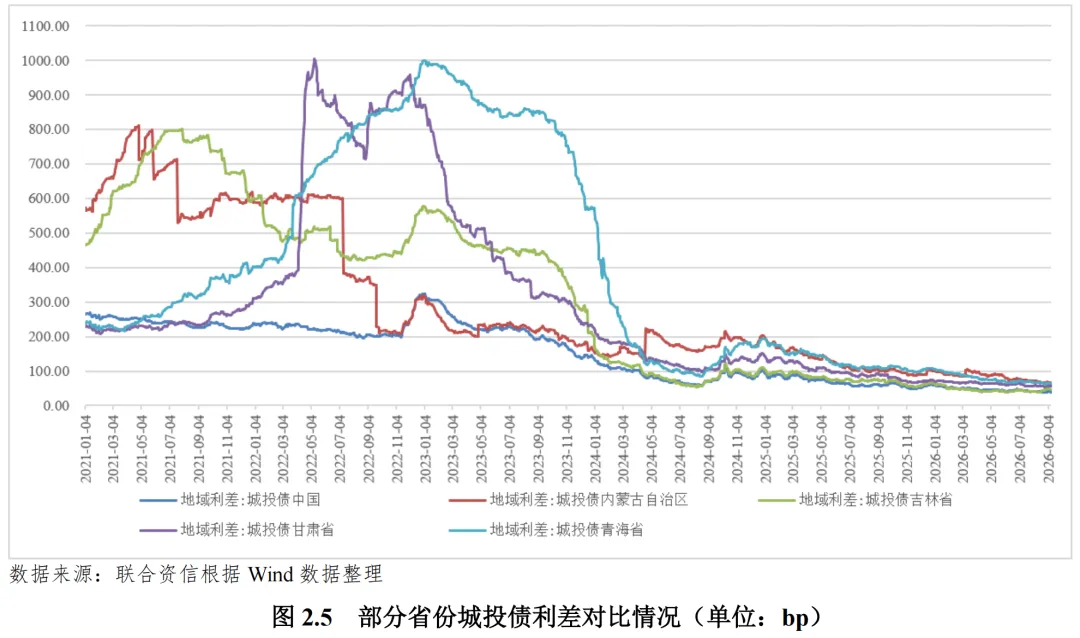
利差方面,2022年5月之前甘肃省城投债利差整体呈上行趋势,2022年12月以来甘肃省城投债利差整体呈震荡下行走势;随着各项化债措施的持续实施,甘肃省城投债利差有所收窄。
(一)城投企业概况
甘肃省存续发债城投企业数量较少,存续债券城投企业主体级别以AA为主,主要集中在地级市;2025年以来甘肃省1家发债城投企业评级展望维持负面。
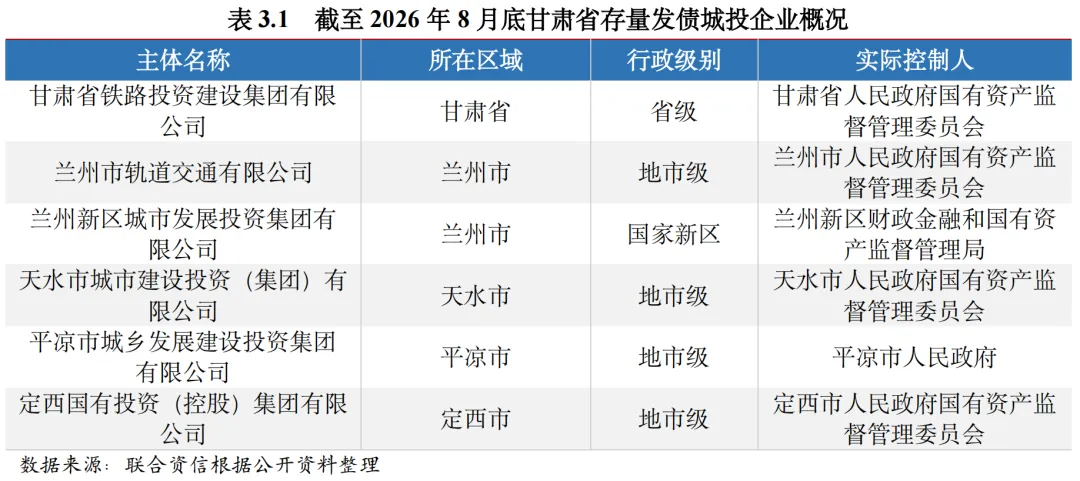
截至2026年9月8日,甘肃省内有存续债券的城投企业共6家,其中省级城投企业1家、地市级城投企业4家、国家级新区城投企业1家,无区县级城投企业。从发债城投企业数量看,兰州市发债城投企业有1家,其他地级市(州)中平凉市、定西市和天水市各有1家。从级别分布看,截至2026年8月底,甘肃省有存续债券的6家城投企业中,主体级别为AAA的城投企业1家,为省级城投企业;主体级别为AA的城投企业5家,兰州市、天水市、平凉市、定西市和兰州新区各1家。整体看,甘肃省发债城投企业数量较少,主要集中在地级市,发债企业信用级别以AA为主。
2025年以来,甘肃省发债城投企业主体信用级别未发生调整,存在1家城投企业评级展望维持负面,维持负面原因主要包括存在较多关注类贷款余额、存在部分未决诉讼等负面记录、债务负担较重、利润持续亏损以及未来面临较大流动性压力等。
(二)城投企业发债情况
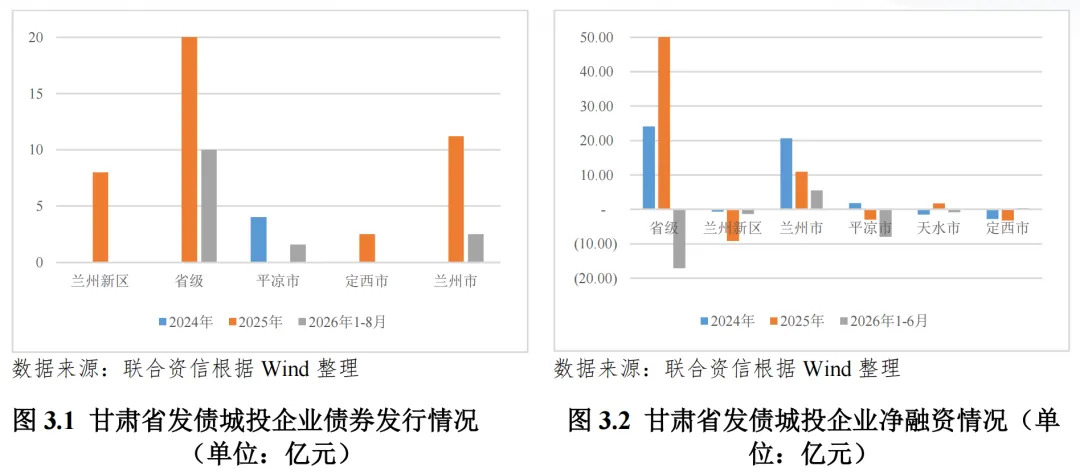
2025年,甘肃省城投企业债券发行数量和规模同比均有所增长,募集资金用途均为偿还到期债务,发债城投企业净融资额继续为正。存续债券主要集中在省级和兰州市。2026年1-6月,甘肃省发债城投企业净融资转负。
2025年,甘肃省共有4家城投企业发行债券,包括省级、地市级和国家级新区城投企业;发行数量合计8只,债券发行数量同比增加3只,系省级、定西市、兰州市及兰州新区城投企业发行,发行规模为56.70亿元,发行规模有所增加。2026年1-8月,甘肃省城投债券发行数量合计3只,发行规模为14.08亿元,系省级、平凉市和兰州市城投企业发行。从募集资金用途看,区域内新发行债券均用于偿还到期债务。从主体级别看,甘肃省新发行债券城投企业AAA和AA债券发行金额占比分别为63.58%和36.42%。截至2026年8月底,平凉市、天水市、定西市和兰州新区的城投企业存续债规模较小,分别为5.58亿元、2.20亿元、4.50亿元和8.00亿元,甘肃省城投企业存续债主要集中在省级和兰州市,分别为45.00亿元和22.70亿元。
2025年,甘肃省城投企业债券净融资额合计为53.50亿元,仍保持净流入状态,且净流入规模同比增加28.81%。从区域上看,省级发债城投企业净融资额最高,为56.25亿元;其次兰州市发债城投企业,净融资额10.91亿元,同比有所下降;兰州新区发债城投企业净融资额继续为负(-9.18亿元)且缺口有所扩大;平凉市、天水市和定西市发债城投企业净融资额分别为-3.01亿元、1.77亿元和-3.25亿元。2026年1-6月,甘肃省发债城投企业净融资额-21.20亿元,其中省级城投企业净融资额流出规模最大,为-17.09亿元。
(三)城投企业偿债能力分析
甘肃省发债城投企业债务余额的区域集中度较高。截至2025年底,甘肃省地市级及兰州新区发债城投企业货币资金对短期债务覆盖倍数偏低,仍存在较大的短期偿债压力;省级发债城投企业2028年到期债券规模较大,存在较大的集中兑付压力。2025年和2026年1-6月,甘肃省发债城投企业筹资活动现金整体表现为净流入,筹资活动现金流主要体现在省级发债城投企业。
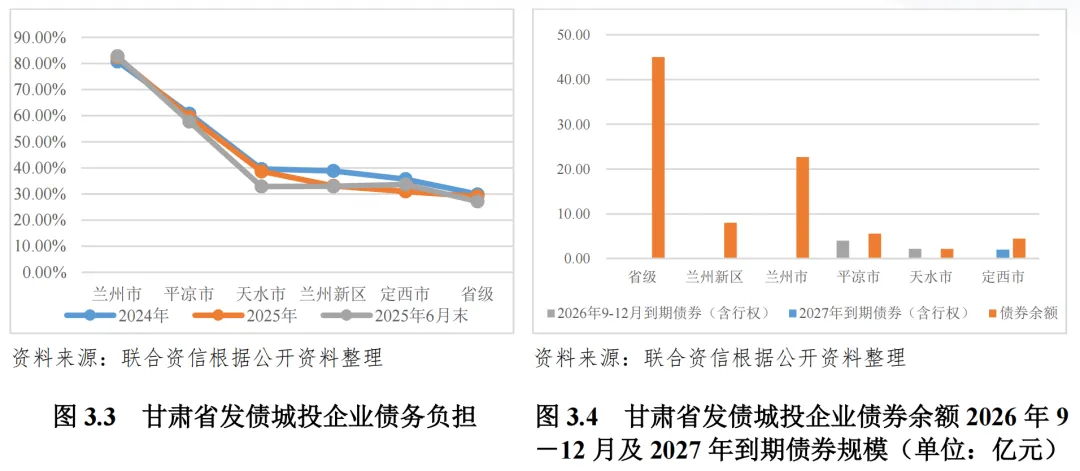
截至2025年底,甘肃省发债城投企业全部债务余额合计1038.72亿元,其中,兰州市级、省级和兰州新区城投企业全部债务规模分别为356.78亿元、325.73亿元和171.79亿元,分别占甘肃省发债城投企业全部债务余额的34.35%、31.36%和16.54%。整体看,甘肃省发债城投企业债务余额的区域集中度较高。
债务负担方面,截至2025年底,除兰州市外,省级、兰州新区和其他地市级发债城投企业全部债务资本化比率均小幅下降。甘肃省省级发债城投企业资产负债率和全部债务资本化比率最低,截至2025年底,上述指标分别为35.93%和29.09%,省级发债城投企业债务率指标表现相对较好。同期末,兰州市及平凉市发债城投企业债务负担相对较重,资产负债率分别为84.98%和68.30%,全部债务资本化比率分别为82.39%和59.63%。其他区域发债城投企业债务率指标相对较低。
截至2026年8月底,甘肃省发债城投企业存续债券余额为87.98亿元。债券集中兑付方面,2026年9-12月、2027年及2028年,甘肃省发债城投企业到期债券(在考虑行权的情况下)规模分别为6.20亿元、2.00亿元和38.20亿元。省级城投企业2028年债券到期规模为35.00亿元,存在较大的集中兑付压力。
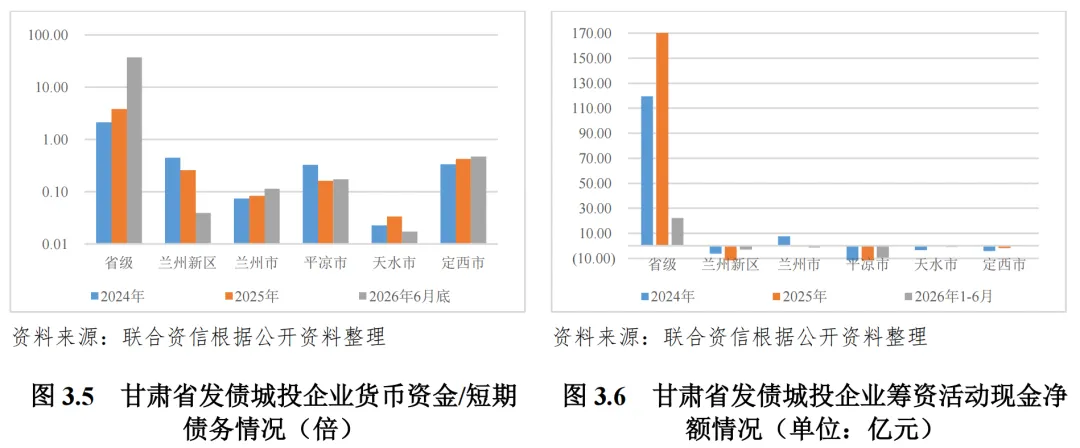
短期偿债指标方面,截至2025年底,省级发债城投企业货币资金对短期债务的覆盖倍数为3.84倍,短期偿债能力指标表现较强;地市级及兰州新区发债城投企业货币资金对短期债务覆盖倍数均不超过0.50倍,仍存在较大的短期偿债压力。2026年6月末,省级发债城投企业现金类资产对短期债务的覆盖倍数明显提高,兰州新区发债城投企业指标下降超0.20倍,其余地级市发债城投企业指标变动较小。
再融资方面,2025年,甘肃省发债城投企业筹资活动现金整体表现为净流入,主要系省级发债城投企业筹资活动现金净流入规模增加明显。分区域看,除省级发债城投企业筹资活动现金表现为净流入,地级市及兰州新区筹资活动现金均表现为净流出,其中,兰州市发债城投企业筹资活动现金由净流入转为净流出。2026年1-6月,甘肃省发债城投企业筹资活动现金整体仍表现为净流入。甘肃省发债城投企业筹资活动现金流主要体现在省级发债城投企业。
(四)财政收入对发债城投企业债务的支持保障能力
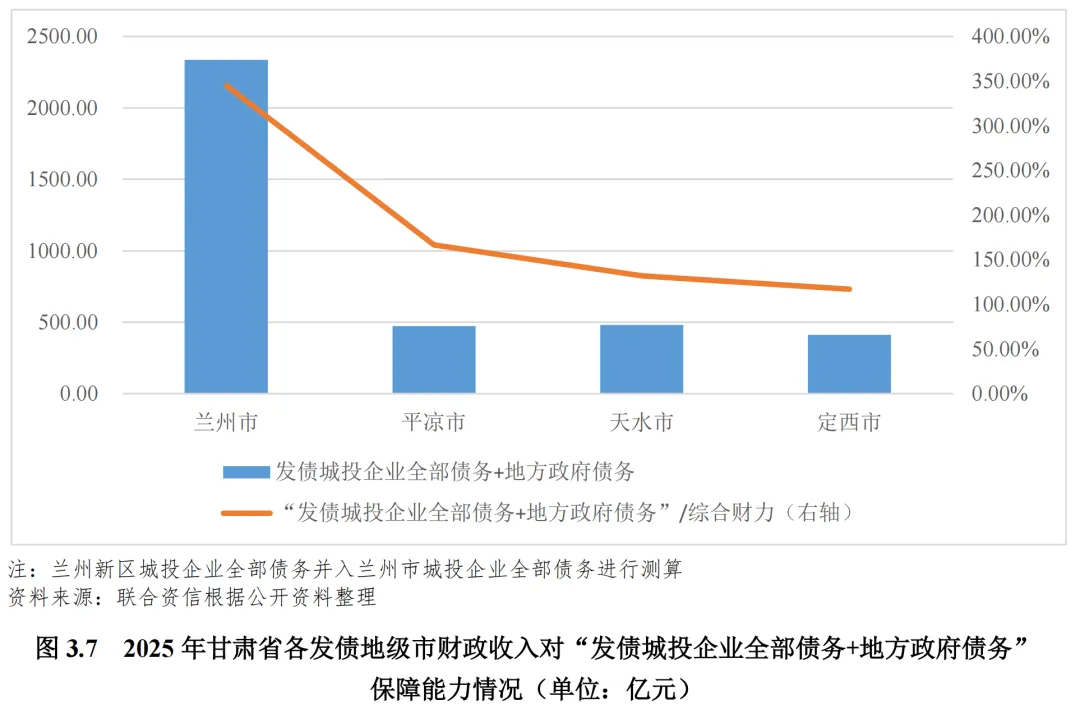
截至2025年底,甘肃省各发债地级市的“发债城投企业全部债务+地方政府债务”/“综合财力”在100.00%~400.00%之间,其中兰州市最高,为344.91%,其余依次为平凉市、天水市和定西市,兰州市综合财力对“发债城投企业全部债务+地方政府债务”的支持保障程度较弱。
[1]由于甘肃省存续发债城投企业数量有限,实际的债务压力以及相关情况受公开资料影响研究有局限性。
公用评级一部
丁立飞 张馨月


发表评论
发表评论: