
 研报速递
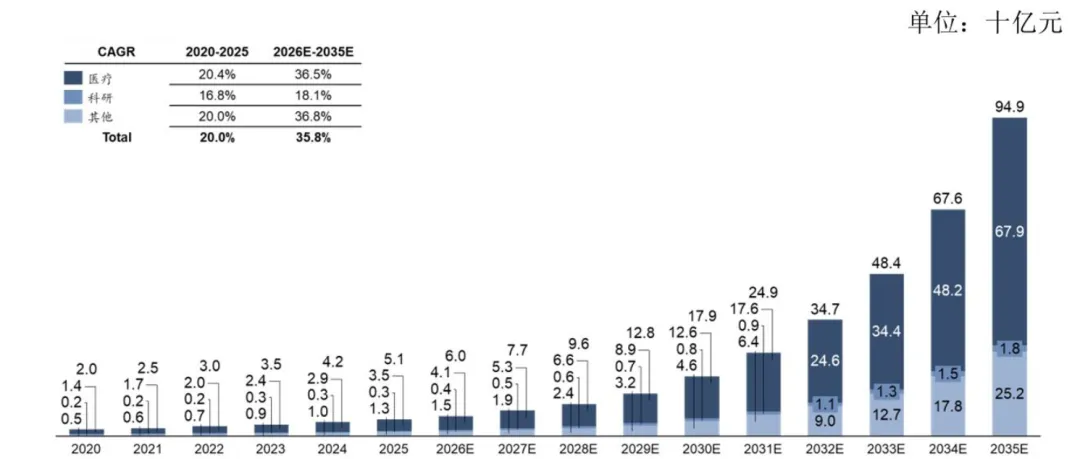
进入2026年之后,医疗领域侵入式脑机接口医疗器械逐步从示范应用走向更广泛的临床路径固化与支付化落地,科研领域脑机接口相关产品在国家级脑科学项目与地方平台建设带动下投入持续增加,叠加人机交互等其他场景需求上升,预计2035 年市场规模有望达到949 亿元。
中美脑机接口市场发展六个维度对比:
1. 市场端:加速增长在即
中国脑机接口相关产品市场规模在2020-2025年期间由20亿元增长至51亿元(CAGR约20%),进入2026年后,随着侵入式医疗器械从示范应用走向临床路径固化与支付化落地,叠加国家级脑科学项目带动,市场增长将显著加速。全球层面,麦肯锡估算2030年医疗领域潜在市场规模400亿美元,2040年有望达1450亿美元。
2. 政策端:美国起步早投入大,中国落地更快
美国:政策最早可追溯至1970年,依托DARPA、NIH、NSF、FDA形成从基础研究到医疗器械监管的完整制度体系,"脑计划"为政策核心。
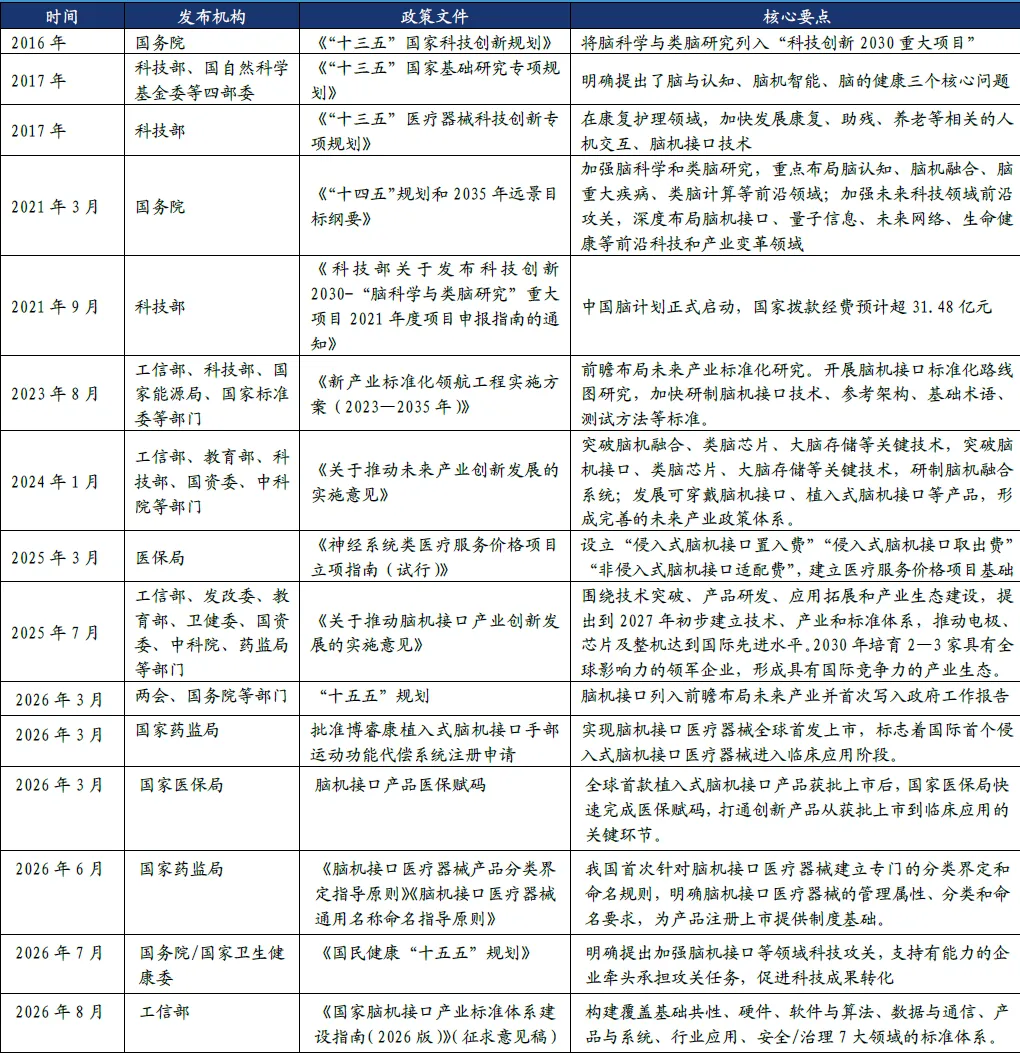
中国:起步相对较晚,但政策落地推进速度更快,多部委从国家重大科技专项、未来产业顶层规划,到医保定价、医疗器械注册、标准体系建设形成"政策组合拳"。2026年脑机接口首次写入政府工作报告并纳入"十五五"规划,已实现全球首款侵入式脑机接口医疗器械获批上市。
3. 资金端:美国政府长周期大规模投入,中国追赶快
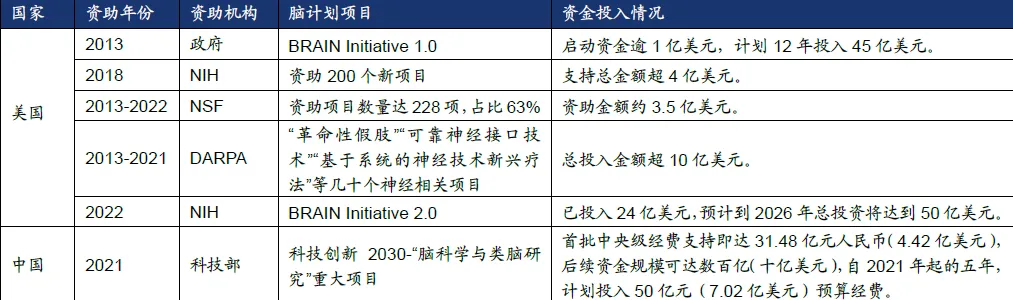
美国:依托"脑计划"累计投入接近50亿美元,科研项目数量和资助总额全球领先。
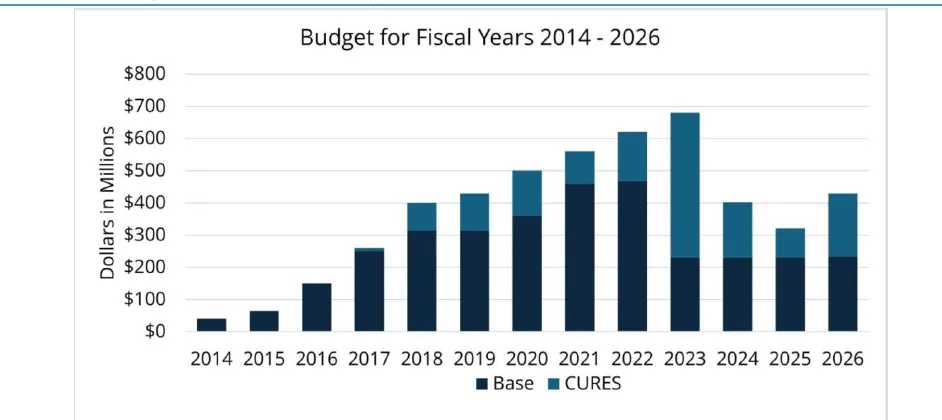
中国:政府专项经费持续加码但仍显著少于美国,但中国脑机接口市场融资更为活跃——2026年前9个月融资94起、总金额约85亿元,融资数量远超美国,融资金额在2026年实现反超。不过头部企业估值体量仍远低于美国龙头Neuralink(估值290-420亿美元)。
4. 科研端:中国发文量全球第一
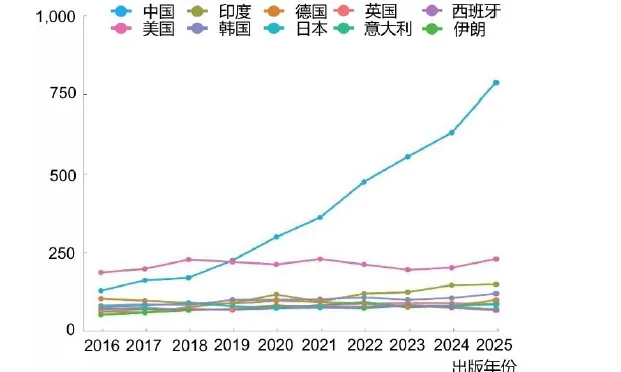
中国脑机接口学术论文发文量自2019年超越美国后稳居全球首位(占前十国总量41.8%),基金资助论文占比超90%。两国共同组成领域内顶尖科研梯队,合计占据超六成份额。
5. 专利端:中国申请规模全球第一,美国部分领域占优
中国在脑机接口专利申请总规模上位居全球第一(截止2024年),但美国仍是全球专利申请的重要技术来源地,神经调控领域美国仍保持数量和技术积累优势。
6. 企业端:中美数量全球领先,美国性能全面,中国临床快速
全球超800家脑机接口企业,中美两国处于第一梯队。
美国优势:侵入式/半侵入式企业整体技术性能全面,在高通量电极、芯片系统集成、手术机器人等方向技术积累深厚(Neuralink、Paradromics、Synchron等)。
中国特色:形成差异化技术路线,临床试验注册数量快速攀升(2024年25项、2025年28项),博睿康实现全球率先获批,强脑科技商业化全球领先,芯智达、智冉医疗、阶梯医疗、脑虎科技等多家本土企业进入注册临床阶段,临床转化与商业化落地进度领先美国企业。
综合来看:美国强于底层技术原始创新与积累,中国胜在政策配套、临床资源和产业化落地速度。

发表评论
发表评论: