
 研报速递
国资垄断不是因为“国资”标签,而是因为重资本。
考量券商出海实力,主要看境外收入、全球/区域牌照、港股IPO、跨境并购、机构交易、增资整合等综合指标。
2026年上半年出海最强8家券商依次为中信、中金、国泰海通、华泰、广发、银河、招商、中信建投。
不难看出,这8家券商主体背后的实际控制人,均为中央或地方国资。
再往后的申万、兴业、东方、国信、国元等也有国资背景,但境外收入体量小、全球网络浅,暂时进不了“最强”档;银行系的中银国际、建银国际、农银国际、招银国际不算纯券商主体,另算。
 央国企券商为何垄断出海?
出海是重资本生意:香港全牌照、欧美/东南亚/中东设点、跨境投行、机构做市、FICC、衍生品都要持续增资。
2026年头部增资潮里,中信拟向境外主体增资不超160亿元、国泰海通拟增90亿元、中金拟增42亿元、广发拟增超61亿港元、华泰计划通过H股可转债近200亿港元投海外,民营券商很难跟。
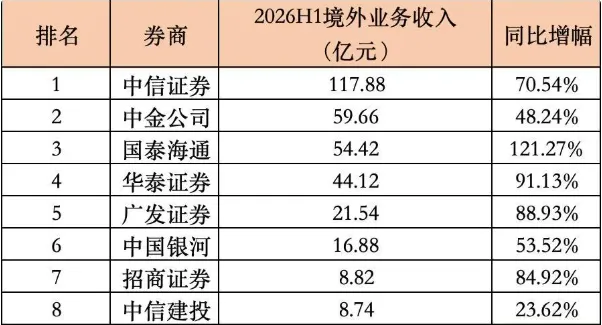
2026H1境外收入前8全是国资:中信117.88亿、中金59.66亿、国泰海通54.42亿、华泰44.12亿、广发21.54亿、银河16.88亿、招商8.82亿、中信建投8.74亿,合计占可比券商境外收入绝大多数。
前五家(中信/中金/国泰海通/华泰/广发)2026H1境外收入合计约297.6亿,占16家可比券商境外总收入86.8%,集中度还在升。
港股IPO保荐几乎被国资头部包揽:2026H1中金28家、中信20家、国泰海通13家、华泰12家、中信建投和招商各7家,外资整体承销份额已降到约1/3。
年内亦有一些中小券商增资海外:东吴证券增资20亿港元、山西证券增资10亿港元、华安证券增资5亿港元、东北证券出资5亿港元在香港设立东证国际金融(东证首个境外展业平台)获批。
 境外收入+全球能力口径8强
1)中信证券——央企系,唯一半年破百亿
实控/属性:中信集团旗下,央企。2026H1境外收入117.88亿,同比+70.54%,占集团营收23.72%;中信证券国际按香港准则收入23.2亿美元、净利8.3亿美元,总资产914.26亿美元。
网络:约13个国家,香港中信里昂为核,东南亚、印度、日韩、欧美、澳、拉美全覆盖;中资离岸债承销中资第一、港股再融资靠前、亚太并购强(2026H1中资全球并购28单、228.75亿美元)。
增资:拟向中信金控定增H股募160亿元,全部投中信证券国际。
定位:全业务链全球投行,央属“一超”。
2)中金公司——汇金/国投央企系,国际化收入占比最高
属性:中央汇金/中投体系,央企。2026H1境外收入59.66亿,占集团总营收约1/3;中金国际上半年收入90.94亿、净利37.76亿,对集团净利贡献约46%。
网络:香港、纽约、新加坡、法兰克福、东京、越南、迪拜DIFC;跨境并购、港股IPO双强。2026H1港股IPO保荐28家、主承57.35亿美元、全球协调人37单均居前。
增资:向中金国际一次性增资42亿元等值。
定位:国资里“投行+跨境并购”标杆,机构端强于零售端。
3)国泰海通——上海国资主导+合并效应,增速最猛
属性:合并后由上海国资等持股主导,地方国资龙头。2026H1境外收入54.42亿,同比+121.27%;国泰海通金控上半年收入70.39亿港元、净利17.61亿港元、总资产4325亿港元。
网络:香港双平台(原国泰君安国际+海通国际)、新加坡、越南、印尼拟收购、全球期货/EFICC;2026H1港股IPO保荐13家。
增资:拟向国泰海通金控增资90亿元。
风险:海通国际历史风险仍在出清,2025年亏损、净资产为负,合并后利润质量要打折。
4)华泰证券——央企/江苏国资混合,科技型跨境
属性:江苏省国资等为重要股东,国有法人主导。2026H1境外收入44.12亿,同比+91.13%;华泰国际上半年收入72.97亿港元、净利30.9亿港元、总资产3570.7亿港元。
网络:香港、新加坡、美国、英国四中心,日本设子、印度/越南拿牌/合作,涨乐全球通做跨境零售;2026H1港股IPO保荐12家、全球协调人18单。
增资:计划通过H股可转债近200亿港元投境外附属。
定位:机构交易+衍生品+跨境财富科技化,重资本但轻于中信。
5)广发证券——广东国资背景,香港全牌照+资管补位
属性:广东国资参股、国有法人重要持股,地方国资系。2026H1境外收入21.54亿,同比+88.93%;广发控股香港上半年收入15.96亿、净利9.10亿。
网络:以香港为核心,新加坡/部分海外协同,入股惠理约20%补亚洲资管;2026H1境外股权融资11单、458.14亿港元,香港股权融资中资券商第5。
增资:计划通过H股配售+可转债超61亿港元全部投境外附属。
定位:财富/资管型出海,不拼全球重资本,但港股新股和中大盘项目稳。
6)中国银河——中央汇金系,东南亚区域垄断力最强
属性:中央汇金/中投体系,央企。2026H1境外收入16.88亿,同比+53.52%;银河国际2025年资产615亿、净利5.31亿。
网络:银河海外(原联昌相关)覆盖新马印尼泰、韩国、英国等;新加坡经纪、马来西亚经纪区域份额靠前,东南亚投行/并购并行。
定位:若按“东南亚穿透力”可进前4;按全球全业务链弱于中信/中金/华泰。
短板:欧美机构交易、复杂衍生品、大型跨境并购不如前几家。
7)招商证券——央企招商局系,南向零售+机构交易
属性:招商局集团旗下,央企。2026H1境外收入8.82亿,同比+84.92%;招证国际2025年资产531亿。
网络:香港招证国际为核心,南向通、跨境交易、托管/保证金、企业出海配套;2026H1港股IPO保荐7家。
增资:2025年公告拟向招证国际分次增资不超90亿港元,首期不超40亿港元投招商证券(香港)。
定位:服务招商系产业客户、南向零售和机构交易稳,全球网点浅。
8)中信建投——北京国资+中央股东混合,港股/固收精品
属性:北京国资(北京金控等)+中央股东混合,国有主导。2026H1境外收入8.74亿,同比+23.62%;中信建投国际上半年净利5.46亿。
网络:香港全牌照为基,迪拜办公室、中亚/“一带一路”触角,近日获迪拜国际金融中心(DIFC)牌照;2026H1港股IPO保荐7家、募资312.77亿港元(中资按募资额第4),境外债77单、1687.95亿港元。
增资:已完成向中信建投国际增资15亿港元,后续继续扩。
定位:IPO+固收+中东/中亚精品,绝对收入小但ROE高(上半年国际子年化ROE约19%口径)。
近日,中信建投国际正式获得迪拜国际金融中心(DIFC)牌照。
 国资垄断、民营边缘趋势分析
按“纯券商主体”前8全国资;若把银行系中银国际、建银国际、农银国际、招银国际算上,港股IPO/离岸债还有一批国资玩家,民营更边缘。
2026H1前5家境外收入CR5≈86.8%,再加银河/招商/建投,前8家基本把中资券商出海利润池占完;中小券商拿香港牌照做通道已不够,必须靠股东注资或区域差异化。
区域分工:中信/中金全球全业务,国泰海通香港+东南亚,华泰港新美英日+科技零售,广发香港+资管,银河东南亚,招商南向+产业,建投港股+固收+中东,中金额外吃跨境并购。
非国资对照:富途/老虎/长桥三家跨境机构受监管整改要求,目前均已全面暂停内地身份开户申请,业务重心转向香港、新加坡、美国等合规市场且业务规模持续扩容;东方财富境外收入也有上亿级别。
当国资成券商出海主角,民营投行在这一赛道生存并非普遍选择,而是少数机构的聚焦突围。
当内地渠道这条路被监管堵死,迫使富途/老虎/长桥等机构走国际化正路,反而做大了。但中资“最强出海券商”这个赛道短期不会被民营颠覆。
不过,未来券商出海最值得考量的不是谁收入高,而是谁的钱是自己的、谁的杠杆在境外。比如同样100亿境外收入,用3倍杠杆赚出来的,和用8倍杠杆撑起来的,风险结构是完全不同的。

发表评论
发表评论: