
 研报速递
2026留学经济产业研究报告节选
(附完整报告下载)
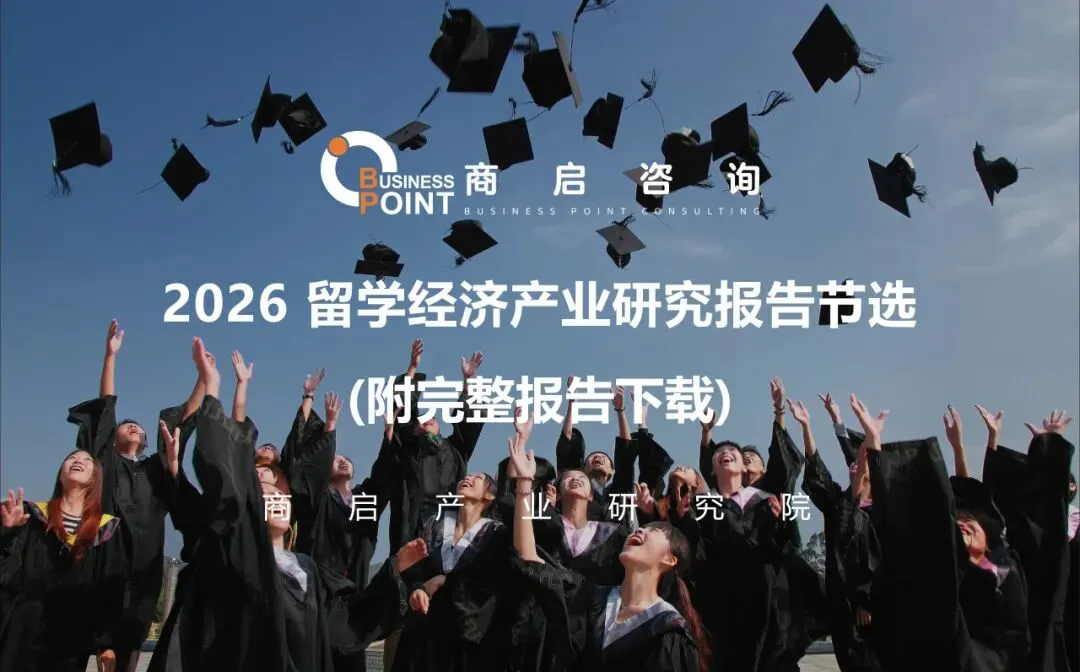
报告摘要:核心结论速览
国内留学市场温和修复、结构持续分化,2026 年留学申请人数预计达 60.2 万人,硕士申请成为增长主力。留学目的地呈现 "近洋崛起" 特征,中国香港、新加坡等亚太地区吸引力持续上升。行业竞争逻辑重塑,服务模式向录取质量、就业规划一体化的全周期服务转型,AI 持续赋能行业变革。与此同时,留学成本上涨、各国出入境政策多变带来诸多不确定性;行业集中度不断提升,小型工作室加速出清,市场洗牌持续深化。
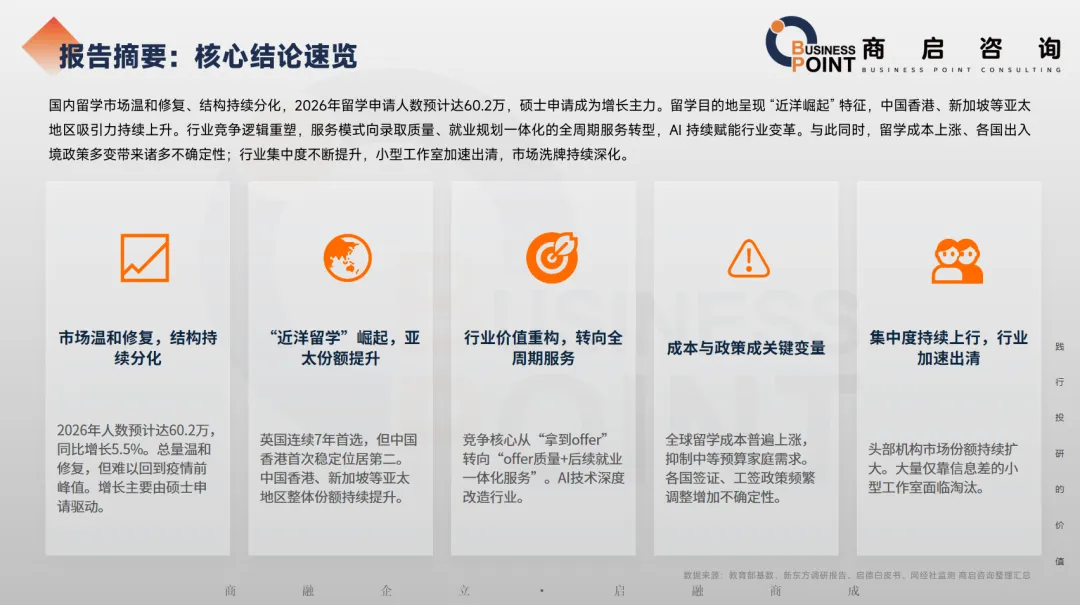
市场规模:全国出国留学人数历史与预测
总量温和修复
2026 年预计人数达 60.2 万人,同比增长 5.5%,市场稳步回暖。但受全球教育政策与经济环境影响,整体规模较 2019 年 70.35 万的峰值仍有差距,呈现温和修复、逐步回升的态势。
增长动力转换
市场增长驱动力发生结构性转变,硕士阶段申请成为主要增量来源,学术深造需求持续释放;低龄留学增速放缓,家庭更注重教育质量与长期规划的理性匹配。
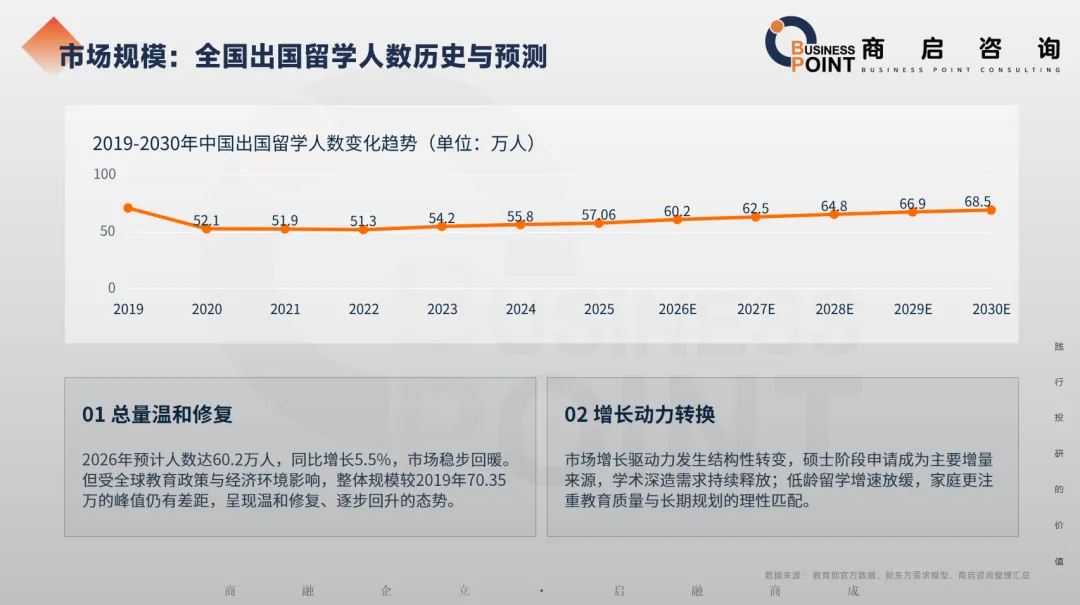
市场规模:留学产业整体市场规模测算
2026 年留学相关产业总规模预计 3700 亿元,海外学费、生活费等直接消费占据 80%;配套留学服务市场规模 960 亿元。细分赛道中语言培训、中介服务构成基本盘,合计占 70%;背景提升、境外落地服务依托个性化需求持续扩容,是行业差异化竞争的核心赛道,庞大的终端消费需求为整个行业提供稳定支撑。
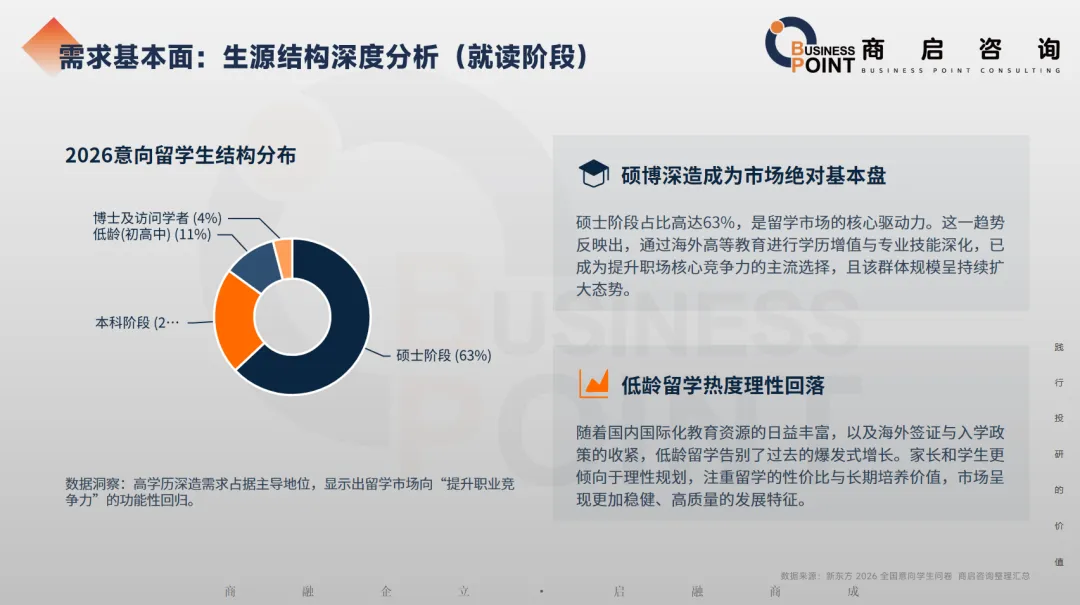
需求基本面:生源结构深度分析(就读阶段)
硕博深造成为市场绝对基本盘
硕士阶段占比高达 63%,是留学市场的核心驱动力。这一趋势反映出,通过海外高等教育进行学历增值与专业技能深化,已成为提升职场核心竞争力的主流选择,且该群体规模呈持续扩大态势。
低龄留学热度理性回落
随着国内国际化教育资源的日益丰富,以及海外签证与入学政策的收紧,低龄留学告别了过去的爆发式增长。家长和学生更倾向于理性规划,注重留学的性价比与长期培养价值,市场呈现更加稳健、高质量的发展特征。
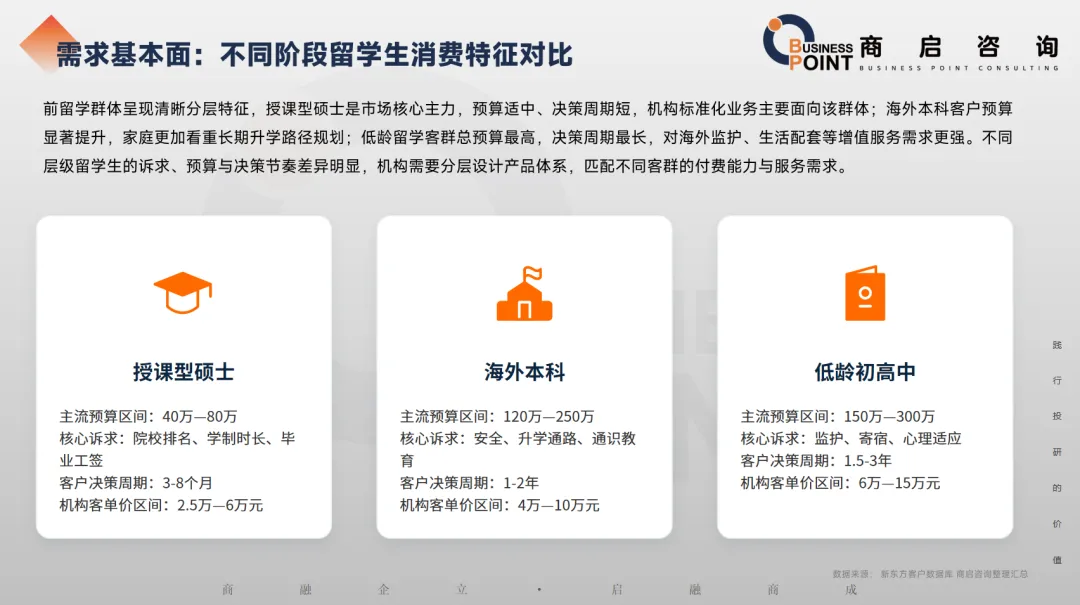
需求基本面:不同阶段留学生消费特征对比
准留学群体呈现清晰分层特征,授课型硕士是市场核心主力,预算适中、决策周期短,机构标准化业务主要面向该群体;海外本科客户预算显著提升,家庭更加看重长期升学路径规划;低龄留学客群总预算最高,决策周期最长,对海外监护、生活配套等增值服务需求更强。不同层级留学生的诉求、预算与决策节奏差异明显,机构需要分层设计产品体系,匹配不同客群的付费能力与服务需求。
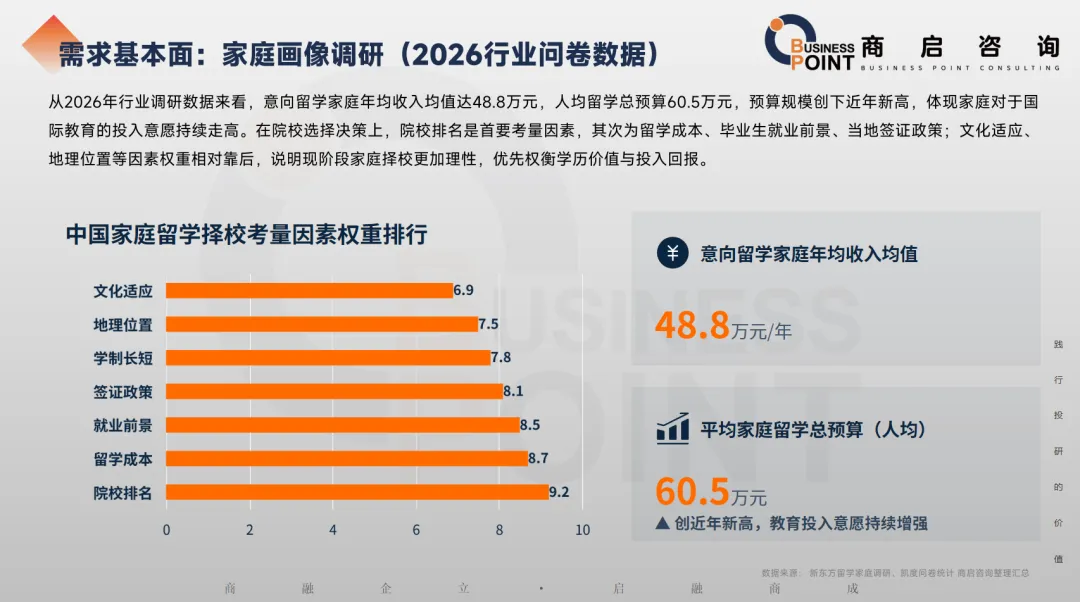
需求基本面:家庭画像调研(2026行业问卷数据)
从 2026 年行业调研数据来看,意向留学家庭年均收入均值达 48.8 万元,人均留学总预算 60.5 万元,预算规模创下近年新高,体现家庭对于国际教育的投入意愿持续走高。在院校选择决策上,院校排名是首要考量因素,其次为留学成本、毕业生就业前景、当地签证政策;文化适应、地理位置等因素权重相对靠后,说明现阶段家庭择校更加理性,优先权衡学历价值与投入回报。
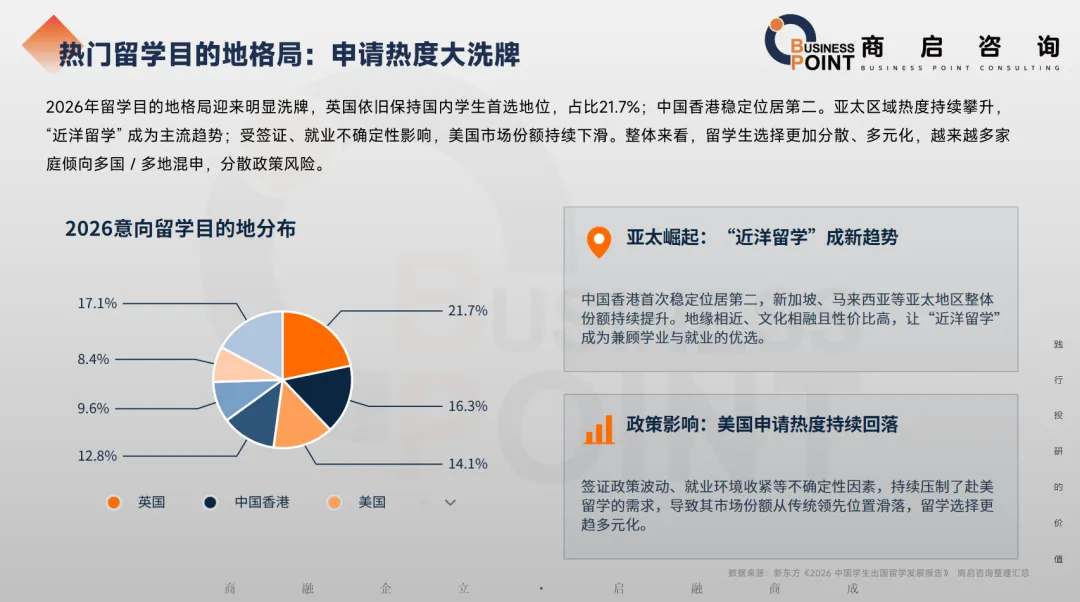
热门留学目的地格局:申请热度大洗牌
2026 年留学目的地格局迎来明显洗牌,英国依旧保持国内学生首选地位,占比 21.7%;中国香港稳定位居第二(16.3%)。亚太区域热度持续攀升,"近洋留学" 成为主流趋势;受签证、就业不确定性影响,美国市场份额持续下滑。整体来看,留学生选择更加分散、多元化,越来越多家庭倾向多国 / 多地混申,分散政策风险。
留学经济的市场规模预测
商启咨询预计,2033 年中国留学经济整体规模将达到 5683.7 亿元。2023~2033 年,中国留学经济整体规模将呈现 "温和修复、稳健增长、增速趋缓" 的核心特征。
2023~2026 年进入需求释放的修复期,同比增速维持在 5%~8.5% 区间,核心驱动来自疫情后跨境流动常态化、硕博留学需求持续扩容,以及亚太近洋留学赛道的快速崛起。2027~2033 年,行业将进入成熟增长阶段,整体规模年均增速逐步回落至 6% 左右,增长核心从 "人数扩张" 转向 "客单价提升",一方面海外院校学费、全球通胀带动人均留学成本持续上行,另一方面高端背景提升、留学 + 就业一体化服务等增值赛道占比提升,推动服务市场规模持续扩容。
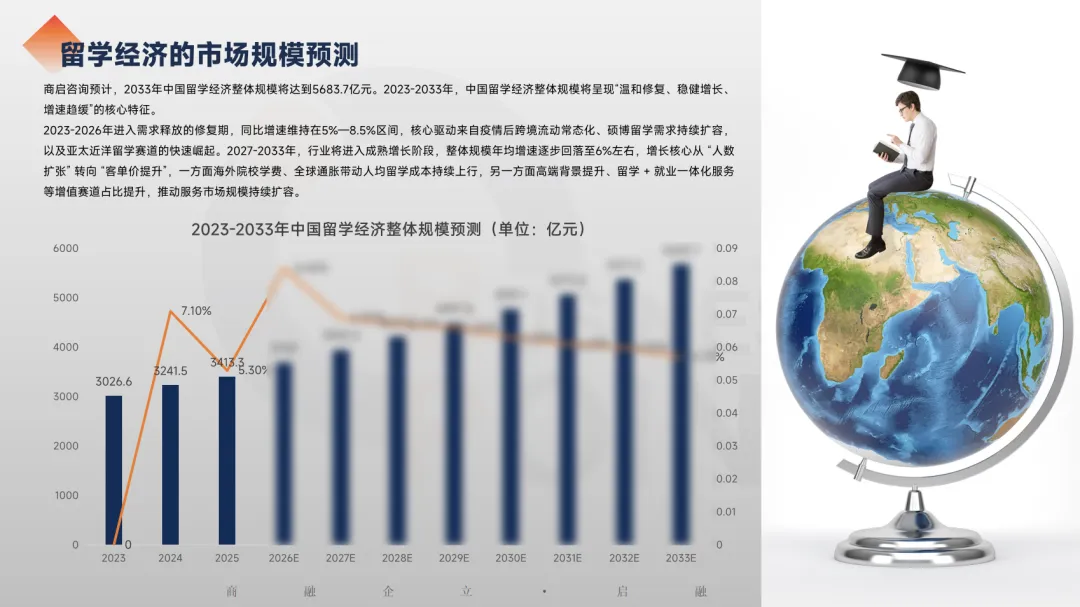
热门留学目的地:中国香港
作为亚太地区的教育与金融枢纽,中国香港凭借中西融合的教学体系、含金量高且认可度广的学历,以及紧邻内地的地理优势,持续成为留学热门地。2026 年多项利好政策落地,进一步提升了其吸引力,申请热度有望持续攀升。
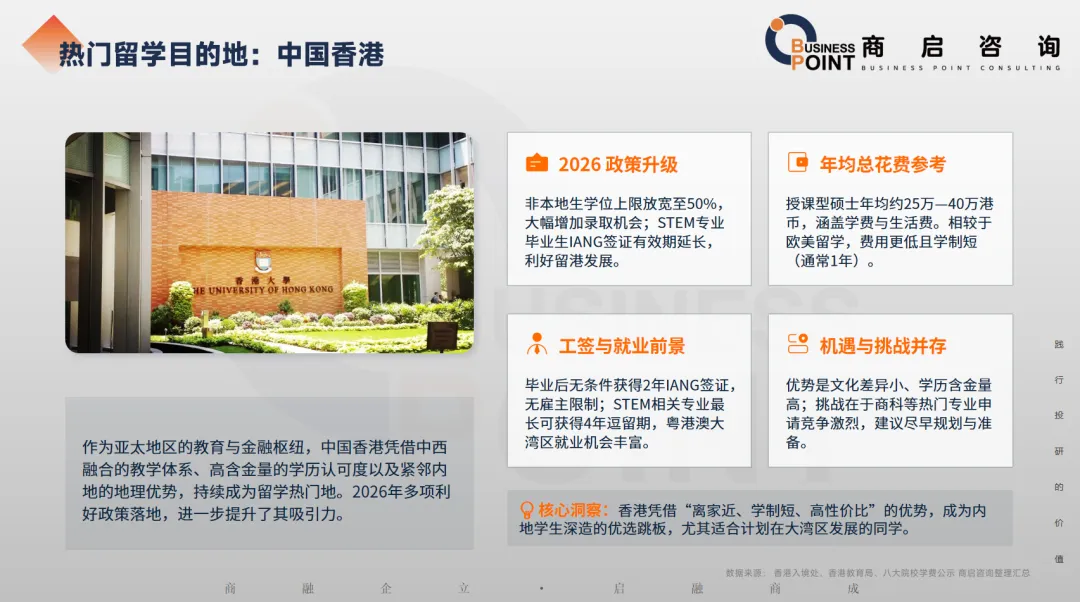
热门留学目的地:美国
美国拥有全球数量最多的顶尖高校,在科研创新、学术资源与师资力量上均处于世界领先地位,是追求高质量教育与学术突破的首选地之一。
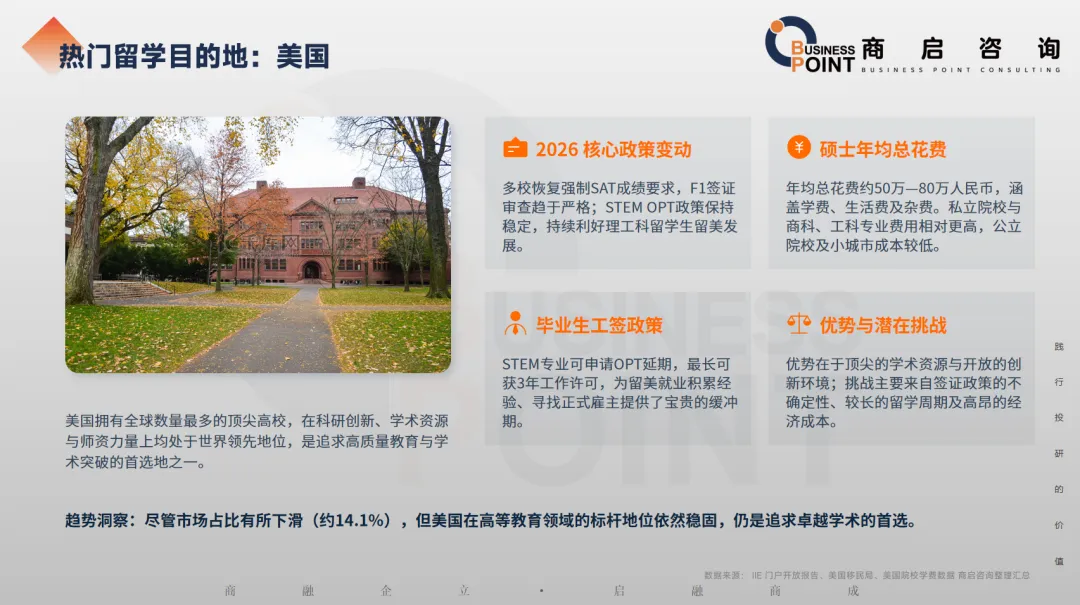
热门留学目的地:加拿大 (占比9.6%)
加拿大以其一流的教育质量、安全稳定的社会环境和多元包容的文化氛围著称,是全球公认的宜居与深造首选地之一。
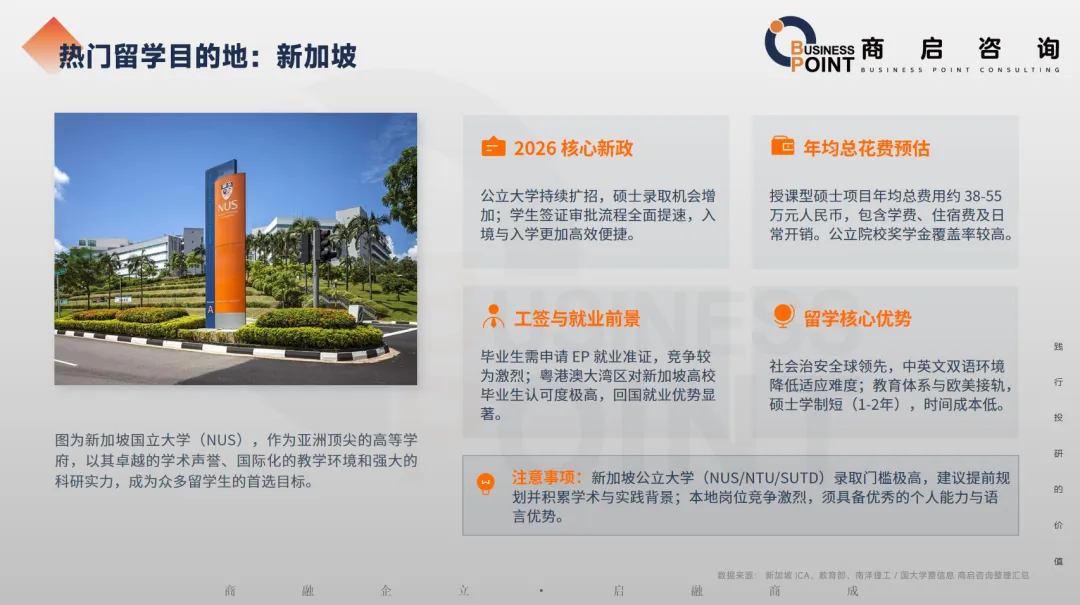
热门留学目的地:新加坡
新加坡国立大学(NUS)作为亚洲顶尖的高等学府,凭借其卓越的学术声誉、国际化的教学环境和强大的科研实力,成为众多留学生的首选目标。
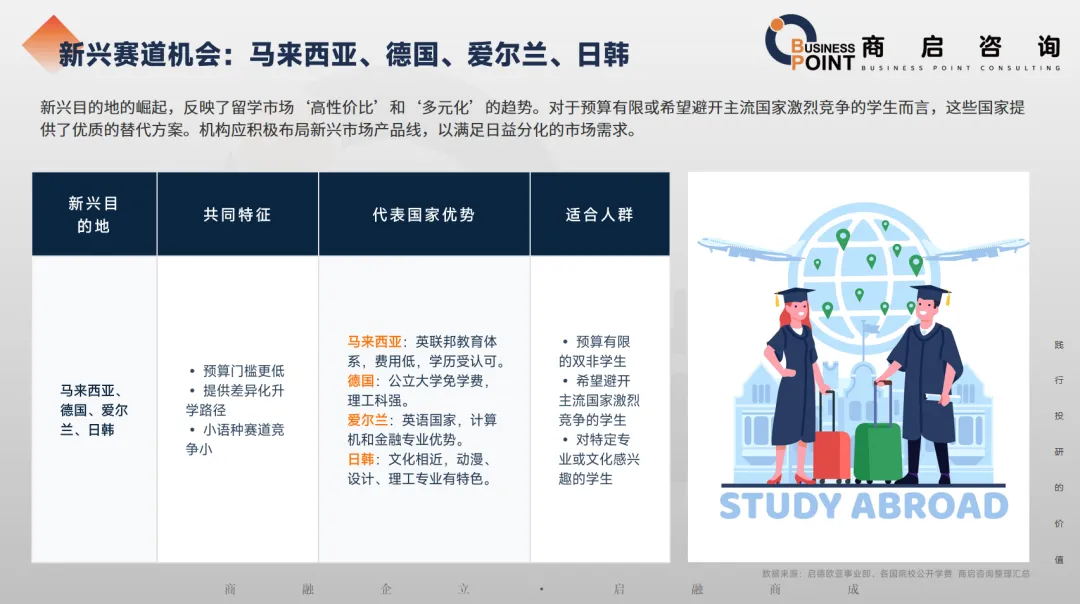
新兴赛道机会:马来西亚、德国、爱尔兰、日韩
新兴目的地的崛起,反映了留学市场 "高性价比" 和 "多元化" 的趋势。对于预算有限或希望避开主流国家激烈竞争的学生而言,这些国家提供了优质的替代方案。机构应积极布局新兴市场产品线,以满足日益分化的市场需求。
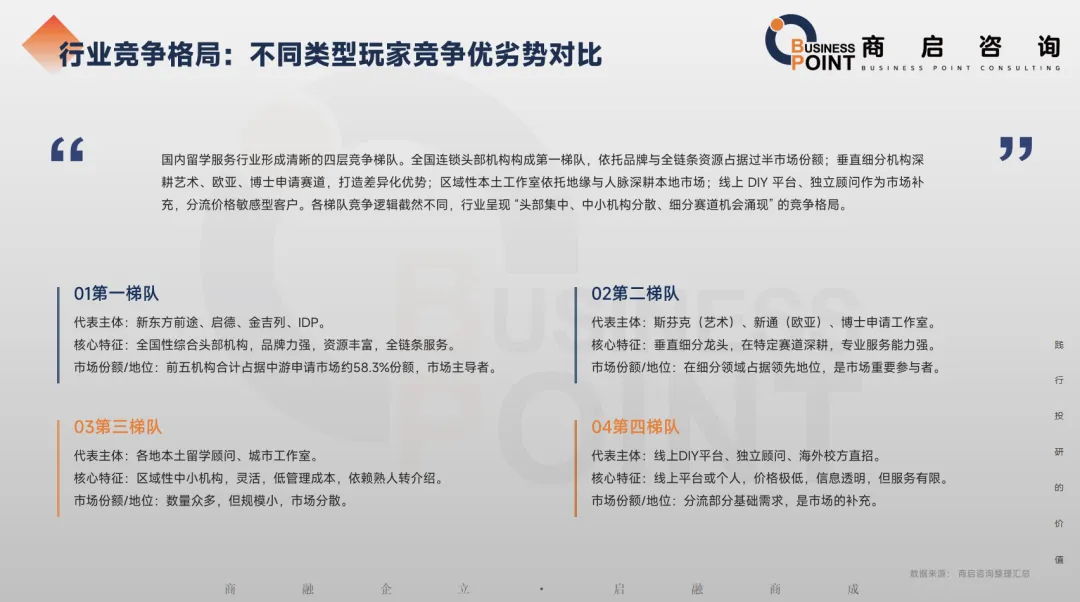
行业竞争格局:不同类型玩家竞争优劣势对比
国内留学服务行业形成清晰的四层竞争梯队。全国连锁头部机构构成第一梯队,依托品牌与全链条资源占据过半市场份额;垂直细分机构深耕艺术、欧亚、博士申请赛道,打造差异化优势;区域性本土工作室依托地缘与人脉深耕本地市场;线上 DIY 平台、独立顾问作为市场补充,分流价格敏感型客户。各梯队竞争逻辑截然不同,行业呈现 "头部集中、中小机构分散、细分赛道机会涌现" 的竞争格局。
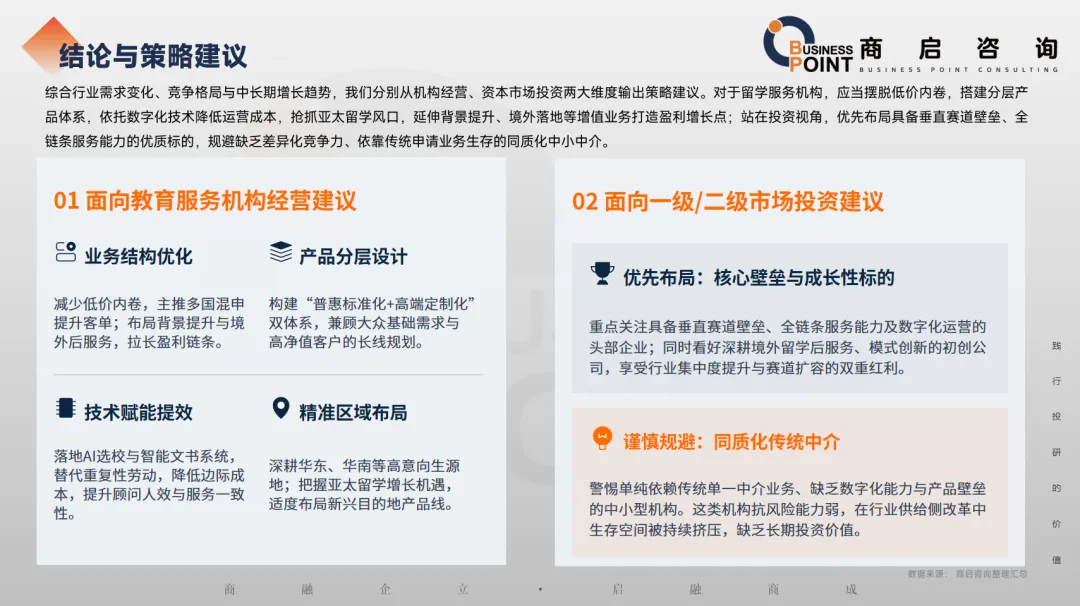
结论与策略建议
综合行业需求变化、竞争格局与中长期增长趋势,我们分别从机构经营、资本市场投资两大维度输出策略建议。对于留学服务机构,应当摆脱低价内卷,搭建分层产品体系,依托数字化技术降低运营成本,抢抓亚太留学风口,延伸背景提升、境外落地等增值业务,打造盈利增长点;站在投资视角,优先布局具备垂直赛道壁垒、全链条服务能力的优质标的,规避缺乏差异化竞争力、依靠传统申请业务生存的同质化中小中介。
Q&A
Q1:2026 年留学人数多少?
A:预计 60.2 万人(+5.5%),温和修复,增量主要靠硕士申请。
Q2:市场规模多大?
A:总盘子约 3700 亿元,其中海外直接消费占 80%,留学服务市场约 960 亿元。
Q3:产业链利润在哪?
A:上游背景提升毛利最高(45%~60%),中游传统中介利润被压缩(25%~40%),下游的留学后服务是新增量。
Q4:目的地格局怎么变?
A:英国第一(21.7%),中国香港第二(16.3%),美国下滑至约 14.1%,亚太 "近洋留学" 崛起。
Q5:谁是消费主力?
A:硕士占 63%,家庭年均收入 48.8 万,人均预算 60.5 万,择校最看重排名。
Q6:行业怎么走?
A:头部集中度提升,小工作室出清;竞争转向 "录取 + 就业" 全周期服务,AI 赋能降本。
END
商启1000+行业研究报告 为投融资赋能
关于我们
商启产业研究院,联合国内各大智库单位发起建立“行业研究数据库”,分析行业的总体运行态势,对产业政策动向及时进行深入的研究与探讨,剖析行业发展中面临的风险或投资机会,为有关政府、企业和投资机构提供决策参考。
电话联系:0755-23617325
业务联系:185 6575 9885
网址:www.businesspoint.com.cn
地址:深圳市福田区福中三路 1006 号 诺德金融中心 7E-1 号
关注商启产业研究院了解更多报告!

联系我们
做商业计划书、定制行研
电话联系
18565759885

更多关注
关注“商启商业计划书”公众号
了解更多撰写商业计划书的知识与技巧
关注“商启IPO研究院”公众号
了解更多新股IPO实时资讯

免责声明
“商启咨询” 发布的所有原创文章,均由商启合规咨询团队成员个人创作,“商启咨询” 不对任何方因使用相关文章而直接或间接导致的任何损失或损害承担责任。建议读者就有关内容作出行动前咨询合规咨询服务团队更具针对性的专业意见。
BUSINESS POINT CONSULTING
公众号|商启研究院
长按观看
免责声明:本文信息、数据均来源于公开资料,本公司对这些信息或表达的意见并不构成投资建议,内容观点不代表本公司立场,请仅学习参考,我们尊重作者的成果,如有侵权,请联系我们及时删除。

发表评论
发表评论: