
 研报速递
三次挂牌仍零报名,申港证券9846万股股权“打折”变卖
起拍价合计1.11亿元,较一拍降约5%;报名需冻结全款,至今无人出手
许昌市魏都区人民法院正在淘宝司法拍卖平台变卖申港证券三笔股权,合计9846.15万股,变卖价合计约1.11亿元。截至10月6日,三笔标的均显示0人报名。此时距离变卖开始已过去3天,距离12月2日结束还有56天。
这三笔股权分别对应三个执行案号。其中,1384.6154万股变卖价1563.757万元,评估价1646.06万元;另外两笔各4230.7693万股,每笔变卖价4778.1485万元,评估价5029.63万元。三笔合计评估价约1.17亿元,变卖价较一拍起拍价整体下调约5%。折算下来,变卖阶段单股价格约1.13元。
这不是这批股权第一次遇冷。一拍在7月1日至7月2日进行,三笔合计起拍价约1.17亿元,0人报名,合计围观近2000次。二拍在8月9日至8月10日进行,起拍价降至约1.11亿元,仍然是0人报名,合计围观约1000次。如今进入变卖阶段,价格与二拍持平,围观热度进一步下降,报名人数依旧为零。
价格看起来不算贵。今年1月,瑞达期货公告拟以5.89亿元受让申港证券5.15亿股,占申港证券总股本的11.94%,折合单股约1.14元。本次变卖单股约1.13元,甚至略低于瑞达期货的收购成本。但便宜不等于好卖。
问题出在股权本身。这批股权占申港证券总股本仅约2.28%,属于典型的小比例财务投资。竞得后既进不了董事会,也影响不了公司治理,退出路径主要依赖申港证券未来上市或者找到下一个接盘方。而申港证券的IPO辅导已经持续多年,至今没有实质性进展。对于财务投资者来说,买进去容易,退出来难。
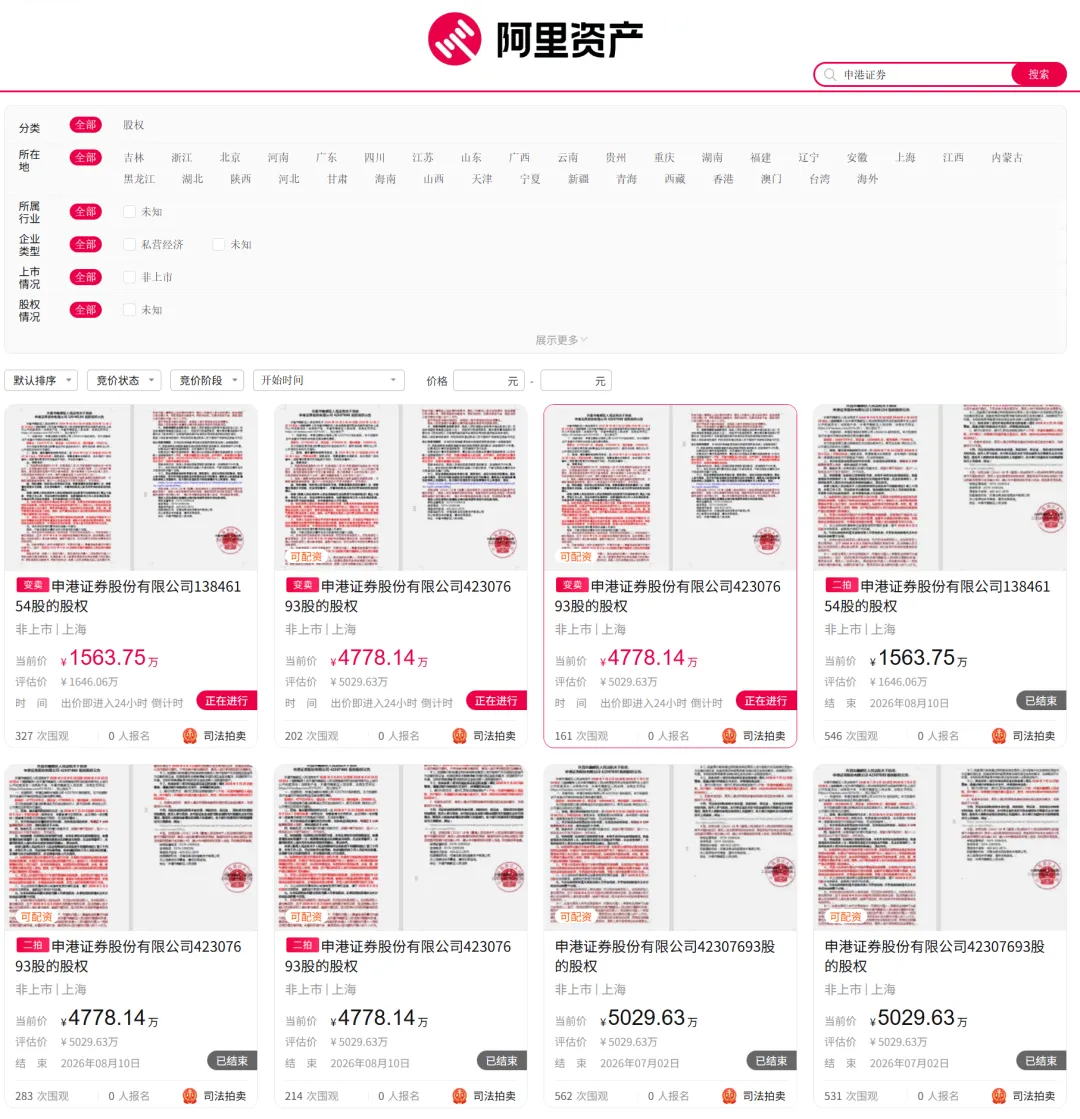
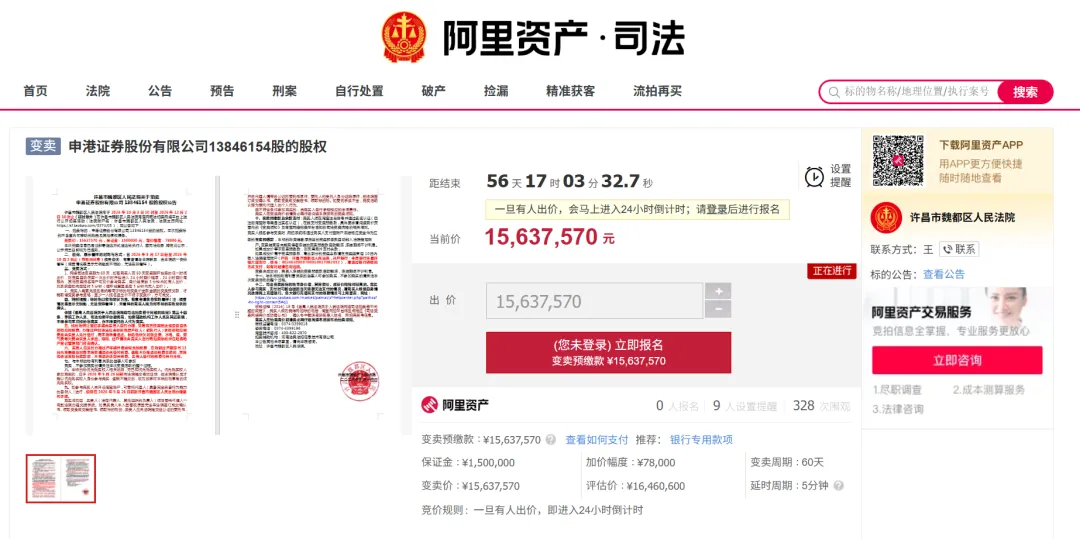
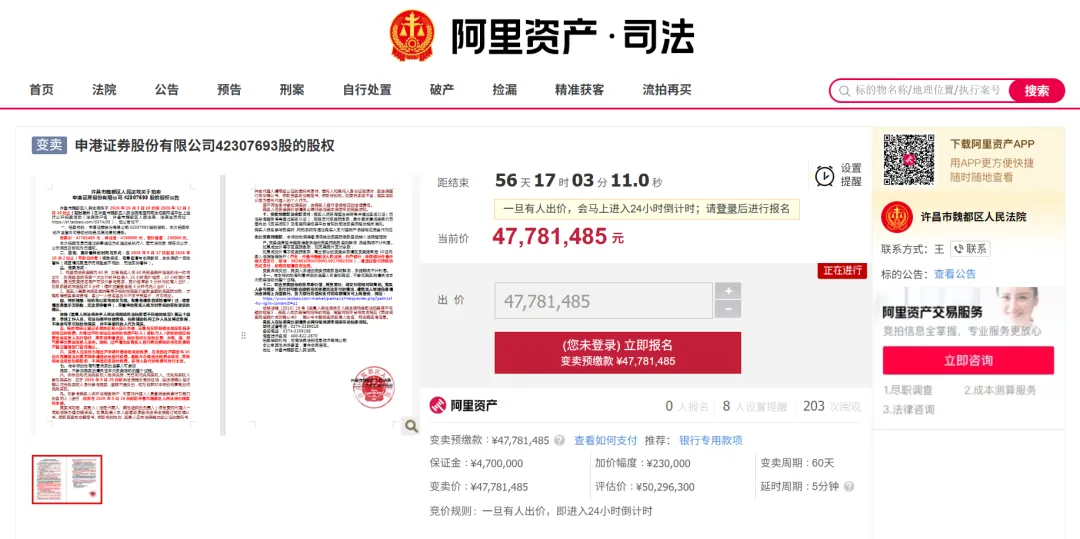
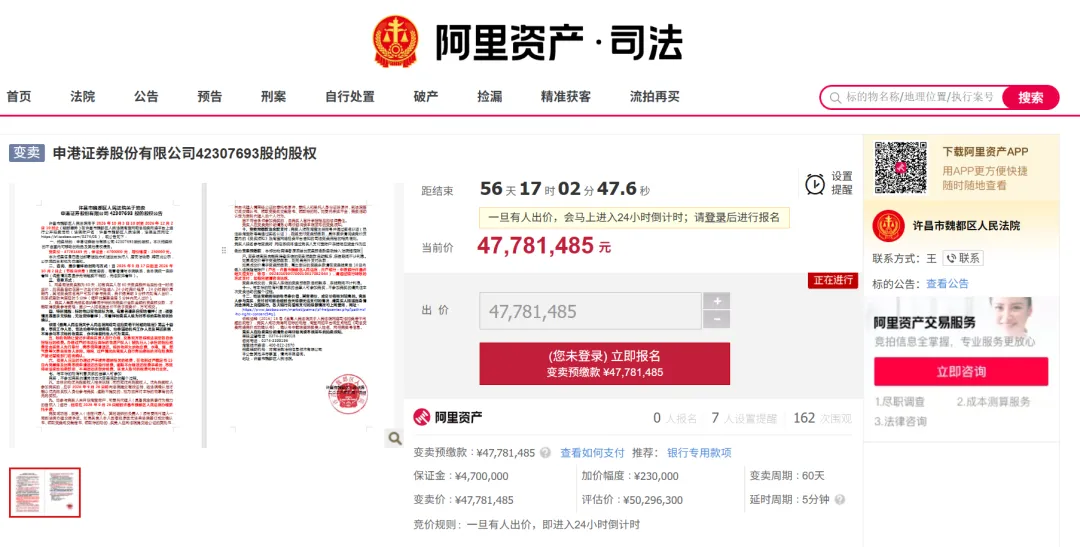
聊司法拍卖,最有意思的往往不是那些抢破头的资产,而是那些无人问津的。今天要说的这批申港证券近一亿股股权,就是后者——它已经连续两次流拍,目前正以变卖方式进入第三轮处置,变卖周期长达60天。
而且这还只是这家券商近期股权变局的一个切面。如果你把时间线拉长,会发现一场关于申港证券股权的价值重估,正在以两种截然不同的方式同时上演。
两种定价,天壤之别
先说正在进行的这场三拍。这批股权来自申港证券第十大股东上海煌富贸易有限公司,合计9846.15万股,占公司总股本的约2.28%。三拍起拍价基本延续了二拍的折扣水平:两笔各4230.77万股的标的,每笔起拍价4778.15万元;另一笔1384.62万股的标的,起拍价1563.76万元。三笔合计约1.11亿元。
对比一下首拍时的定价,就能看出现场温度的变化。首拍(即一拍)的三笔起拍价分别是5029.63万元、5029.63万元和1646.06万元,合计约1.17亿元。二拍时整体下调了约5%,到了三拍,仍然维持在这个打了折的水平上。换句话说,三拍基本上是把二拍的价格又原封不动地搬了上来。
但市场的反应很冷淡。首拍0人报名,二拍同样是0人报名,仅有的区别是围观人次从首拍的合计约1900次,到了二拍涨到约1000次左右——大家只是在看热闹,没人真正下场。
便宜吗?拿另一笔交易算笔账
要判断这批股权到底便不便宜,有一个现成的参照物:瑞达期货收购申港证券股权的交易。
2026年1月,瑞达期货宣布拟以自有资金5.89亿元,受让申港证券合计5.15亿股股份,占总股本的11.94%。把这笔交易折算成单股价格,大约是1.14元/股。再来看上海煌富这批股权在首拍时的定价:合计约1.17亿元对应9846.15万股,单股起拍价约1.19元。
两个价格非常接近。瑞达期货的收购是双方协商的结果,而且收购方是一家上市公司,经过了董事会审议和公告披露,属于市场化定价。那笔交易的价格锚定在1.14元左右,说明市场对申港证券股权的公允估值大概就在这个区间。
那么问题来了:既然公允价格约1.14元,起拍价约1.19元,溢价空间几乎为零。对于一个流动性极差、还需要走监管审批流程的非上市券商股权来说,没有任何折价,买家为什么要来?
真正的症结:价格之外的三重障碍
价格只是表面。买家不出手,更深层的原因有三个。
第一,这是一笔纯财务投资,没有话语权。 这批股权占申港证券总股本仅2.28%,竞得后既进不了董事会,也改变不了公司治理结构。申港证券方面对此的表态也很清楚:涉及的三笔拍卖合计占公司总股份的比例仅为2.28%,对公司整体股权结构影响较小。对于财务投资者来说,买这类股权唯一的退出路径就是等公司IPO或者找到下一个接盘方——但申港证券的IPO辅导已经持续了超过四年,至今没有实质性进展。进去容易出来难。
第二,监管审批的不确定性让资金却步。 根据《证券公司股权管理规定》,证券公司变更持有5%以上股权的股东,应当依法报中国证监会核准。虽然单笔拍卖的股权比例不到5%,但多笔股权如果被同一主体竞得,就可能触发审批。而从拍卖成交到最终完成股权交割,中间的资质审核、监管核准环节可能耗时数月。对于讲究资金效率的买家而言,这种“钱交了、股不一定能到手”的风险,本身就是一种隐性成本。
第三,中小券商股权的估值逻辑正在被重写。 这不仅仅是申港证券一家的问题。2026年以来,国新证券、东海证券、大通证券等多家中小券商的股权相继登上法拍台,结果出奇一致——要么流拍,要么底价成交。南开大学金融发展研究院院长田利辉的判断很有代表性:过去券商牌照本身具备稀缺溢价,但如今中小券商同质化严重,传统经纪业务受头部挤压,ROE长期低于行业均值,买方理性规避“伪资产”。
但申港证券本身,并没有那么差
如果把视线从拍卖台移开,去看申港证券的基本面,会发现一个有点拧巴的事实:这家公司的经营状况其实相当不错。
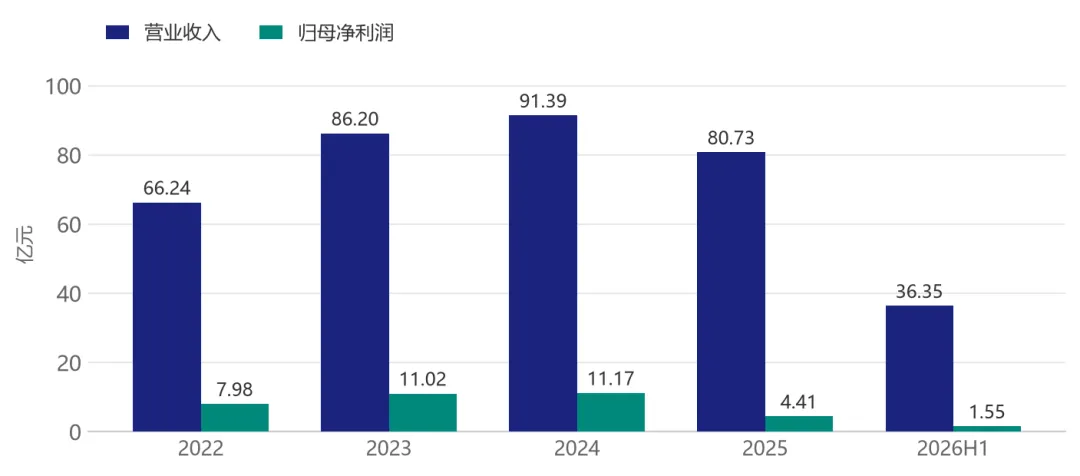
2025年全年,申港证券实现营业收入20.15亿元,同比增长约5%;净利润4.21亿元,同比增长约13.6%。净资产收益率连续六年保持在6%以上,并创下近五年最高水平。债券承销业务创历史新高,全年承销债券164只、规模519.66亿元,公司债承销规模位居行业第24名,较上年提升3位。资管业务管理总规模达到365.48亿元,同比增长28.53%。财富管理客户数净增3.54万户,托管资产规模同比增长29%。
在13家外资券商中,申港证券无论是资产规模还是收入盈利都已位居前列。董事长邵亚良的判断也很清醒:“单纯依靠牌照红利的时代已经终结,唯有锻造过硬的专业能力,才能在服务国家战略中找准定位”。
一家连续四年营收净利润双增长、ROE稳定在6%以上的券商,股权在法拍市场无人问津——这说明问题不出在公司的经营上,而出在股权的“可交易性”上。
真正的价值,可能在别人手里
这里有一个值得注意的对比。同样是在2026年,瑞达期货收购申港证券11.94%股权的事项,已经在推进监管审批流程。证监会已经出具了反馈意见,要求补充保证金付款凭证和董事会议案文本等材料。
瑞达期货买的是11.94%的股权,是有望进入前三大股东的“战略级”仓位。而上海煌富这批2.28%的股权,是纯粹的财务投资仓位。两者的价格接近,但战略价值和话语权天差地别。 对于瑞达期货来说,花5.89亿拿到申港证券第二大股东的位置,看中的是衍生品投行与券商牌照的协同效应。对于潜在的法拍买家来说,花1亿多买一个连董事会都进不去的少数股权,图什么?
这或许才是这批股权流拍的真正含义:在中小券商股权价值分化的时代,处于“中间地带”的财务投资型股权,正成为最尴尬的存在。 战略投资者看不上这点比例,财务投资者算不过账来——流动性折价、监管成本、IPO退出周期,每一项都在吞噬这笔投资的理论回报。
接下来会发生什么?
按照变卖规则,60天变卖期内,只要有人出价并达到变卖价,就会自动进入24小时竞价程序。如果60天内无人出价,变卖结束。
从商业逻辑来看,除非价格进一步下调到明显低于瑞达期货收购价的水平,否则流拍的概率仍然很大。但这里有一个变量值得关注:如果最终有人以变卖价拿下这批股权,折算单股价格约1.13元,反而略低于瑞达期货的1.14元。 对于真正看好申港证券长期价值、且愿意接受流动性锁定的买家来说,这或许是一个以低于战略投资者成本价买入的机会——前提是,你相信申港证券能在未来几年内完成IPO,或者找到愿意以更高价格接手的下一任买家。
说到底,这笔股权流拍的核心矛盾,是一个经营基本面在改善的资产,遇上了一套无法为“非流动性少数股权”正确定价的市场机制。价格看起来不贵,但买进来之后发现:既没有话语权,又没有退出通道,还要面对漫长的监管审批——这才是买家集体沉默的真正原因。
三拍的大幕已经拉开。是继续无人问津,还是在某个时刻突然有人出手,接下来的60天会给出答案。但无论结果如何,这笔股权所折射出的中小券商股权定价困境,短期内不会消失。



发表评论
发表评论: