
 研报速递
每日公司研报 · 2026-10-07
中控技术:利润降56%,研发强度却升到13.1%
688777.SH | 工业自动化 — 集散控制系统(DCS) · 工业AI | 上交所科创板
中控技术2026 年上半年营收同比降 5.10%、归母净利润降 56.20%、扣非降 64.47%;同期研发费用却逆势增 13.60%,研发费用率升到 13.12% 的近年高位。把镜头拉长更明显:综合毛利率从 2022 年的 35.68% 一路降到 31.67%,研发费用率却从 10.45% 一路升到 13.12%。本文按「它是谁、团队、怎么赚钱、基本盘、未来、风险」六段,拆一遍这家 DCS 国内市占率连续十五年第一的公司。
36.35亿元 2026H1营业收入 | 1.55亿元 2026H1归母净利 | 13.12% 2026H1研发费率 | 45.1% DCS国内市占率 |
口径为公司 2026 年半年度报告(2026-08-29 披露),财务数据截至 2026-06-30;DCS 国内市占率引自公司 2025 年年度报告(2026-04-21 披露)援引的睿工业统计;研发费率为研发费用÷营业收入(测算约值);取数日 2026-10-07。
01 它是谁:DCS 十五年第一的流程工业自动化龙头
中控技术股份有限公司(品牌 SUPCON),1999 年 12 月在杭州成立,前身可追溯到上世纪 90 年代浙江大学工业自动化研究团队;2020 年 11 月 24 日登陆上交所科创板。公司为石化、化工、电力、冶金、建材、造纸、制药等流程工业企业提供以控制系统为核心的自动化、数字化、智能化产品与解决方案,产品线覆盖集散控制系统(DCS)、安全仪表系统(SIS)、仪器仪表、工业软件、运维服务和 S2B 线上平台,申万行业归类为机械设备—自动化设备。
行业位置有第三方数据背书。据公司 2025 年年度报告援引睿工业统计,其 DCS 以 45.1% 的国内市场占有率连续十五年位居第一,其中化工、石化板块市占率分别升至 68.5% 和 59.4%,较上年提升 5.9 和 3.2 个百分点,化工、石化、冶金、造纸、建材五大行业的 DCS 市占率均居首位;援引中国工控网统计,SIS 国内市占率 31.4%,连续四年第一。截至 2025 年末,公司累计部署控制系统 10 万余套、I/O 点数 1 亿个,服务流程工业客户约 3.9 万家。
一句话看:它是流程工业控制系统的绝对龙头,客户与装机基数是最深的护城河。所以要看这份底盘能不能从「卖系统」转成「卖软件与智能服务」。
02 创始人与管理团队:浙大系创始人与国际大厂出身的董事长
公司实际控制人为创始人褚健。他 1963 年 4 月生,本科至博士均就读于浙江大学化学工程系自动化专业(1986—1989 年作为中日联合培养博士生留学日本京都大学),1989 年获浙江大学工学博士学位;1989 年至 2017 年在浙大任教,历任工业控制技术国家重点实验室主任、先进控制研究所所长,2005 年至 2013 年任浙江大学副校长,2019 年受聘上海交通大学首席研究员。他是中控技术的创始人,曾任中控有限董事长,现任公司战略顾问;第三方数据平台按公司披露股东数据汇总,其直接与间接合计持股约 18.76%(2026 年一季度末口径)。
日常经营由崔山(CUI SHAN)主持。他 1971 年 5 月出生,新加坡国籍,1998 年毕业于新加坡国立大学化工自动化专业,先在霍尼韦尔任高级过程控制工程师,后在横河电机体系工作十余年并升至横河电机(中国)执行副总裁,2018 年 12 月加入公司任董事、执行总裁,2021 年 1 月起任董事长兼总裁——一位从国际同行处走出来的掌舵人,与公司现阶段的全球化、AI 化方向直接对应。技术底子则来自浙大系团队:截至 2025 年末公司研发人员 2011 人、占员工总数 37.77%,累计拥有专利 853 项(发明专利 711 项),主持制定国际标准 10 项。
上表只列上文未展开的董事会与高管成员;公司独立董事、监事与核心技术人员名单以定期报告披露为准。信息取自公司定期报告与公开投资者关系资料,取数日 2026-10-07。
一句话看:这是「浙大技术基因+国际大厂经理人」的组合,创始人在幕后定方向、职业经理人在一线做经营。所以要看管理层更替后的战略连续性,而不是只看创始人的名字。
03 靠什么赚钱:控制系统是底盘,软件与服务在提速
公司的钱主要来自五块:工业自动化及智能制造解决方案、仪器仪表、工业软件、运维服务和 S2B 线上平台。2025 年按下游行业拆分,化工贡献 27.80 亿元、占 34.44%,石化 16.50 亿元、占 20.43%,油气 8.25 亿元、占 10.22%——收入的六成以上压在化工和石化两个强周期行业上;同期出口销售收入 6.45 亿元(年报分地区口径),海外目前是增量方向而非基本盘。
先看收入与归母净利的整体走向
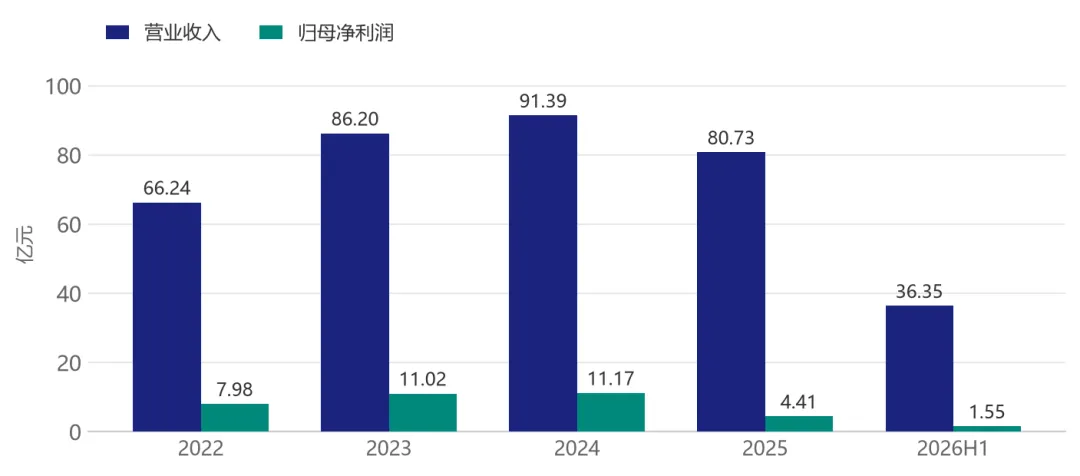
图1:营业收入与归母净利润趋势(2022—2025 为完整年度、2026 为半年度,口径不同不可加总);来源:公司 2022—2025 年年度报告、2026 年半年度报告(半年报披露日 2026-08-29);取数日 2026-10-07。
最新一期最大的变化在结构:2026 年上半年,占比过半的解决方案业务收入 20.01 亿元、同比下降 10.58%,仪器仪表收入 4.57 亿元、下降 32.39%;而工业软件收入 4.75 亿元、同比增长 62.73%,运维服务收入 2.72 亿元、增长 60.04%,两者合计已占收入的 20.54%(见图 2)——传统硬件与工程在收缩,软件与服务的份量在往上顶。
再看 2026 年上半年这笔收入在产品上怎么分
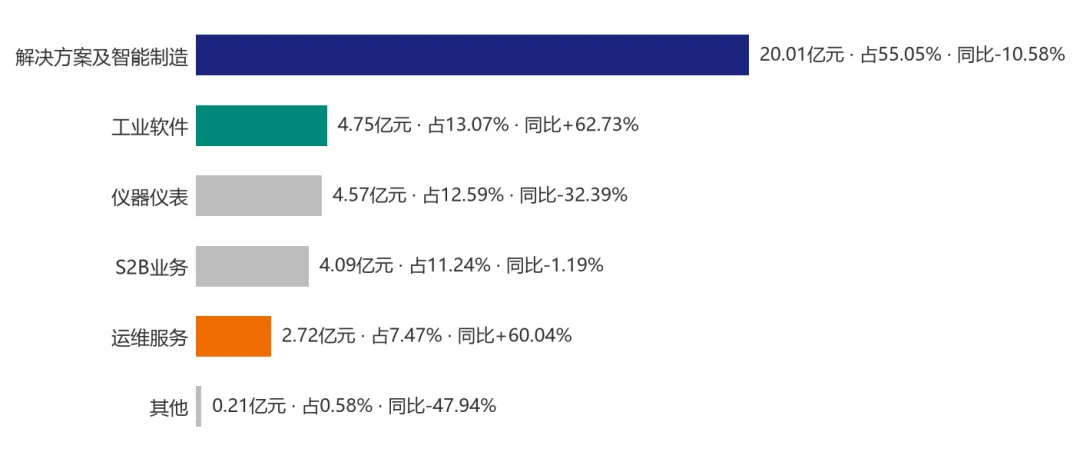
图2:2026 年上半年分产品收入结构(占比为占营业收入比重,同比为各业务收入增速);来源:公司 2026 年半年度报告(披露日 2026-08-29);取数日 2026-10-07。
一句话看:控制系统是基本盘,工业软件与运维服务是增速来源,但前者体量还小、后者吃下游景气。所以要看软件与服务收入的占比能否持续爬坡,而不是只看总收入。
04 基本盘如何:收入回落一年半,利润被费用与减值夹住
收入的坡从 2024 年开始变平:2022—2024 年营业收入从 66.24 亿元增至 91.39 亿元(序列见图 1),2025 年回落 11.66%,2026 年上半年再降 5.10%(其中二季度降 4.24%、降幅较一季度收窄,按公司披露的分季度数据测算)。利润的坡完全不同:归母净利润在 2023 年见顶后连续两年回落,2025 年降 60.48%,2026 年上半年再降 56.20%;扣非口径回落更陡,2025 年降 68.12%、2026 年上半年降 64.47%(对比见图 3)——两条线指向同一件事:公司在收缩期仍然把投入往前推。
先把归母、扣非两个口径拉开看
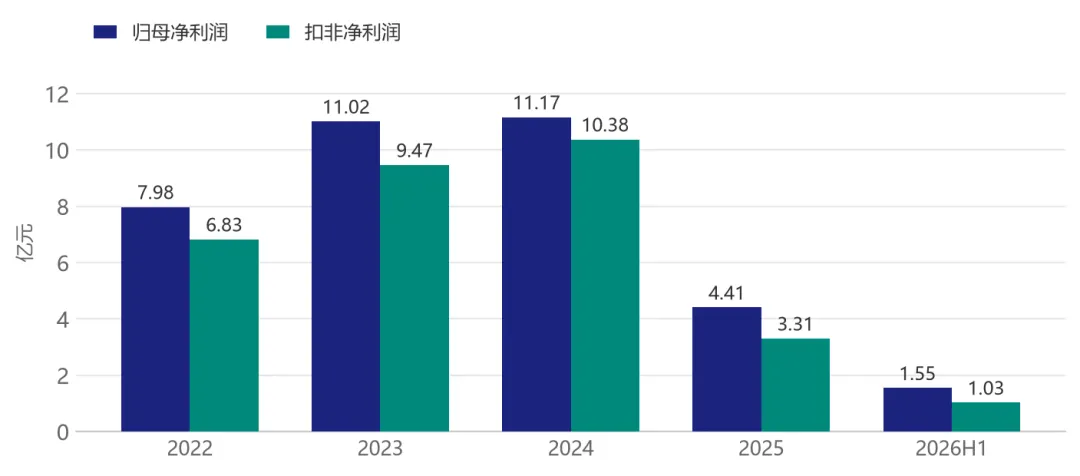
图3:归母净利润与扣非净利润对比(2026 为半年度,与年度口径不可直接比较);来源:公司 2022—2025 年年度报告、2026 年半年度报告;取数日 2026-10-07。
下面这张表把五个报告期一次摊开。
口径为合并报表;营收同比为各期披露值,2026 年半年报同比为半年度口径,与年度不可直接比较;扣非为归属于上市公司股东的扣除非经常性损益的净利润;毛利率为定期报告披露口径(营业毛利÷营业收入,测算约值);历史期数据以最新披露(含追溯调整后)值为准。取数日 2026-10-07。
利润的落差有三层来源。第一层是收入:下游流程工业客户资本开支整体承压,2025 年解决方案业务收入同比下降 19.77%。第二层是减值:2025 年信用减值损失 1.82 亿元、资产减值损失 0.52 亿元,两项合计约相当于当年归母净利润的 53%(测算);应收账款周转天数从 2024 年的 114 天拉长到 2025 年的 160 天。第三层是投入:2026 年上半年研发费用同比增长 13.60% 至 4.77 亿元,销售费用、管理费用分别增长 19.12% 和 15.20%,而同期收入是下降的——费用刚性直接压薄利润率,毛利率与研发强度两条线的走向见图 4。
最后看毛利率与研发强度这两条线怎么走
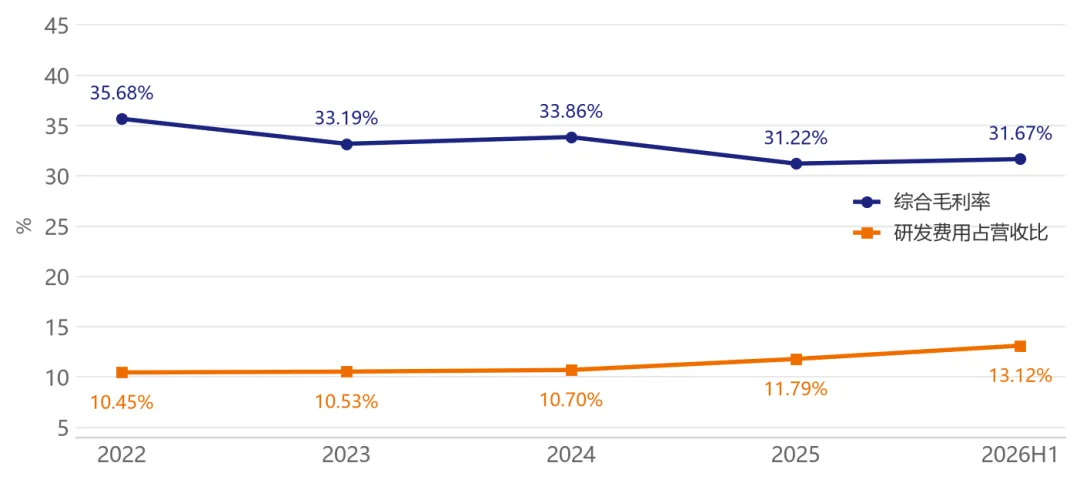
图4:综合毛利率与研发费用占营收比趋势(毛利率为定期报告披露值;研发费用为利润表口径,研发费率=研发费用÷营业收入,为测算约值);来源:公司 2022—2025 年年度报告、2026 年半年度报告;取数日 2026-10-07。
一句话看:收入回到 2023 年水平、利润回到 2022 年之前,投入却仍在加码,这是一张逆周期的投入期报表。所以要看收入拐点先到,还是减值与现金流继续走弱。
05 未来往哪走:工业 AI、数据底座与全球化
第一条线是工业 AI。公司 2025 年推出流程工业首个自主运行工厂方案 AOP,以时间序列大模型 TPT 与通用控制系统 UCS 为核心;2025 年 8 月发布 TPT2,按公司披露口径为全球首个时序混合专家大模型驱动的工业 Agent 生成平台。TPT 已从化工、石化、能源拓展至油气、医药、食品、建材、冶金等 13 个行业,在中国石油、中国石化、中煤等客户落地;UCS 采用云原生架构,据公司测算可节省 90% 的机柜占用空间、减少 80% 以上的线缆成本、缩短 50% 的项目交付周期。2026 年上半年工业软件收入同比增长 62.73%,是这条线在报表上的对应。
第二条线是数据底座。10 万余套在役控制系统、1 亿个 I/O 点数持续产生工业现场数据,公司已牵头联合行业头部企业、设计院与科研机构成立「工业 AI 数据联盟」——这是控制系统市占率之外的第二重壁垒:同行可以卖硬件,但难以复制三十多年积累的工业 Know-How 与数据资产。研发投入仍在加码,截至 2025 年末研发人员 2011 人、占员工总数 37.77%。
第三条线是全球化。公司已构建覆盖亚太、非洲、中亚、拉美、北美和欧洲的销售与服务体系,在新加坡、沙特阿拉伯、哈萨克斯坦等地设立 6 家子公司,海外团队近 300 人;2025 年控制系统、ICSS 产品、压力变送器等进入法国液化空气集团、阿布扎比国家石油公司、马来西亚国家石油公司、巴西国家石油公司等全球头部能源企业产业链,哈萨克斯坦 300 万方天然气处理项目成为其首个海外超 10000 点的油气行业控制系统项目。回报层面,公司 2026 年半年度拟每 10 股派现 1 元(含税),2025 年度拟每 10 股派现 2.80 元(含税)。
一句话看:它把未来押在「控制系统的存量数据+工业 AI+海外高端市场」三件事上,投入已经先行、收入还没有跟上。所以要看软件与海外订单能否把投入变成收入。
06 需要了解与规避的风险
下游资本开支周期继续承压客户集中在化工、石化、油气等强周期流程工业,2025 年化工、石化板块收入分别下降 17.41% 和 11.01%,下游投资节奏直接决定公司订单;若资本开支继续收缩,收入可能进一步回落。对冲面是新疆煤化工、设备更新与炼化升级改造等结构性需求,以及海外高端市场的突破。
利润修复的斜率不确定综合毛利率已从 2022 年的 35.68% 降到 2026 年上半年的 31.67%(趋势见图 4),同期研发、销售、管理费用仍在增长,收入若不能恢复快于费用的增长,扣非利润的修复会很慢;软件退税、政府补助等其他收益减少也在放大利润降幅。对冲面是工业软件与运维服务的增速与相对更高的毛利结构。
应收账款与减值压力应收账款周转天数从 2024 年的 114 天拉长到 2025 年的 160 天,2025 年信用减值与资产减值损失合计 2.33 亿元(金额见上文基本盘);2026 年上半年经营活动现金流净流出 7.15 亿元、连续两年半年度净流出,回款与备货会持续占用营运资金。对冲面是 2025 年全年经营现金流为正、资产负债率 46.29%,以及以大客户为主的信用结构。
高端市场的国际竞争与价格压力流程工业高端控制与安全系统市场仍有艾默生、霍尼韦尔、横河电机、西门子等国际厂商深度参与,新项目与存量替代的竞争直接影响订单与价格;2025 年公司出口销售收入同比下降 13.89%,海外高端替代也非短期可完成。对冲面是化工、石化等优势行业市占率继续提升,以及 UCS、TPT 等新产品带来的差异化。
新技术路线的商业化不确定性TPT、UCS、AOP 仍处商业化早期,工业 AI 的付费意愿、交付成本与验收标准都还在验证阶段;2026 年上半年研发费用同比增长 13.60%,若长期不能转化为规模收入,将持续压制利润。对冲面是工业软件、运维服务上半年的高增速,以及 13 个行业的落地案例在积累。
一句话看:这家公司的确定性在市场位置与客户底盘,不确定性在利润兑现的节奏与现金流。所以要看收入拐点、减值变化,以及软件与海外的订单能否接住研发投入。
本文数据来自中控技术股份有限公司公开披露的定期报告与公告:2022—2025 年年度报告(2025 年年度报告披露日 2026-04-21)、2026 年半年度报告(披露日 2026-08-29);营业收入、归母净利润、扣非净利润、毛利率、研发费用、分产品与分行业收入结构、分季度数据、现金流与减值损失均取自上述报告及第三方金融数据平台的结构化财务数据(已与定期报告披露值交叉核对);DCS 与 SIS 国内市场占有率引自公司 2025 年年度报告援引的睿工业、中国工控网统计,属第三方机构数据;实际控制人持股比例按第三方数据平台汇总的公司披露股东数据(2026 年一季度末口径);董事与高级管理人员履历取自公司定期报告及公开投资者关系资料;文中凡由披露值测算的比率均已标注测算/约值。本文取数日 2026-10-07。
关注「每日公司研报」,每天一次读懂一家公司。你想看哪一家?留言告诉我们,下一期可能就是它。
往期回顾可在公众号对话框回复公司简称,我们会挑高频留言的公司优先安排。
声明:本文为「每日公司研报」栏目内容,仅对公开信息进行客观整理,不含任何投资判断与买卖建议,不构成任何投资建议。市场有风险,决策需谨慎。
— 完 —



发表评论
发表评论: