
 研报速递
模塑科技(000700)深度研究报告:深耕汽车外饰业务多年,打开人形机器人新成长曲线
中泰证券 · 谢校辉、何俊艺 · 2026-09-28 · 摘自中泰证券《模塑科技(000700)深度研究报告》
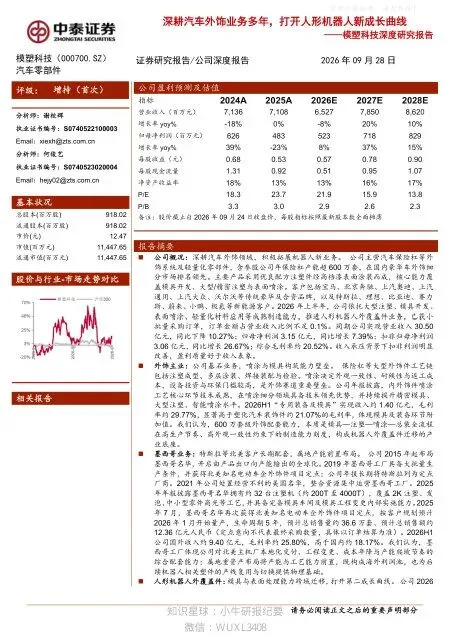
观点 · 摘要· 深耕汽车外饰三十余年,含参股公司年保险杠产能超600万套,客户覆盖宝马、奔驰、特斯拉等豪华与新能源整车厂;2026H1营收30.50亿元,扣非归母净利润同比增26.67%。· 墨西哥属地工厂服务北美客户,2026H1海外毛利率25.80%高于国内18.17%,2025年7月再获北美知名电动车企定点,构成海外利润池与估值安全垫。· 大型注塑、模具开发、表面喷涂能力跨域迁移,公司切入人形机器人外覆盖件并已获小批量订单,打开第二成长曲线。· 预计2026-2028年归母净利润5.23、7.18、8.29亿元,EPS 0.57、0.78、0.90元,PE 22、16、14倍,首次覆盖给予“增持”评级。外饰的核心壁垒在模具开发与表面处理,公司以“外饰主业+墨西哥属地化产能”为利润池、以人形机器人外覆盖件为第二曲线,两条主线统一于同一套可迁移制造能力;机器人订单占公司营收不足0.1%,切换节奏取决于客户定型、硬模开制与合格率。
一、公司概况与投资主线
模塑科技(000700.SZ)深耕汽车外饰三十余年,主营汽车保险杠等外饰系统及轻量化零部件,含参股公司年保险杠产能超600万套,在国内豪华车外饰细分市场排名领先。公司主要产品为优良配方注塑件经高档漆表面涂装而成,核心能力覆盖模具开发、大型/精密注塑与表面喷涂;传统客户包括宝马、北京奔驰、上汽通用、沃尔沃等,新能源客户涵盖特斯拉、理想、比亚迪、赛力斯等。公司控股股东为江阴模塑集团,持股30.00%,经营上形成“上市公司并表工厂+参股北汽模塑(49%)”的双层产能网络。
报告把两条看似独立的主线统一到同一套可迁移制造能力(模具开发、大型/精密注塑、表面处理)上:以“外饰主业+墨西哥属地化产能”为利润池,以“人形机器人外覆盖件”为第二成长曲线。投资逻辑为:主业现金流与海外利润池提供估值安全垫→模具、注塑、喷涂资产可复用→机器人外覆盖件在客户产品定型与材料认证推进下打开第二成长曲线。报告另提出“通缩协同”框架,用以刻画公司在主机厂持续年降压力下维持盈利的运营能力,并明确切换节奏取决于客户定型、硬模开制与合格率,而非厂房设备空置。
二、外饰主业:喷涂与模具构筑能力壁垒
汽车外饰件(以保险杠为代表)兼具外观件与结构功能件属性,工艺链条长:同步开发与定点后需完成模具开发、大型注塑成型、表面涂装、焊接装配与检验。注塑环节对模具温度、熔体温度及翘曲控制要求高;涂装环节对色差、桔皮、附着力及耐候性敏感,设备投资大、环保合规要求高,合格率波动对成本影响显著。公司可转债“墨西哥塑化汽车饰件建设项目”总投资约6.56亿元,其中喷涂相关投入占比较高,外饰制造呈现典型重资产特征。
主业盈利来自国内豪华车与新能源客户配套、以及墨西哥属地化工厂服务北美客户两条腿。2026H1“专用装备及模具”收入约1.40亿元、毛利率约29.77%,显著高于塑化汽车装饰件约21.07%的毛利率,体现模具及装备环节的附加值。2025年公司前五大客户合计销售额占年度销售总额比例超过60%,客户以产销量较大、品牌力较强的中高端车企为主;新能源汽车相关业务收入约24.5亿元、同比增长13.43%,占营业收入比重约34.47%,客户结构由传统豪华品牌向“豪华品牌+新能源品牌”双轮驱动演进。
三、墨西哥业务:北美属地配套与“通缩协同”
公司2015年起布局墨西哥名华,是国内较早完成北美外饰属地布局的企业之一,开启由产品出口向产能输出的全球化。2019年墨西哥工厂具备大批量生产条件并获得北美知名电动车企外饰件项目定点,公司年报长期将特斯拉列为定点厂商;2021年公司处置经营不利的美国名华,整合资源集中运营墨西哥工厂。2025年年报披露,墨西哥名华拥有约32台注塑机(约200T至4000T),覆盖2K注塑、发泡、中小型零件高光等工艺,并具备完备模具车间及模具工程变更内部实施能力。
2025年7月,墨西哥名华再次获得北美知名电动车企外饰件项目定点,按客户规划预计2026年1月开始量产,生命周期5年,预计总销售量约36.6万套、预计总销售额约12.36亿元人民币(定点意向不代表最终采购数量,具体以订单结算为准)。盈利端,2026H1公司国外收入约9.40亿元、毛利率约25.80%,高于国内约18.17%,以约三成收入贡献更高盈利水平。但墨西哥利润对汇率与税负敏感,2025年汇兑损失约0.82亿元(上年同期为汇兑收益约1.63亿元)、所得税费用约0.32亿元,均阶段性拖累业绩;公司通过人力成本控制、组织重构、流程再造等降本增效措施保障运营。
四、人形机器人外覆盖件:第二成长曲线
人形机器人外覆盖件与部分结构件在量产阶段对轻量化、外观一致性、一体化成型及单件成本提出系统性要求。注塑工艺可将复杂外形与部分连接结构一次成型,减少装配环节,更符合大规模制造对效率与成本的约束。2026年半年度报告披露,公司依托汽车外饰件领域沉淀的大型注塑、模具开发、表面喷涂、轻量化材料应用等成熟制造能力实现技术跨域迁移,与多家人形机器人整机厂商开展技术对接、样品开发与送样验证,复用现有注塑喷涂产线开展小批量试制,并已获小批量采购订单。需强调,现阶段订单金额占营业收入比例不足0.1%,对当期业绩影响极小。
模具是精密注塑成型的上游关键。公司并非仅把模具能力“嵌”在总成工厂内部,而是形成以沈阳道达等为载体、覆盖国内开模与海外改模维护的能力网络。沈阳道达为全资孙公司,2023年开发宝马、奔驰、通用、捷豹路虎、沃尔沃等项目合计202副模具,并实现宝马发光格栅首款自主开发产品量产;截至2024年末资产总额约6.87亿元、净资产约3.33亿元,2024年净利润约2,678万元。江阴道达为其持股主体,上海名辰在量产基地内嵌模具设计与钳工团队,墨西哥名华则实现海外改模与工程变更内部化,形成“国内开模制造+海外组装维护/变更”的协同交付特征。
表面处理方面,导入期公司以成熟汽车级喷涂体系为主,“会喷”保障外观一致性与客户认可;放量期则探索高光注塑、模内装饰、彩色注塑等少喷/免喷路径,在年降约束下提升经济性。中报已明确机器人小批量阶段复用现有注塑喷涂产线,意味着第二曲线并非从零建设全新体系,而是优先复用汽车外饰已沉淀的资产与工艺,墨西哥工厂在车端产能未完全饱和阶段具备切换的物理空间。但切换进度取决于客户产品定型、材料认证、硬模开制与合格率,而非仅取决于厂房或设备空置。
五、盈利预测与估值
关键假设方面:汽车装饰件(含专用装备及模具)预计2026年收入约59亿元(约-9.8%)、下半年降幅收窄,毛利率约20.5%,2027-2028年收入企稳回升、毛利率维持约21%;医疗收入增长22%、15%、12%,毛利率逐步转正;销售费用率维持约1.0%,管理费用率由8.0%随收入扩张摊薄至2028年约6.3%,研发费用率约3.3%;北汽模塑等参股公司投资收益假设2.10、2.15、2.20亿元,实际所得税率10%、11.5%、13%。
基于上述假设,我们预计公司2026-2028年营业收入为65.27、78.50、86.20亿元,同比-8.2%、+20.3%、+9.8%;归母净利润为5.23、7.18、8.29亿元,同比+8.4%、+37.2%、+15.4%;对应EPS为0.57、0.78、0.90元。按2026年9月24日收盘价12.47元计算,对应PE分别为22、16、14倍。估值选取拓普集团、新泉股份、富维股份、宁波华翔四家可比公司,采用相对估值(PE)。考虑到外饰主业盈利修复叠加墨西哥海外高毛利、北汽模塑投资收益构成安全垫,且模具与表面处理能力向人形机器人外覆盖件迁移、第二成长曲线打开利润弹性,首次覆盖给予“增持”评级。
六、风险提示
下游需求与客户集中风险:公司客户以整车厂为主、前五大客户占比高,若汽车产销不及预期,或宝马、奔驰、特斯拉等核心客户份额与排产波动,可能影响公司收入与利润。海外经营、汇兑与政策风险:墨西哥名华利润对汇率及税负敏感,关税政策、补贴调整及地缘政治变化可能影响北美配套节奏与盈利水平。人形机器人业务进展不及预期风险:外覆盖件仍处小批量阶段,产品定型、认证、量产节奏及客户采购规模存在不确定性。工艺导入与产能切换风险:硬模量产、少喷/免喷工艺合格率及车端与机器人端产线切换效率,均可能影响第二曲线兑现进度。此外还有参股公司投资收益波动风险、非核心业务波动风险、行业竞争加剧风险以及信息更新不及时风险。

发表评论
发表评论: