
 研报速递
节前最后一个交易日,A股三大指数高开后走势分化,沪指全天窄幅整理,最终收涨0.31%。深证成指跌0.11%,创业板指跌0.23%,科创50跌2.51%。全市场成交额1.45万亿,较上日小幅放量285亿,超2800只个股下跌。
沪指红了,但大多数人的账户没红。涨的是医药、白酒、银行、地产,清一色的“老登”方向;跌的是半导体、元件、通信设备等科技成长。
但是:
收盘后,一组数据值得记住:创业板指三季度累计下跌27.8%,科创50累计下跌30.7%,两大双创指数均录得单季度最大跌幅。月度维度看,创业板指、深证成指本月跌幅均超8%,科创50跌幅超9%。
股市永远在,机会永远有。你过节的时候,美股在交易,美债在波动,假期里可能会发生很多事。
国庆节假期(10月1日-10月7日)期间,A股休市,但国内外宏观环境、政策及外围市场发生了诸多变化,对节后A股(10月8日复市)的走势和板块分化产生重要影响。
假期消息面呈现“国内政策暖、海外扰动多”的格局。节后A股大概率呈现“结构性分化”行情,业绩确定性强、政策加持的科技成长(AI、半导体)和部分低位修复板块(消费、地产)相对占优,而受外围地缘、高利率及业绩不及预期压制的板块则面临调整压力。
一、A股一周总结(9月28日-9月30日)
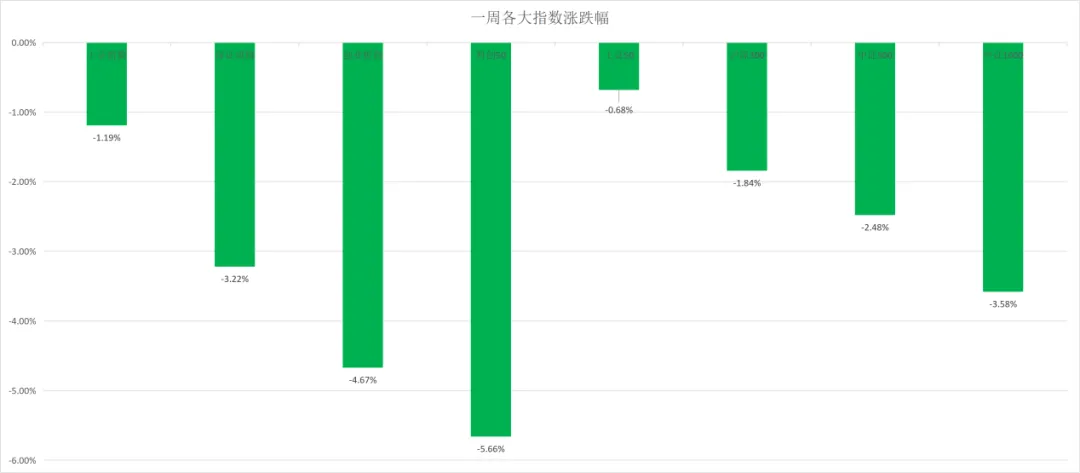
1. 指数表现:冲高回落,分化明显,量能萎缩
指数走势:受国庆长假前避险情绪影响,市场整体呈现“先抑后扬”的震荡磨底格局。沪指相对抗跌(周跌1.19%收于3842点),深市及成长板块(创业板、科创50)回撤较大(创业板周跌4.67%,科创50周跌5.66%)。
量能变化:节前资金避险情绪浓厚,市场交投冷清,全周日均成交约1.52万亿元,较前周明显缩量,创出阶段性地量,显示市场进入“减量博弈”阶段。
2. 板块表现:高低切换,防御与政策催化并存
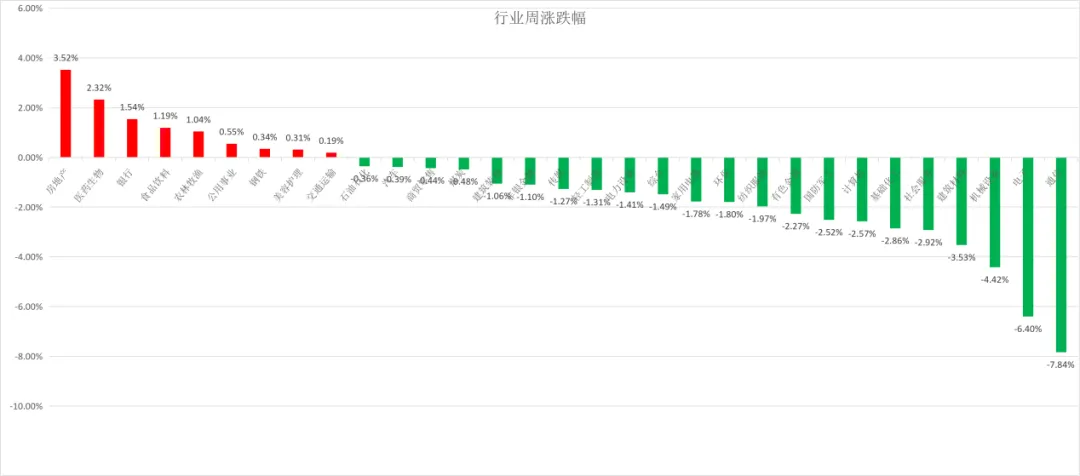
领涨板块:受政策催化(如购房贷款贴息)的房地产板块表现亮眼;部分防御性板块(高股息、红利资产)逆势收红,体现资金避险需求;部分超跌板块(如固态电池、创新药)出现技术性修复反弹。
领跌板块:前期涨幅较大的高估值科技成长板块(如半导体、光模块、AI算力)出现明显获利回吐,受海外利率上升及节前资金兑现影响,调整幅度较大。
3. 市场特征:节前避险情绪主导,结构性轮动加快
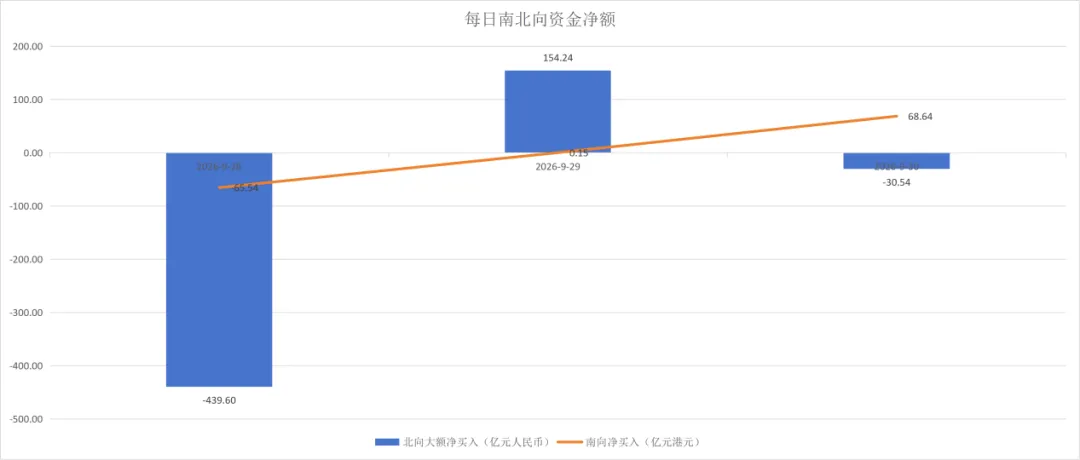
市场整体呈现“指数震荡、个股分化”的格局,资金在高低位之间快速轮动,缺乏持续性的主线。节前长假效应导致部分资金提前离场避险,市场风险偏好有所下降。
二、下周(10月8日-10月10日)预测分析
1. 行情走势:震荡磨底,方向选择延后
下周为国庆长假后首周,市场将面临节前避险资金回流与节后情绪修复的博弈。由于长假期间海外市场(美债收益率、美股、地缘局势)存在不确定性,节后开盘市场大概率延续震荡磨底格局,难以在短期内完成方向性突破,真正的方向选择预计将延后至节后市场情绪稳定及量能修复后。
沪指核心波动区间预计在3850-3950点之间,创业板及科创50需关注前低支撑位(如创业板3158点)的企稳情况。
2. 核心影响变量
量能变化:节后量能能否有效恢复(如能否重回1.5万亿-2.0万亿元)是判断市场情绪和节后修复力度的重要指标,量能的放大是市场反弹的必要条件。
外部宏观:需密切关注长假期间美债收益率走势、海外市场(美股、港股)波动及国际油价变化,外部流动性环境对高估值成长板块估值仍有一定压制。
内部政策与业绩:节后需关注三季报业绩验证(业绩兑现的科技成长板块有望获得资金回流)及国内增量政策的落地情况。
3. 配置与操作建议
控仓观望,等待确认:节后首周建议保持轻仓(半仓或以下)观望,谨慎应对节后初期的波动,避免盲目追高,等待市场量能回暖及趋势确认后再择机加仓。
防御打底,均衡配置:节后建议以防御性板块(高股息、红利资产)和低位顺周期板块(如部分超跌的医药、消费)为底仓,控制回撤风险。
逢低布局,关注业绩:若市场急跌释放风险,可逢低关注调整充分、具备业绩支撑的科技成长板块(如AI上游、半导体、创新药)的布局机会,等待节后市场情绪回暖及量能修复。
三、 核心利好消息(支撑市场与部分板块)
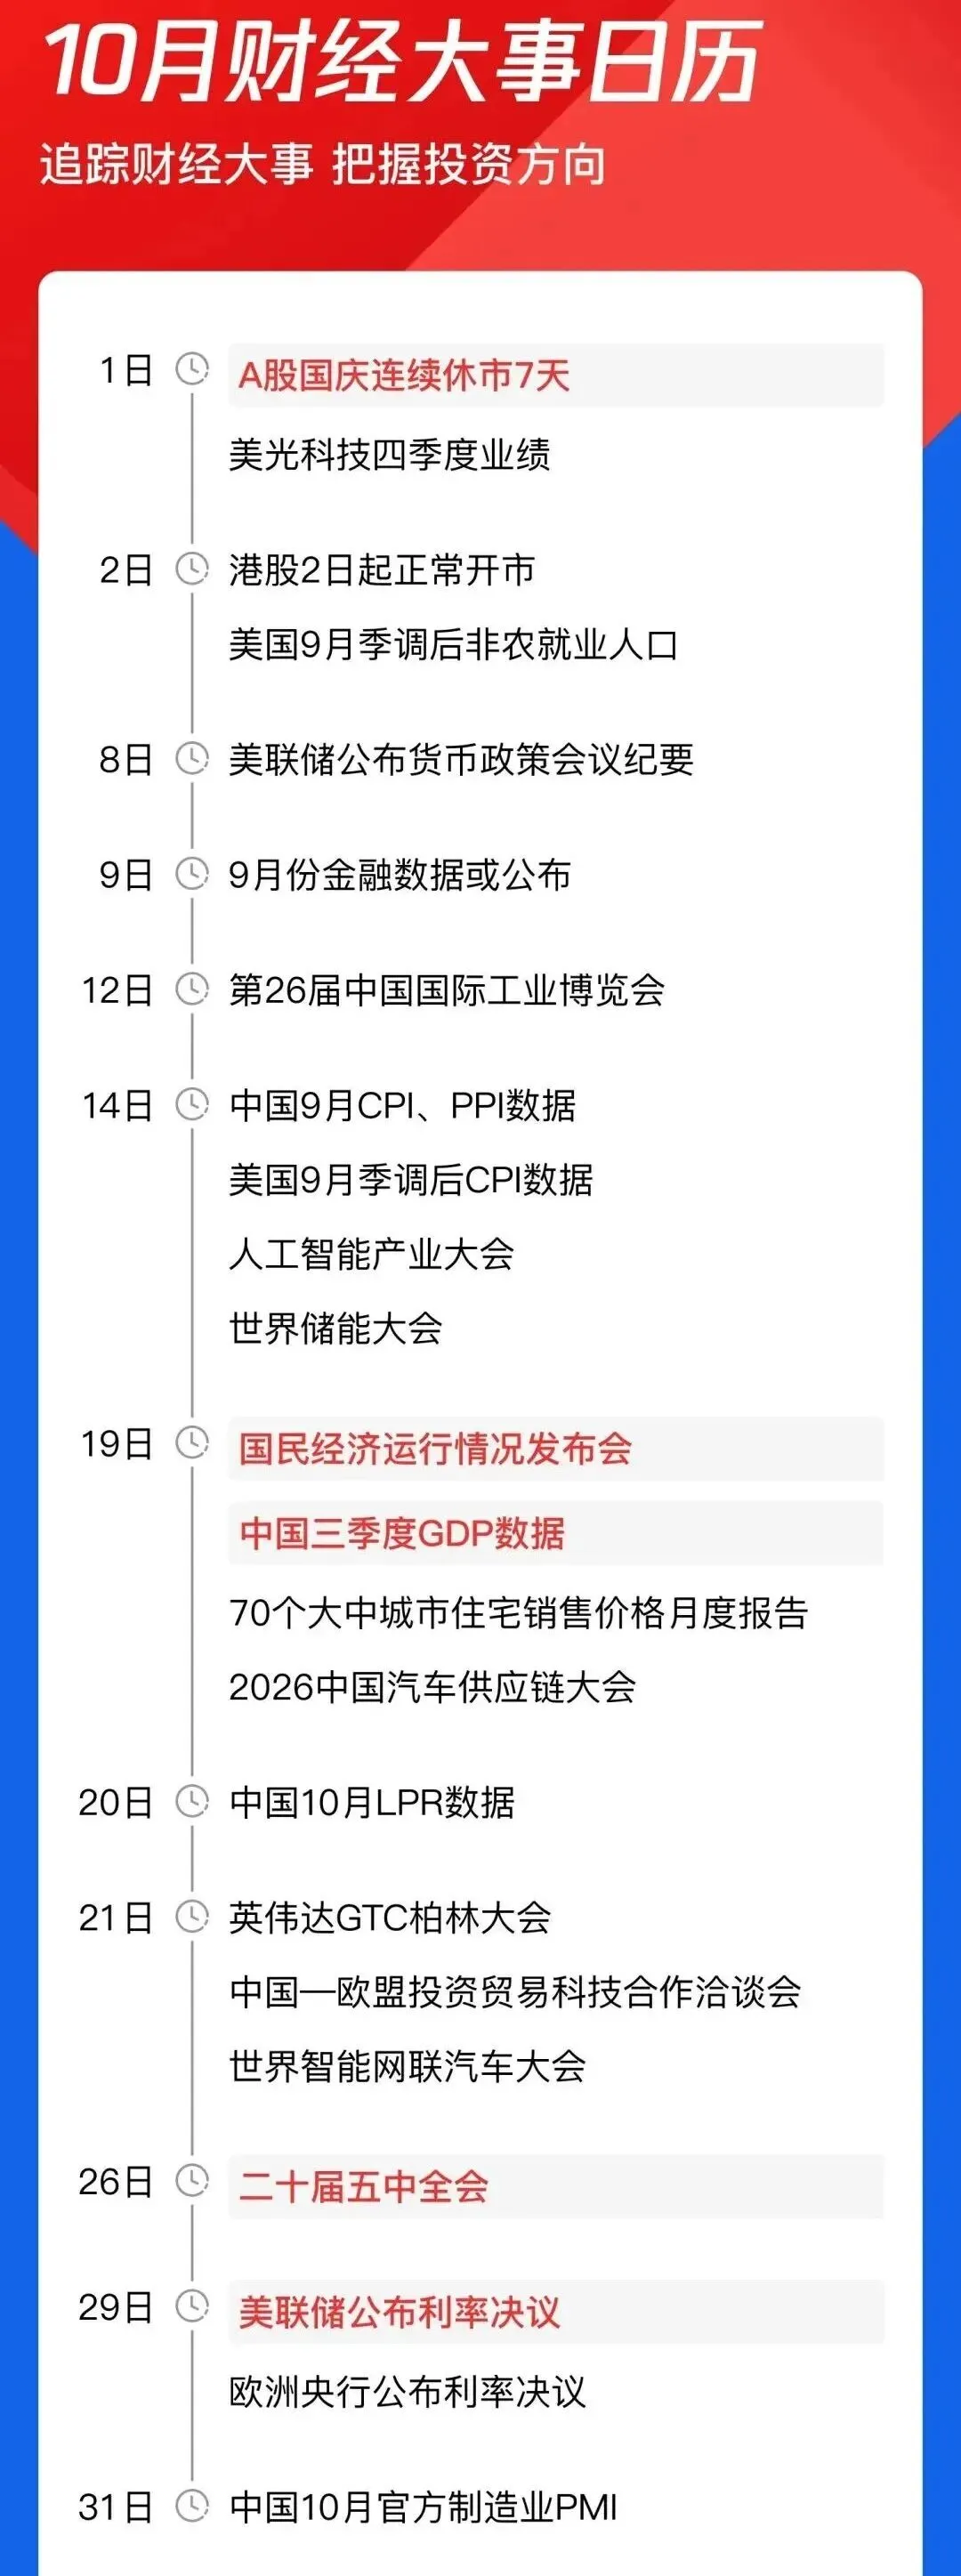
首先重点关注三件大事,一是10月19日,国民经济运行情况发布会举行,中国三季度GDP数据也将公布;二是10月26日至29日,二十届五中全会将召开;三是10月29日,美联储将公布利率决议。
市场方面,需要注意的是,A股国庆连续休市7天,10月1日(星期四)至10月7日(星期三)休市,10月8日(星期四)起照常开市。港股方面,无中秋假期休市,国庆节期间于10月1日(星期四)休市一天,10月2日(星期五)起照常开市。
行业大会方面,中国国际工业博览会、人工智能产业大会、世界储能大会、中国汽车供应链大会、英伟达GTC柏林大会、世界智能网联汽车大会等多个行业大会将陆续召开。
1. 国内宏观与政策利好
货币政策与财政政策加码:央行下调PSL(抵押补充贷款)利率0.25个百分点,并将算力网、新型电网等“六张网”纳入PSL支持;科技创新和技术改造再贷款额度增加2000亿元,支持比例提高至100%;财政部明确将安排使用地方政府债务结存限额等增量政策,释放积极财政信号。
房地产政策落地:10月1日起,首套房贷贴息政策正式落地(年化1%贴息,单户最高100万元,最长5年),叠加多地楼市成交回暖,地产链(房地产、家居、建材)基本面预期改善。
消费与产业支持:2500亿元消费品以旧换新补贴落地,假期消费数据整体回暖(以旧换新带动销售额196.3亿元,离岛免税同比+8.85%),利好大消费板块(汽车、家电、零售);国家数据局开展十大行业数据资源开发利用攻坚行动,利好数据要素板块。
2. 海外宏观与外围市场利好
美联储降息预期回升:美国9月非农就业数据爆冷(新增仅2.9万人,大幅低于预期),市场降息预期回升,美债收益率回落,缓解了全球成长股的估值压力,利好A股科技成长板块(如AI、半导体)情绪。
美股科技股走强:美股纳指、费城半导体指数假期偏强,英伟达等AI龙头股价创新高,带动全球AI算力、光模块等科技产业链情绪,对A股相关板块形成映射。
3. 产业与行业利好
AI与科技产业催化:特朗普签署行政令设立“超级智能特别工作组”,AI全球竞赛升温;海外AI算力需求旺盛,存储链(如HBM)价格看涨,利好A股AI算力、半导体、光模块等板块。
新能源与资源:新能源车假期高速充电量高增,验证渗透率提升,利好新能源车及充电桩产业链;部分资源品(如沪胶)价格创阶段性新高,利好相关资源板块。
4、央行出手,12000亿买断式逆回购
人民银行9月30日发布公告称,央行将在10月8日以固定数量、利率招标、多重价位中标方式开展12000亿元买断式逆回购操作,期限为3个月(89天)。
鉴于该期限品种当月有10000亿元到期量,本次3个月期买断式逆回购操作将实现加量续作,净投放2000亿元。
市场分析称,本次万亿级买断式逆回购落地,是节前维稳流动性的重磅操作。扣除到期规模后实现2000亿净投放,拉长资金投放期限,能够平滑跨长假资金扰动,稳定中长期资金面。此举意在维护银行体系流动性合理充裕,降低机构对资金收紧的担忧,利好债市,也给A股节后资金环境托底。
四、 核心利空消息(压制市场与部分板块)
1. 海外宏观与外围市场利空
美债收益率高位反复:10年期美债收益率仍维持高位(约5.3%附近),对全球成长股估值仍形成压制,市场风险偏好尚未完全恢复。
中东地缘风险与油价高位:中东局势持续升温(霍尔木兹海峡袭击、胡塞武装袭击沙特石油设施),叠加“欧佩克+”稳产及G7释放战略油储,国际油价高位运行,推高通胀预期,压制市场风险偏好,对航空、部分化工等板块形成成本压力。
港股与外围市场走弱:港股假期期间整体走弱(恒指失守24000点,恒生科技指数下跌),部分中概股下跌,节后A股开盘可能面临一定的情绪压制,尤其是金融、地产等权重板块。
2. 国内微观与板块利空
三季报业绩分化风险:10月进入三季报密集披露期,部分前期涨幅较大的热门题材股面临业绩“证伪”风险,业绩不及预期的个股面临回调压力。
限售股解禁压力:节后首周(10月8日-10月11日)A股解禁市值约392.53亿元,部分个股(如中国神华)面临较大的解禁抛压,对局部个股短期形成压力。
部分产业产能过剩风险:AI产业链内部出现分化,部分成熟硬件(如硬盘)因扩产预期面临估值折价,部分前期高估的纯题材股面临退潮风险。
从行业分布来看,电子、通信的金股数量最多,机械设备、电力设备、有色金属也仍是机构布局的重点方向。与9月相比,通信板块热度显著抬升,光模块产业链成为机构集中推荐方向。
从个股热度来看,中际旭创、药明康德暂居10月金股组合“人气王”。其中,药明康德获得中泰证券、开源证券、光大证券等券商共同推荐。中际旭创同时获得中国银河证券、西部证券、太平洋证券等券商集体看好。
分行业来看,通信板块热度飙升,成为10月最受关注的行业之一。中际旭创、烽火通信、美格智能、天孚通信、仕佳光子、剑桥科技、长飞光纤光缆等个股均被券商列入金股。
1、买硬逻辑的东西,有些逻辑不是一天就走完的,比如ai逻辑走了2年;厄尔尼诺逻辑走了1个月,ai制药逻辑走了半个月,ai漫剧走了1个月,我们就找最硬的逻辑,做最确定的行情,而且因为量化第二天喜欢出局,反而给了我们买到之前不容易买到好票的机会。
2、更加聚焦核心龙头。不是情绪周期失效了,是多了很多假象,比如之前一个板块十几只涨停,我们只需要无脑跟进打板就行了,因为板块的启动说明市场看好,但是现在板块的涨停更多的是量化平铺,不具备参考价值。人性永远不变,量化只是增加了干扰。只做硬逻辑的最核心的股票。
3、量化赚的是波动率的钱、情绪溢价的钱。它不在乎这个公司做什么,只在乎今天有没有人买、明天有没有人接盘,所以它把分时图做得极其妖娆,引诱你追涨杀跌。如果你还把眼睛钉在一分钟K线上,那你就是在用它的游戏规则跟它玩。试着把周期拉长:当量化把日内波动玩出花时,你去看周线、看月线。机器的持仓周期可能只有几秒甚至几毫秒,但一个产业的周期是几个月甚至几年。你用产业周期的维度去对冲机器的交易频率,它就割不到你。这就是我们之前讲的,中线逻辑。
七、券商这么看未来?
中金公司研报称,建议关注三条投资主线:




发表评论
发表评论: