
 研报速递
本文整理自调研资料库。资料库每日持续更新纪要内容、外资研报等。如需查看原文,直接拉到文章末尾即可。
研报解读|燃气轮机订单排至2031:数据中心需求4年12倍
AI算力引爆电力缺口
全球AI服务器耗电量预计从2023年的195太瓦时提升至2027年的500太瓦时,用量快速攀升。机构判断,到2027年现有数据中心中约40%将因电力供应受限而难以满载运行。机构测算,2025至2028年美国数据中心算力芯片功耗将从4.9G瓦提升至55G瓦,叠加冷却系统后整体功耗将达110G瓦。数据中心用电正成为电力市场最确定的增量来源,其需求增速已超过电力供给增速,也成为拉动燃气轮机需求最直接的底层动力。
燃机是美国发电主力
过去20年气电一直是美国第一大发电方式,地位稳固。2024年气电占比已提升至45%,机构预计后续将从46%小幅提升至50%出头。燃气轮机凭借发电稳定、成本低、启动快、无需储能、生命周期综合成本低等优势,在电源结构中难以被替代。在AI算力带来的用电洪峰下,数据中心所对应的新增电源需求仍主要落在燃机这一成熟技术路线上,短期难有替代方案。
四年需求跃迁
美国数据中心对应的燃气轮机需求,预计2025至2028年从4.5G瓦提升至57.5G瓦,四年跨度内体量大幅扩张,相当于约十二倍的量级跃升。2026年、2027年、2028年三年增速分别达200%、125%和86%,持续保持高增长。这一跃迁直接对应AI算力扩张所带来的电力缺口,燃机成为填补缺口的核心装备,需求曲线陡峭上行且未见放缓迹象,订单能见度随之显著拉长。
北美缺电加剧
今年美国AIDC耗电量占总用电比例约6%,而去年仅2%,提升速度明显。机构预计明年这一比例将进一步提升至12%左右。美国70%以上输电电路使用年限超过25年,电网已处于接近极限的运营状态。政策要求数据中心自备电源,特朗普今年3月要求亚马逊、谷歌、微软签署电力消费者保护承诺书,8月再度提出;亚马逊还计划在德州新建配套7G瓦以上燃机电厂、配备35台燃气轮机,作为独立电力系统运营,不接入公共电网。
自备电源仍选燃机
即便产业转向自建电厂,燃机仍是首选方案。海外燃机公司GEV、西门子订单超预期,但交付不及预期,其中GEV订单已排至2031年。燃机功率大、发电稳定、效率高、成本低,相较其他发电方式具备明显综合优势;其余路线如SOVC、燃气内燃机更多承担应急角色,难以替代燃机在调峰与稳定供电上的不可替代能力,燃机作为首选方案的地位稳固。
全球三巨头主导
GEV、西门子、三菱三家占行业80%以上份额,加上安塞尔多、贝克休斯、斗山能源,六家合计占95%以上。三家头部共同点为订单高增长(均超50%)、订单可见度高(排期至2031年)、持续扩产。其中GEV上半年新签订单同比提升64.75%,西门子前三季度提升52.30%,三菱一季报提升54%。以西门子为例,其在手订单达1116亿美元,覆盖年限约5.38年。机构预计2026至2031年燃机产能将从70G瓦提升至110G瓦,六家之外的参与者主要为东方电气、上海电气等国内厂商,份额较小。
龙头扩产不及预期
海外三大家虽持续上修扩产目标,实际交付却普遍低于预期。GEV今年产能目标20G瓦,上半年仅交付7.9G瓦,全年最多交付17G瓦;其规划2028年达24G瓦、2030年达30G瓦。西门子计划从2024年17G瓦提升至2025至2027年22G瓦、2028至2030年30G瓦。三菱计划2024至2028年扩产30%,此后至2030年再扩50%以上。名义产能不等于有效产量,实际交付仍偏低,供给释放滞后于新签订单。
涡轮叶片是核心瓶颈
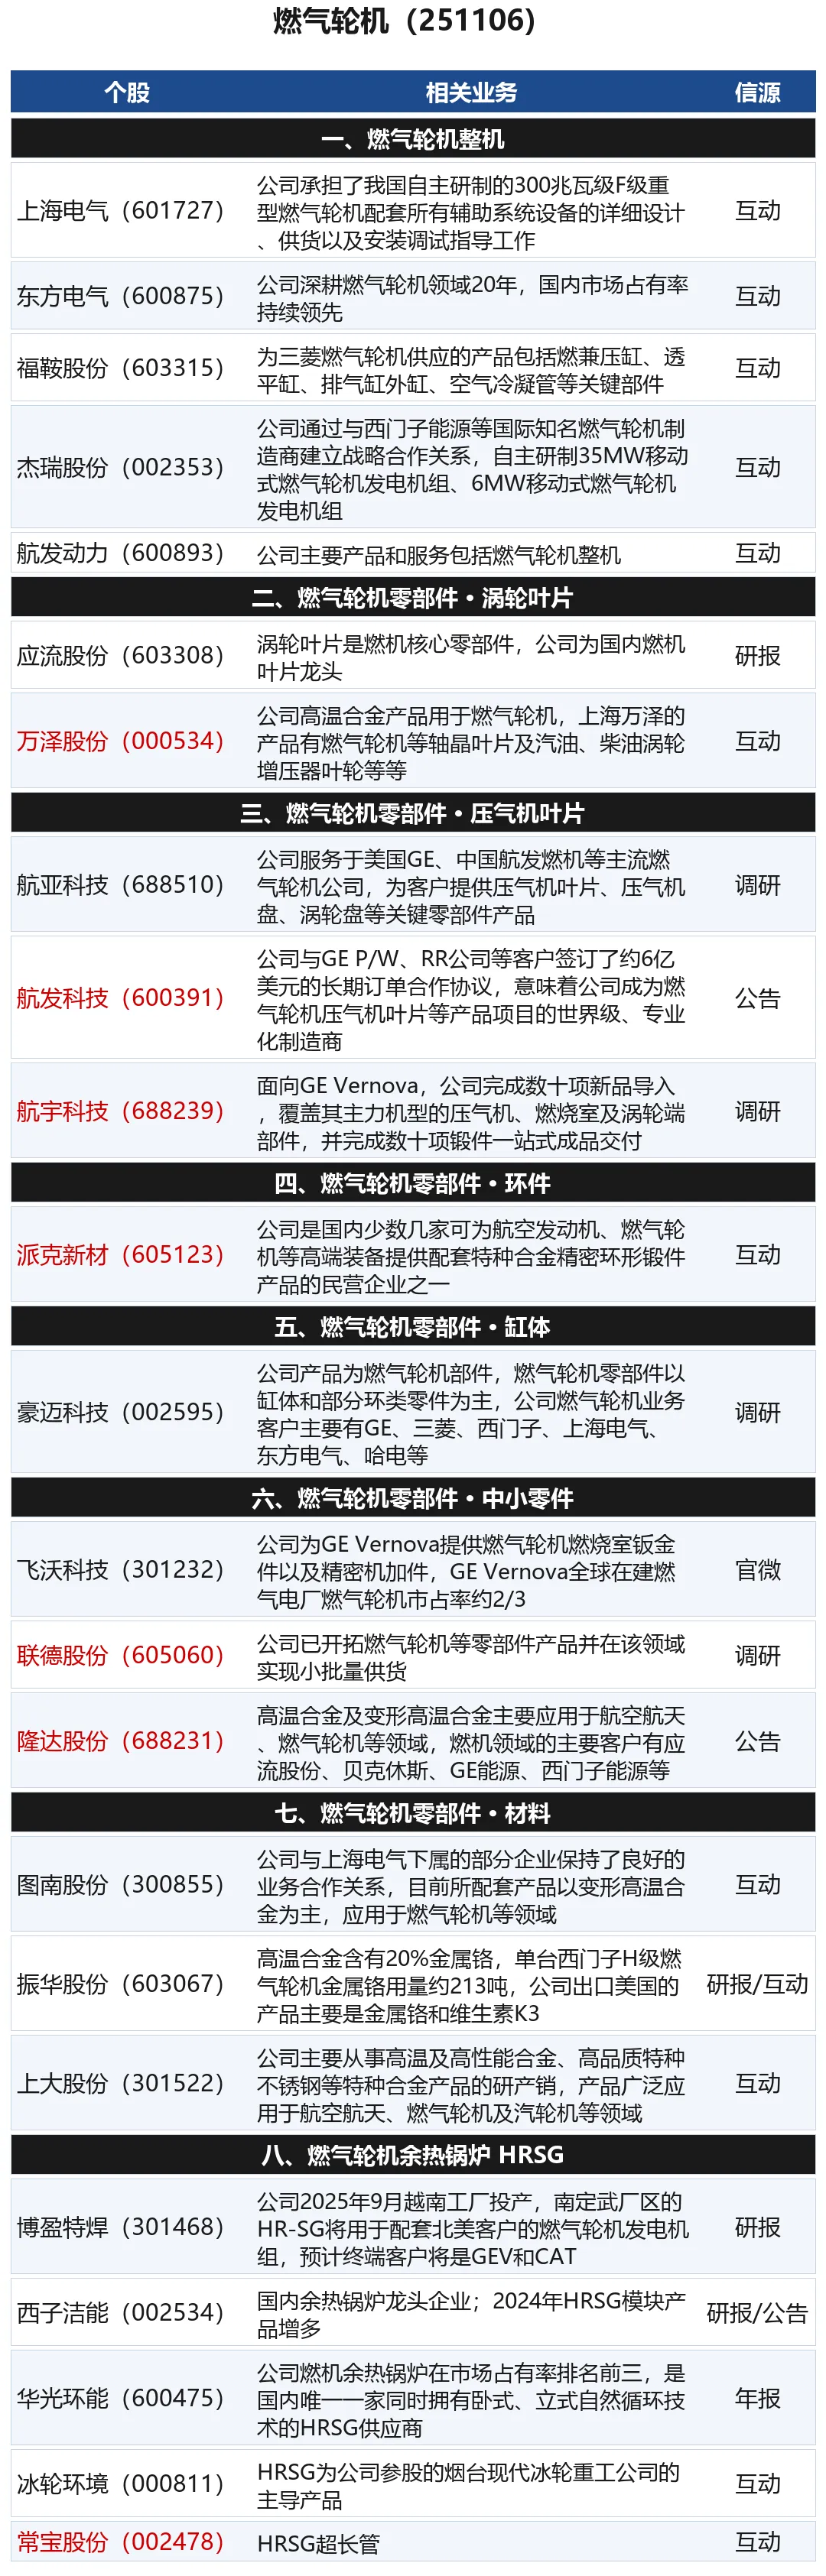
叶片占燃气轮机价值量35%,其中涡轮叶片25%、压缩机叶片10%。涡轮叶片进口温度每提高40℃,整机效率提升1.5%、功率提升10%,其产能直接决定整机产能上限。海外叶片龙头PCC与Howmet占全球50%以上份额,但扩产极慢:PCC上次扩产还在2015年,2025年收入108亿、中报提升11.4%;Howmet 2025年收入82.52亿美元、两级业务43亿,资本开支仅7000万至8000万美元。从热效率看,重型燃机在38%至45%之间,配联合循环可提升至64%以上,实际投用重燃热效率在60%以上。FTI计划燃气轮机收入从10亿美元提升至2029年20亿美元,年化增速约15%至20%。叶片生产流程长、资金与技术密集,单型号研发常需一年以上,重燃叶片甚至需三至五年,扩产难度极大。
国内龙头切入链条
国内两机叶片龙头应流股份,机构测算其2028年有望形成50亿收入、2030年达100亿,2025年中报收入18.3亿、同比提升32%,已与西门子、GEV、安塞尔多、贝克休斯等海外头部客户建立合作,合作机型覆盖4000F、9000HL、8000H及RM2500、6000等。国内燃机集成商龙头杰瑞股份已累计斩获31亿美元数据中心订单,其与FTI合资公司签订14.65亿美元大单,相关产品预计明年底前分批交付;FTI改造的CFM56航机累计交付超3.4万台、在役2.2万台,机头存量约2万台,单台改造燃机功率25兆瓦、热效率35%至40%。
供需缺口持续拉大
供给端以50赫兹燃机为主,而美国需求以60赫兹为主,频率错配使得有效供给还需再打折扣。GEV二季度新签12G瓦创新高,但交付仅3.3G瓦,交付端明显承压。叶片产能紧张令主机厂交付持续受限,订单排期已升至5.38年,燃机供需缺口仍在加剧,短期难以收敛,紧缺程度持续上行。燃气轮机概念股
风险提示:本文整理自券商研报纪要/公开信息,不构成任何投资建议。股市有风险,决策需谨慎。
一手调研资源 行业研究报告
如体验卡过期,请移步最新文章
关注点火调研⬆️⬆️⬆️获取一手资讯





发表评论
发表评论: