
 研报速递
133元,6个月考核期,期末162.4元收官。
期末成绩单:7月15日首次触及133元目标价,8月20日摸到173.09元,完成度130%;期末收盘162.4元,比发布那天涨了76.65%。A档,达标,超额完成。
先说这篇研报讲了啥。3月25日,招银国际Jill Wu、Benchen Huang发了药明康德年报点评:2025年营收+15.8%,经调整净利+41.3%,两项都超了预期。报告维持BUY评级,目标价从123.35元上调到133元。
人家看的不是财报本身,是订单。在手订单580亿元,同比+28.8%,其中TIDES(多肽/寡核苷酸)订单200亿,同比+20.2%,比三季度的+17.1%还加速了。CXO这行当,财报是后视镜,在手订单才是挡风玻璃。
指引也给得实在:管理层预计2026年营收513-530亿,持续经营业务+18-22%,TIDES业务+30-40%。2026年资本开支65-75亿,多肽固相合成产能扩到13万升——扩产是拿订单反推的,不是拍脑袋。
复盘三个对的地方。第一,抓住了先行指标。580亿订单、28.8%的增速摆在这,收入想不涨都难。这篇研报发的时候,A村CXO还在讲复苏故事,人家直接把订单拍桌上了。
第二,看到了结构变化。TIDES订单增速从+17.1%加速到+20.2%,小分子发现业务跌幅从-28.7%收窄到-3.8%,测试+4.7%、生物+5.2%全线转正。本质来看就是:早期业务见底回升,CDMO接力,这就是标题里"Strong CDMO demand"的底气。
第三,敢上调。目标价从123.35调到133,不是维持,是加注。大概率吧,分析师嘴上都说看好,真敢往上加注的没几个。
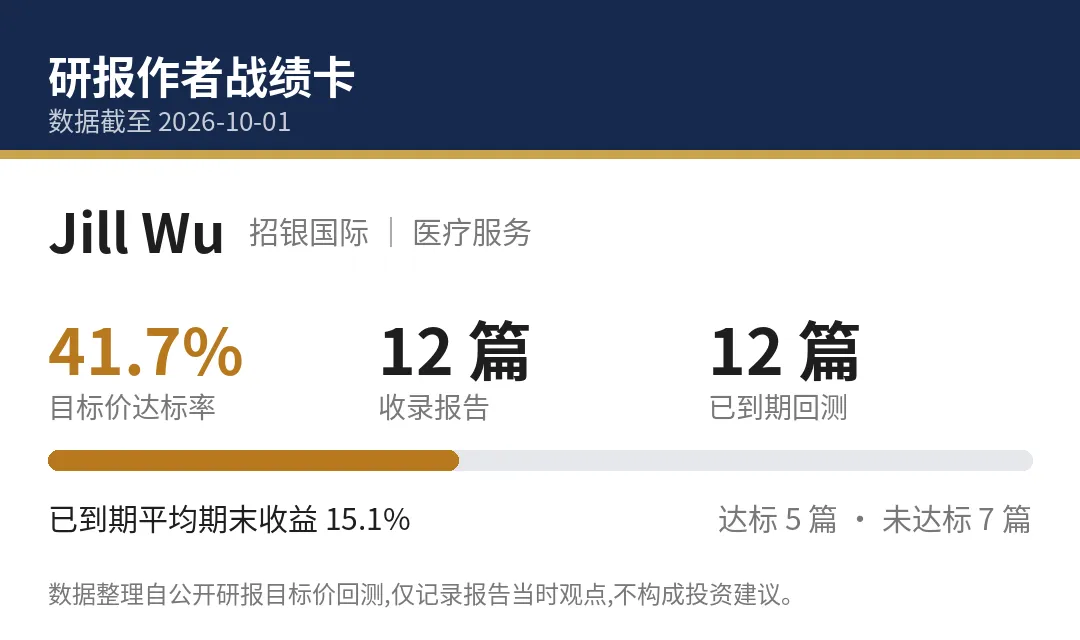
卡上数据也摆在这:Jill Wu收录12篇,全部到期,达标5篇,目标价达标率41.7%,平均期末收益+15.1%。这篇CXO一哥,是5篇达标里最亮的一篇。
......
1、 7月15日首次触及133元,盘中最高134.66元,发布后3个半月达标。
2、 8月20日摸到173.09元,完成度130%,是考核期内最高点。
3、 期末162.4元,较最高点回落6.2%,但+76.65%的涨幅收官,不耽误满分。
最后吆喝一句:想看哪个分析师的战绩卡,私信我,或者评论区点名。收到我就把他的卡发你,靠不靠谱,你自己看。
以上。
评判规则:本篇考察期为报告发布日起6个月;考察期内最高价曾触及目标价即算达标;同时公布期末收盘价相对发布日的涨跌幅。评判标准与作者战绩库统一口径,数据来自公开行情,内容整理自公开研报,不构成投资建议。
研报原文:招银国际《Strong CDMO demand to fuel 2026 growth》(2026-03-25),分析师Jill Wu、Benchen Huang,评级"BUY/维持",目标价133元。考核数据:发布日收盘91.93元,7月15日首次触及目标价,考核期最高173.09元(2026-08-20),期末收盘162.4元(2026-09-25),相对发布日+76.65%,超目标价22.1%,达标。
另,对更多研报感兴趣的朋友,欢迎点击左下角"阅读原文"获取更多内容。





发表评论
发表评论: