
 研报速递
📄 本文PDF完整版已上传云盘,点击链接保存后可随时查阅:https://pan.quark.cn/s/7ef7268d17a2
纯电商做休闲食品,赚规模容易,赚利润难,产品也活不久。
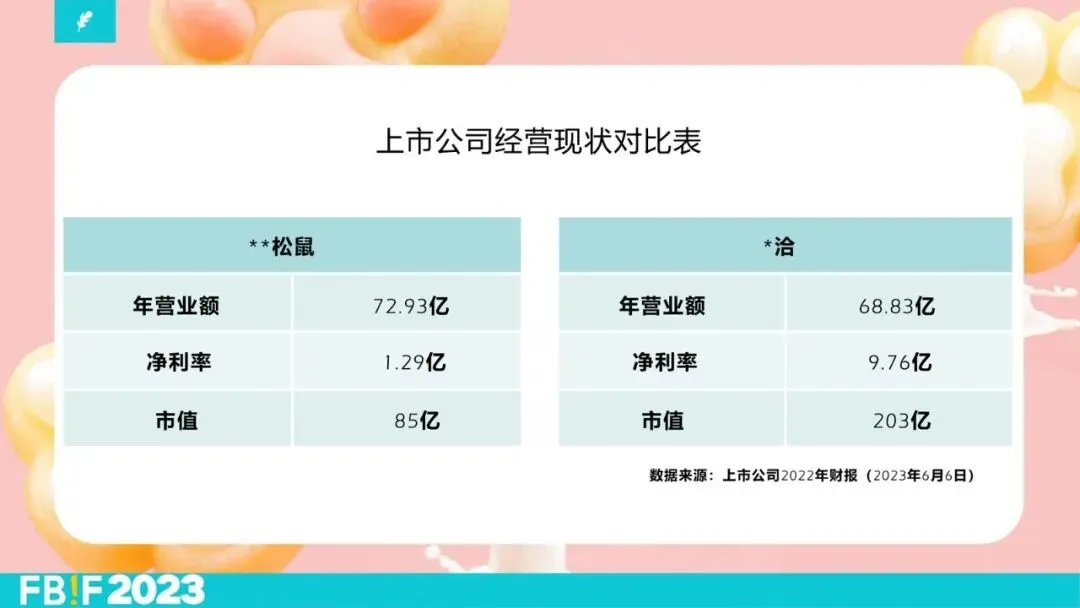
三只松鼠和洽洽2022年营收几乎打平:72.93亿对68.83亿。净利润却差了一截——1.29亿对9.76亿,市值85亿对203亿。钱不在“卖得够不够大声”,而在渠道能不能把冲动购买变成即时可得。
主线很简单:线上负责把产品做成网红,线下负责把网红做成爆款并收割利润。
规模接近,利润差开,渠道才是分水岭
两家都是休闲食品上市公司,营收都在70亿附近。利润和市值却差出数量级。演讲里把纯电商的局限压成三件事:净利率、产品生命周期、渠道广度。
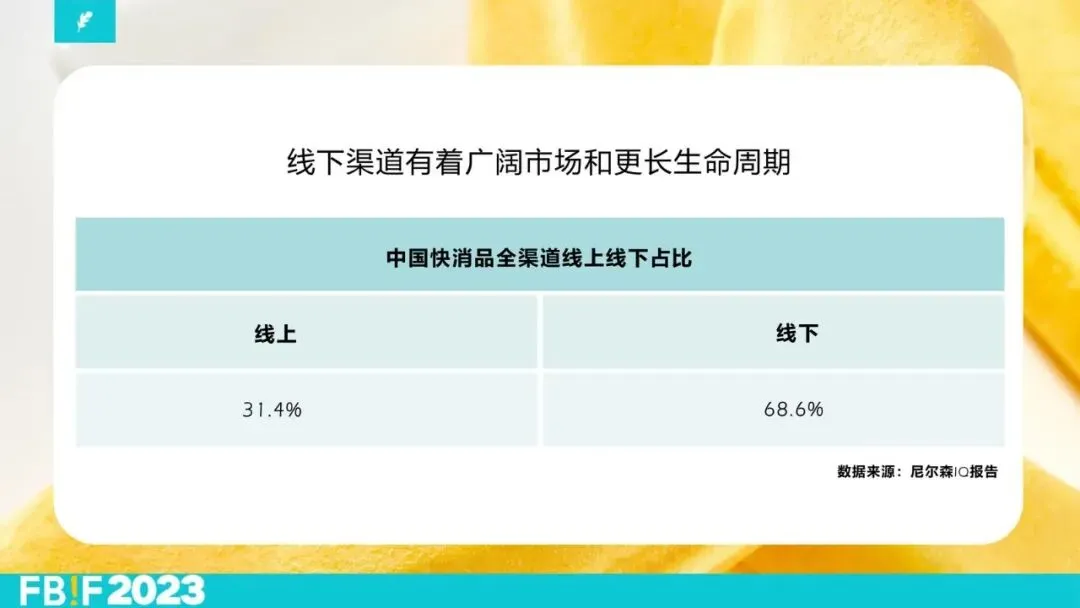
线下才是更大的盘子。尼尔森IQ的快消全渠道结构:线上31.4%,线下68.6%。柳井正那句被拿来当注脚——想做大,得面向大市场。
谁受益:已经铺开终端、能陈列、能复购的品牌。谁受损:把直播和种草当主战场、线下覆盖薄的玩家——流量贵、毛利被抽走,产品热一阵就凉。
线上是广告窗,线下才把生命周期拉长
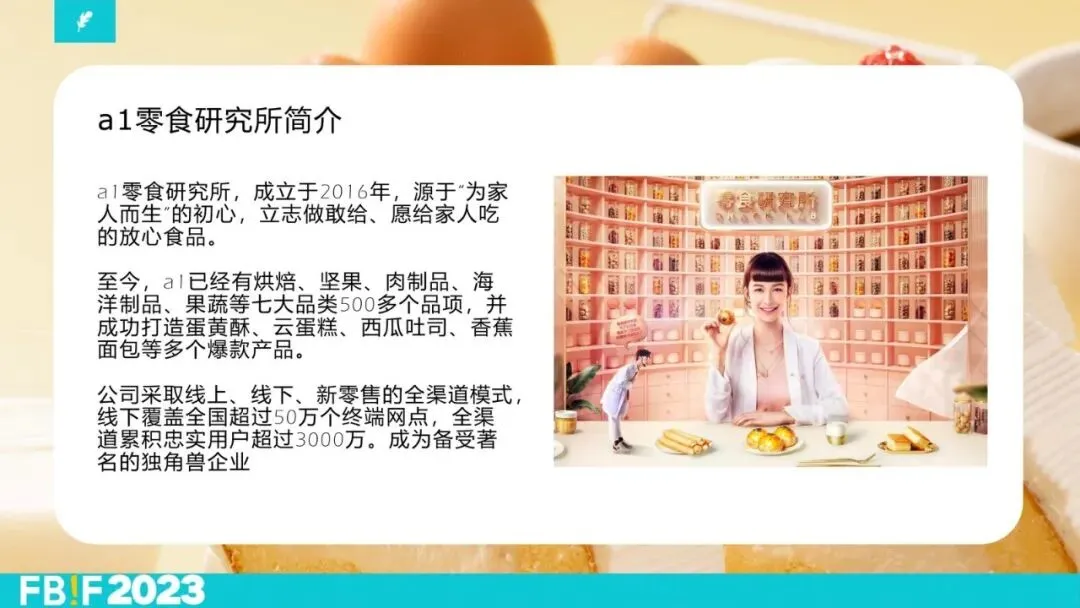
a1零食研究所2016年成立,烘焙、坚果、肉制品、海洋制品、果蔬等七大品类、500多个品项,蛋黄酥、云蛋糕、西瓜吐司、香蕉面包都做过爆款。全渠道:线下超50万个终端,累计忠实用户超3000万。
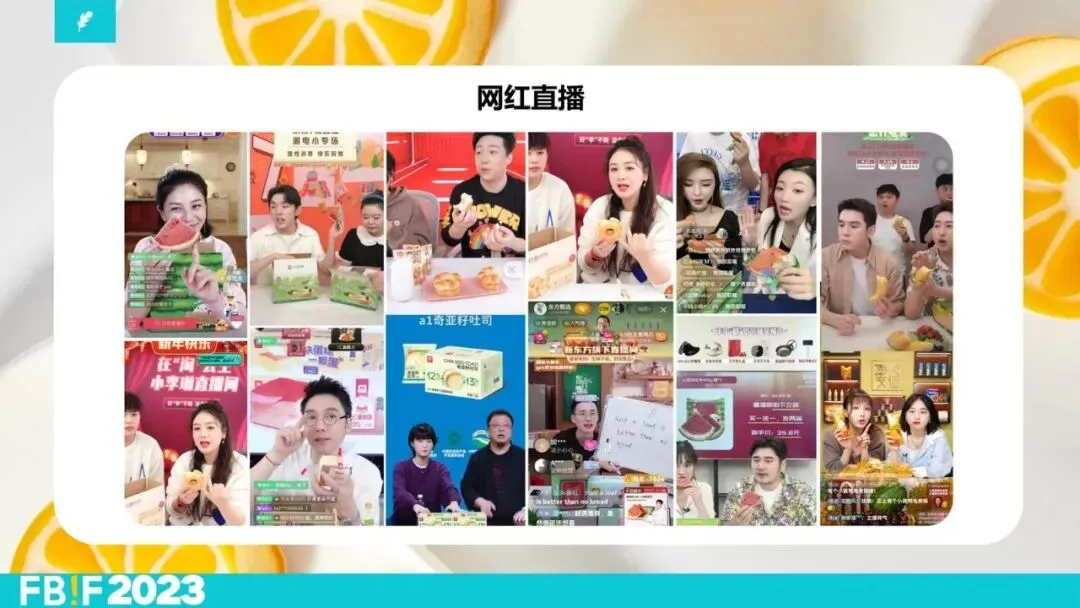
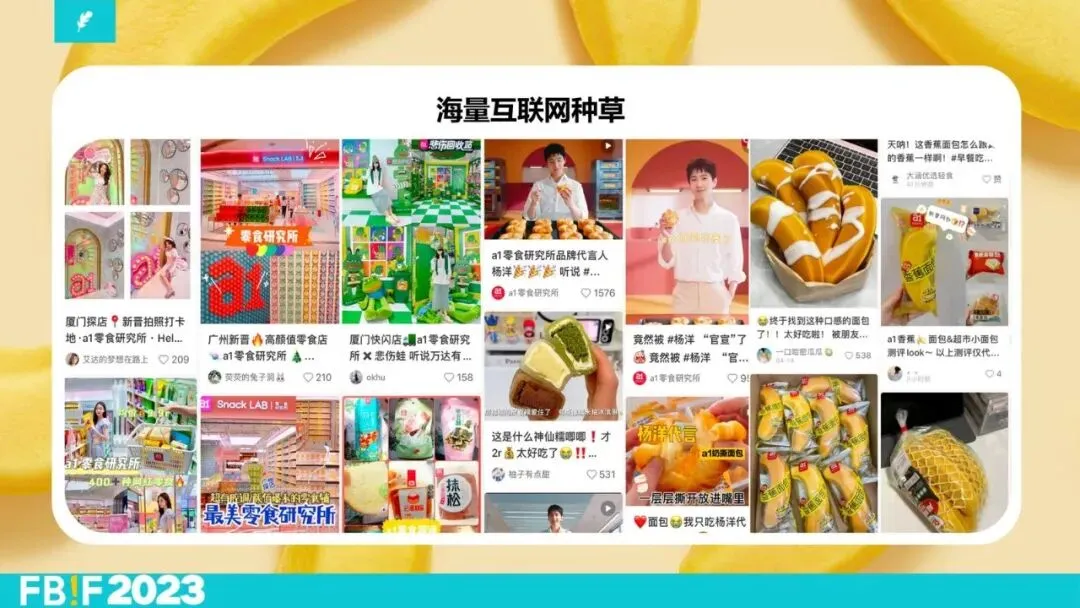
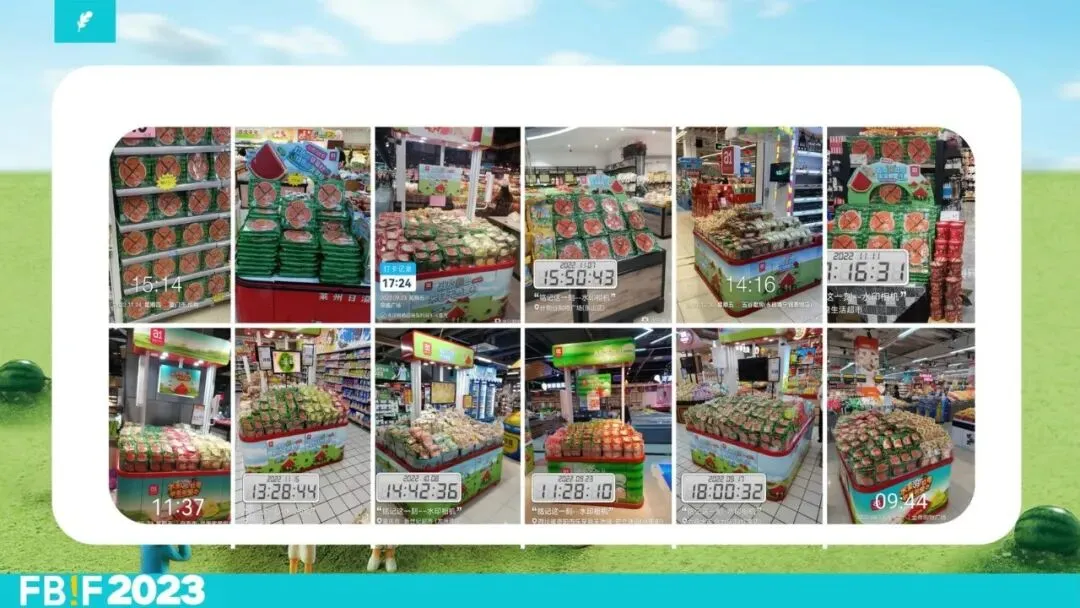
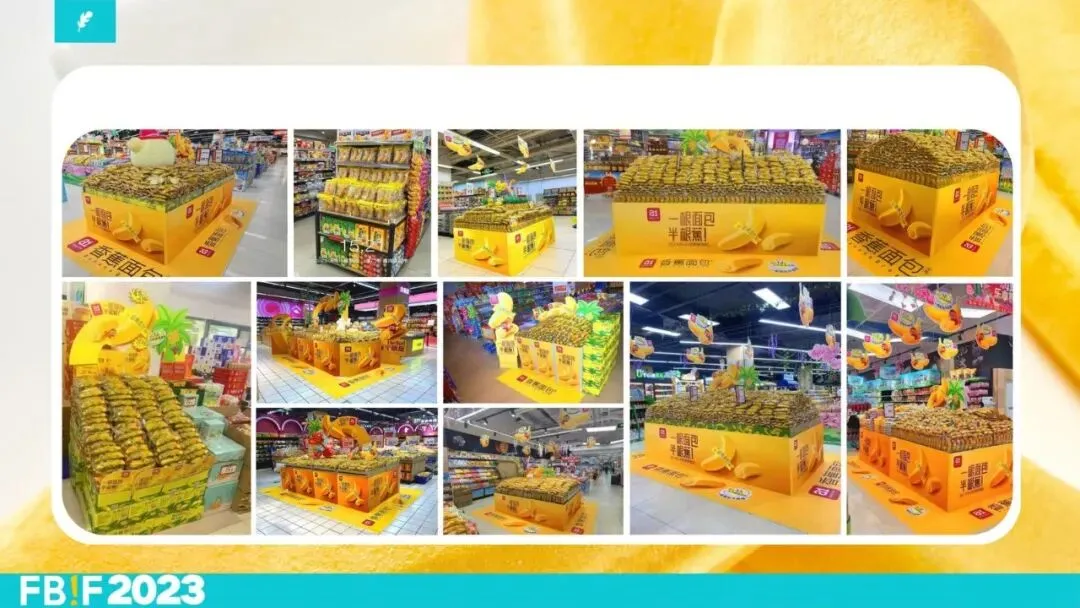
线上被定义成“销售渠道+广告窗口”。爆品的前奏是网红:直播、海量种草。线下干的是另一件事——把网红产品转成爆款:提销售、收利润、拉长生命周期。西瓜吐司、香蕉面包的终端陈列,就是这条转化链的现场。
休闲食品的购买本来就偏冲动、要即时。用户在哪,渠道就该在哪。演讲把这句话说到死:满足冲动性购买、即时性可得,是休食企业“唯一出路”。
现在值得看,是因为线上种草已经很卷,再卷也改不了快消六成以上还在线下的结构。渠道策略如果还停在“再投一波达人”,利润表不会替你圆场。
该盯什么
- 同类休闲食品公司:营收接近时,净利率和市值是否仍像2022年那组对比一样大幅背离。
- 快消线上线下占比:线下是否继续稳在六成以上,还是被即时零售改写。
- 所谓网红单品:直播种草之后,能否在线下终端稳定陈列、持续动销,而不是只热一个周期。
- 全渠道玩家的网点密度:50万级终端覆盖能否守住,忠实用户是否还在累积。
以下为原文预览:
需要查看更多专题研究报告,可以微信扫一扫/长按识别下方优惠券付费成为会员,30000+份报告,随意下载,不受限制,报告涵盖全行业。
【大吉行业专题报告库】:公众号@大吉研报星球
作者 选择加入即可获得:
1. 星球精选专题研报
2. 1v1研报专题定制整理、查找与下载服务
戳“阅读原文”下载报告




发表评论
发表评论: