
 研报速递
券商IPO承销座次重排:大项目上桌,谁分走了投行蛋糕?
今年前三季度的IPO承销榜,表面看是“大丰收”:券商合计承销2163.15亿元,直接把2025年全年的1317.71亿元甩在身后;A股上市123家,也超过去年全年的116家。但别被总数骗了。承销金额同比增179.83%,家数只增57.69%,说明这轮行情不是项目多到做不完,而是单个体量变大了。说白了,蛋糕是大了,但奶油主要抹在几个大项目上。
来自:中国证券报
蛋糕大了,但不是每块都大
先看结构。科创板19只新股募资1054.55亿元,占了总募资近一半,单家平均约55.50亿元;北交所62只新股募资211.04亿元,上市数量占了一半多,募资却不到一成,单家平均只有约3.40亿元。一个科创板项目,顶得上十几个北交所项目。深证主板10只募资507.73亿元,上证主板12只募资157.76亿元,创业板20只募资232.08亿元。数量与金额严重错位:北交所是中小创新企业的舞台,科创板才是硬科技大项目的“提款机”。
行业也集中。半导体、人工智能、高端装备、新能源这些新质生产力领域,是供给主力。长鑫科技、盛合晶微、华润新能源、惠科股份、宇树科技、燧原科技……这些名字才是决定承销榜座次的关键。谁拿到它们,谁就能上桌吃肉。
座次重排:中金领跑,中信建投逆袭,中信掉队
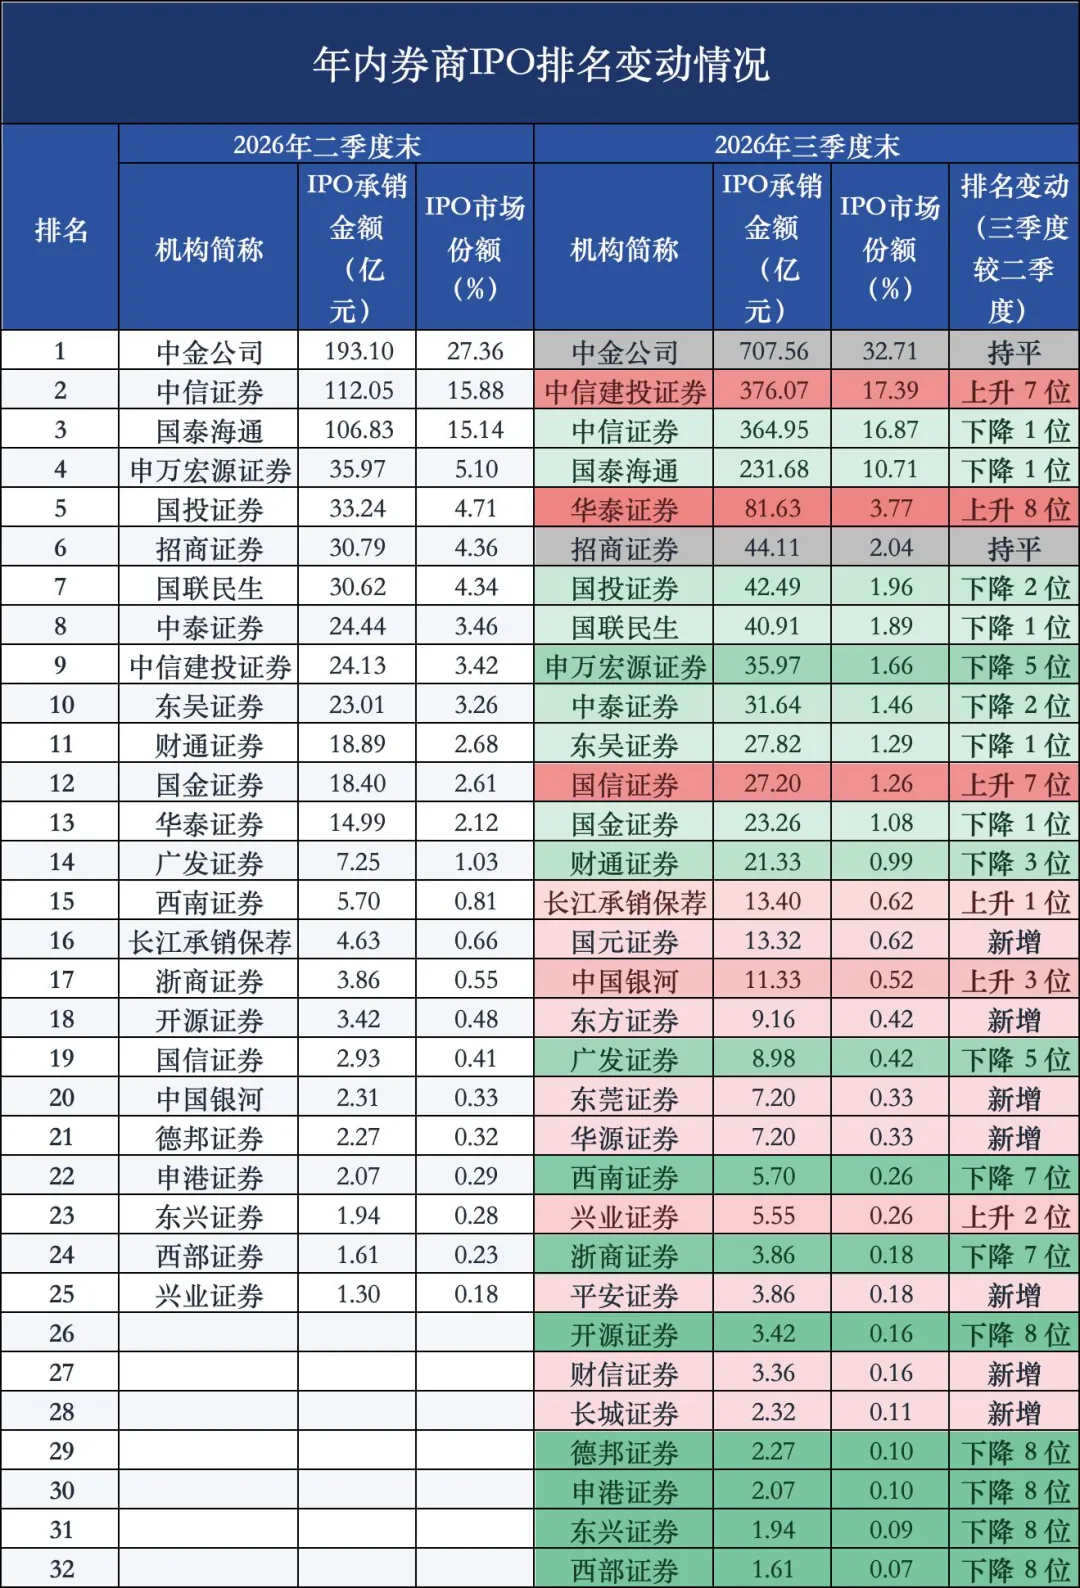
截至三季度末,中金公司以707.56亿元IPO承销金额领跑全行业,市场份额32.71%,承销18家,由2025年全年第五跃居榜首。它今年保荐了长鑫科技、华润新能源、惠科股份等一批大项目,项目储备足,金额大幅领先。
真正的戏剧性变化在中信建投。二季度末它还排第9,承销金额只有24.13亿元,份额3.42%;到三季度末,直接冲到第2,承销金额376.07亿元,份额17.39%,上升7位,反超中信证券。原因不复杂:它和中金一起,担任了今年以来最大项目长鑫科技的联席保荐人、联席主承销商。
中信证券则从上半年的第2降到第3,承销金额364.95亿元,份额16.87%。它不是没项目,而是没参与长鑫科技。一个项目,就让座次换了位置。国泰海通以231.68亿元排第4,华泰证券以81.63亿元排第5。
头部集中度更夸张。前三家券商份额合计66.97%,前五家合计约81.45%。二季度末前三家份额是58.38%,前五家是68.19%,一个季度就明显抬升。中金一家707.56亿元,除它之外31家合计1455.59亿元,中金约等于这31家总和的一半。前五之外27家只分到18.55%的份额。这不是二八分化,是“前五吃八成,长尾抢两成”。
谁分走了蛋糕?长鑫科技是分水岭
这轮排名重排,核心就一句话:大项目重新分蛋糕。中金二季度到三季度增加了514.46亿元,中信建投增加了351.94亿元,中信证券增加了252.90亿元,国泰海通增加了124.85亿元,华泰证券增加了66.64亿元。增量高度集中在头部。
华泰从二季度第13冲到第5,国信证券从第19升到第12,中国银河从第20升到第17,兴业证券从第25升到第23。另一边,有些券商金额没变,排名却掉得厉害:申万宏源35.97亿元没变,从第4掉到第9;西南证券5.70亿元没变,从第15掉到第22;开源证券3.42亿元没变,从第18掉到第26;德邦、申港、东兴、西部都掉了8位。这不是它们退步,而是别人吃到了大项目,自己的存量被稀释了。
三季度还有7家新上榜:国元证券、东方证券、东莞证券、华源证券、平安证券、财信证券、长城证券。国元证券13.32亿元排第16,东方证券9.16亿元排第18,东莞证券、华源证券均7.20亿元,平安证券3.86亿元、财信证券3.36亿元、长城证券2.32亿元。上榜券商从25家增至32家,说明长尾还有缝隙,但份额很小,更多是北交所、创业板和中小项目的机会,撼动不了头部格局。
排名背后:入口更宽,看门更严
市场结构变化的背后,是制度在动。创业板八项改革,支持优质未盈利创新企业、新型消费、现代服务业等上市,建立IPO预先审阅机制;科创板第五套标准重启并扩大到人工智能大模型,商业航天、低空经济等前沿领域也受支持;沪深IPO平均审核周期缩短到6个多月。入口确实更宽了。
但另一面是监管更严。机构和责任人“双罚”,对投行负责人、高管乃至券商董事长加强问责,现场检查、“撤单不免责”都在压实中介机构“看门人”责任。保荐费率整体下行,通道红利消退。投行不能只做申报通道,收益越来越向“投行+投资+投研”协同能力集中。能判断技术、能定价、能引入投资、能做研究支持的机构,才能拿到大项目、守住大项目。
这轮重排的真正信号
这不是2020—2021年扩容行情的简单重演,而是政策与市场共同作用下的结构性复苏,特征就是四个“高度集中”:募资向硬科技大项目集中,份额向头部券商集中,机会向少数机构集中,收益向协同能力集中。
投行排名已经进入“项目制脉冲”时代。一个大项目能改写一年座次,一个大项目也能让掉队者逆袭。大项目是排名杠杆,也是风险杠杆。中小券商的机会在北交所、区域市场、细分硬科技,或者与头部联合承销;只靠通道,空间会越来越小。企业选投行,不能只看排名,要看行业理解、定价能力和资源整合。投资者看硬科技IPO,也不能只看券商光环,更要看基本面、定价和锁定期。
蛋糕确实变大了,但分法变了。中金领跑、中信建投逆袭、中信掉队,只是这一轮项目周期的结果,不是终局。下一轮AI大模型、商业航天、低空经济等企业开闸,座次还可能再变。能拿到硬科技大项目、扛住责任、提供综合服务的券商,才能继续分到肉。
截至三季度末,券商IPO承销排名如下(按承销金额,单位:亿元,份额%,变动为较二季度末):
第1 中金公司:707.56,份额32.71,持平
第2 中信建投证券:376.07,份额17.39,上升7位
第3 中信证券:364.95,份额16.87,下降1位
第4 国泰海通:231.68,份额10.71,下降1位
第5 华泰证券:81.63,份额3.77,上升8位
第6 招商证券:44.11,份额2.04,持平
第7 国投证券:42.49,份额1.96,下降2位
第8 国联民生:40.91,份额1.89,下降1位
第9 申万宏源证券:35.97,份额1.66,下降5位
第10 中泰证券:31.64,份额1.46,下降2位
第11 东吴证券:27.82,份额1.29,下降1位
第12 国信证券:27.20,份额1.26,上升7位
第13 国金证券:23.26,份额1.08,下降1位
第14 财通证券:21.33,份额0.99,下降3位
第15 长江承销保荐:13.40,份额0.62,上升1位
第16 国元证券:13.32,份额0.62,新增
第17 中国银河:11.33,份额0.52,上升3位
第18 东方证券:9.16,份额0.42,新增
第19 广发证券:8.98,份额0.42,下降5位
第20 东莞证券:7.20,份额0.33,新增
第21 华源证券:7.20,份额0.33,新增
第22 西南证券:5.70,份额0.26,下降7位
第23 兴业证券:5.55,份额0.26,上升2位
第24 浙商证券:3.86,份额0.18,下降7位
第25 平安证券:3.86,份额0.18,新增
第26 开源证券:3.42,份额0.16,下降8位
第27 财信证券:3.36,份额0.16,新增
第28 长城证券:2.32,份额0.11,新增
第29 德邦证券:2.27,份额0.10,下降8位
第30 申港证券:2.07,份额0.10,下降8位
第31 东兴证券:1.94,份额0.09,下降8位
第32 西部证券:1.61,份额0.07,下降8位
前三家合计份额66.97%,前五家合计约81.45%。中金一家707.56亿,其余31家合计1455.59亿,中金大约等于这31家总和的一半。




发表评论
2026-10-05 14:14:59 回复该评论
发表评论: