
 研报速递
前五家拿走一半利润,后十三家只分到3.75%:券商中报的真相
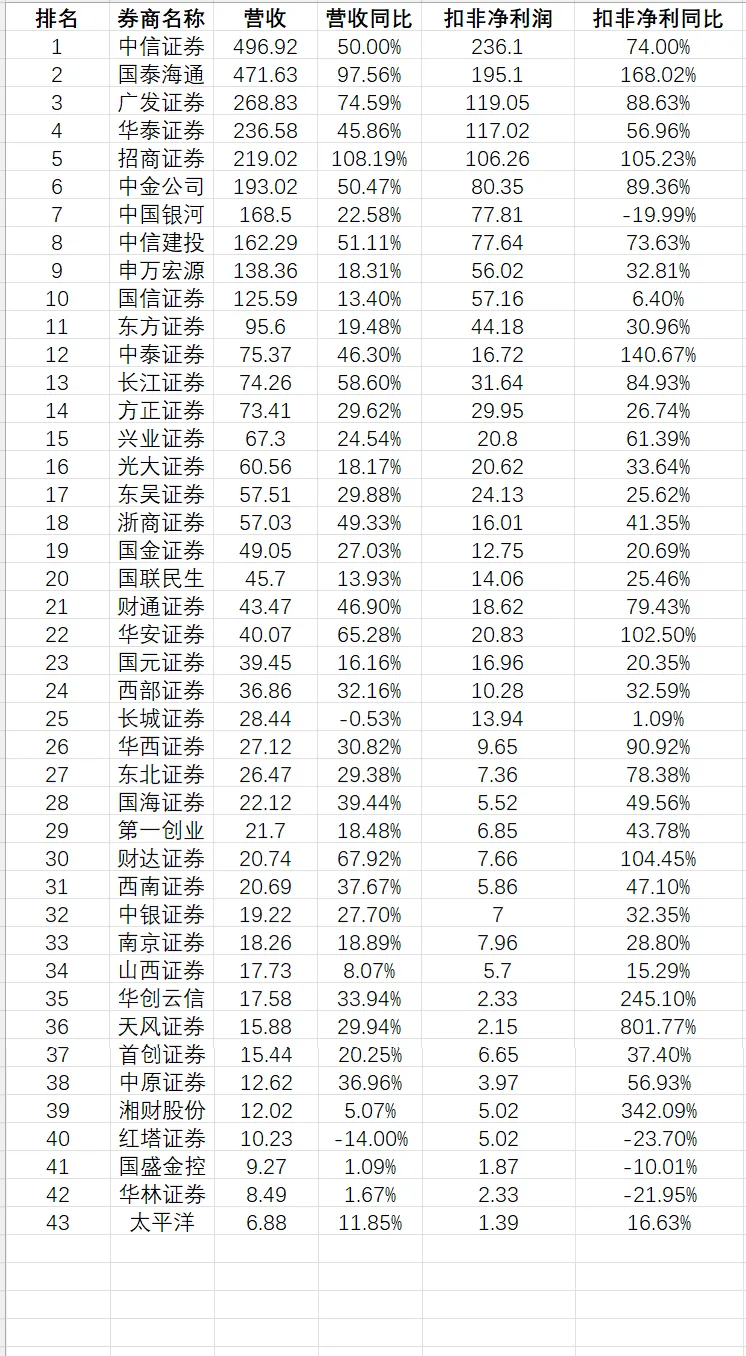
先给硬数。按你表里的扣非净利润一家一家加,43家券商合计1528.29亿元。市场常说的1553.70亿元是归母净利润口径,不是扣非。营收合计也不是3647.10亿元,按表里加是3627.28亿元,差19.82亿元。看利润集中度,必须用扣非,因为归母里可能掺着卖资产、政府补贴这些一次性东西。
前五家,拿走一半利润。
中信证券236.10亿元,国泰海通195.10亿元,广发证券119.05亿元,华泰证券117.02亿元,招商证券106.26亿元。五家加起来773.53亿元,占43家总扣非1528.29亿元的50.61%。43家券商里,5家吃掉一半利润。这不是二八分化,这是前五家通吃。
前十家,拿走接近四分之三。
前五再加中金公司80.35亿元、中国银河77.81亿元、中信建投77.64亿元、申万宏源56.02亿元、国信证券57.16亿元,合计1122.51亿元,占73.45%。也就是说,前十家拿走了接近四分之三的利润。
前十五家,拿走八成以上。
再把东方证券44.18亿元、中泰证券16.72亿元、长江证券31.64亿元、方正证券29.95亿元、兴业证券20.80亿元加进来,前十五家合计1265.80亿元,占82.82%。剩下28家分262.49亿元,占17.18%。而第31名到第43名这13家,扣非合计只有57.25亿元,占全行业的3.75%。他们营收合计184.31亿元,占全行业5.08%。营收份额5%,利润份额3.75%,说明尾部券商赚钱效率更低。
利润集中度比营收集中度更高,这才是关键。
前五家营收1692.98亿元,占3627.28亿元的46.67%;前十家营收2480.74亿元,占68.39%;前十五家营收2866.68亿元,占79.03%。但利润呢?前五占50.61%,比营收占比高3.94个百分点;前十占73.45%,比营收占比高5.06个百分点;前十五占82.82%,比营收占比高3.79个百分点。这说明头部券商不是单纯规模大,而是单位收入更赚钱。
粗算一下扣非净利率。全行业1528.29亿元扣非除以3627.28亿元营收,是42.13%。前五家是773.53除以1692.98,45.69%。前十家是1122.51除以2480.74,45.25%。前十五家是1265.80除以2866.68,44.16%。后13家是57.25除以184.31,31.06%。头部比全行业高3到3.5个百分点,尾部比全行业低11个百分点。这就是差距。
为什么?因为头部吃的是自营、两融、衍生品、投行、机构业务,这些靠资产负债表、风控能力和资本实力。中小券商吃的是经纪和方向性自营,行情好时弹性大,行情差时回撤也大。天风证券扣非+801.77%,但扣非只有2.15亿元;湘财股份+342.09%,扣非5.02亿元;华创云信+245.10%,扣非2.33亿元。增速吓人,体量可怜。低基数下的暴增,不是竞争力质变,是行情赏饭。
这轮中报不是“全员大丰收”,而是“行情发钱,头部截留”。营收可以普涨,利润却向头部集中。券商行业正在从牌照生意变成资产负债表生意。并购重组会进一步加剧集中,国泰海通冲上第二就是例子。但合并口径的增长不等于内生增长,别把报表合并当本事。招商证券营收净利双翻倍,中金公司排名上移,是能力。中国银河营收涨22.58%,扣非却降19.99%,国信证券营收只增13.40%、扣非只增6.40%,这是头部内部掉队。
风险也在这里。红塔证券营收-14.00%,扣非-23.70%;长城证券营收-0.53%,扣非+1.09%;国盛金控扣非-10.01%;华林证券扣非-21.95%。行情不是普惠。中报是后视镜,行情降温,中小券商回撤会放大。看券商别只看营收增速,要看扣非、ROE、自营敞口、投行储备、经营现金流。龙头有溢价,小票有弹性,但弹性是双刃剑。
一句话:前五家拿走50.61%,前十家拿走73.45%,前十五家拿走82.82%,后13家只分到3.75%。全员盈利是真的,利润集中也是真的。行情在,春天在;行情走,分化变回撤。




发表评论
2026-10-05 10:17:04 回复该评论
发表评论: