
 研报速递
目录摘要 | 一、模式命题:未来更年期诊所"是什么" | 二、国际模式拆解:四种原型 | 三、单位经济与商业模式 | 四、未来模式画像:中国语境下的"hybrid 更年期诊所" | 五、核心引擎:医生素养→患者管理→机构影响力 | 六、分阶段建设路径(2026—2036) | 七、风险与边界 | 八、结论:中国未来更年期诊所模式画像
摘要
跨地域的服务模式比较,最终仍要回到本地真实的就医路径。
更年期健康正从"被忽视的灰色地带"演变为一个确定性极强、且被资本与政策同时看好的医疗赛道。国际上,以 Midi Health 为代表的虚拟更年期专科,凭借"保险整合 + 护士主导(NP-led)+ 数据飞轮"在 2026 年初成为首个更年期独角兽;以杭妇院、浙医妇院为代表的本土实体专科,则已跑通"国家特色专科 + 一站式 MDT + 省-市-县三级网络"的线下范式。两条路径指向同一个判断:未来更年期诊所不是"一个看症状的门诊",而是"中年女性全周期健康管理的枢纽"。
本报告的核心结论是:中国不可直接复制美国的"商保全覆盖 + 跨州远程首诊 + 自有复合药房"飞轮,但可重构出一套"实体专科中心 + 社区随访网点 + 合规互联网医院 + 中西医协同 + 数据飞轮"的 hybrid(混合型)更年期诊所模式。其可行性不取决于技术,而取决于三个本土变量的破解:支付接口(慢特病化 + 商保/雇主福利)、监管边界(首诊与处方严守线下红线)、以及医生素养的系统化认证(把能力变品牌)。报告的第七章给出三条"不可照搬"的边界,供投资与建设决策参考。
全篇以"模式"为主线,覆盖模式定义、国际原型对比、单位经济测算、中国模式画像、能力建设引擎、落地路径与风险,并附 7 张数据图表,所有关键判断均标注来源。
一、模式命题:未来更年期诊所"是什么"
诊所的价值不止于一次诊疗,也在于持续可及的健康管理。
1.1 从"看病"到"全周期健康管理枢纽"
传统认知里,更年期被压缩成"开点激素、止住潮热"的一次性事件。但循证医学与卫生经济学共同揭示:更年期是女性健康轨迹的关键窗口期(window of opportunity)——此阶段对骨、心血管、代谢、认知与情绪的系统干预,直接决定其后 10—30 年的慢病负担。因此,未来更年期诊所的价值内核不是"治已病",而是在窗口期把"充分知情的患者"与"准备充分的提供方"高效连接起来,做早筛、做管理、做预防。这一定位使其天然嵌合"十五五"规划的"全周期整合型健康服务体系"主线。
1.2 需求侧推力:规模、落差与升级
中国目前有约 2.1 亿绝经后女性,且每年新增约 500 万。全国调查数据显示,围绝经期女性症状患病率约 46.3%(其中失眠相关达 50%),但真正就医者不足 1%—26%——这一刺眼的"需求—就诊"落差,正是模式商业化的底层空间。更值得注意的是需求性质的升级:患者诉求正从"缓解潮热"转向"别让我十年后骨折、中风、痴呆",即从症状管理跃迁到慢病预防窗口管理。职场维度同样构成推力:国际与本土研究均提示,约 40% 的更年期女性症状影响工作表现、约 25% 曾考虑因症状离职,雇主因此把更年期福利视为留人策略——这为中游的 B2B2C 分销提供了真实买单方。
区域调研揭示的"认知—行为"落差,恰恰是模式的教育红利。四川省 2018 年对 40—60 岁女性的抽样显示,更年期症状平均发生率高达 74.2%,但 57% 未就诊、66.6% 认为"没必要",更有 45.1% 根本不知道"更年期"这一概念。这与北上广深头部专科"一号难求"形成强烈反差:需求真实且庞大,却被"不知、不愿、不便"三重屏障压制。未来诊所模式的首个商业化动作,往往不是"卖服务",而是通过筛查、科普与企业/社区场景,把沉默需求唤醒为可触达需求——这正是 hybrid 模式中"社区网点 + employer 福利"渠道的战略价值,也是区别于纯线上 DTC 的关键获客杠杆。
1.3 供给侧缺口:稀缺、失衡与错位
需求巨大,供给却严重错配。一是专科稀缺:能规范处置更年期的医生高度集中在一二线城市头部医院,基层与县域几乎空白;二是能力错位:大量全科与妇科医生未接受系统化更年期培训(国际对照:美国仅约 1400 名 NAMS 认证医师对应 6000 万更年期女性,供需缺口达数十倍);三是认知错位:受 2002 年前后对激素治疗(后文以 MHT 指代)的过度恐慌影响,许多医生"知而不荐、会而不开"。供给侧这三重缺口,恰恰定义了未来诊所模式必须解决的"交付能力"问题。
1.4 模式定义的七个维度
为避免概念泛化,本报告将“未来更年期诊所模式”拆解为可设计的七个维度,后续所有讨论均落入此框架:
这七个维度构成后续所有分析与设计的"坐标系"——任何一维度的缺失(如只有服务没有支付、只有技术没有素养),都会导致模式在某一环失速。报告后续将逐一展开,并在第四章给出整合方案,使七维在同一架构内相互支撑而非彼此脱节。
二、国际模式拆解:四种原型
全球更年期诊所并非单一形态,而是沿"虚拟—实体""自费—保险"两个轴演化出四种可识别原型。理解其差异,是设计中国模式的前提。
2.1 原型 A:纯虚拟 DTC 会员制(Alloy / Evernow 型)
以"直接面向消费者 + 按月订阅"为核心。典型定价:妇女健康直接付费诊所会员费约 $150—$300/月(核心档 $150—$175、全面档 $250—$300),覆盖无限次就诊、医生直接联系与持续激素管理,实验室与药物另计。其优势是现金流可预测、客户终身价值(LTV)高;软肋是高度依赖患者自费意愿,在支付能力较弱的市场天花板明显,且纯 DTC 获客成本随赛道拥挤而攀升。Felicis 在评估 Midi 前曾扫描多家此类公司,结论恰是"几乎不可能靠纯 DTC 付费营销规模化"——这从侧面划定了原型的边界。
2.2 原型 B:保险整合型虚拟专科(Midi 型)
这是目前最具"模式完整性"的标杆。Midi Health 以虚拟更年期专科切入,关键动作有三:一是保险整合——2025 年约 85% 收入来自保险覆盖的专科就诊,患者仅付 $15—$50 共付额,Midi 按专科费率向 UHC/Aetna/BCBS 等账单;二是护士主导(NP-led)——用 NAMS 培训的标准化协议,让执业护士在督导下交付专科级 care,破解专家稀缺;三是数据飞轮——以自有"中年女性健康数据集"持续精调临床协议,并叠加 athenahealth EHR + Ambience 语音 scribe(宣称每名医生每日省 >3 小时文书)。其 2026 年初破 $1B 估值,本质是"临床可信度 → 保险覆盖 → 规模获客 → 数据强化"的飞轮跑通。
2.3 原型 C:实体专科门诊(杭妇院 / 协和型)
中国本土已存在成熟范式。杭州市妇产科医院作为全国首批 18 家国家更年期保健特色专科之一,建成约 600 平方米岛屿式一站式布局,含预检、宣教、心理、营养、中医、普通与专家门诊、MDT 综合门诊(独立 25.2㎡ 诊间、一人一诊间保护隐私);首诊即做营养/心理/运动/性生殖健康的全面筛查评估,并建立电子健康档案;自主研发更年期健康管理随访软件(3 项软著),可提前 3—7 天推送复诊提醒,显著提升随访率。其核心是"线下温度 + 信息化随访 + MDT 固定团队",弱点是重资产、复制慢、难以直接规模化下沉。
2.4 原型 D:整合型分级网络(浙医妇院省—市—县型)
浙江大学医学院附属妇产科医院把单体门诊升级为网络:以《围绝经期及绝经后妇女规范化激素治疗(MHT)技术》为基层适宜技术,建立"省—市—县"三级更年期防治网络,覆盖 11 个市 14 家地市级基地、129 家县市级机构与社区中心,并自研 HRT 病案管理系统(软著),规范建立 HRT 档案 2500 余份并推广至基层 7 家医院。这是"中心能力下沉 + 标准化工具 + 长效联动"的网络范式,最接近"十五五"的分级诊疗理想,但高度依赖公立体系动员力。
2.5 四种原型对比矩阵
判断:四种原型各有所长也各有硬约束。最优的"未来模式"并非复制某一型,而是吸收 B 的保险/数据飞轮逻辑、C 的线下信任与 MDT、D 的分级下沉能力,并规避 A 的支付天花板——这正是第四章 hybrid 模式的由来。
2.6 原型演化的关键启示:为什么是"现在"
四种原型并非同时涌现,其演化顺序本身揭示了模式成熟的必要条件。第一阶段(2015—2020)以纯 DTC 试水为主,受限于支付与认知,体量小;第二阶段(2020—2023)虚拟诊疗监管放松(美国疫情期远程报销常态化)+ 名人效应唤醒需求,保险整合型(B 型)借势崛起;第三阶段(2023—2026)循证反转(FDA 移除 MHT 黑框警告相关限制、指南回归"窗口期"叙事)+ 真实世界结局数据积累,使支付方从"怀疑"转向"主动覆盖",B 型遂成独角兽。对我国的启示是:模式的爆发需要"需求觉醒 × 监管松绑 × 证据反转 × 支付接入"四股力量同时就位。当前中国需求与证据已具备,监管与支付正处于临界点——这正是"十五五"窗口期被反复强调的战略意义。
三、单位经济与商业模式
"模式能不能跑通"最终要落到单位经济(unit economics)。新近市场数据使这一判断有了量化支点。
3.1 全球数字更年期诊所的收入结构(2025)
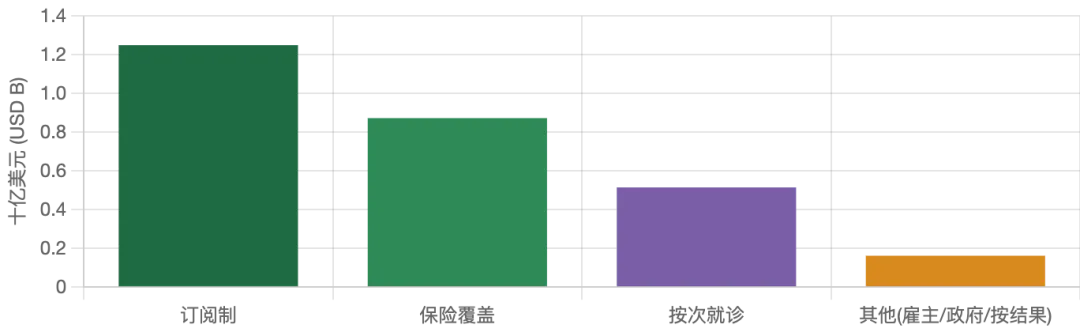
2025 年全球数字更年期诊所市场商业模式结构:订阅制定价 $15—$150/月,占 44.6%($1.25B);保险覆盖占 31.2%($873M);按次就诊占 18.4%($515M);其他(雇主/政府/按结果)5.8%。来源:Dataintelo / Growth Market Reports 2025。
结构本身即信号:订阅制仍是最大现金流来源,但保险覆盖是增速最快、且真正打开可及性的引擎—— insurer 已识别"前瞻性更年期管理可降低心血管、骨质疏松、心理健康等下游成本",因而从 2022 年 31% 的主要健康计划覆盖,升至 2025 年 84%。这与 Midi 的 85% 保险收入相互印证:可持续的规模化,必然绑定支付方而非纯自费。
3.2 关键单位经济数据
这些数据共同说明:虚拟更年期 care 的单位经济优于虚拟 urgent/primary care——复诊频次天然高、临床 workflow 与虚拟高度适配(滴定期密集 check-in 在线上反而是优势)、且可由 NP/PC/OB-GYN 等"非高成本专科"交付。Second Opinion 的田野观察指出,该赛道 CAC(获客成本)低于饱和的垂直领域、转化率高,"因为患者是带着治疗意愿来的"。
3.3 中美单位经济的结构性差异
必须清醒:上述数字建立在美国商保为主、远程首诊合法、FDA 批准制剂可报销的三重结构之上。中国与之存在根本差异:① 支付以基本医保为主、商保为辅,且"评估—随访—健康管理"多属自费灰色地带;② 互联网诊疗严禁首诊、处方药网售受限、AI 不得独立处方;③ 复合制剂(常被 DTC 诊所用作高毛利来源)在中国既不受医保覆盖、也面临更强监管。因此,美国的"保险报销 + 跨州首诊 + 自有药房"飞轮在中国不能直接平移,单位经济必须重算。
3.4 商业可行性判断
可行路径:在中国,单靠"诊所诊疗费"难撑模型,须走三条收入流组合——① 合规实体诊疗(医保甲类/乙类覆盖部分检查与药品)+ 自费特需服务;② 企业/商保福利合约(PMPM 或 FFS,对标 Midi 的雇主线);③ 成熟药品与合规健康产品履约(避免复合制剂的高监管风险)。短期用②③验证模型、积累数据,长期谋求①的慢特病化扩面。这与"先 B2B2C、后谋求医保衔接"的国际方法论一致。
3.5 中国 unit economics 测算框架(示意)
为把“可行性”落到可推演的框架,以下用国内中性假设做一阶测算(非财务预测,仅示结构)。核心变量:年服务患者数、客单价(分支付来源)、获客成本(CAC)、医师/护士人力、履约成本。一阶逻辑如下:
关键敏感点是支付渗透率:若"评估—随访—健康管理"长期停留在自费,则 ARPU 受居民支付意愿约束,模型偏薄;一旦慢特病化或商保/雇主包放量,单位经济将显著改善。因此支付的政策拐点,是模型从"能活"到"能赢"的分水岭。
四、未来模式画像:中国语境下的"hybrid 更年期诊所"
综合前章,本报告提出中国未来更年期诊所的推荐范式——hybrid(混合型)更年期诊所:以实体专科中心为信任锚、以社区网点为可及触角、以合规互联网医院为复诊与随访载体、以中西医协同为差异化、以数据飞轮为长期壁垒。
4.1 总体架构
图示:以实体专科中心为锚点,连接社区、互联网医院与 MDT,底层由数据与随访能力贯穿。
4.2 服务产品包设计
按“窗口期管理”逻辑,未来诊所的服务应是一组可分层、可订阅的产品包,而非单次问诊:
4.3 空间与学科配置
采用三级空间网络:社区站点(筛查/随访,轻量)→ 区域专科门诊(MDT/首诊/处方,参考杭妇院 600㎡ 一站式)→ 省级 MDT 中心(疑难/培训/质控)。学科上坚持"妇科内分泌主导 + MDT 协同 + NP-led 放大":由少数专家制定标准化协议,培训执业护士主导长期随访,破解医师稀缺。硬件上需配骨密度、基础检验、心理测评、可穿戴接入能力;人员配比参考"1 医师 : 2—3 护士/个案管理师",并以适老化设计保障体验。
4.4 智慧医疗技术栈
4.5.1 中西医协同的路径设计(本土差异化机会)
与国际纯西医路径相比,中西医协同是未来中国更年期诊所最独特的差异化抓手,也是"十五五"明确牵引方向。其设计并非"中药替代 MHT",而是分层互补:对 MHT 禁忌、拒绝或暂时不适宜人群,以中医调理(如情志/睡眠/潮热的非药物干预)作为主力;对接受 MHT 者,以中医改善伴随症状(如骨关节不适、情绪波动)提升整体耐受与满意度;在"治未病"窗口,用体质辨识与生活方式干预做一级预防。落地要点有三:一是建立中西医结合的标准化路径与转介规则,避免"各说各话";二是用真实世界数据验证协同方案的有效性与安全性,形成可发表的循证资产;三是警惕"神药化"营销,所有干预须在临床路径与合规框架内。这一路径既契合本土患者文化偏好,也为相关成熟中成药品种提供了"循证 + 场景"的合规落地入口。
4.5 医生素养与专科认证(把能力变品牌)
这是 hybrid 模式区别于纯 DTC 平台的根本分野。借鉴 NAMS NCMP / IMS IMPART 的"认证即品牌"机制,建立中国特色更年期专科认证与维持体系(认证 + CME 复考,防注水),使"能力可识别、患者可信任、机构可引流"。素养拆为四层:知识(循证指南/专病深度)、技能(决策/MDT/工具)、沟通(共情/共同决策)、人文(伦理/长期关系)。落地可用"专科能力提升年历":Q1 知识奠基、Q2 技能实训、Q3 沟通进阶、Q4 人文与认证,形成"学—用—证—传"闭环。
4.6 支付与商业模式(中国三条收入流)
4.7 hybrid 模式的护城河层级
为什么“混合型”比单一形态更难被复制?可用四层护城河理解其累积逻辑:
四层由"硬"到"软"、由"易复制"到"难侵蚀":单点可被模仿,但四层叠加构成系统性屏障。这也是 Midi 能被估到 $1B 而非仅作"又一个 telehealth"的根本原因——它的价值不在流量,而在四层壁垒的耦合。
4.8 组织形态选择:单体旗舰 vs 轻资产加盟 vs 公私合营
模式落地还面临组织形态抉择,三种路径各有适用场景:
推荐组合:以单体旗舰树立标准与品牌、以公私合营嵌入公立网络获取可及性、以轻资产赋能放大规模,三层递进,避免早期重资产陷阱。这三者的配比,应随支付接入进度动态调整——支付越早打开,轻资产放量的安全边际越高。
五、核心引擎:医生素养 → 患者管理 → 机构影响力
模式的所有模块,最终要靠"人"来转动。本节拆解诊所模式的核心传导机制——为何医生素养的提升,能转化为患者管理质量,进而沉淀为机构知名度与影响力。
5.1 素养到质量的传导
医生能力 ↑ → 规范诊疗与个性化方案 → 主动随访(Registry + 数字提醒)→ 患者自我管理能力 ↑ → 依从性/结局改善 → 患者满意度 ↑
四个抓手把"个人能力"转为"可量化质量":① Registry 风险分层(把"等人来"变"主动管");② 标准化临床路径(保证质量一致);③ 数字化随访(放大稀缺供给);④ 自我管理支持(目标设定/行动计划)。建议建立"素养—质量"映射表用于考核:如专科认证覆盖率→规范诊疗率、沟通培训完成率→满意度、MDT 参与频次→会诊及时率、随访执行率→失访率/结局改善率。
5.2 质量到影响力的四个资产
5.3 传导飞轮
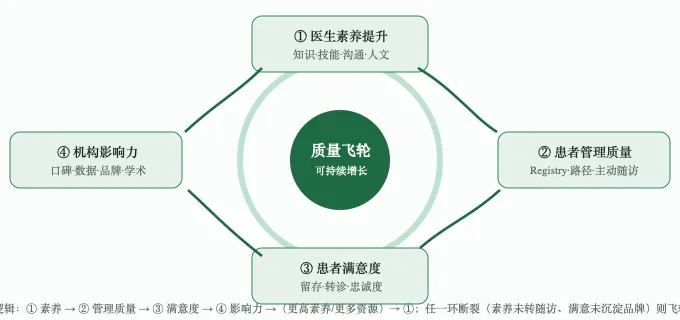
飞轮逻辑:①→②→③→④→(更高素养/更多资源)→①,自我强化。任一环断裂(素养未转随访动作、满意度未沉淀品牌)飞轮即停转。
5.4 落地样例:更年期诊所"专科能力提升年历"
把四层素养落到可执行的年度节奏(以单家区域中心为例):
年历的关键在于闭环:学(训练)→ 用(临床)→ 证(认证)→ 传(科普/学术),使素养提升外化为可识别 credential,再反哺机构品牌。这也是把"医生个人能力"转化为"机构可持续资产"的操作化接口。
六、分阶段建设路径(2026—2036)
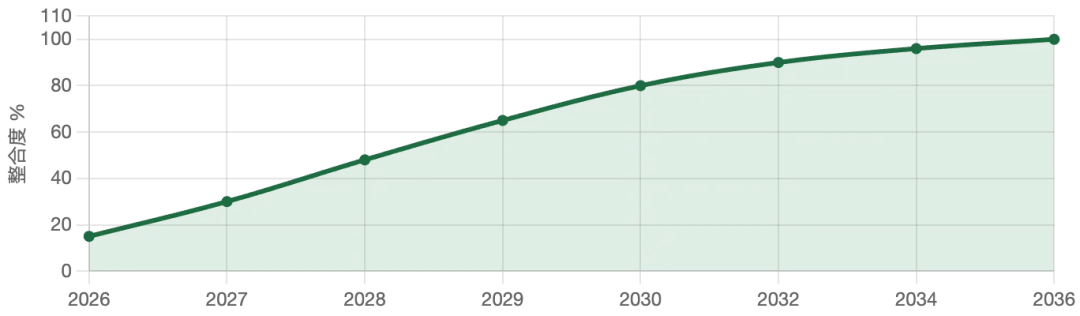
三阶段整合度示意:夯基(2026—2028)→ 扩网(2029—2032)→ 整合(2033—2036)。横轴年份,纵轴为"整合度"示意指标(SOP 覆盖/网点数/数据贯通)。
6.1 三阶段
- 夯基期(2026—2028)
:选点建设"实体专科中心 + 社区站点",完成 CCM 六要素本地化 SOP,启动专科认证试点,打通区域检验互认,上线基础 Registry 与随访软件(对标杭妇院经验)。 - 扩网期(2029—2032)
:以紧密型医联体为骨架复制 SOP 至基层;上线数字随访与 AI 辅助决策;在商保/雇主福利场景试点"按人头 + 绩效"管理包(先做风险校正)。 - 整合期(2033—2036)
:形成"区域中心—社区站点—合规线上"三级网络与数据飞轮;推动医保慢特病化衔接与价值医疗支付闭环;认证体系成为行业标杆并对外部输出。
6.2 关键 KPI 建议
6.3 投资判断
给投资者的参考:短期看政策催化(长期处方、检验互认、商保创新药支付边界);中期布局"专科化互联网医院 + 自有随访数据 + 企业/商保福利"整合者;长期押注数据飞轮与认证体系构建的护城河。直接复制美国飞轮水土不服,但方法论(小样本验证→放量、B2B2C 优先、自建临床供给、认证即品牌)可平移。
6.4 投资回报节奏与退出逻辑
更年期诊所属"慢赛道、长坡厚雪":早期(1—3 年)以基础设施建设与数据积累为主,现金流转正高度依赖支付接入进度;中期(3—6 年)随商保/雇主包放量进入规模经济;长期(6—10 年)数据飞轮与认证体系构成护城河,具备被产业整合或独立 IPO 的想象空间。对财务投资者,应盯紧三个里程碑:支付合约签约数(验证 B2B2C 跑通)、Registry 入组规模与随访率(验证飞轮转动)、认证医生数(验证供给壁垒)。任一里程碑长期不达预期,应回看模型的根本假设是否成立。这与 Midi 的估值跃迁路径(先验证模式、再规模放量、后数据溢价)在内在逻辑上高度一致。
七、风险与边界
7.1 实施风险清单
7.2 三条"不可照搬"的边界
- 支付机制不可硬套
——欧美 VBP 建立在商保主导与全科守门人之上,中国须以"风险校正 + 商保/雇主试点"渐进,不能指望医保一步到位。 - 专科认证不可速成
——NAMS 式认证需严格维持机制,防止营销化稀释公信力;中国认证体系建设应"慢就是快"。 - 数智化不可凌空
——脱离基层能力与人文关怀的纯技术堆砌,只会放大鸿沟而非缩小它;技术是用来"放大人",不是"替代人"。
7.3 国际—本土交叉验证:模式落地十诫
综合以上,提炼十条可操作的落地原则,供建设方与投资者对照:
八、结论:中国未来更年期诊所模式画像
一句话画像:未来成功的中国更年期诊所,是一台"实体锚信任、社区扩可及、线上提效率、中医做差异、数据筑壁垒"的 hybrid 健康枢纽——它把国际验证的"能力—管理—品牌"传导机制,嫁接到中国特有的"整合型体系 + 数智化基建 + 中西医协同"政策势能上。
把这一画像进一步拆成五个可执行特征,便于建设方对照落地:① 入口轻——以社区筛查与企业福利触达沉默需求,而非坐等患者上门;② 首诊重——实体中心承接首诊与处方,守住安全与合规红线;③ 随访密——Registry + 数字提醒把管理变成持续关系而非单次交易;④ 能力显——专科认证让医生水平可识别,患者用脚投票;⑤ 数据活——每一条诊疗记录回流协议,使机构越服务越聪明。五特征缺一则飞轮失速,这也是检验任一"更年期诊所"项目是否具备模式成色的速查清单。
具体而言,它是一个以专科认证为品牌基础设施、以 Registry + 标准化路径为质量底座、以合规互联网医院放大稀缺供给、以商保/雇主福利验证支付模型、最终以数据飞轮沉淀可持续竞争力的组织。它的成功不取决于某一个炫目技术,而取决于三个本土变量的破解进度:支付接口何时打开、监管边界如何厘清、医生素养能否被系统化认证。
对决策者与投资者的最终建议:不要押注"复制一个美国独角兽",而要押注"谁能先把分级网络 + 数据飞轮 + 支付创新跑通"。在"十五五"窗口期(2026—2030),这既是老龄化时代确定性赛道的入口,也是兼具公益属性与商业可持续性的健康服务新路。技术可以加速,支付可以创新,而医学的严谨与线下的温度,始终不可替代。
阅读提醒本文为研究资料整理与健康信息传播,不构成个体化医疗、心理或关系建议。涉及检查、治疗与关系困扰时,请结合专业人员意见。
芬悦绽放 · 小程序入口
把症状、用药与检查记录整理好
带着更清楚的记录,与专业人员讨论下一步。
长按识别,进入「芬悦绽放」开始记录。
余晖无限的寻觅记陪你把身体的变化,慢慢看明白。

发表评论
2026-10-04 15:42:06 回复该评论
发表评论: