
 研报速递
昨天我们聊了伯恩斯坦那份 117 页的网络设备行业报告,核心结论是 AI 撞上了「带宽墙」,钱会流向网络和光。巧合的是,同一天(9 月 29 日),摩根士丹利也更新了对康宁(Corning, GLW)的覆盖,主题恰好是这条产业链最上游的一环:光纤。
大摩这份报告只有 10 页,但信息密度不低。它讲了三笔新签的长期供货协议(LTA),以及一个值得琢磨的矛盾:光纤需求火到订单排到了 2032 年,大摩和伯恩斯坦却不约而同地只给了康宁中性评级。这是为什么?
01.
三笔长单:运营商和英伟达都在锁产能
先看发生了什么。八九两个月,康宁密集官宣了三笔大单:
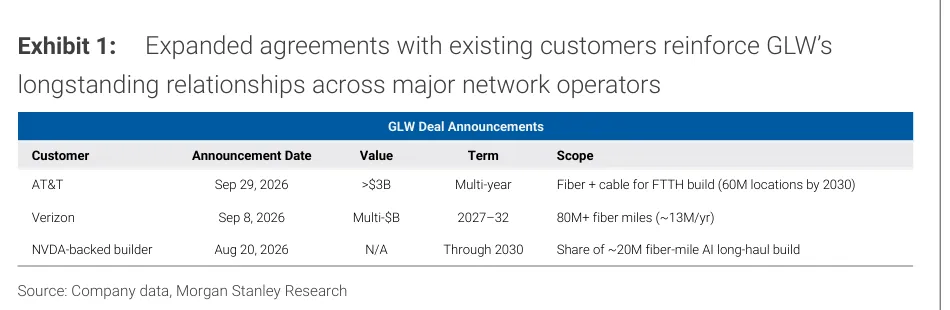
9 月 29 日,也就是报告发布当天,AT&T 宣布与康宁签订超过 30 亿美元的多年期协议,采购光纤和光缆,用于 FTTH(光纤到户)建设,目标是 2030 年前覆盖 6000 万个点位。
9 月 8 日,Verizon 签下 2027 到 2032 年的多年协议,锁定超过 8000 万光纤英里(fiber mile,一根光缆里单根光纤乘长度的计量单位),相当于每年约 1300 万光纤英里。
更早的 8 月 20 日,一家英伟达支持的运营商宣布建设约 2000 万光纤英里的 AI 长途骨干网,康宁拿下其中一部分份额,协议覆盖到 2030 年,支撑其 1.5 万路由英里的扩张计划。
三笔单子有一个共同点:都是老客户的扩大承诺。大摩的解读是,老客户的加单比新客户的突破更能说明问题,它证明康宁在大型网络运营商里的位置已经焊死了,也让他们更有信心相信,运营商(Carrier)业务能回到管理层给出的中个位数增长目标。
02.
需求不是问题,节奏才是
康宁的光通信业务分两块:企业端(Enterprise,主要是数据中心内部互联)和运营商端(Carrier,电信网络铺设)。二季度的数字放在一起看很有意思:
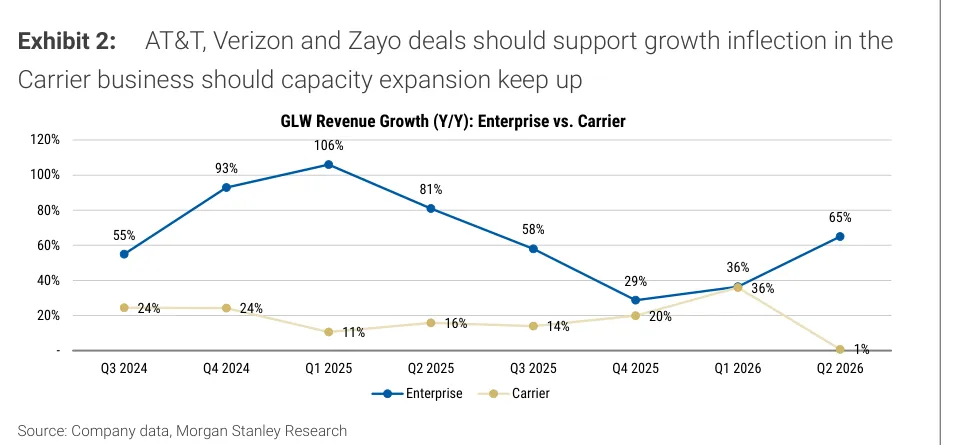
企业端同比增长 65%,运营商端基本持平。企业端的爆发力来自 AI 数据中心,客户名单里是 Meta、亚马逊和英伟达。运营商端看起来疲软,但大摩认为这不是需求走弱,而是项目节奏问题:一季度运营商端增长非常强,二季度只是把节奏还回去了。AT&T、Verizon、Lumen 和英伟达建设方的最新承诺,都是这个判断的证据。
真正的约束在供给。大摩的判断是,企业端和运营商端的需求同时压在一个紧张的供给基础上,在新产能投产之前,康宁的季度增长会忽快忽慢,有的季度猛、有的季度平,别拿单个季度线性外推。
03.
用长约换价格,康宁选了另一条路
光纤现在是卖方市场,怎么把紧张的供给变现,各家打法不同。大摩点了一个很关键的对比:和日本同行藤仓(Fujikura)相比,康宁选择用长期供货量承诺来变现,而不是短期提价。
这个选择的代价是限制了眼前的涨价空间,好处是换来了需求的长期可见性,同时维持价格纪律、守住份额。配合这个动作,康宁正在加大资本开支,明年资本开支同比增加 8 亿美元。
扩产是有代价的。新产能的启动成本和折旧上升会拖累增量利润率,二季度已经体现了这一点。大摩预计四季度开始能看到经营杠杆,并给了一个很具体的节奏预期:两个季度增量利润率低于平均,接着两个季度高于平均,如此循环。利润率真正的弹性,要等更高毛利的创新产品放量,尤其是康宁向光子学(Photonics)方向的推进。
04.
需求这么火,为什么两家大行都只给中性?
这是两份报告放在一起读最有意思的地方。需求侧的故事几乎没有争议,分歧在估值。
大摩给康宁的评级是 Equal-weight(中性),目标价 165 美元,对应 2028 年预期每股收益 5.50 美元的约 30 倍市盈率。注意这个倍数:大摩明说这已经比康宁过去十年的传统估值区间有溢价了,给溢价的理由就是 AI。换句话说,中性评级不是不看好需求,而是认为股价(9 月 29 日收盘 158.71 美元)已经提前反映了大部分好消息,165 美元的目标价只比现价高 4%。
三情景摆出来更清楚:
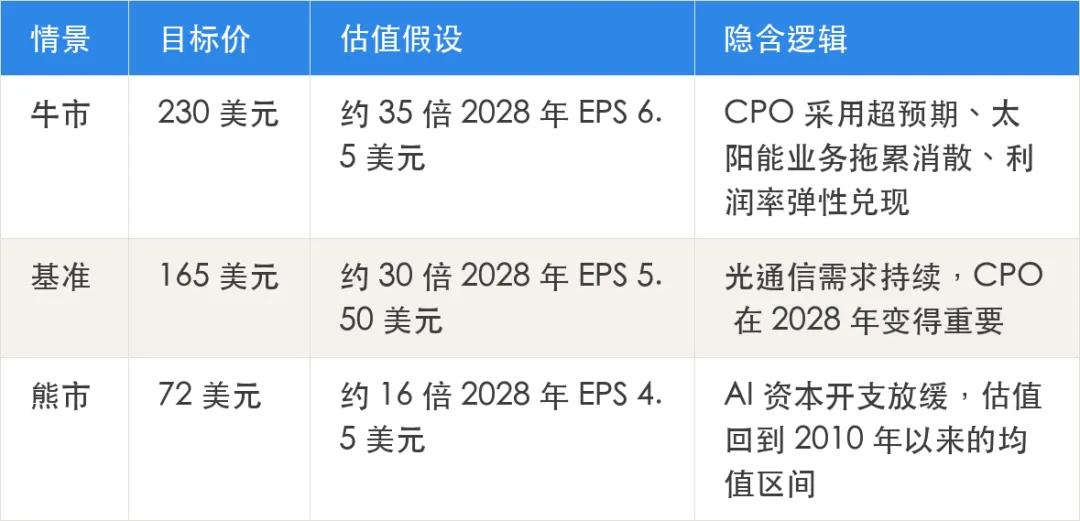
市场的一致预期比大摩更乐观:78% 的分析师给增持,22% 给中性,0% 给减持,目标价分布从 129 美元到 238 美元,均值 190.15 美元。大摩的 165 美元明显低于均值。
伯恩斯坦那边,前一天刚给康宁开了 Market-Perform(同样是中性),理由一脉相承:需求确定,但股价已经把确定性计价了。两家行在不同框架下得到同一个结论,这本身就是信息:光纤这个环节,现在的分歧不在「好不好」,而在「贵不贵」。
05.
接下来盯什么
大摩把上行和下行的触发点列得很清楚。
上行方向:AI 资本开支数据继续加速;光纤业务随着数据中心占比提升而改善利润率;CPO(共封装光学)采用速度超预期;太阳能业务对硅片的拖累快速消散。牛市情景里还留了一个彩蛋:一个未知的美国制造业项目可能带来额外上行。
下行方向:光纤铺设或 AI 建设计划推迟;scale-up 场景里出现 CPO 的替代方案;宏观冲击压制定价和现金流;显示玻璃业务的价格纪律松动。
短期最值得跟的指标是产能投放的节奏。大摩的判断框架很清楚:从基准情景走向牛市情景,靠的不是需求讲故事,而是产能扩张加速、叠加高毛利创新产品放量。三笔长单解决的是「需求能看多远」的问题,股价要再上一个台阶,得回答「供给能交多快」的问题。
数据来源说明
• 报告:《Corning Inc: Another LTA Adds Strand of Strength to Optical Business》,Morgan Stanley Research,2026 年 9 月 29 日,分析师 Meta A Marshall。
• 评级与目标价:Equal-weight,目标价 165 美元;股价与市值为 2026 年 9 月 29 日收盘口径(158.71 美元 / 约 1389 亿美元)。
• 交易信息来自报告引用的公司公告;三情景估值、季度增速、资本开支与利润率判断均来自原报告。
• 本文仅为研究报告内容解读,不构成投资建议。文中涉及的预测均为卖方分析师观点,存在不确定性。

发表评论
发表评论: