
 研报速递
618元,6个月考核期,期末301元收官。
期末成绩单:考核期内最高467.34元,完成度75.6%,目标价连边都没摸到;期末收盘301元,比发布那天跌了23.53%。D档,没达标,就事论事复盘。
先说这篇研报讲了啥。3月22日,东吴证券曾朵红团队发了宁德时代深度报告:买入(维持),目标价618元。当时收盘393.62元,隐含57%的上涨空间。
报告的逻辑链很完整:26年全球动力+储能电池需求2716GWh,同比+32%;宁王25年全球份额39.2%,26年冲击40%;储能出货翻番到250GWh+,份额回升到30%;26年排产增长40%至1.1TWh。盈利预测2026年归母940亿,同比+30%,EPS 20.6元。
数字都摆在这,故事也没毛病。问题出在哪?先看估值锚。618元对应2026年EPS 20.6元,是30倍PE;期末301元对应14.6倍。本质来看就是:报告按30倍给"盈利与规模共振向上"定价,A村只肯给14倍——不是份额故事错了,是"值多少钱"市场不认。
再看节奏。5月7日摸到467.34元,完成度75.6%,前两个月兑现了四分之三。后四个月一路滑到301元,较高点回落35.6%。6个月的考核期,前戏很足,正片没演。
第三个,成本假设是单边押注。报告假设碳酸锂15万/吨,电池成本上涨7分/wh,盈利韧性建立在"成本传导顺畅"上。传导顺畅,动力单wh利润8-9分;传导不顺呢?报告里没写plan B。四六开吧,这种"一切向好"的假设,经不起一点逆风。
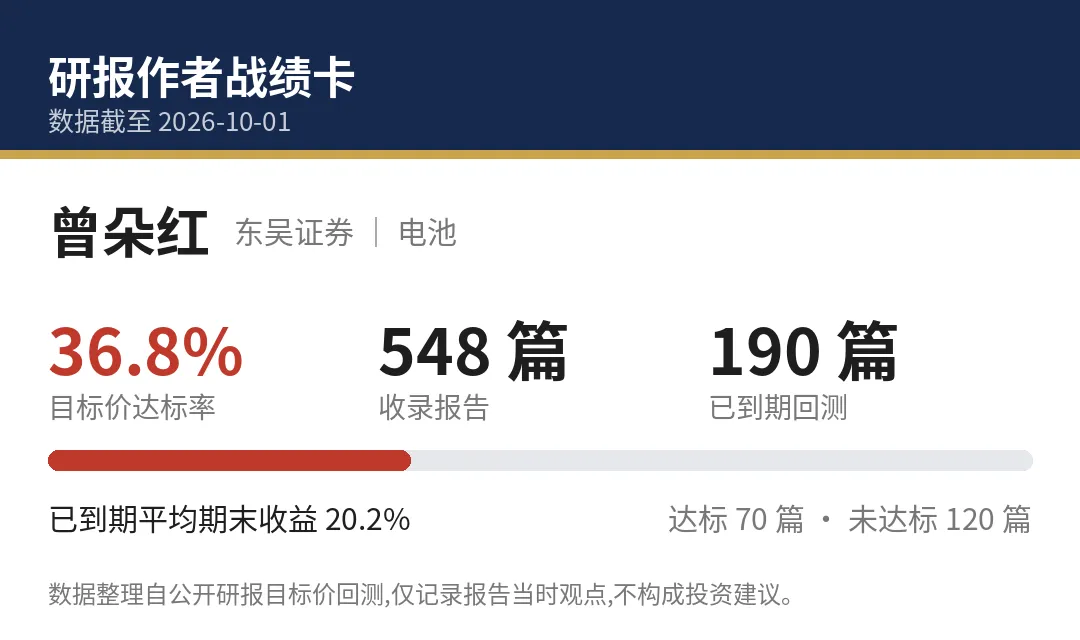
卡上数据:曾朵红收录548篇,到期190篇,达标70篇,达标率36.8%,平均期末收益+20.2%。这篇宁王,是120篇未达标里的一个。样本够大,偶尔miss一次不丢人,数据自己会说话。
......
1、 5月7日最高467.34元,完成度75.6%,是考核期内唯一的高光时刻。
2、 期末301元,较发布日-23.53%,较高点回落35.6%。
3、 按报告2026年EPS 20.6元算,目标618元对应30倍PE,期末301元对应约14.6倍。
最后吆喝一句:想看哪个分析师的战绩卡,私信我,或者评论区点名。收到我就把他的卡发你,靠不靠谱,你自己看。
以上。
评判规则:本篇考察期为报告发布日起6个月;考察期内最高价曾触及目标价即算达标;同时公布期末收盘价相对发布日的涨跌幅。评判标准与作者战绩库统一口径,数据来自公开行情,内容整理自公开研报,不构成投资建议。
研报原文:东吴证券《技术迭代引领行业,盈利与规模共振向上》(2026-03-22),分析师曾朵红(S0600516080001)、阮巧燕、岳斯瑶、朱家佟,评级"买入/维持",目标价618元。考核数据:发布日收盘393.62元,考核期最高467.34元(2026-05-07),未触及目标价;期末收盘301元(2026-09-23),相对发布日-23.53%,距目标价差51.3%,未达标。
另,对更多研报感兴趣的朋友,欢迎点击左下角"阅读原文"获取更多内容。


发表评论
发表评论: