
 研报速递
这两天,富途、老虎等海外券商要求清退跨境业务的消息刷屏了。
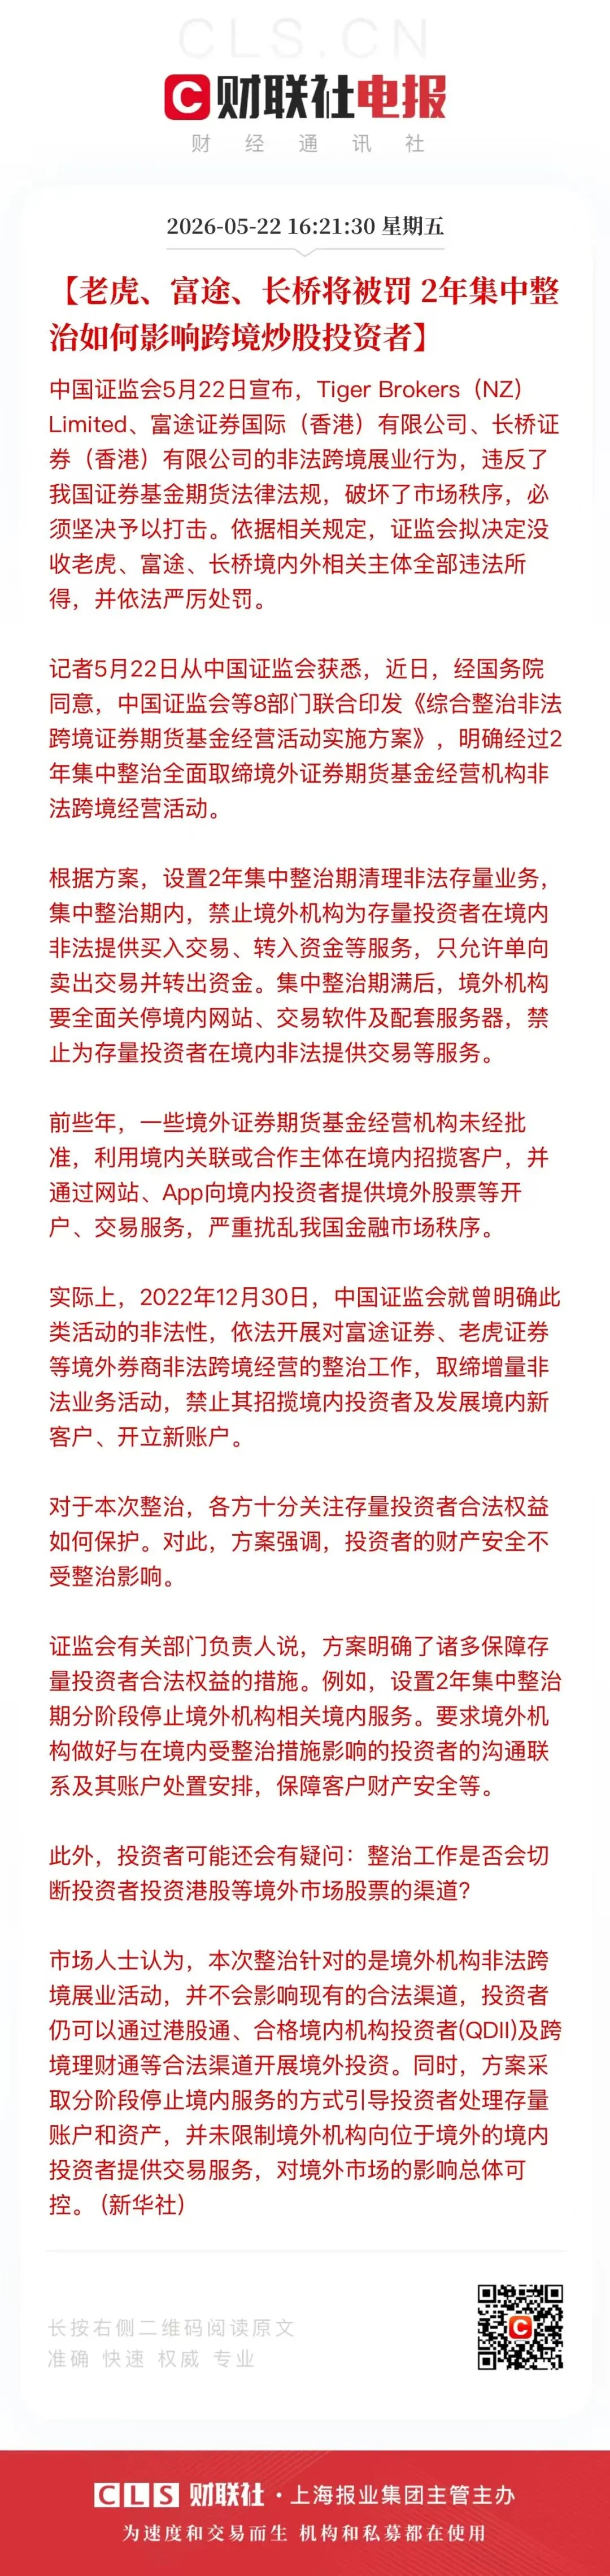
其实这不算新闻。这几年没有香港身份证,只靠内地身份早开不了户了。
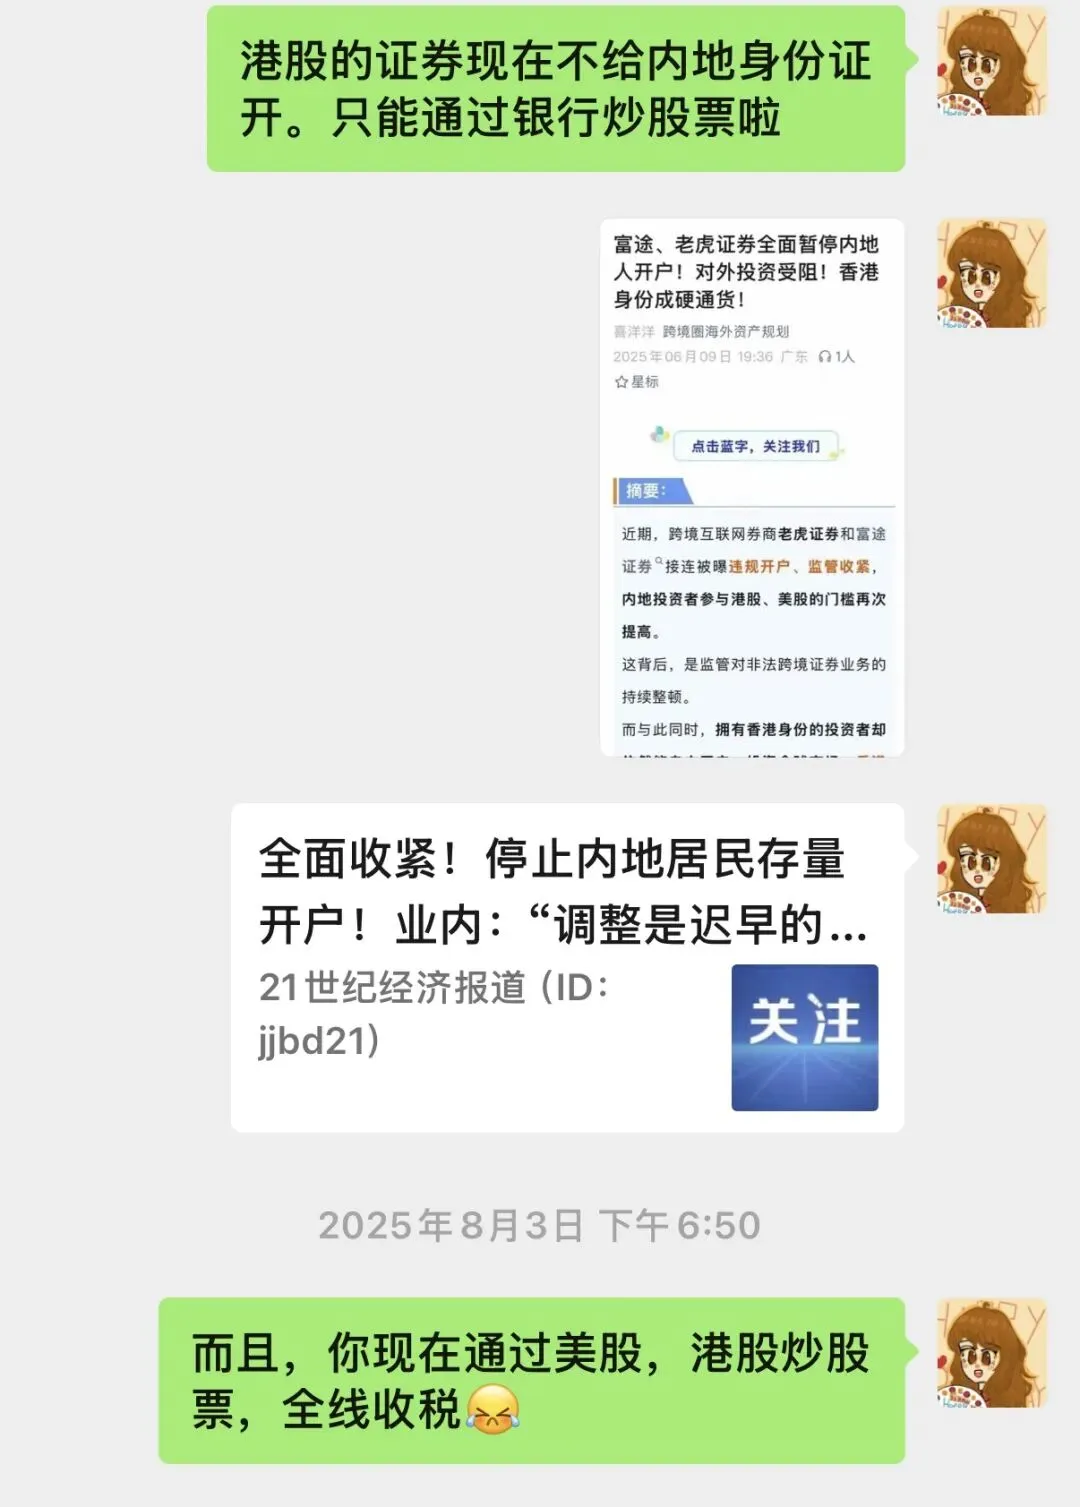
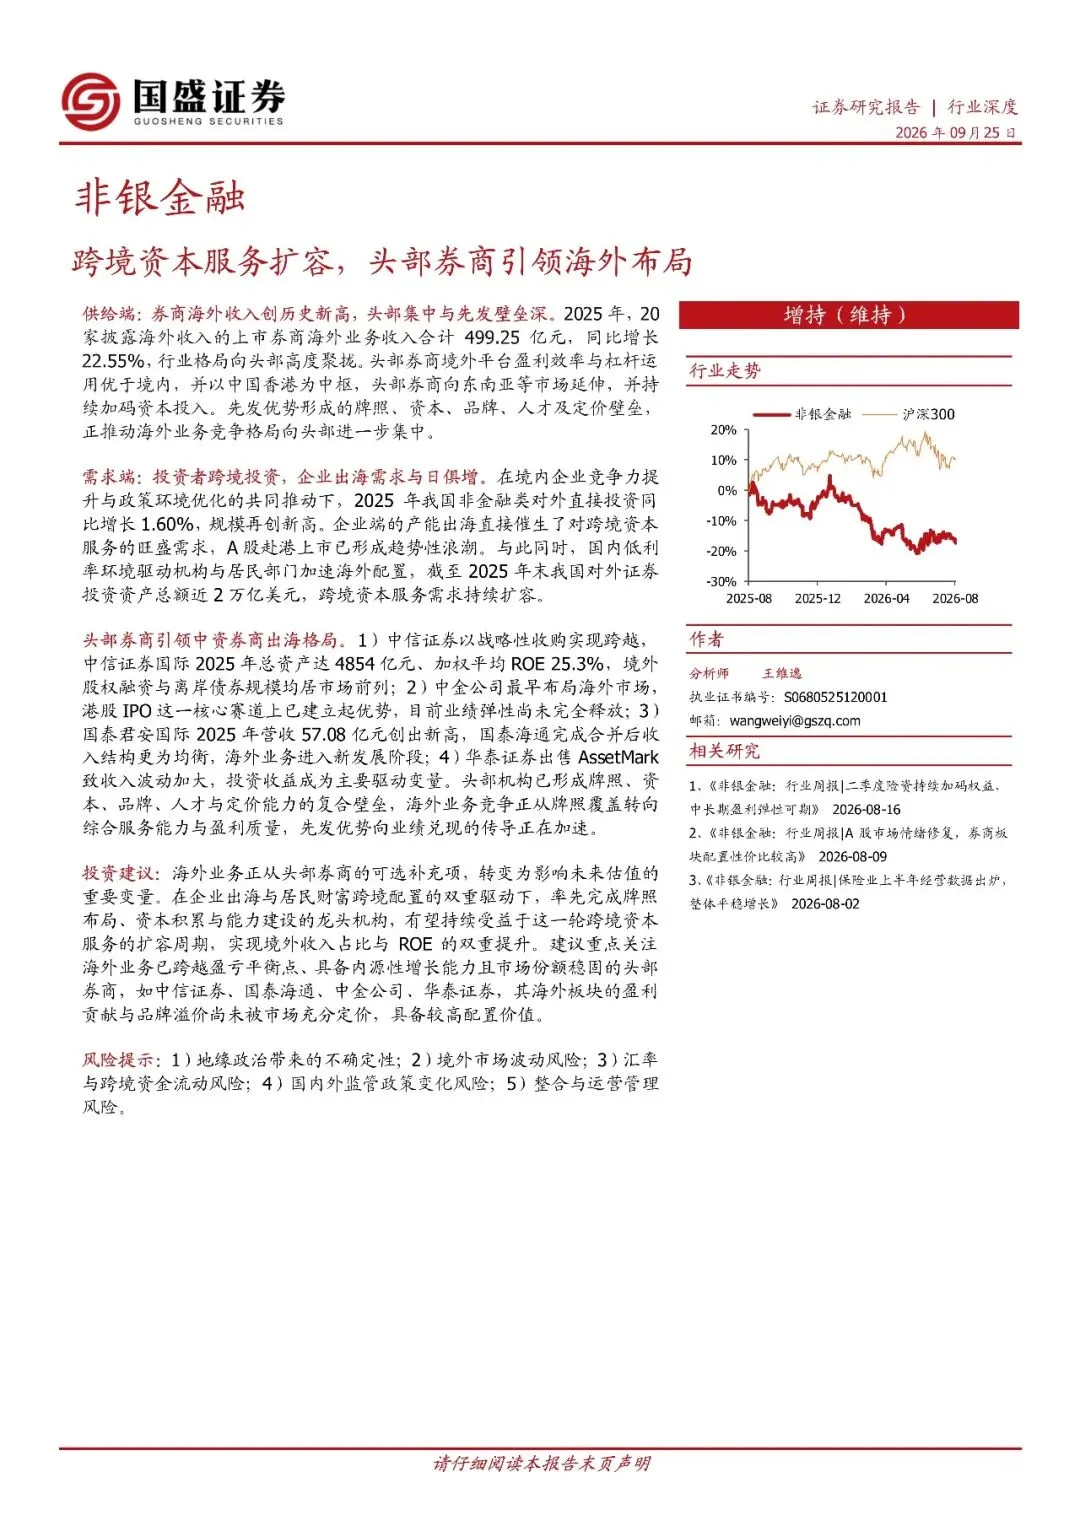
但为什么这两天集中强调整治?因为海外资本市场的赚钱效应太好了。
这里面藏着大国博弈的底层逻辑,也关乎高净值家庭接下来的资产安全。今天不谈情绪,只帮大家拆解三个最本质的真相,以及合规应对指南。
💡 真相一:科技战底层,打的是资本融资能力
中美科技AI战争事关国运,而科技战底层,打的是资本市场的融资能力。
如果人民币都通过灰色渠道去海外买了“科技七巨头”,去给SpaceX、OpenAI融资了,那咱们国内的科技公司怎么办?
顶层设计者的立场非常清晰:大资金在关键时期,必须服务于国家战略。
未来,国际市场归国际市场,本土市场归本土市场。
你要做好选择,或者,你压根没得选。这波操作,合情合理。
💡 真相二:真正的利益共同体,外资不和我们玩了
我们来看看另一组触目惊心的全球股市数据:
【美股】总市值75万亿美元外资占比18%
【日股】总市值8.2万亿美元,外资占比35%
【韩股】总市值4万亿美元外资占比39%
而咱们A股市值14.8万亿美元,外资占比仅可怜的3.4%
【3.4%说明了什么?】
只有你的钱放在对方手里,利益真正绑定,你们才会一条心抵抗风浪。
这次严打并非孤立事件。过去这些互联网券商利用了中美监管的“双向匿名”盲区,成了灰色通道。现在,随着中美在特定领域执法合作加深,“两头瞒、两头套利”的空间被彻底压缩。
监管态度很明确:不是禁止投资海外,而是禁止通过“非法渠道”。合规化是唯一出路。
💡 真相三:灰色红利终结,高净值家庭的三条铁律
野蛮生长的时代结束了,合规才是唯一的通行证。
高净值家庭在规划香港身份及资产配置时,必须更专业、更严谨:
1️⃣ 严格区分“身份”与“资金”节点
*已获香港身份(高才、优才、永居等): 你不再属于“内地投资者”。你可以合规在香港本地银行和本地券商开户,进行全球配置。
关键点:资金出境需通过香港账户操作,而非内地账户直接转账给券商。
纯内地身份: 请走港股通(50万门槛)、QDII基金或跨境理财通(南向通)等阳光通道。切勿侥幸用“马甲”绕监管。
2️⃣ 资产布局“去中心化”
不要把所有海外资产寄托在单一的券商App上。对于高净值家庭,建议在香港设立私人银行账户,通过离岸家族信托或者海外保险进行资产隔离,这比个人炒股账户稳健得多。
3️⃣ 别拿“税务居民身份”开玩笑
5月19日特朗普刚签署行政令,严查“非公民”在美银行业务,打击隐瞒身份行为。同时CRS信息交换也在不断织密。
如果规划香港身份是为了税务优化,务必厘清内地与香港的税务居民认定规则,避免引发双重纳税
短期内,习惯了便捷操作的用户面临“2年内无法买入”的阵痛,需要规划好资金回流。
但从长远看,这逼着大家放弃侥幸心理,建立更健康的全球资产配置体系。
香港作为“超级联系人”的金融优势依然不可替代。但前提是,你得真正落地这个身份,把它用对、用合规。
野路子已死,正规军入场。你准备好了吗?
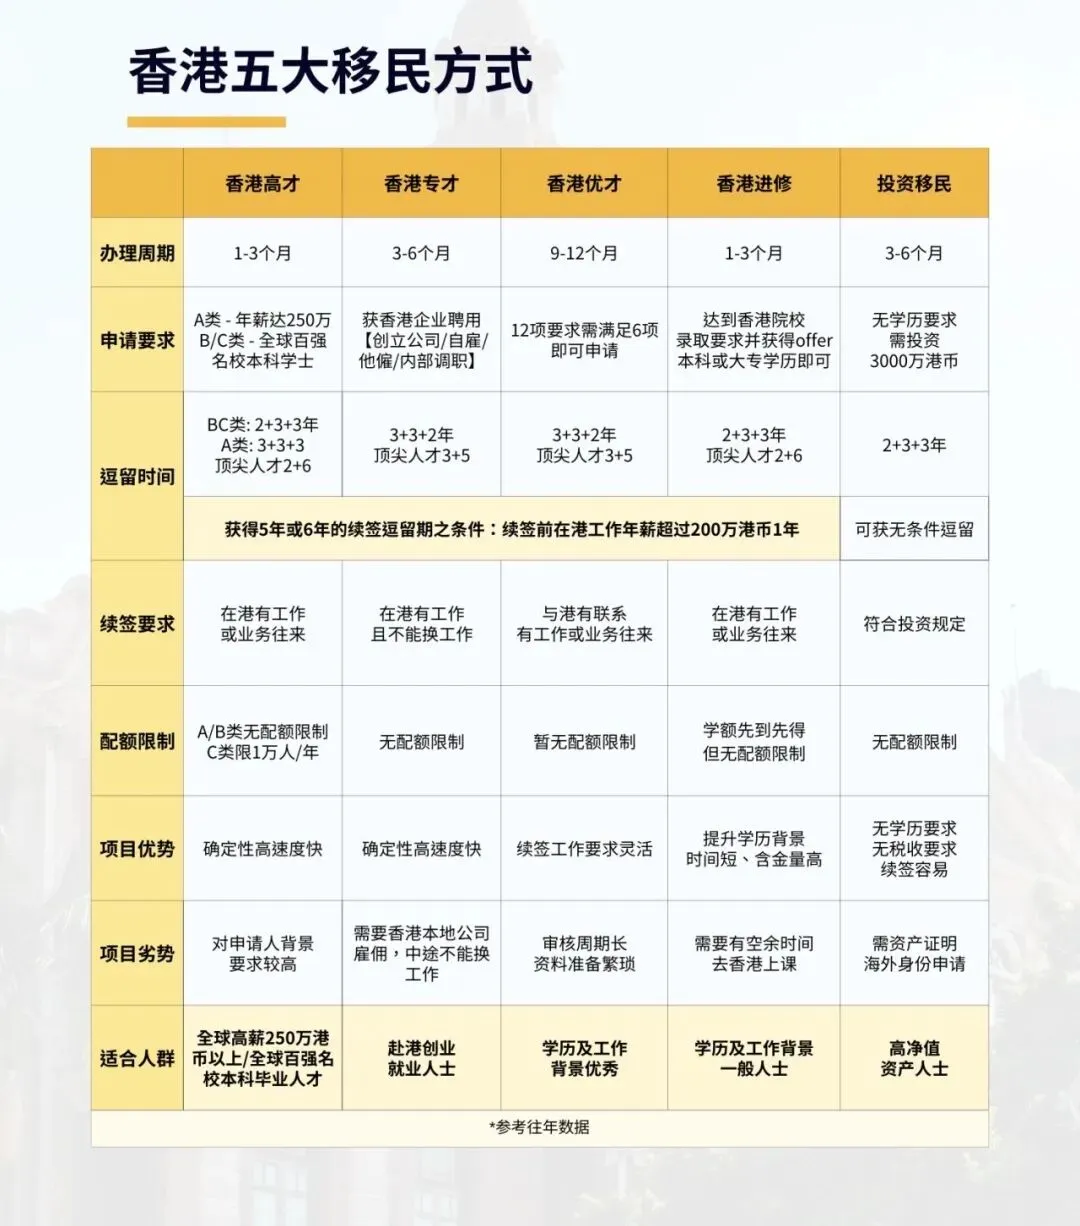
关于香港身份规划,续签、本地私行开户及跨境信托架构搭建,欢迎后台聊天

发表评论
发表评论: