
 研报速递
申万宏源,30天8.18%,限购5万,到期利息336元;
中金财富,20天8.18%,限购5万,到期利息224元;
360天6.88%,限购1万,到期利息678元;
中信证券,28天5.68%,限购7万,到期利息305元...
通过合适的开户渠道推荐,还有额外红包可以拿,详情点传送门:
不过,
银行存款利率越来越低,券商APP却弹出“新客专享 6.88%、8.18%”。
很多人第一反应是:
凭什么这么高,是不是坑?是不是变相炒股?是不是保本?
今天把券商新客理财拆开给大家讲清楚,明白选择不踩坑。
一、券商新客理财,到底是什么?
券商新客理财,不是“券商帮你炒股”,也不是“高收益存款”。
它本质上是证券公司给新开户用户的拉新福利:
用一笔短期、限额、收益率看上去挺香的产品,把你先请进门。
底层通常就这两类:
1. 收益凭证:
券商自己发行的债务融资工具,相当于“券商向你借钱”,到期按合同还本付息,靠的是券商自身信用。
2. 质押式报价回购:
券商把自有债券质押到交易所,向你融短期资金,多一层质押资产保障。
通俗说:
银行拉新送米面油,券商拉新送“短期高息理财券”。
所以你看到的 6%、7%、8%,完全是券商补贴出来的获客成本,不是市场里随便就能买到的长期收益。
二、它“安全”在哪里?
1. 发行主体是持牌券商
正规券商受证监会、中证协、交易所持续监管,有净资本、风控指标、分类评级等硬约束。
2024 年中证协发布《证券公司收益凭证发行管理办法》,对收益凭证的发行、备案、余额管理、适当性都做了规范。
所以,并不是所有券商都有资格发行新客理财,能发的往往是资本实力雄厚的大中型券商,越大的券商,能够给打的新客理财额度,利率和期限,相对更优势。
第一梯队,比如华泰、国泰海通、中信、银河、申万、中金等券商,普遍能给到5%以上,甚至高达8%的年息;
第二梯队,东方、国联民生、华西、国金、中泰等券商,利率普遍在3%-6%,偶尔还会遇上“断供”;
第三梯队,东莞、湘财、川财、金元等规模体量小的券商,从来就没有发行过新客理财。
当然,没有发行新客理财,并不是说这家券商就不安全,不能开户炒股,
因为股票是在交易所交易,资金由银行托管,券商只是提供中介服务而已,碰不到客户的股票和资金,即便券商倒闭破产,也不影响你炒股的安全性,最严重的情况就是它破产倒闭后,你的资产原封不动换到另一家券商显示而已。
2. 新客产品风险等级最低
新客专享里最常见的是:
• 本金保障型收益凭证
• 质押式报价回购
在券商产品体系里都是最低的 R1 风险。
只要产品合同写的是“收益凭证 / 报价回购”,它就不是股票、不是基金、不是期权,不用承担市场波动风险。
3. 头部券商违约概率极低
收益凭证不是存款,但头部券商资本厚、监管严、历史兑付记录完整,违约率为0。
对普通人来说:
买头部券商的 R1 新客理财,实际风险接近“很低风险”,但不是“零风险”。
三、它“不安全”的地方,在哪里?
1. 不是存款,没有存款保险
这是最核心的一点。
银行存款:50 万以内有存款保险。
券商新客理财:不受存款保险保障。
它靠的是券商信用。券商真出大问题,本金保障型收益凭证也要进入债权清偿逻辑,不是“国家兜底”。
• 本金保障型收益凭证
清算券商资产进行偿付,偿付优先顺序非常靠前,优于普通债权人。
• 质押式报价回购
交易所直接处理质押债券,进行本息兑付。
这两类券商新客都从未有违约记录,从底层资产来看,质押式报价回购类,比收益凭证类多一层抵押资产保护。
2. “本金保障”≠“刚性兑付”
监管早就叫停“保本保息”话术。
本金保障型收益凭证的“保障”,是合同里券商自己承诺的信用保障,不是法定刚兑。
极端情况下:
• 券商经营恶化
• 流动性危机
• 被接管/重整
都可能让“低风险”变成“理论本金损失”。
3. 高年化 ≠ 你能赚很多
8% 年化,但可能:
• 限购 1 万 / 3 万 / 5 万
- 只限 8 天 / 21 天 / 28 天
• 开户后 30 个交易日内不买就失效
买 3 万、8 天、8.18%:
30000 × 8.18% × 8 / 365 ≈ 53.8 元
薅羊毛可以,别幻想“长期放进去吃 8%年利息”。
❗ 4. 有的新客理财根本不是收益凭证
个别券商可能会将
• R2/R3 资管计划
宣传为“新客专享”,但实际上这可能是:
• 含股票、可转债、衍生品敞口的集合资管
• 挂钩指数/黄金/汇率的浮动收益凭证
这些不一定不能买,但不再是“极低风险新客羊毛”。
看产品说明书,别只看海报大字:
新客理财要素:
产品类型:收益凭证 / 报价回购
风险等级:R1
收益表述:固定利率 / 约定年化
四、一张表看懂“安全感”
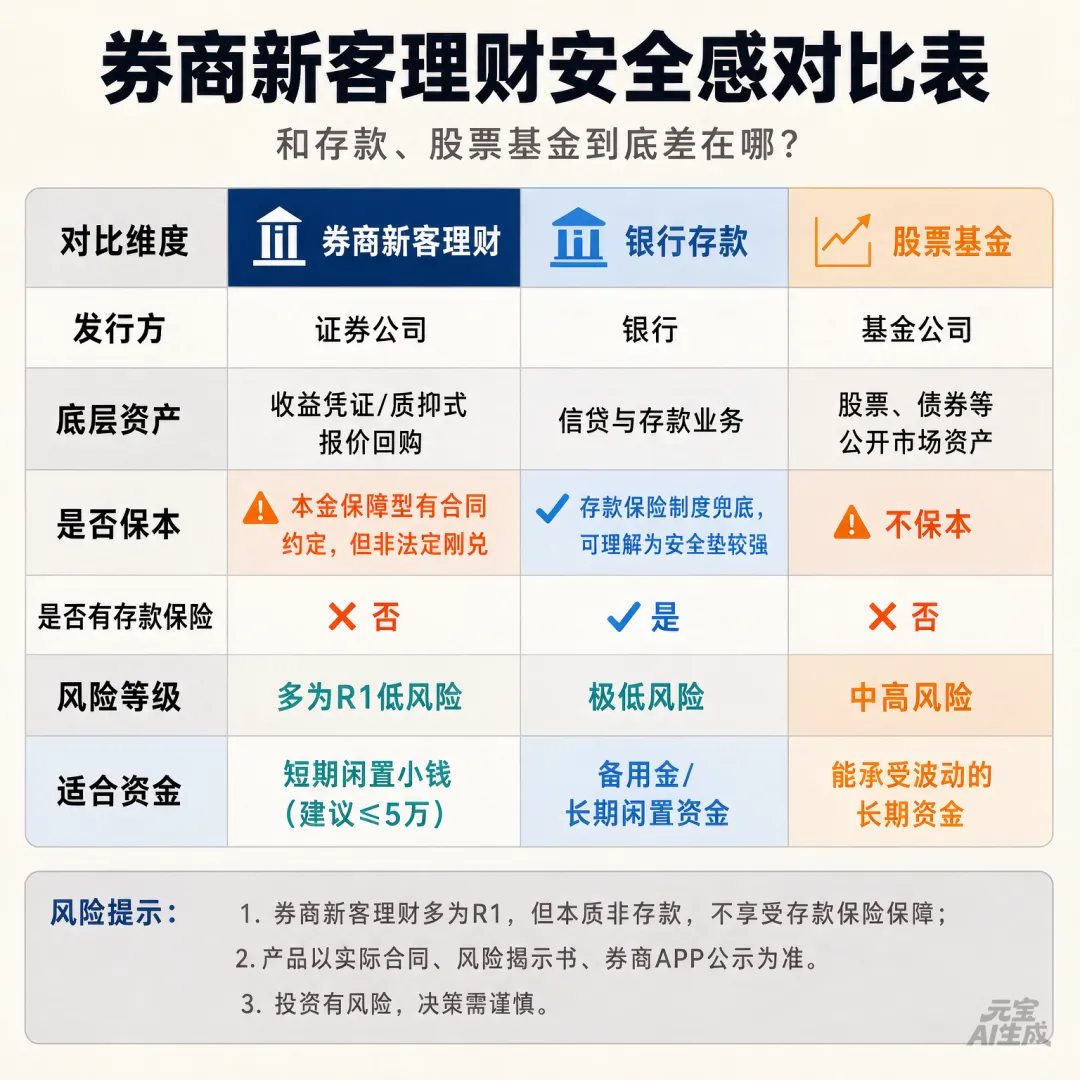
五、普通人怎么买,才不翻车?
1. 只在券商官方 APP 买,别点短信/微信群里“内部新客通道”。
2. 优先选:头部/国企/上市券商 + R1 + 收益凭证或报价回购。
3. 用“短期不动的小钱”参与:1 万、3 万、5 万都行。
4. 算实际收益:
年化 × 金额 × 天数 ÷ 365。
4. 别把“新客理财”当成存款替代。
5. 别把“约定年化”当成“保本保息”。
6. 别急用钱前买封闭期产品——很多新客理财不能提前赎回。
六、总结
券商新客理财,是“低风险拉新福利”,不是“高收益无风险神器”。
头部券商的 R1 收益凭证/报价回购,可以薅;
但把它当存款,两者不是一个东西;
别把它当暴富工具,单个券商最多几百收益,所有券商全部撸完不会过万;
别把它当长期配置,只能作为短期收益补充,长期家庭配置最佳方式还是按“四笔钱”来~~
风险提示:
市场有风险,投资需谨慎。本文只做科普,不构成任何投资建议。具体产品以券商 APP 公示的产品合同、风险揭示书、认购公告为准。

发表评论
发表评论: