
 研报速递
2.1万亿。当前中美算力芯片产业存在生态、制程、研发、人才全体系差距,报告针对产业端、投资端、政策端分别给出相应破局路径,为产业参与者提供决策参考。
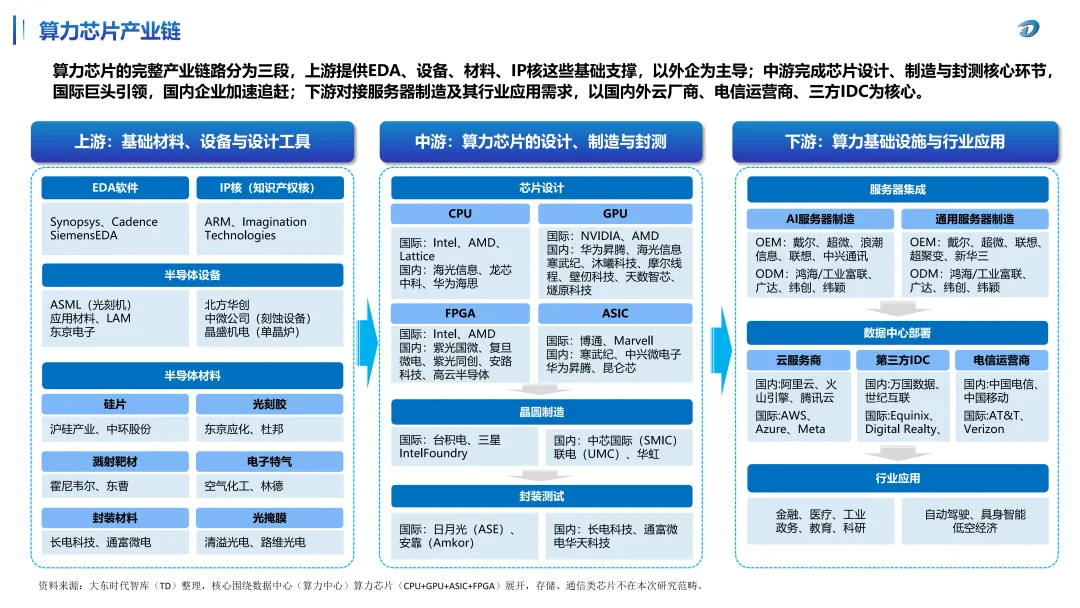
算力已成为数字经济时代的核心生产要素,算力芯片作为算力供给的核心载体,已上升为全球科技竞争的战略制高点,三重动力共同支撑产业持续高速增长。
1.需求端:大模型迭代+AI Agent落地拉动需求指数级攀升。2026年AI Agent规模化应用推动推理算力需求爆发,预计2026-2027年推理算力占比将超过训练算力,成为长期稳定的增量市场。
2.供给端:技术体系迭代突破摩尔定律瓶颈。算力芯片技术升级已从单一制程微缩转向“先进封装+异构计算+芯粒集成”的多维创新体系,算力性能提升3-10倍的同时成本显著降低,打开应用渗透空间。
3.政策端:全球战略级投入提供产业发展支撑。全球主要经济体累计投入超6万亿元专项支持芯片产业发展,中国国产替代政策持续加码,八大重点行业2027年核心系统100%国产化要求为本土厂商提供确定性市场。
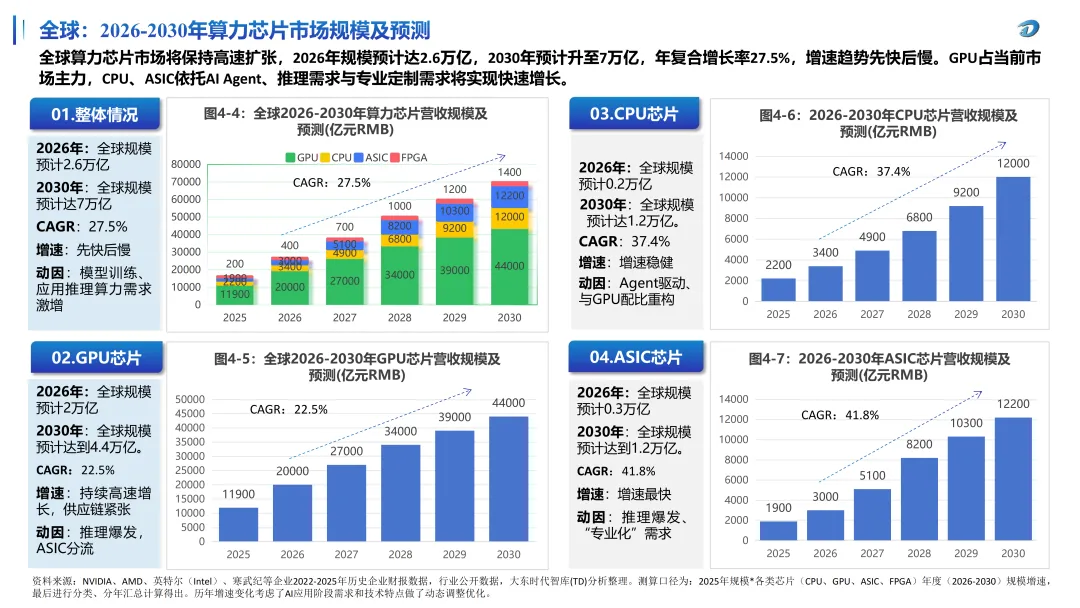
大东时代智库(TD)预测:2026年全球算力芯片市场规模达2.6万亿元,2030年将升至7万亿元,年复合增长率27.5%。
作为全球第二大算力芯片需求市场,中国占全球算力芯片总需求的20%-30%,但2026年上半年本土算力芯片供给仅占全球总供给的6%(而美国占全球市场94%),供需错配是当前市场核心矛盾,国产替代是未来5年产业增长的核心主线。
细分赛道替代梯度清晰:ASIC国产化率38.8%,为当前国产化程度最高的品类;GPU国产厂商全球规模占比不足2%,是替代紧迫性最高的赛道;CPU尚处于市场化渗透早期;FPGA高端产品仍存在明显缺口。
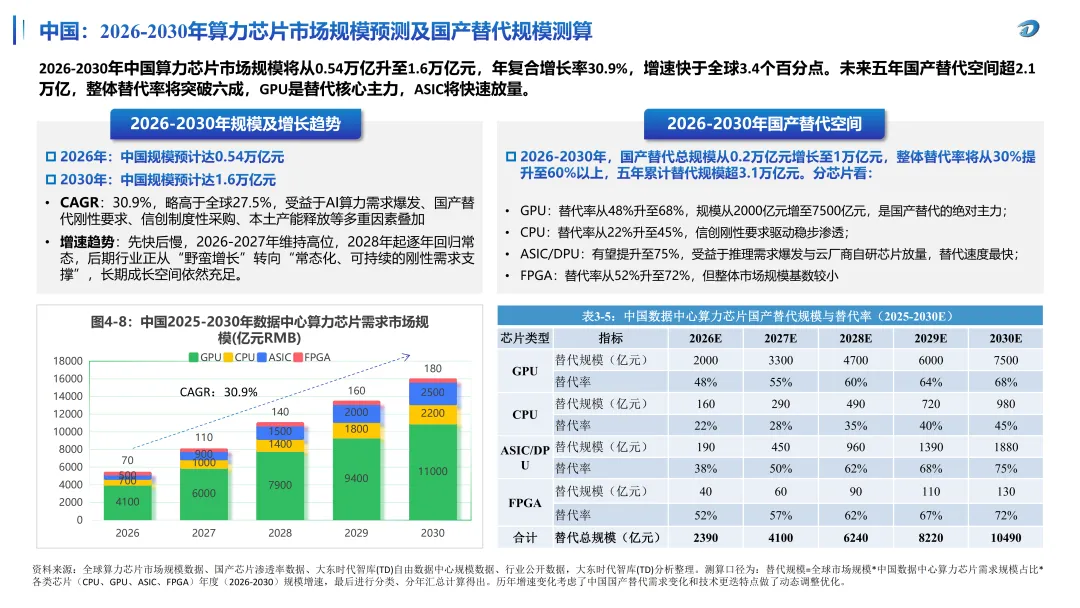
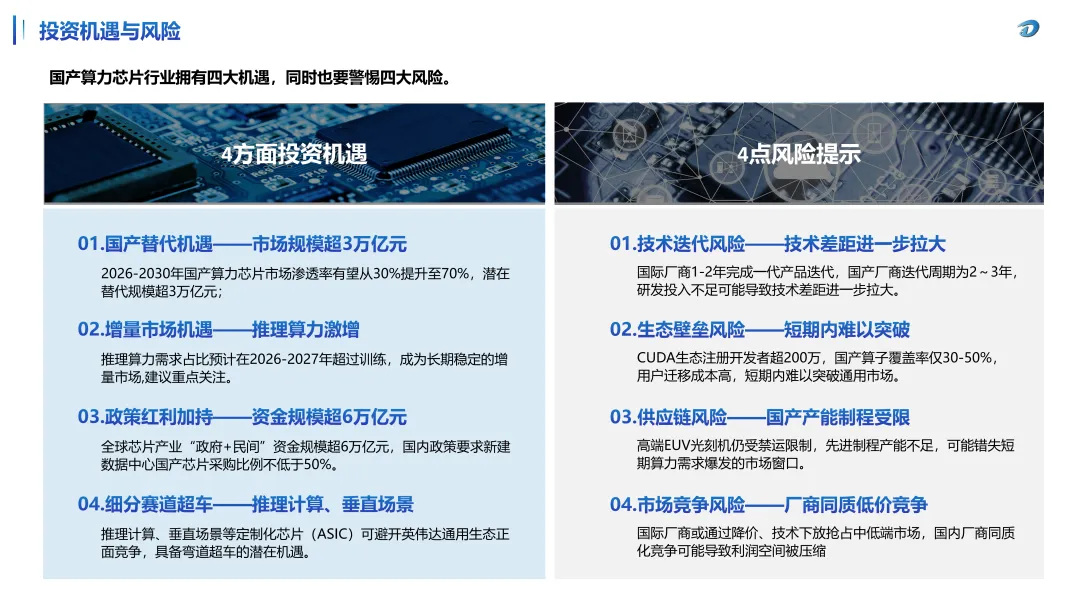
增长速度快于全球:2026-2030年中国算力芯片市场规模将从0.54万亿元升至1.6万亿元,年复合增长率30.9%,高于全球平均增速3.4个百分点,累计国产替代空间超2.1万亿元。
替代节奏明确:预计2030年整体国产化率将突破60%,其中ASIC/DPU替代率达75%、GPU替代率达68%、CPU替代率达45%、FPGA替代率达72%。
三、核心竞争要素:中美存在全体系代际差距
客观来看,中美算力芯片市场份额的悬殊差距,并非单点技术落后,而是中国算力芯片替代进程仍面临全链条的系统性差距:
1.生态壁垒差距:英伟达CUDA生态已有20年积累,注册开发者超600万,是全球公认的行业标准;国内自主生态仅建设8年,当前算子覆盖率70%-75%,应用项目迁移成本极高。
2.制程工艺差距:受EUV光刻机禁运限制,国内先进制程工艺较海外领先水平落后2-3代,导致国内数据中心算力总拥有成本(TCO)较海外高出30%-50%。
3.研发投入差距:2025年国内TOP5算力芯片企业研发总投入仅为美国头部5家企业的5%,海外产品迭代周期为1-2年/代,国内厂商迭代周期为2-3年/代,迭代速度差距可能进一步拉大技术代差。
4.人才与商业化差距:国内芯片架构师、AI实战人才缺口超300万,本土厂商算力芯片消纳仍以内部云服务消化、政府采购为主,市场化程度有待提升。
四、产业破局路径:“技术+资本+政策”共同发力
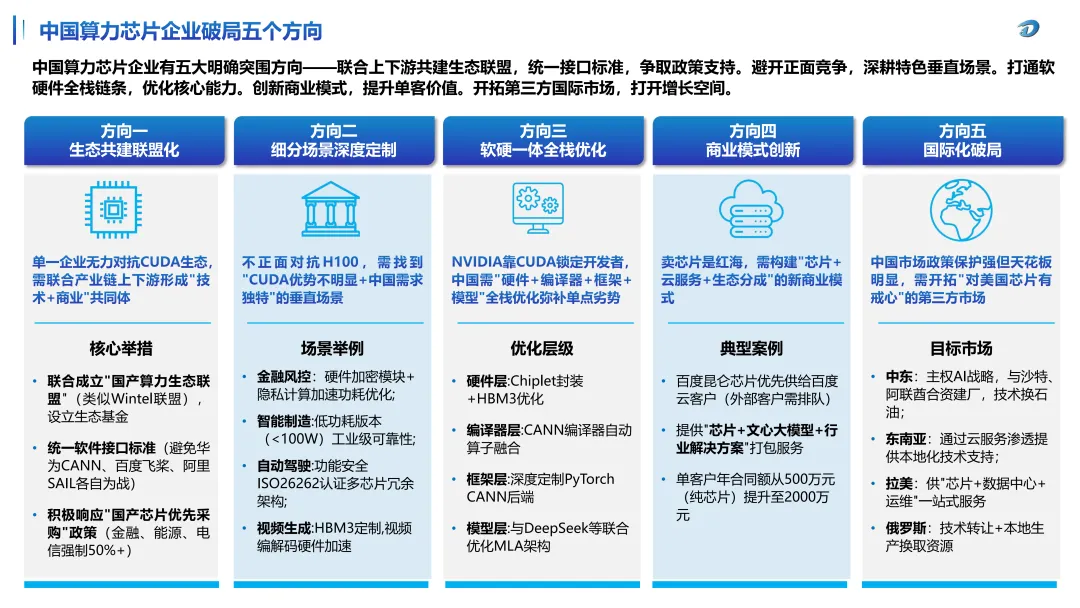
针对上述差距,中国算力芯片企业应该如何破局?在此我们给出了五个突围方向,针对不同参与主体给出行动建议:
企业端:①联合上下游共建统一生态接口,降低应用迁移成本;②深耕金融风控、自动驾驶、工业制造等垂直特色场景,走差异化竞争路线;③打通硬件-编译器-框架-模型全栈优化链路,提升产品竞争力;④推出“芯片+大模型+行业解决方案”打包服务,提升单客户价值;⑤拓展中东、东南亚、拉美等第三方海外市场,打开增长新空间。
投资端:按优先级布局赛道:第一梯队关注ASIC/DPU(替代速度最快),第二梯队布局GPU(替代规模最大),第三梯队关注CPU(政策确定性最强),同步可提前布局先进封装、HBM高带宽内存等供需缺口将持续至2027年的上游核心环节。
政策端:①强化政府采购倾斜、新建数据中心国产采购硬性比例等政策工具,通过“算力券”“模型券”等降低国产芯片使用门槛;②推动成立国产算力生态联盟,统一软件接口标准,构建生态正向循环;③改革芯片人才培养体系,强化工程实践能力培养,缩小核心人才缺口;④发挥国家大基金战略引导作用,集中资源突破EUV光刻机、高端EDA等卡脖子环节。
核心风险提示
产业发展过程中需警惕四类核心风险:①研发投入不足导致技术迭代差距进一步拉大;②生态壁垒导致通用市场拓展不及预期;③先进制程产能不足错失短期算力需求爆发的市场窗口;④国际厂商降价、技术下放抢占中低端市场,挤压国内厂商利润空间。
长期发展展望
国产算力芯片拥有全球巨大的内需市场、丰富的AI应用场景、多方位的政策支持三大核心优势。随着生态逐步完善、技术持续迭代,预计到2030年将建成基本自主可控的算力芯片全产业体系,为中国数字经济发展提供核心底层支撑。
完整版报告领取方式:
👉点击文末【阅读原文】填写报名,免费领取完整版《2026全球及中国算力芯片产业市场研究报告》PDF
大东时代智库(TD) 2026年度报告清单
如需购买相关报告,可通过以下邮箱咨询:sale2@dadongtime.com

发表评论
发表评论: