
 研报速递
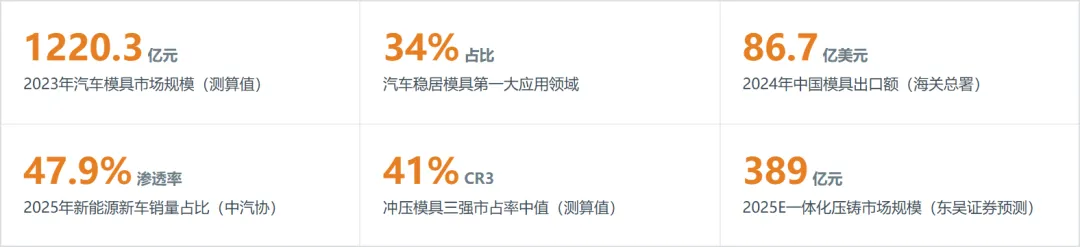
中国是全球最大的模具生产国与出口国,模具产值约占全球三分之一,出口约占全球四分之一。汽车是模具第一大应用领域(占比约34%),按2023年模具行业总规模3589亿元与34%应用占比推算,汽车模具市场规模约1220.3亿元(测算值)。需求端正经历结构性换挡:2025年新能源汽车销量1649万辆、渗透率47.9%,燃油车销量净减少约66.8万辆(测算),一体化压铸等新工艺在替代部分传统冲压焊装环节的同时创造新的模具增量;供给端龙头分化明显,绑定新能源大客户的瑞鹄模具2025年营收增长35.8%,而传统龙头天汽模营收下滑13.2%、扣非净利润几乎归零。出口成为确定性最高的第二增长曲线,2024年模具出口额86.7亿美元、贸易顺差扩大至76.67亿美元(测算)。
01 行业大盘与市场规模
MARKET
模具被称为“工业之母”,汽车是模具第一大应用领域。中国模具行业在制造业大盘扩容中保持温和增长,汽车模具作为最大细分市场,规模已在千亿量级。本章从总盘、细分、结构与增长质量四个角度建立行业坐标。
中国模具行业市场规模关键年份走势(2017–2025E)
口径:模具行业市场规模(全口径,含各应用领域模具销售收入);数据期间:2017、2019、2023年为实测算值,2025年为台州市模具行业协会预测值;加工逻辑:原始值,未经加工(各年份数据直接引自对应来源)
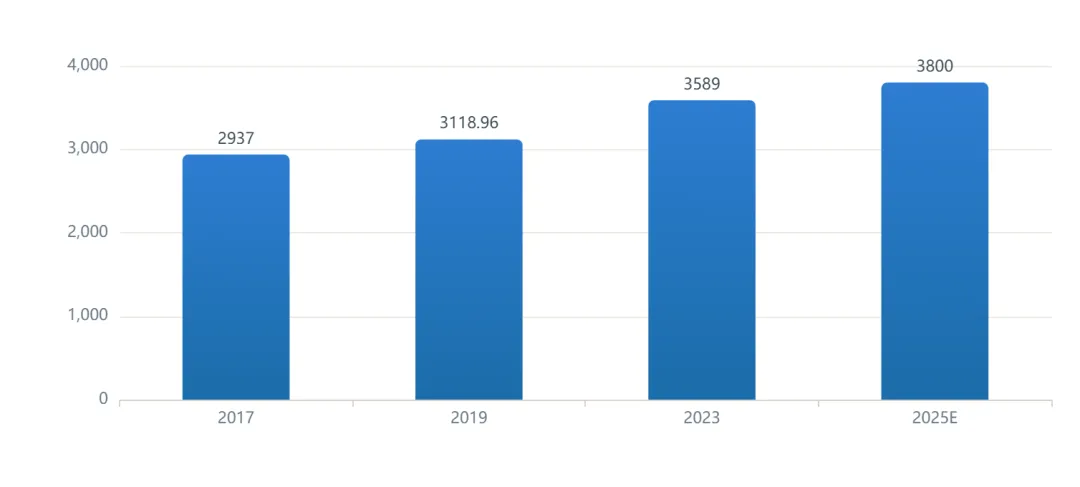
事实:模具行业市场规模从2017年2937亿元增至2023年3589亿元,6年累计增长22.2%;2019年为3118.96亿元;协会预计2025年达3800亿元。成因:制造业总盘扩容与模具国产化共同驱动,但增速平缓反映模具行业已进入存量升级阶段,量的扩张让位于质的结构升级。决策:投资人——总盘增速有限,应聚焦汽车等高增速细分而非行业β;从业者——行业平稳意味着岗位稳定但爆发机会少;创业者/供应商——在总盘温和增长中,差异化工艺与细分专精是唯一突围路径。
数据来源:L3 · 华经产业研究院《2024年中国模具行业发展现状及趋势分析》(2024-08)2017年2937亿元/2023年3589亿元;L3 · 韦伯咨询《2025年中国模具行业专题调研与深度分析报告》(2025-11)2019年3118.96亿元;L2 · 台州市模具行业协会《中国模具产业发展趋势与需求分析》(2024-07)2025年预测3800亿元
中国汽车模具市场规模及增速(2021–2023)
口径:汽车模具市场规模(含冲压、注塑等应用于汽车制造的模具);数据期间:2021、2022年为机构实测算值;2023年为测算值=模具行业总规模3589亿元×汽车应用占比34%;加工逻辑:2023年汽车模具规模=3589×34%=1220.26亿元(测算值,公式见左);2023年增速=(1220.3−1083.8)÷1083.8×100%=12.6%(测算值)
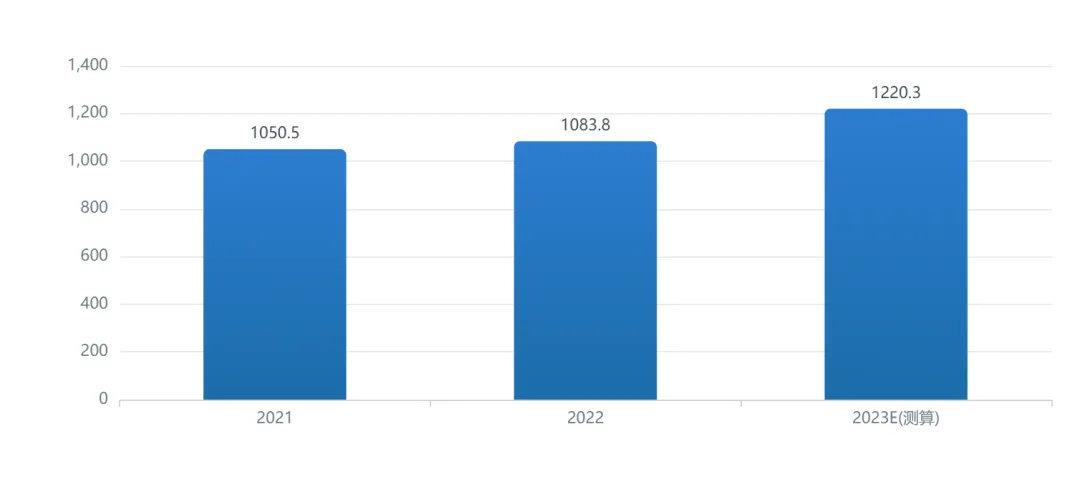
事实:汽车模具市场规模2021年1050.5亿元(首破千亿)、2022年1083.8亿元(+3.17%)、2023年测算约1220.3亿元(+12.6%),2021–2023年CAGR约7.8%(测算)。成因:2022年增速放缓受车市价格战与库存周期扰动;2023年测算增速跳升主要来自模具行业总盘增长12.6%(台州协会口径)叠加汽车应用占比维持34%,新能源车型密集开发放大了单车模具需求频次。测算增速与协会总盘增速一致性偏高,成因待官方汽车模具专项数据验证。决策:投资人——细分增速跑赢模具总盘一倍,赛道具备超额α;从业者——模具开发需求向新能源车型集中,技能迁移窗口开启;创业者/供应商——千亿市场中冲压与注塑两大工艺路线均有百亿级增量空间。
数据来源:L3 · 观研报告网《汽车模具行业分析》(2024-07)2021年1050.5亿元、2022年1083.8亿元及同比+3.17%;L3 · 华经产业研究院(2024-08)2023年模具行业3589亿元;L2 · 台州市模具行业协会(2024-07)汽车应用占比34%;2023年值为本文测算,算式见口径说明
中国模具应用领域结构:汽车稳居第一大应用(占比34%)
口径:按模具应用行业分类的全国模具消费结构;数据期间:2024年发布(口径为行业通行的应用结构占比);加工逻辑:原始值,未经加工;各项合计34+28+12+9+4+4=91%,其余约9%为其他应用领域
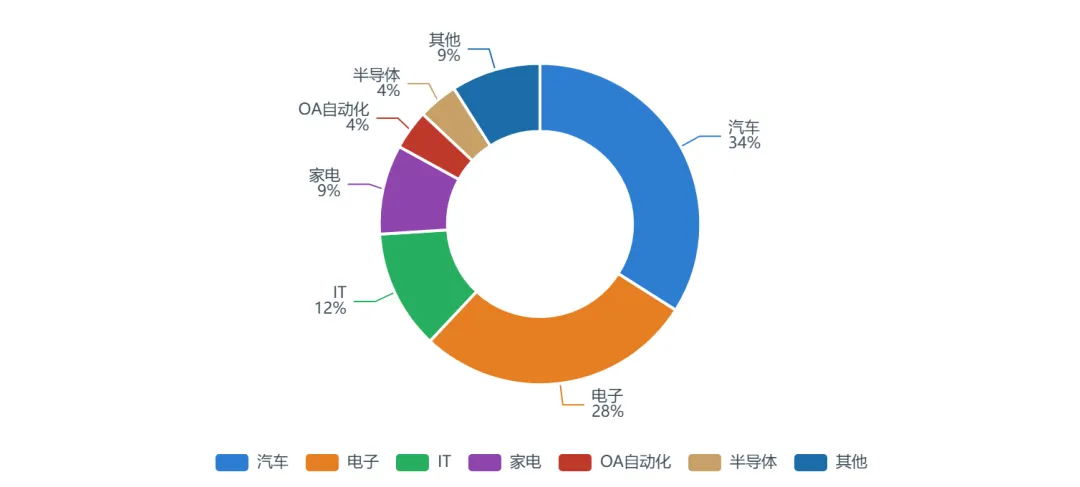
事实:模具应用结构中汽车占34%、电子28%、IT 12%、家电9%、OA自动化与半导体各4%,汽车连续多年稳居第一大应用,与第二位的差距达6个百分点。成因:一辆汽车超过90%的零部件需要模具成型(车身冲压、内外饰注塑、压铸结构件等),单车模具价值量远高于家电与3C产品;且整车换代周期短,模具复购频次高。决策:投资人——汽车模具是模具行业最大的单一赛道,且受益于新能源换代加速;从业者——汽车模具技能的通用性与薪资水平优于其他应用领域;创业者/供应商——围绕汽车主机厂集群布局配套产能是模具行业的“主场打法”。
数据来源:L2 · 台州市模具行业协会《中国模具产业发展趋势与需求分析》(2024-07-11)口径:全国模具消费按应用行业划分
汽车冲压模具市场规模:最大细分品类持续扩张
口径:中国汽车冲压模具市场规模(车身冲压模具为主);数据期间:2022、2023年;加工逻辑:原始值,未经加工;2023年增速=(480−441.9)÷441.9×100%=8.62%(测算值)
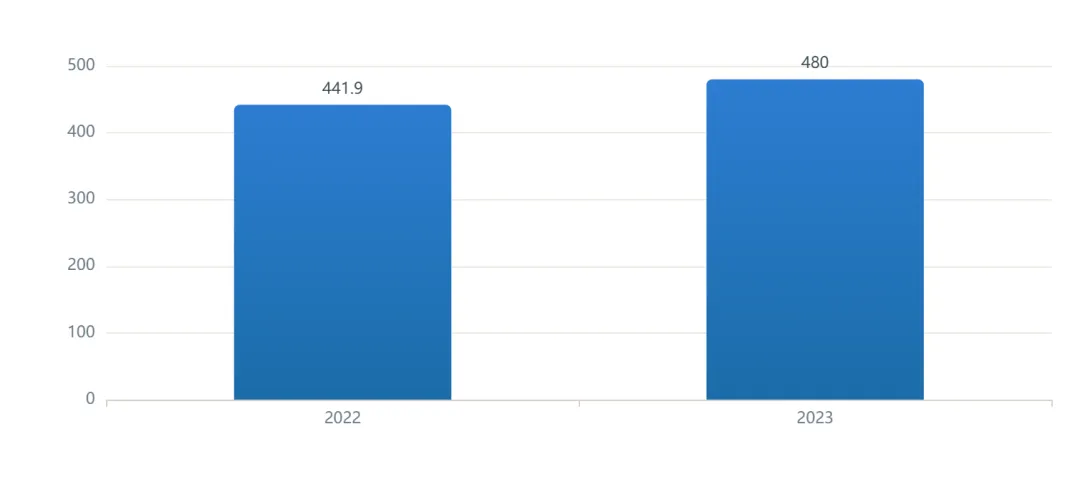
事实:汽车冲压模具是汽车模具最大的细分品类,2022年市场规模441.9亿元(同比+5.16%),2023年约480亿元,对应增速8.6%(测算)。成因:冲压模具的设计制造时间约占整车开发周期的三分之二,是车型投放的第一道产能瓶颈;新能源车型密集上市直接放大冲压模具订单。决策:投资人——冲压模具占汽车模具约四成,是判断行业景气的高频代理指标;从业者——冲压模具设计与调试人才需求最旺;创业者/供应商——车身外覆盖件模具单价高、认证周期长,适合深耕而非广撒网。
数据来源:L3 · 观研报告网汽车冲压模具行业分析(2024-11-26)2022年441.9亿元、同比+5.16%;L3 · 共研咨询/搜狐财经《2025年中国汽车冲压模具行业深度研究报告》(2024-12-24)2023年约480亿元
汽车模具市场规模四年跨度对比(2019 vs 2023)
口径:2019年为汽车模具销售收入实测算值;2023年为测算值(模具行业总规模×34%应用占比);数据期间:2019、2023年;加工逻辑:四年跨度增幅=(1220.3−887)÷887×100%=37.6%(测算值);两年数据口径存在差异(2019年为实际销售收入口径,2023年为应用占比推算口径),对比仅供参考
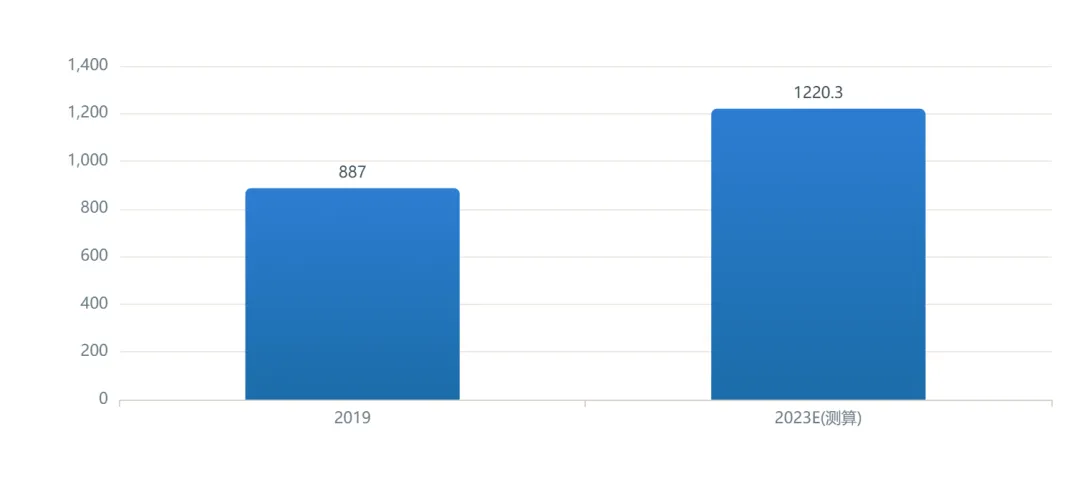
事实:按可得的两年数据对比,汽车模具规模从2019年887亿元增至2023年约1220.3亿元,四年跨度增长37.6%(测算)。成因:增量主要来自新能源车型——2020至2023年新能源汽车销量爆发带来的全新车型开发需求,叠加燃油车末期改款;传统燃油车模具需求则进入存量替换阶段。决策:投资人——四年间增速高于模具行业整体,验证汽车细分跑赢逻辑;从业者——增量订单集中在新能源项目组,主动转岗优于被动等待;创业者/供应商——新进入者的机会窗口在新能源新车型配套,而非存量燃油车替换市场。
数据来源:L3 · 瑞鹄模具官网《汽车模具行业白皮书》(2022-06)2019年887亿元;L2 · 台州市模具行业协会(2024-07)34%占比;2023年值本文测算
增速对比:汽车模具跑赢模具行业总盘(CAGR视角)
口径:复合增速CAGR对比;数据期间:模具行业为2017–2023(6年),汽车模具为2021–2023(2年),冲压模具为2022–2023(同比);加工逻辑:模具行业CAGR=(3589÷2937)^(1/6)−1=3.40%(测算);汽车模具CAGR=(1220.3÷1050.5)^(1/2)−1=7.78%(测算);冲压模具增速=(480÷441.9)−1=8.62%(测算,为单年同比非CAGR)
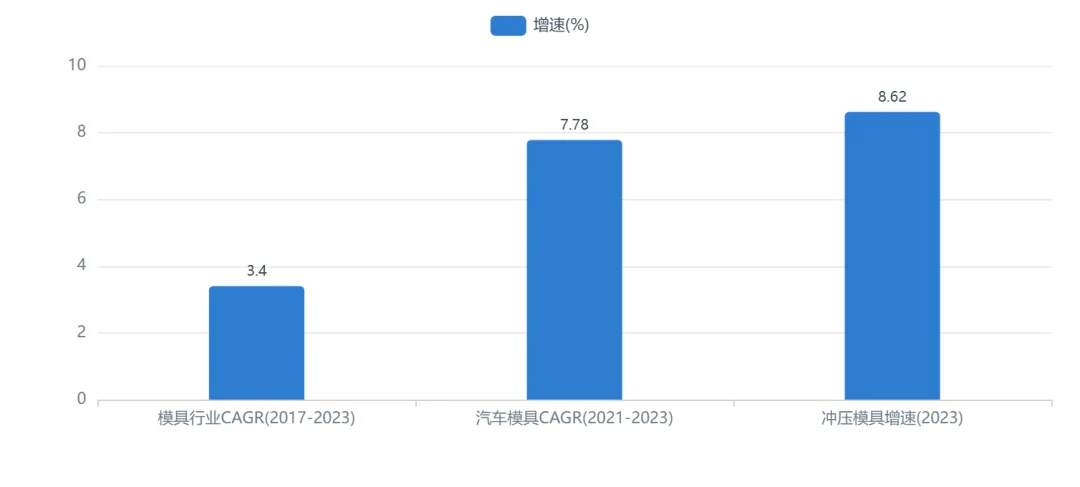
事实:模具行业总盘2017–2023年CAGR为3.4%,汽车模具2021–2023年CAGR为7.8%,冲压模具2023年同比增速8.6%——越靠近汽车、越靠近冲压主工艺,增速越高(三层测算值)。成因:模具行业整体受家电、3C等应用拖累增长平缓;汽车应用受益新能源换代,冲压又直接卡位车身制造瓶颈环节,增速呈“同心圆”式向外递减。决策:投资人——按“总盘3.4%→汽车7.8%→冲压8.6%”的梯度配置,越内核的细分溢价越高;从业者——向冲压模具设计与高速调试岗位集中;创业者/供应商——避开泛模具红海,卡位汽车冲压与检具一体化配套。
数据来源:L3 · 华经产业研究院(2024-08);L3 · 观研报告网(2024-07、2024-11);L3 · 共研咨询(2024-12);均为本文按上列原始值计算,算式见口径说明
02 产业链与供给结构
SUPPLY
汽车模具产业链上游为模具钢与标准件,中游为模具设计制造,下游对接整车厂与零部件企业。本章沿“上游—中游—进出口—新工艺”链条拆解供给结构。
汽车模具细分结构:冲压模具占四成(2022)
口径:汽车模具内部细分结构;数据期间:2022年;加工逻辑:冲压占比=441.9÷1083.8×100%=40.8%(测算值,公式见左);其余59.2%包含注塑模具、压铸模具、锻造模具、检具夹具等
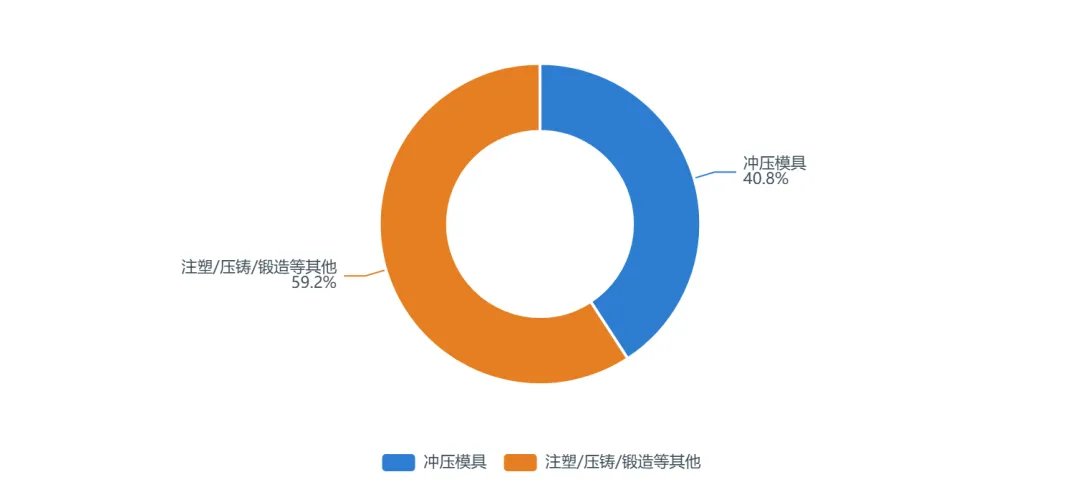
事实:2022年汽车冲压模具441.9亿元,占汽车模具总规模1083.8亿元的40.8%(测算),其余约59.2%为注塑、压铸、锻造等其他工艺模具。成因:车身四大工艺中冲压件数量最多、模具价值量最集中,且外覆盖件模具直接决定整车外观质量,单车冲压模具投入显著高于其他工艺。决策:投资人——冲压模具是汽车模具的投资主线,但需关注一体化压铸对其的工艺替代;从业者——冲压技能组合抗周期性最强;创业者/供应商——注塑模具可借助黄岩集群配套优势切入,冲压则需主机厂认证背书。
数据来源:L3 · 观研报告网(2024-11-26)冲压模具441.9亿元;L3 · 观研报告网(2024-07)汽车模具1083.8亿元;占比为本文测算
产业链价值量分布:上游钢厂—中游模具—汽车细分(不同年份口径)
口径:上中下游各环节市场规模并列展示(非同一口径、不可相加);数据期间:模具钢与模具行业为2023年,汽车模具为2022年、冲压模具为2023年;加工逻辑:汽车模具1220.3亿元为测算值=3589×34%;其余为原始值
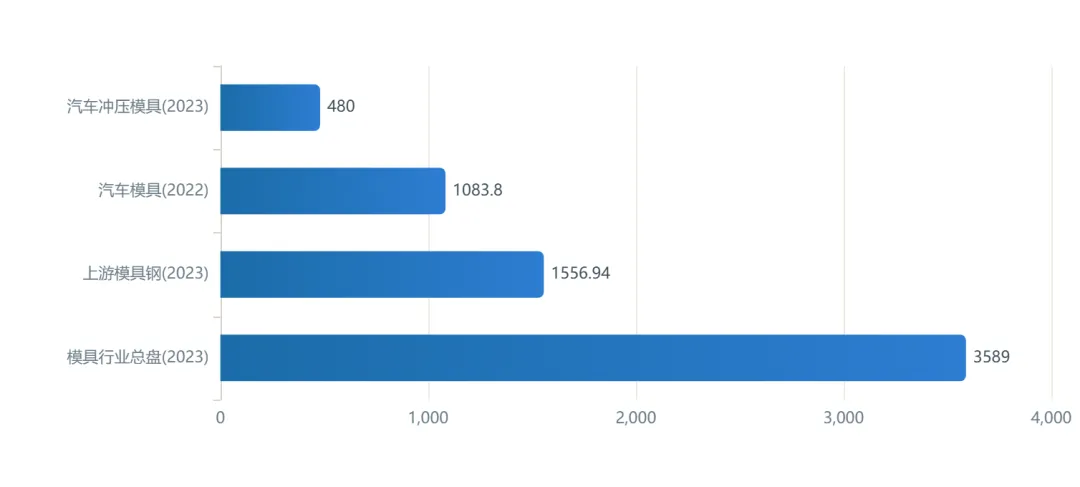
事实:上游模具钢市场1556.94亿元(2023),中游模具行业3589亿元(2023),其中汽车模具约1083.8亿元(2022实测算值)、冲压模具480亿元(2023)。成因:模具钢占模具成本比重较高但技术溢价有限,价值增量集中在中游的设计与精密制造环节;汽车细分以约三成行业规模贡献了主要增长动能。决策:投资人——产业链利润池在中游精密制造环节,上游钢厂周期属性强;从业者——模具设计工程师位于价值链核心岗位;创业者/供应商——向上游延伸做模具钢贸易风险低,向下游做检具与产线集成溢价高。
数据来源:L3 · 智研咨询《中国模具钢行业发展现状》(2025-03)模具钢2023年1556.94亿元;L3 · 华经产业研究院(2024-08)模具行业2023年3589亿元;L3 · 观研报告网(2024-07)汽车模具2022年1083.8亿元;L3 · 共研咨询(2024-12)冲压模具2023年480亿元
模具进出口额走势:出口爬坡、进口腰斩(2012–2024)
口径:中国模具出口额与进口额(海关统计,全品类模具);数据期间:2012、2017、2023、2024年;加工逻辑:原始值,未经加工;序列存在年份间隔(2017–2023间缺期留白,不插值补全),跨期连线仅为可视化趋势示意
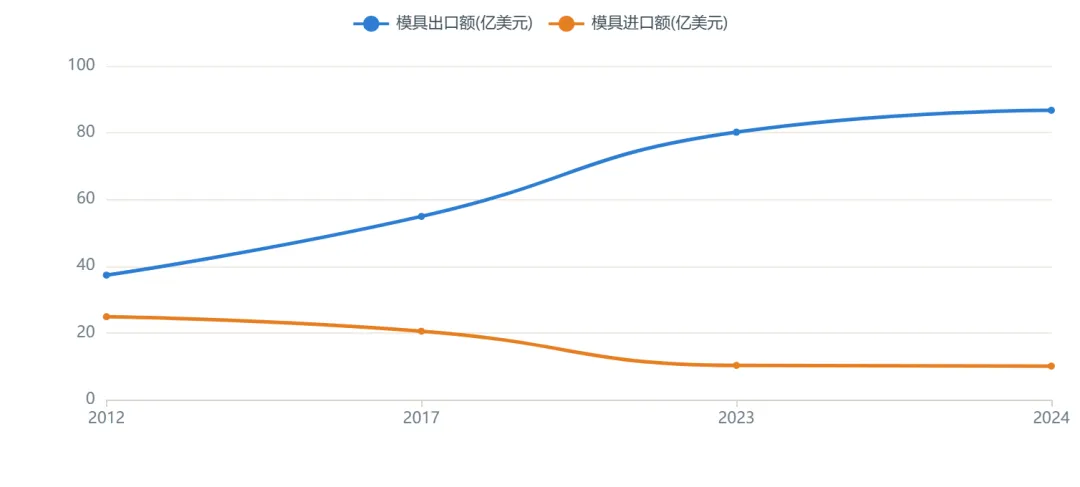
事实:模具出口额从2012年37.31亿美元升至2024年86.7亿美元;进口额从2012年24.84亿美元降至2024年10.03亿美元,累计降幅约60%(测算)。出口曲线持续上扬与进口曲线单调下行形成“剪刀差”。成因:出口增长由性价比与交期优势驱动,海外整车厂本土化配套拉动中高端模具出海;进口下降反映国内高端模具自给能力提升,昔日依赖日欧精密模具的局面改观。决策:投资人——进出口剪刀差验证中国模具全球竞争力,出海是行业最确定的叙事;从业者——外贸型模具企业提供的岗位与 exposure 增值快;创业者/供应商——海外渠道(尤其跟随整车厂出海)是稀缺能力,尽早布局。
数据来源:L1 · 海关总署模具进出口统计:2017年出口54.90亿美元/进口20.51亿美元(经浙江市场监管矩阵2024-03整理,建议以海关总署复核);L2 · 韦伯咨询(2025-11)2012年出口37.31亿美元/进口24.84亿美元;L1 · 海关总署经观研报告网(2025-09)整理:2023年出口80.13亿美元/进口10.25亿美元(2023进口经华经2024-08整理)、2024年出口86.7亿美元/进口10.03亿美元
模具贸易顺差持续扩大(2012–2024)
口径:模具贸易顺差=出口额−进口额(海关统计口径);数据期间:2012、2017、2023、2024年;加工逻辑:全部为测算值——2012年=37.31−24.84=12.47亿美元;2017年=54.90−20.51=34.39亿美元;2023年=80.13−10.25=69.88亿美元;2024年=86.7−10.03=76.67亿美元
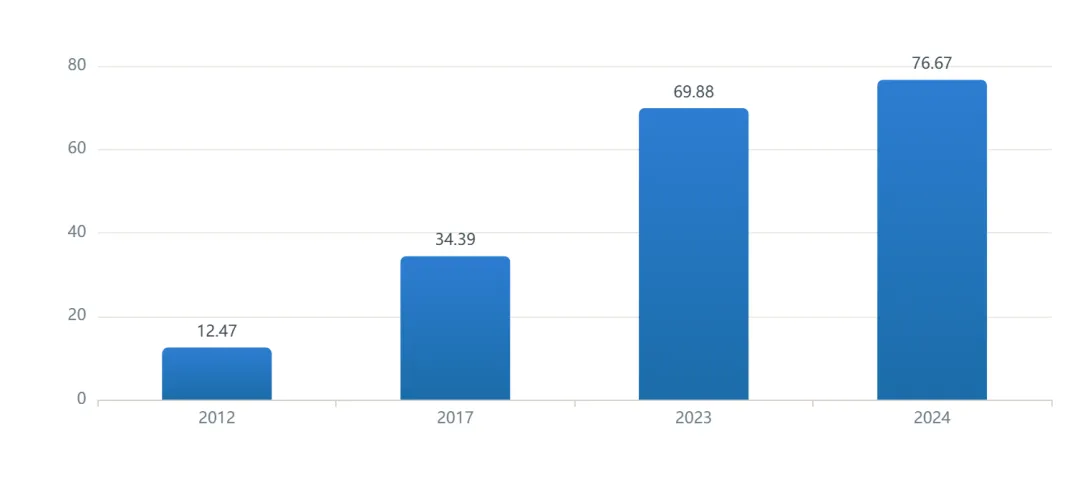
事实:模具贸易顺差从2012年12.47亿美元扩大至2024年76.67亿美元(测算),12年间增长约5倍,且2023–2024年仍在加速。成因:顺差扩大是“出口增+进口降”双向叠加的结果,反映中国模具从贸易逆差品转变为强竞争力出口品,产业链完整性与交付效率构成护城河。决策:投资人——顺差趋势支撑模具出海主题的长期逻辑;从业者——具备外语与海外交付经验的模具人才溢价上升;创业者/供应商——关注汇率与贸易摩擦风险,出口定价需预留对冲空间。
数据来源:L1 · 海关总署模具进出口统计(经韦伯咨询2025-11、浙江市场监管矩阵2024-03、观研报告网2025-09整理,建议以海关总署复核);顺差值为本文依据出口、进口原始值相减测算,算式见口径说明
进口替代进程:进口额降幅 vs 出口额增幅(2012→2024)
口径:以2012年为基期的累计变化幅度;数据期间:2012–2024年;加工逻辑:均为测算值——进口额累计降幅=(24.84−10.03)÷24.84×100%=59.6%;出口额累计增幅=(86.7−37.31)÷37.31×100%=132.4%
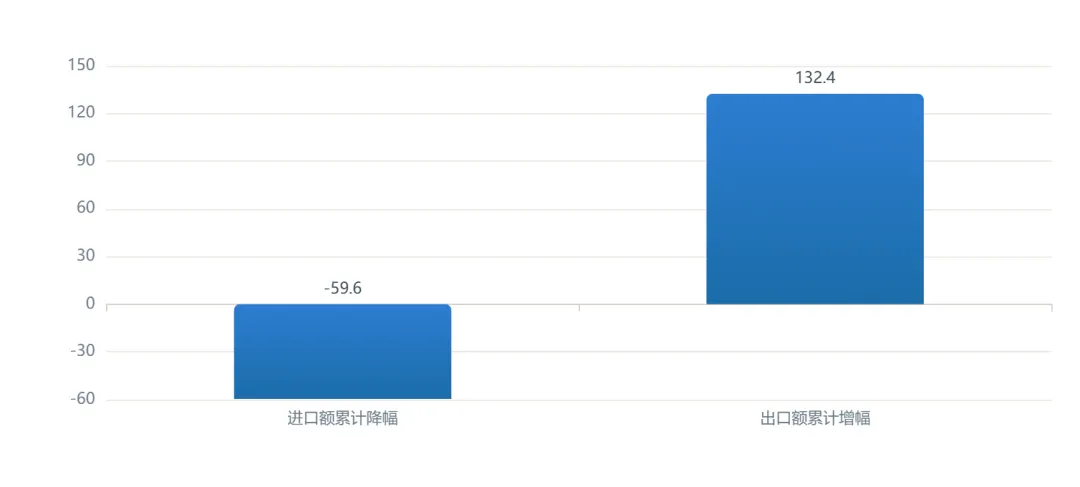
事实:2012→2024年模具进口额累计下降59.6%、出口额累计增长132.4%(均为测算),进口替代与出口扩张同步兑现。成因:国内模具在精度、寿命与交期上逐步达到国际水准,叠加成本优势完成对进口中高端模具的替换;同时国内产能利用率提升推动企业主动出海寻找增量。决策:投资人——高端模具国产化标的仍有渗透空间;从业者——掌握高精度加工工艺(五轴、镜面电加工)者是替代进程的直接受益者;创业者/供应商——国产替代窗口期在精密级进模与大型压铸模具,普通模具已无替代红利。
数据来源:L1 · 海关总署模具进出口统计(经韦伯咨询2025-11、观研报告网2025-09整理,建议以海关总署复核);变化幅度为本文测算,算式见口径说明
一体化压铸市场结构:新能源占比快速抬升(2022→2025E)
口径:一体化压铸市场规模及内部结构;数据期间:2022年为实测算值、2025年为券商预测值;加工逻辑:2022年新能源占比20%→新能源24亿元=120×20%(测算),传统96亿元=120−24(测算);2025E新能源258亿元/传统131亿元为东吴证券预测口径直接引用;两时点来自不同机构,结构口径存在差异,对比仅供参考
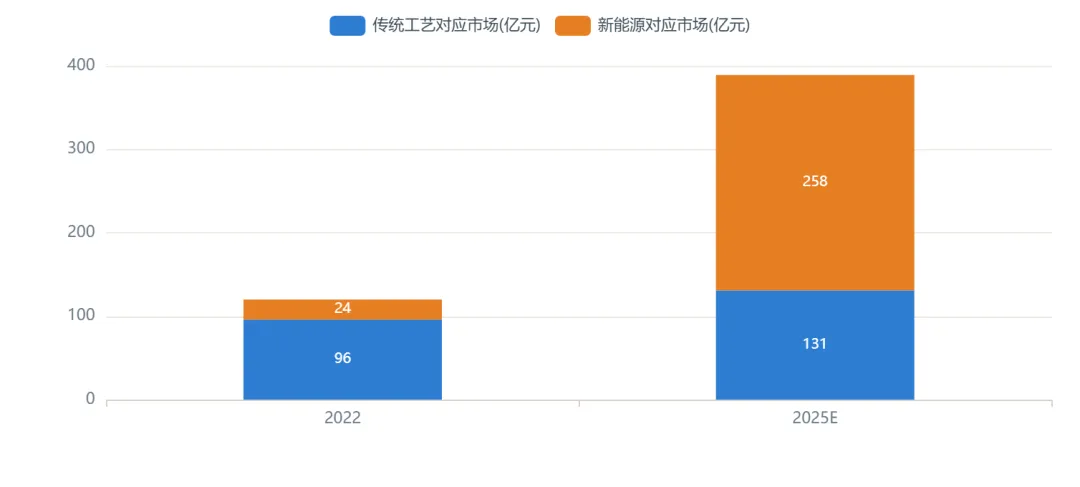
事实:一体化压铸市场2022年约120亿元(新能源占约20%即24亿元),东吴证券预测2025年达389亿元、新能源占比升至66.3%(258亿元)。2022→2025E三年CAGR约48%(本文按预测口径测算)。成因:新能源车企为降本减重率先拥抱一体压铸,主导了该市场的早期放量;随着技术外溢,传统车企跟进将把占比推向更高水平。决策:投资人——一体化压铸是模具行业内增速最高的新兴子市场,但需区分设备、材料、模具三个受益环节;从业者——压铸模具设计与温控技术是转型高地的入场券;创业者/供应商——超大型压铸模具单价千万级、玩家稀少,是典型的窄门高壁垒生意(2025E为第三方预测值,不构成确定性判断)。
数据来源:L2 · 中国国际压铸会议(2023-06-27)2022年一体化压铸约120亿元、新能源汽车占约20%;L2 · 东吴证券测算(经21世纪经济报道2023-07-17整理)2025年389亿元、其中新能源258亿元
03 竞争格局与企业生态
COMPETITION
汽车冲压模具行业呈现“格局稳定、增长分化”的典型B2B特征:客户认证壁垒高、切换成本高,份额向头部集中但速度取决于客户绑定质量。
中国汽车冲压模具三强市占率(区间估计)
口径:中国汽车冲压模具市场份额(区间估计);数据期间:2026-01发布(研报估计口径);加工逻辑:原始区间值,未经加工;图示为区间中值(天汽模16.5%、一汽模13.5%、瑞鹄11%),实际区间见系列名
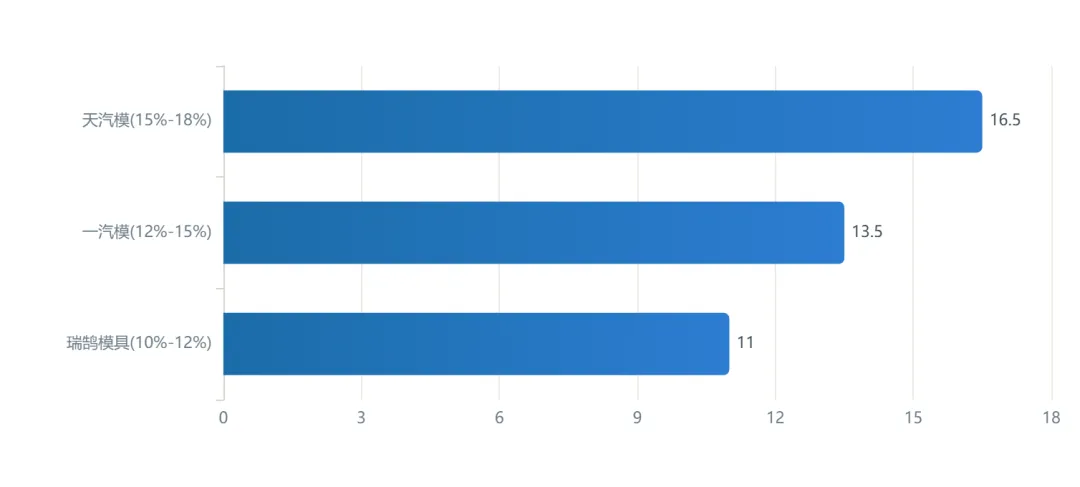
事实:冲压模具市场三强格局:天汽模15%–18%、一汽模12%–15%、瑞鹄模具10%–12%,三强合计约37%–45%(中值41%,测算)。成因:冲压模具认证周期长(通常2–3年)、单套价值高且与车型开发深度耦合,整车厂不会轻易更换供应商,格局天然稳定;但新能源车企倾向于扶持“自己人”供应商,正在松动传统座次。决策:投资人——格局稳定不等于个体无忧,份额绑定衰减客户(传统合资)的厂商面临结构性下滑;从业者——三强及主机厂系模具部门提供最稳定的职业平台;创业者/供应商——直接挑战三强不现实,依附新能源主机厂做二供是可行路径。
数据来源:L2 · 券商深度研报《瑞鹄模具深度报告系列(6)——行业竞争力分析》(经雪球2026-01-19整理)天汽模15%–18%、一汽模12%–15%、瑞鹄模具10%–12%;方法:研报基于公开订单与产能推断;样本:中国汽车冲压模具市场
冲压模具行业集中度:CR3约四成(区间测算)
口径:中国汽车冲压模具市场CR3集中度;数据期间:2026-01研报估计口径;加工逻辑:CR3=三强份额中值之和=16.5%+13.5%+11%=41%(测算值);区间下限=15%+12%+10%=37%,区间上限=18%+15%+12%=45%
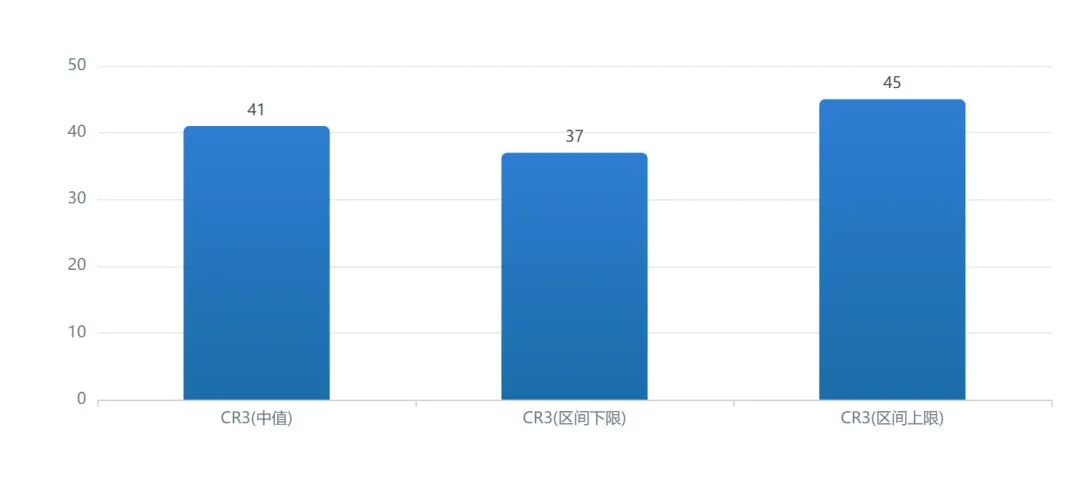
事实:冲压模具CR3约37%–45%(测算中值41%),行业呈“稳态集中”格局:头部三家占约四成,剩余六成由东风汽模、成飞集成、比亚迪模具及众多中小厂商分食。成因:模具非标属性强,单套模具定制化程度高,中小厂商在细分件与低端件上仍有生存空间;但新能源车型模具大型化、精密化趋势正在抬升资金与工艺门槛,集中度具备上行条件。决策:投资人——集中度上行是长期逻辑,关注二线厂商中谁先拿到新能源大客户;从业者——头部集中意味着岗位向大厂聚拢;创业者/供应商——细分差异化(热成型、铝板冲压)比正面竞争CR3更可行。
数据来源:L2 · 券商深度研报(经雪球2026-01-19整理)三强份额区间;CR3为本文按区间中值加总测算,算式见口径说明
2025年头部企业营收增速:+35.8% vs −13.2%
口径:上市公司年度营收同比增速;数据期间:2025财年;加工逻辑:原始值(增速引自年报),未经加工
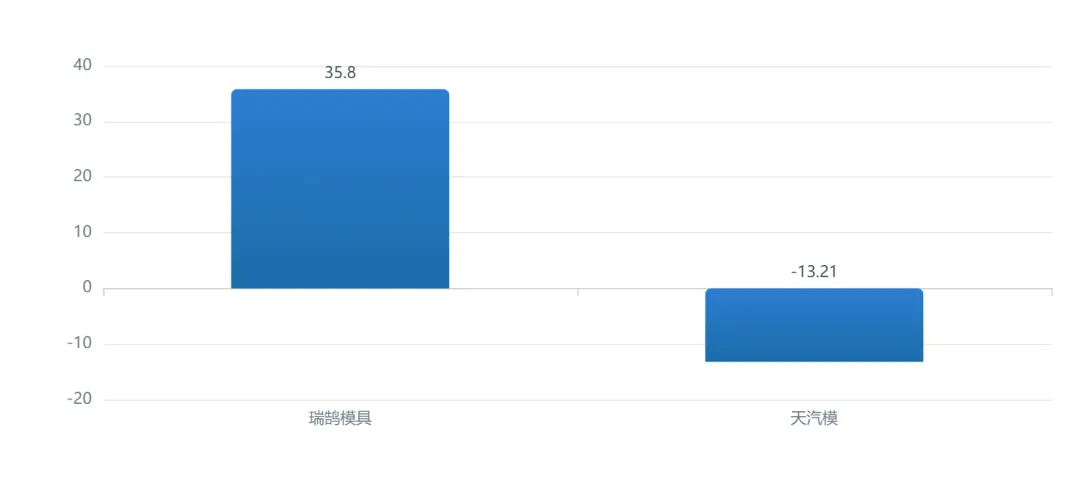
事实:2025年瑞鹄模具营收增长35.8%,天汽模营收下滑13.2%——两家冲压模具龙头增速相差49个百分点。成因:反直觉数据的核心在客户结构:瑞鹄深度绑定奇瑞等高增长整车厂(奇瑞2023年销量从123万辆升至188万辆),订单随客户放量;天汽模客户偏传统合资与出口配套,2025年传统燃油车客户缩量叠加项目验收节奏拖累收入确认。决策:投资人——选模具股本质是选客户组合,客户销量增速是最可靠的领先指标;从业者——客户高增长的公司其项目奖金与调薪空间更大;创业者/供应商——新客户开发应优先对标“销量上行期”车企。
数据来源:L1 · 瑞鹄模具2025年年度报告(经铸造头条2026-04-24整理)营收+35.80%;L1 · 天汽模2025年年度报告(经东方财富2026-04-20整理)营收−13.21%
2025年头部企业净利率对比:11.9% vs 2.8%
口径:净利率=归母净利润÷营业收入;数据期间:2025财年;加工逻辑:均为测算值——瑞鹄=3.92÷32.92×100%=11.9%;天汽模=0.6586÷23.83×100%=2.76%
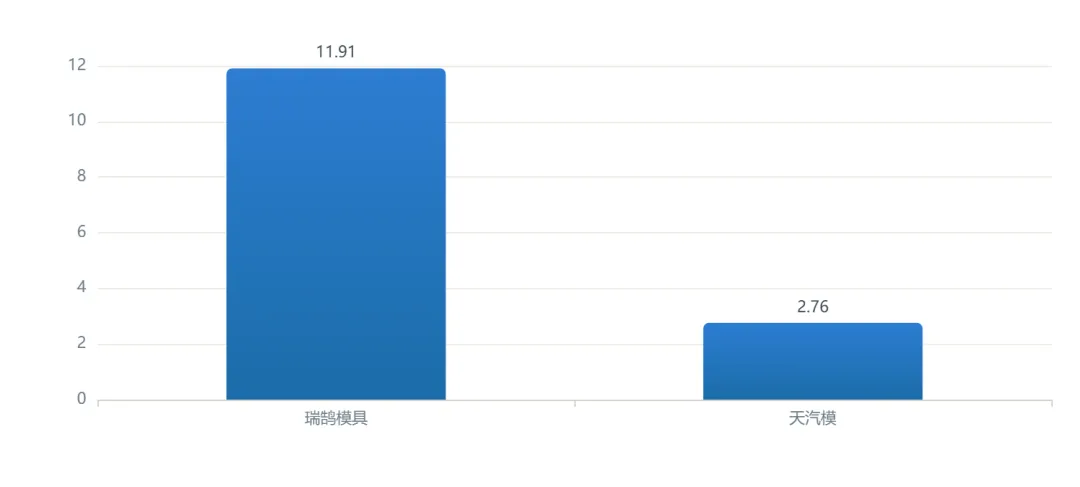
事实:2025年瑞鹄模具净利率11.9%、天汽模净利率2.76%(均为测算),相差9.1个百分点;且天汽模扣非净利率仅0.16%(383万÷23.83亿,测算),主业几乎不盈利。成因:模具行业收入确认周期长(跨2–3年),高固定成本结构下产能利用率决定盈亏线;瑞鹄订单饱满摊薄固定成本并叠加零部件业务放量,天汽模收入缩量触发经营杠杆负效应。决策:投资人——净利率是模具企业产能利用率的温度计,2.8%的水平接近盈亏平衡区,风险警示意义强;从业者——盈利承压企业可能压缩福利与培训投入,择业需审视公司客户质量;创业者/供应商——对承压客户的应收账款敞口应设置上限。
数据来源:L1 · 瑞鹄模具2025年年度报告(营收32.92亿元、归母净利3.92亿元,经铸造头条整理);L1 · 天汽模2025年年度报告(营收23.83亿元、归母净利0.6586亿元,经东方财富整理);净利率为本文测算,算式见口径说明
冲压模具市场竞争结构:三强 vs 其他(2026-01估计)
口径:中国汽车冲压模具市场份额结构;数据期间:2026-01研报估计;加工逻辑:三强41%=CR3中值(测算,见c14);其他59%=100%−41%(测算)
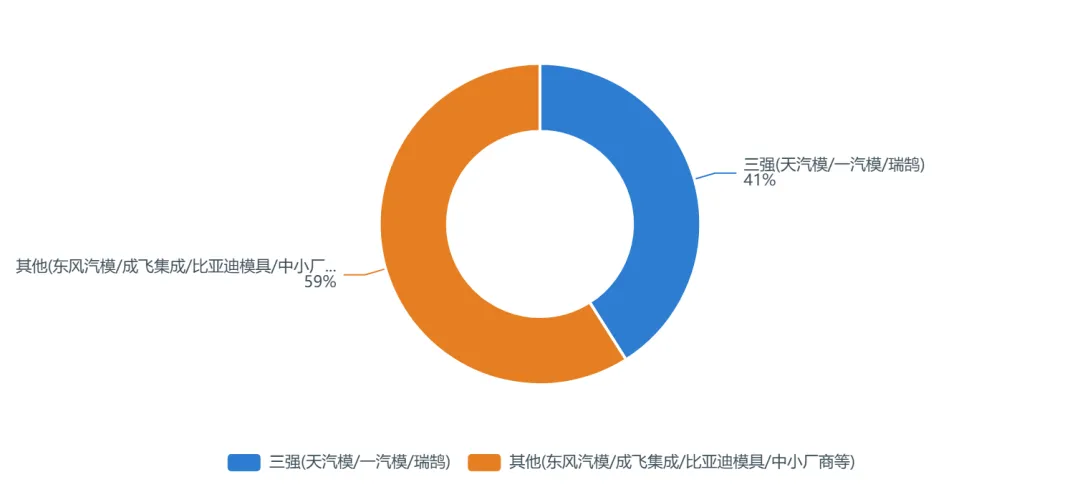
事实:冲压模具市场约41%(中值)由天汽模、一汽模、瑞鹄三强占据,其余约59%由东风汽模、成飞集成、比亚迪模具、主机厂体系内模具厂及中小厂商共同瓜分(测算)。成因:“其他”阵营庞大是行业非标属性与区域分割的结果——主机厂体系内模具部门自供比例高,区域中小厂在维修件与低端件市场长期存在。决策:投资人——59%的分散市场既是整合空间也是竞争红海,整合逻辑(并购、产能出清)值得跟踪;从业者——中小模具厂的技能成长天花板低,建议三年内完成向头部或主机厂体系的迁移;创业者/供应商——“其他”阵营内的低价竞争不可持续,尽早绑定头部代工体系。
数据来源:L2 · 券商深度研报(经雪球2026-01-19整理)三强份额区间;结构拆分为本文测算
头部企业综合竞争力雷达:瑞鹄 vs 天汽模(2025,本文测算)
口径:四维竞争力评分(0–100);数据期间:2025财年;加工逻辑:全部为测算值,评分规则=min-max归一化——营收规模以瑞鹄32.92亿元为100,天汽模=23.83÷32.92×100=72.4;营收增速以瑞鹄+35.8%为100,天汽模负增长记0;盈利能力以瑞鹄净利率11.91%为100,天汽模=2.76÷11.91×100=23.2;市占率以天汽模区间中值16.5%为100,瑞鹄=11÷16.5×100=66.7。评分仅反映上列四项公开指标,不构成对企业综合实力的完整评价
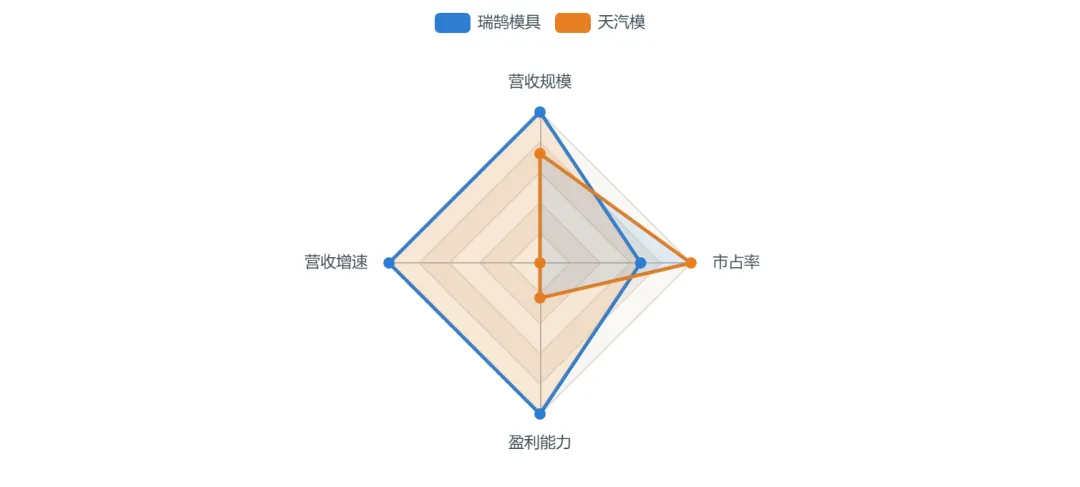
事实:四维评分雷达显示:瑞鹄在营收规模(100)、增速(100)、盈利(100)三维领先,天汽模仅市占率(100)占优——老大位次与经营质量出现背离(评分均为本文测算)。成因:市占率是存量概念(历史客户积累),营收增速与盈利是流量概念(当期客户质量);天汽模吃老本、瑞鹄吃红利的分化在雷达形状上一目了然。决策:投资人——警惕“市占率陷阱”,存量份额不构成安全边际,客户增量才是;从业者——天汽模的岗位稳定性来自体量,瑞鹄的成长性来自客户,按自身风险偏好选择;创业者/供应商——两家之外的三四名(成飞集成、比亚迪模具等)若有新能源客户加持,弹性最大。
数据来源:L4 · 本文测算(评分规则与代入值见口径说明);基础数据:L1 · 瑞鹄模具2025年年报(经铸造头条整理);L1 · 天汽模2025年年报(经东方财富整理);L2 · 券商研报市占率区间(经雪球整理)
04 需求与用户画像
……
05 渠道变革与区域分布
……
06 资本与投融资
……
07 政策合规与未来趋势
……
01 新能源重塑模具需求结构,总量温和增长下暗流涌动
2025年中国汽车产销3453.1万辆/3440万辆,同比分别增长10.4%和9.4%;新能源汽车销量1649万辆、同比增长28.2%,新车渗透率达47.9%,而燃油车销量净减少约66.8万辆(测算值)。汽车模具总量随大盘温和扩张,但订单结构正快速从燃油车车身模具向新能源车型切换,模具厂商的客户结构与订单质量比行业总量更值得关注。
02 一体化压铸带来“替代与增量并存”的双面效应
一体化压铸市场规模2022年约120亿元,东吴证券预测2025年达389亿元、其中新能源占258亿元。后地板等一体压铸件正在减少传统冲压+焊接的零件数量,对传统冲压模具构成工艺替代;但超大型压铸模具、热成型模具又创造了高单价新品类。模具企业的应对之道是跟进工艺迁移,而非固守单一品类。
……
数据来源清单:1. 海关总署:模具进出口统计(2012–2024),经浙江市场监管矩阵、观研报告网、华经产业研究院、韦伯咨询整理,建议以海关总署原始数据复核;2. 中国汽车工业协会(中汽协):2025年12月及全年汽车产销数据(2026-01-14发布),经新浪财经、汽车之家、网易等整理;3. 台州市模具行业协会《中国模具产业发展趋势与需求分析》(2024-07):模具应用结构、2025年市场规模预测;4. 华经产业研究院《2024年中国模具行业发展现状及趋势分析》(2024-08);5. 观研报告网:汽车模具及汽车冲压模具行业分析(2024-07、2024-11、2025-09);6. 券商公开研报(东方财富证券2024-07、瑞鹄模具深度报告系列2026-01、东吴证券2023-07,经雪球/21世纪经济报道/搜狐财经转载);7. 上市公司定期报告:瑞鹄模具2025年年度报告、天汽模2025年年度报告(经铸造头条、东方财富等整理);8. 人民网(2019-06)、中国日报网(2021-04)、浙江新闻(2025-06)、新华社(2025-03):产业集群与全球地位报道;9. 智研咨询:模具钢行业分析(2025-03);10. 普华永道:中国汽车行业2025年投资并购数据;11. 中国国际压铸会议(2023-06):一体化压铸市场规模。免责声明:本报告基于公开信息整理与测算,文中标注“测算值”的数据为作者加工,算式已在正文披露;不构成任何投资建议。
免责声明:本报告由 AI 基于公开信息整理生成,仅供行业研究与参考,不构成任何投资建议或个股推荐。投资有风险,决策需谨慎。

发表评论
发表评论: