
 研报速递
📄 本文PDF完整版已上传云盘,点击链接保存后可随时查阅:https://pan.quark.cn/s/2ae0fbb5b6c1
AI正在把“招什么人、钱往哪流”改写成2026年垂直行业的主剧本,而不是再讲一遍技术故事。
2月刊从人力资源视角看行业动向,时间点卡在2026年2月融资与业务新闻密集窗口。真正值得拿走的,是岗位结构和资本动作已经比口号更早转向:AI能力、行业落地、B端交付,正在同时挤进编制和估值。后文就沿着这条线:为什么是现在、谁受益谁承压、接下来盯什么。
岗位结构先于口号转向
从材料能看到的时间轴,不是概念爆发,而是结构已经走了几年。2022到2024这一段,相关指标出现约70%量级的变化;2024年还有约50%、以及500这一档的规模线索。到2024年,叙事已经落到“AI能力 + 行业场景 + 交付”的组合,而不是单点模型。
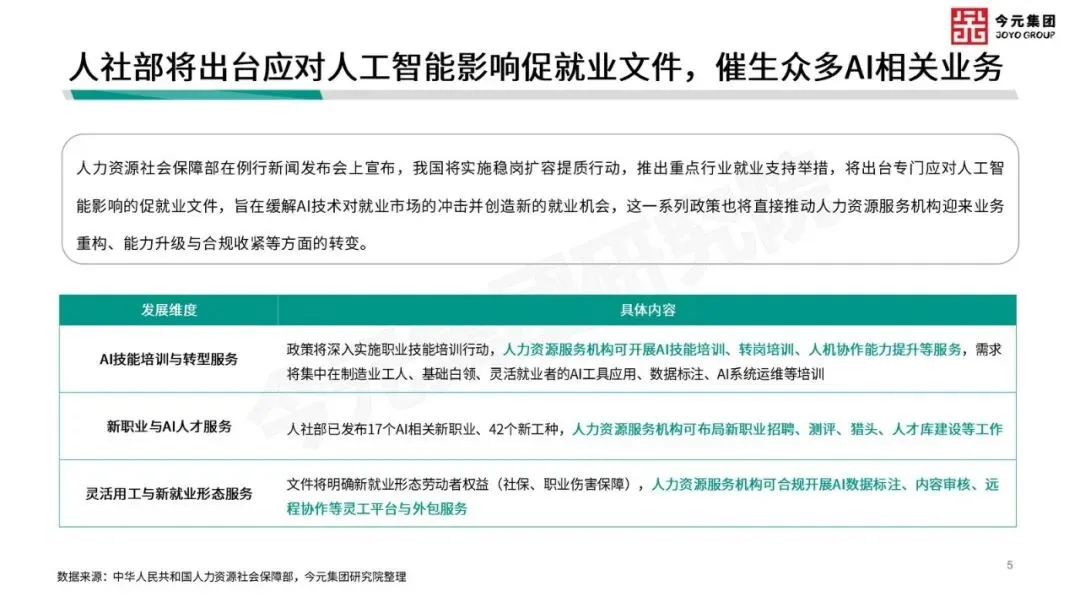
更具体的是AI Agent被点名:它对应的是能跑流程的岗位,不是只会写提示词的编制。受益的是能把行业know-how做成可交付系统的团队;承压的是纯执行、可被Agent拆掉的中间层。现在看,是因为2026年2月前后,IT与行业应用仍在被当作招聘和业务扩张的同一条线在推进。
增长很快,结构比例却几乎没动
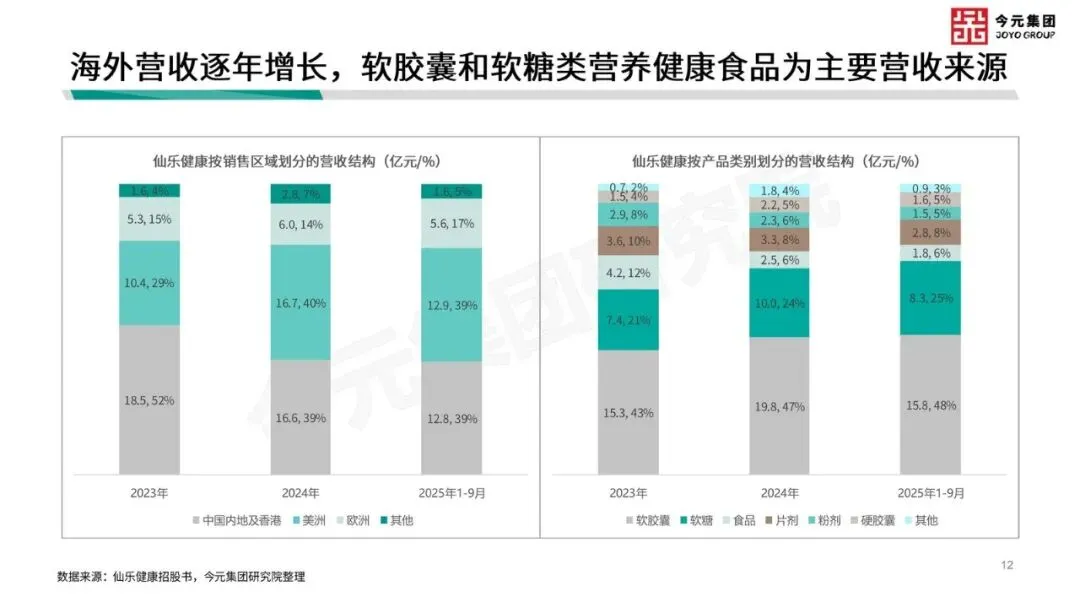
可引用的数字里,有一组很拧巴。2022年末到2025年中,一类规模从约264.6、35%,走到280.6、37%,再323.6、37%,到2025年6月30日约233.1、36%。另一类从约478.5、63%到474.8、63%、550.0、63%,再到415.9、64%。比例几乎钉死在“大约三分之一对三分之二”。
另一组更陡:2022到2025年上半年,有指标从约4.6、6.0,拉到13.8、8.0;2024年相对更早基数出现131.0%这一档。还有一条从约0.8走到3.3。2025年1–9月,7560对7012,增量有,但不是数量级跳跃。
读法只能谨慎:总量可以冲,结构未必重组。受益的是已经卡在高占比那一侧的业务与岗位;受损的是指望“换赛道就能换结构”的团队——材料里结构比例几乎没给你这个空间。
2月窗口:钱和项目在验证B端
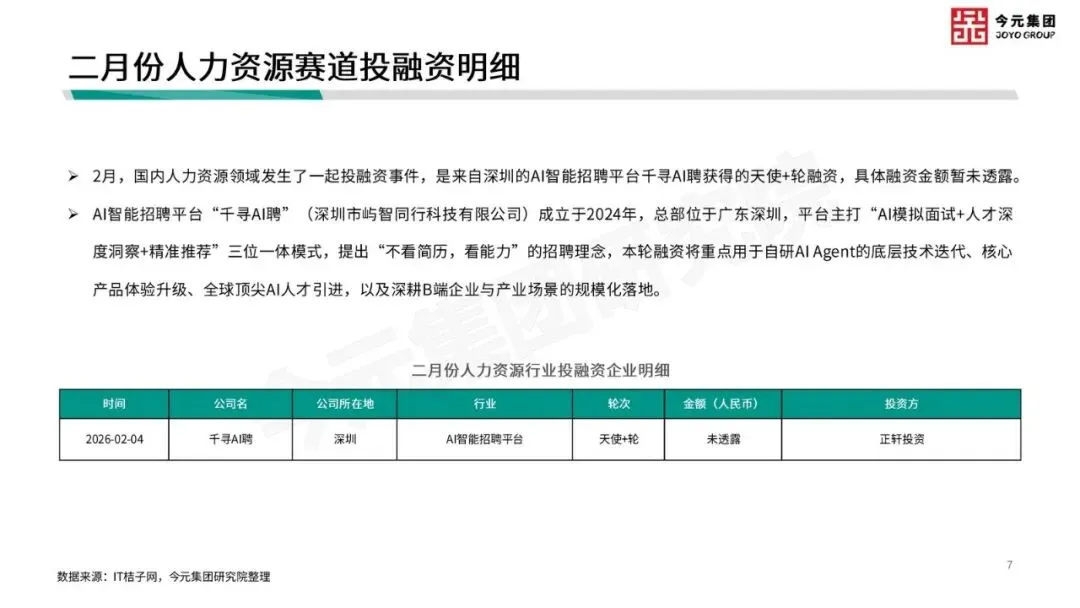
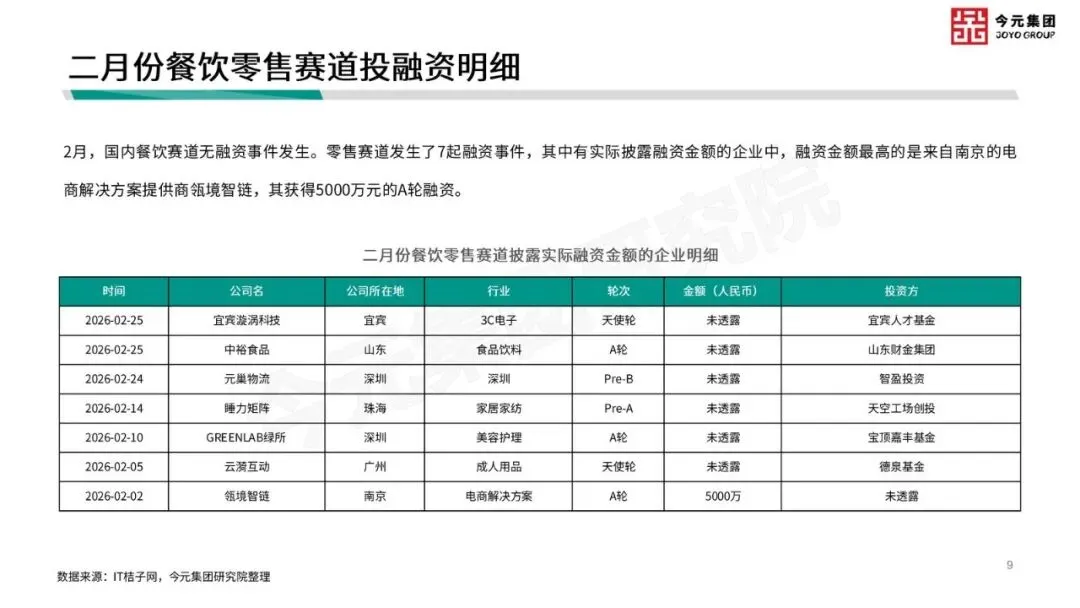
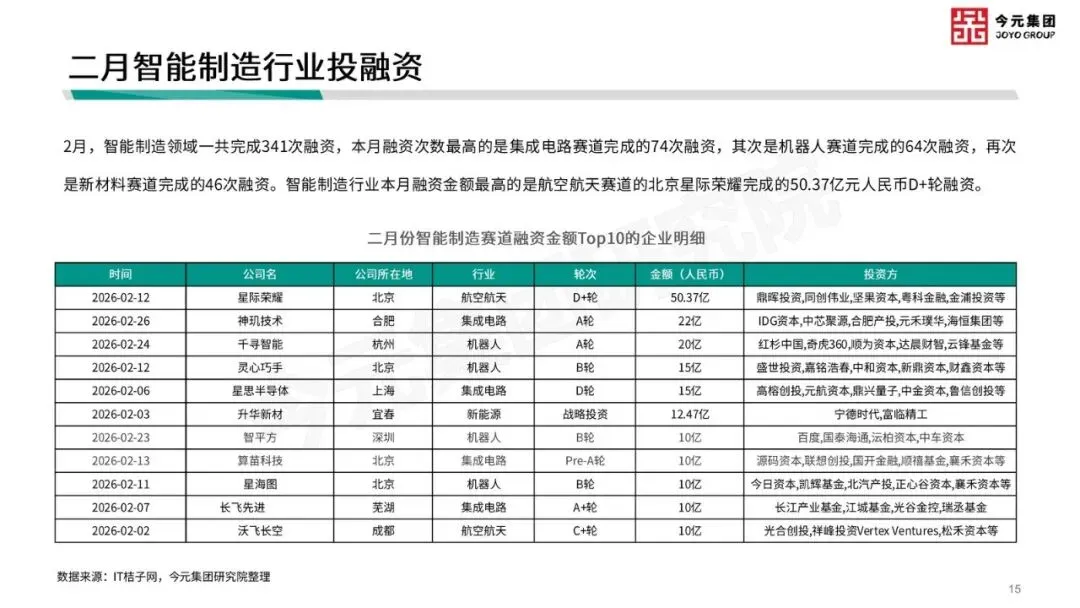
材料给出的日期很密:2026-02-04、02-14、02-24、02-25。其中出现Pre-B、A轮量级、约5000这一档,以及3C相关动向。方向偏向B端交付和行业场景,而不是C端热闹。
谁受益:能把AI接到真实业务流程、有交付闭环的公司,以及能同时懂行业和系统的复合岗位。谁受损:只会讲大模型、没有场景和客户验证的项目——融资节点已经在用Pre-B、A轮这种具体轮次筛选。接下来该盯的不是又一篇AI宣言,而是这些轮次有没有后续订单和扩编。
观察清单
- 2025年中约36%/64%这一档结构比例,到下一期财报或招聘结构里会不会被打破,而不是总量单边上涨。
- 2026年2月这批Pre-B/A轮及约5000量级项目,后续是否出现对应岗位扩编(尤其AI Agent、行业交付、IT实施),而不是只停在融资新闻。
- 2022–2025上半年从约0.8到3.3、以及131.0%那条陡增曲线,下一季是延续还是回落到个位数增速。
- 2025年1–9月7560 vs 7012的同比,能否在四季度和2026年一季度继续给出正增长,而不是一次性脉冲。
- “AI + 行业 + 交付”是否从2024年的表述,落到招聘JD里对Agent、B端实施经验的硬性要求。
以下为原文预览:
需要查看更多专题研究报告,可以微信扫一扫/长按识别下方优惠券付费成为会员,30000+份报告,随意下载,不受限制,报告涵盖全行业。
【大吉行业专题报告库】:公众号@大吉研报星球
作者 选择加入即可获得:
1. 星球精选专题研报
2. 1v1研报专题定制整理、查找与下载服务
戳“阅读原文”下载报告


发表评论
2026-10-02 19:46:12 回复该评论
发表评论: