
 研报速递
可行性研究报告(简称:可研报告),不仅用于申请立项审批,在申请贷款融资时,也必须编制。现实中,项目融资编制可研报告,很多企业主都会陷入一个致命误区:只用满产状态测算收益,用项目最优效益去申报贷款,最后,银行拒绝贷款。
为什么?之所申请贷款被拒绝,主要的原因是:可研报告只呈现满产高光时的财数据,忽略了在产能爬坡过程的分析。在银行风控视角里:不看项目最好能赚多少,只看项目最弱时能不能扛住。
我从业多年,在重庆中宏商务信息咨询有限公司经手过大量工业制造、新材料、智能制造项目,见过太多看似完美的项目,栽在这同一个细节上。
今天结合一个新型高分子材料真实项目,把银行最看重,但是却最容易被企业忽略的“达产爬坡期的风控逻辑”彻底讲透。
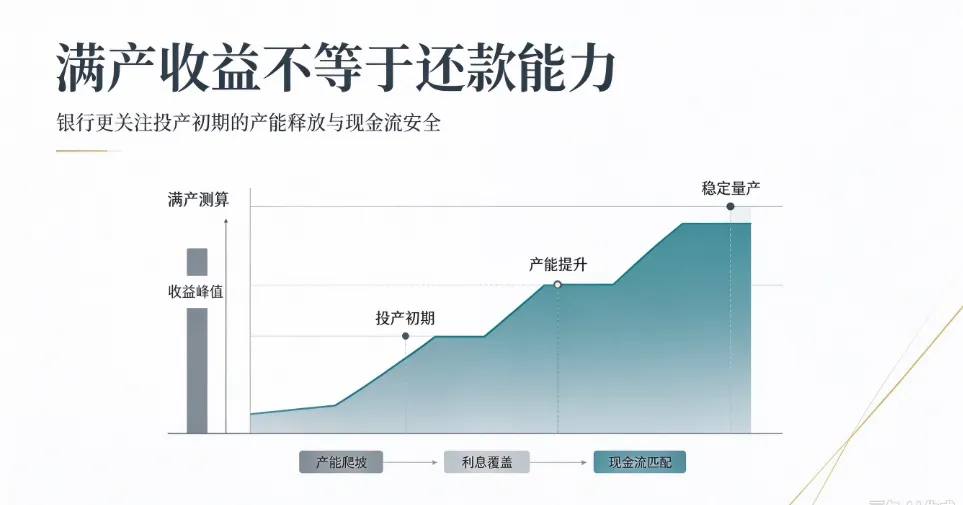
一、案例:零风险的优质项目,为何初审直接被退回?
先看本项目真实基本面,单从投资与效益数据来看,完全属于银行偏好的稳健型实体项目。以下结合真实案例分析。
本项目位于新材料产业园区,占地35亩,主打新型高分子材料研发与生产,产品广泛应用于医药试剂、纳米涂层、塑胶改性、新能源及5G配套领域。
项目的主要数据如下:
✅项目总投资:1.6亿元
✅企业自筹资金:1亿元(自筹比例62.5%,远超银行底线要求)
✅申请银行项目贷款:6000万元
✅满产年营收:1.75亿元
✅年均净利润:2250万元
✅静态投资回收期:7.8年
无论是自筹比例和利润率,还是投资回收周期,在新材料制造业中,数据都非常健康。企业基于这套满产数据编制可研,笃定贷款审批没有任何问题。
结果提交银行初审,直接被风控退回,整改意见如下:
项目未合理设置达产爬坡周期,初期产能、营收、现金流测算失真,无法覆盖阶段性偿债风险。
业主十分困惑:利润测算已经很保守了,没有过度夸大,投资结构也合理,为什么银行依然不认可?
我认为,主要的原因:企业看的是项目上限,银行审的是项目下限。
二、关注点不同:企业写“理想满产”,银行审“爬坡风险”
绝大多数企业的可研测算逻辑,都属于“理想模型”:
项目完工=设备投产=全面满产=稳定盈利
但落地到高分子材料行业,这套逻辑完全不成立。
面向医药、新能源、精密电子领域的新材料产品,从来没有投产即满产的可能性。
下游药企、新能源企业、通讯厂商,对新材料供应商有着严格的送检、试样、验厂、准入流程,认证周期普遍长达半年至一年以上。新产线、新供应链、新客户体系,需要长时间磨合、验证,以及更新。而这些因素,决定了行业真实达产规律:
📌投产第1年:产能仅40%–50%,以试产、送检、客户导入、工艺磨合为主,批量营收极少
📌投产第2年:产能逐步爬坡至65%–70%,订单缓慢释放
📌投产第3年:才能实现100%满产,达成可研标注的峰值效益
企业编制的项目可研报告,如果只展示第三年的完美满产数据,缺失前两年的产能低谷和营收缺口计算,忽略了现金流薄弱期。
对此,在银行风控眼里:不是简化测算,而是刻意掩盖阶段性风险,财务模型不具备实操参考性。
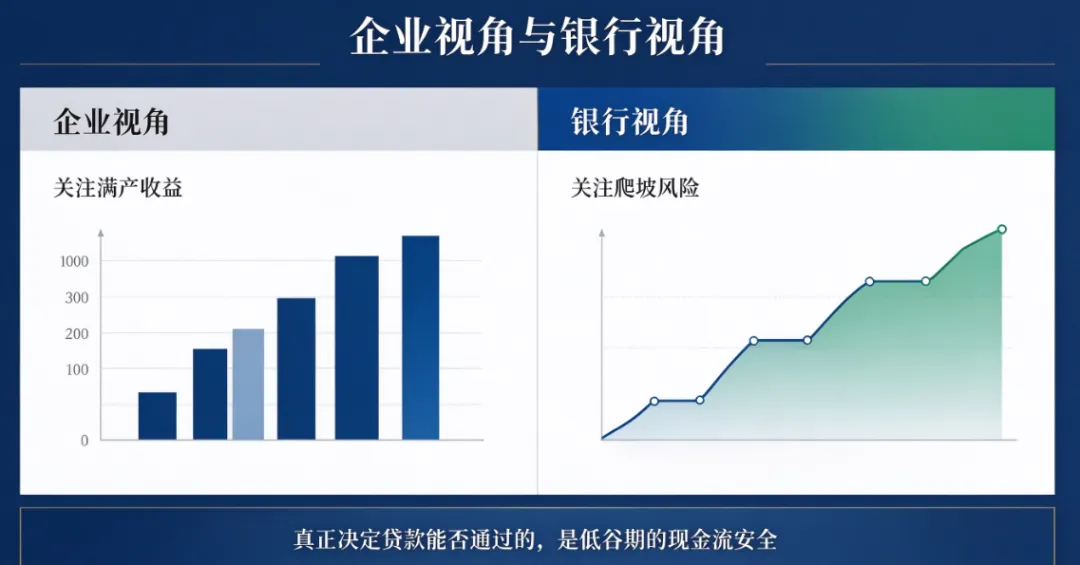
三、银行认为的融资风险:盈利跟不上还款节奏
银行做中长期项目贷,最忌惮的不是“项目不赚钱”,而是赚钱滞后、还款前置的时间错配风险。
本项目6000万贷款,遵循制造业项目贷常规还款节奏:
前2—3年只还息、不还本,前期还款压力看似极低;
第3—4年开始,本金+利息集中兑付,还款压力瞬间飙升。
如果忽略爬坡周期,账面测算会出现巨大偏差:
❌企业理想测算:年均利润2250万,常年稳定,还款毫无压力
✅行业真实现状:首年利润仅千万级别,前两年现金流容错率极低,刚好赶上集中还本周期,极易出现资金缺口
叠加高分子材料行业天然属性:原材料价格随原油波动、下游大客户账期长、新品准入周期不可控,项目前期抗风险能力本就偏弱。
一旦达产延期、订单导入滞后、原料涨价,单纯依靠满产数据的可研测算,会完全失去参考价值。
银行风控的核心准则始终不变:不看最优盈利,他们只看最差偿债。
四、怎么写:银行关注的四大爬坡逻辑编写要点
现阶段银行、第三方评审、投行审核,早已不再单纯看项目静态收益。逐年产能释放、现金流匹配度、风险冗余空间,才是可研过审的核心关键。
针对新材料、精密制造类项目,合规的融资版可研,必须完善四项核心内容:
1、分年度梯度产能明细
拒绝“投产即满产”的模板化表述,明确列明首年、次年、稳定期的产能利用率,贴合行业真实爬坡规律。
2、逐年写实财务测算
产能对应营收、营收对应利润、利润对应可还贷现金流,真实还原投产初期的经营现状,不美化、不虚化。
3、多维度压力测试
针对达产延期、产能不及预期、原材料涨价、订单滞后等场景做悲观测算,证明项目具备充足偿债安全边际。
4、达产合理性论证
结合行业准入规则、客户验证周期、设备磨合特性,解释产能循序渐进的底层逻辑,让所有测算有据可依、有理可查。
五、结语:融资成败的本质:所站的立场不同,结果就不同
很多优质实体项目融资遇阻,根本不是项目资质问题,而是可研编制视角错位。
企业站在经营视角,重在展示项目价值、凸显盈利上限;
银行站在风控视角,重在排查项目漏洞、守住偿债底线。
一份合格的银行版可研报告,从来不是写尽项目的优点,而是补齐项目的短板。
不用证明项目能赚多少钱,只需证明:哪怕行情偏弱、进度滞后、产能打折,项目依然稳健可控、还款无忧。
这也是重庆中宏商务信息咨询有限公司做可研报告咨询的核心价值:跳出模板化编写思维,完全切换银行风控逻辑,帮企业规避隐形融资大坑,让每一份可研报告都经得起层层审核、专业追问。
如果你手上有新建、扩建、技改实体项目,需要编制可研报告申报立项、项目融资贷款,在编制过程中遇到难题,无论是政策分析、行业市场分析、工程方案、财务评价、经济效益与社会影响效果分析论证,哪方面不清楚,欢迎评论区交流或私信咨询,助力你精准规避踩坑。


发表评论
发表评论: