
 研报速递
政策环境: PSL降息、居民贴息等协同稳预期,北上广现房新政相继落地
新房供应:单月环比激增57%但同比仍降39%,一线环增89%放量最高
新房成交:环比持平、同比降23%,同比降幅连续四个月扩大
库存消化周期:9月供求比升至1.1,库存同比降6%但消化周期拉长
项目开盘去化:平均去化率升至46%再创新高,三成项目去化率超70%
二手房成交:连续五个月回落但同比仍增7%,二三线同比反超一线
土地市场:三四线推高9月供地规模,成交同比降幅仍在扩大
◎ 文 / 普睿研究中心
PSL降息、居民贴息等协同稳预期北上广现房新政相继落地
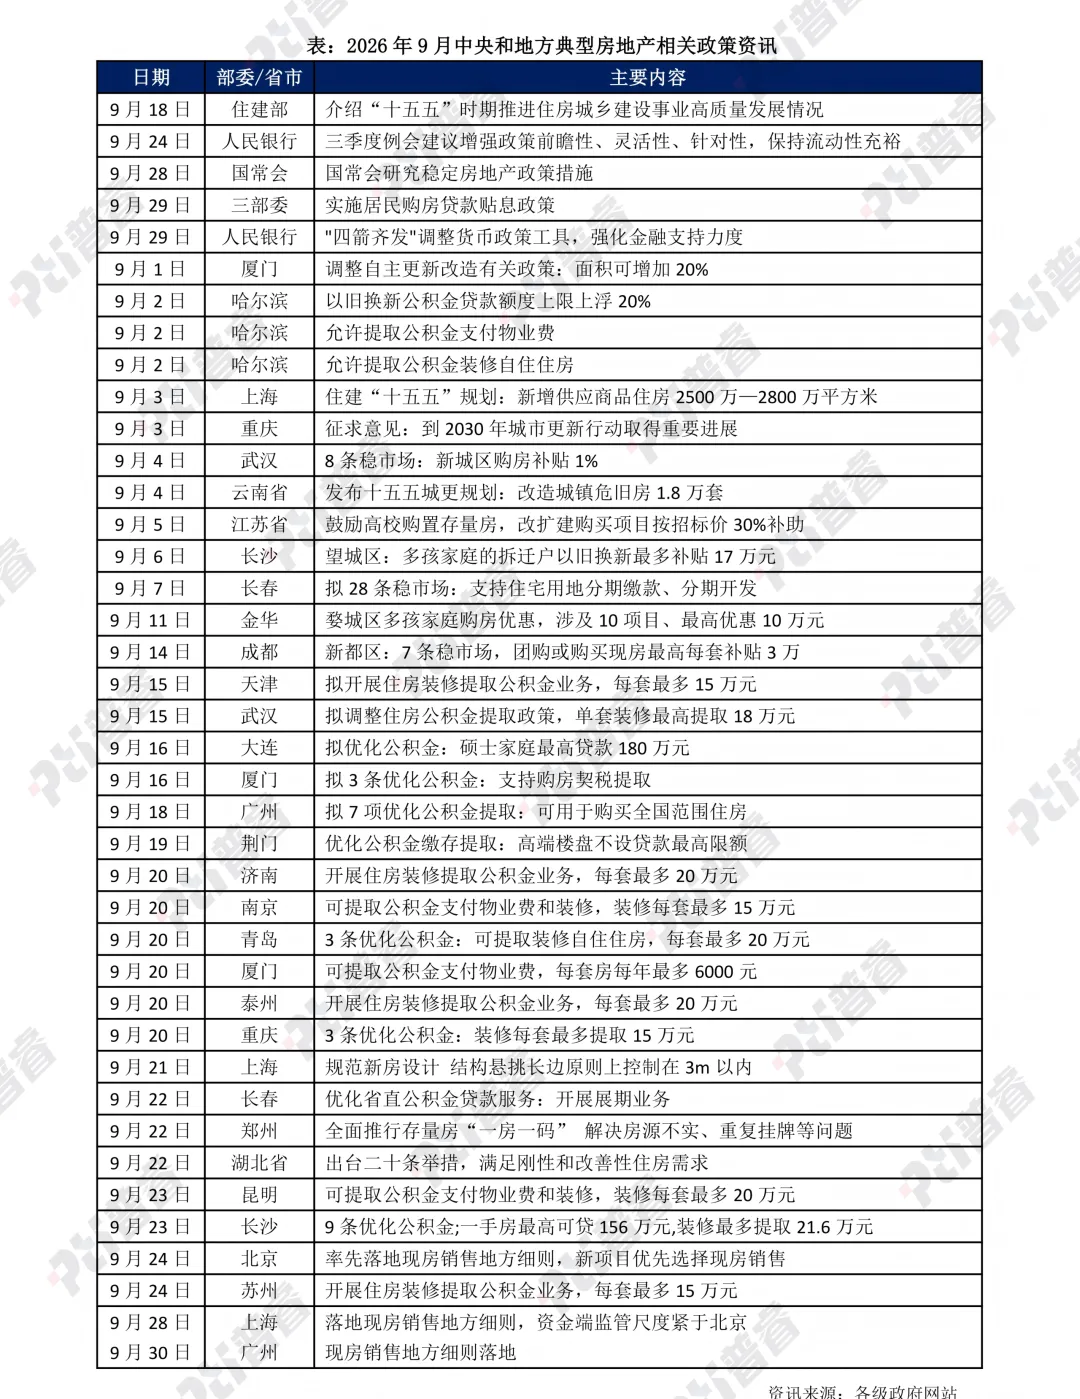
2026年9月,房地产行业政策环境延续宽松取向,中央层面从顶层部署、货币工具、需求补贴等维度发力,国常会研究稳定房地产政策措施,央行以组合工具强化逆周期调节,居民购房贷款贴息政策正式落地,从供需两端为市场平稳运行筑牢支撑。地方层面,北京、上海相继出台现房销售实施细则,标志着全国住房销售制度改革进入地方实操阶段;伴随新修订《住房公积金管理条例》9月20日正式施行,各地公积金政策优化频次显著加快,需求端支持工具持续丰富,共同推动房地产市场建立新的供求秩序,向质量效益型发展阶段深化。
9月28日,国务院常务会议专题研究稳定房地产市场政策措施,围绕防范化解房地产领域风险、支持刚性和改善性住房需求、推动存量资产盘活与转型发展作出部署。会议强调要精准施策、协同发力,进一步完善房地产相关配套政策,打通供需两端堵点,同时稳步推进住房制度改革,夯实房地产市场长期平稳健康发展的制度基础。此次国常会定调释放了明确的稳地产政策信号,为后续中央各部门及地方政策落地明确了总体方向,对稳定市场预期、提振市场信心具有重要引导作用。
9月29日,央行“四箭齐发”调整货币政策工具、居民购房贷款贴息政策在同一天到来。调整货币政策工具有利于保持市场流动性合理充裕,推动社会综合融资成本稳步下行,畅通货币政策向住房消费端的传导路径,将在中长期持续改善社会发展预期。居民购房贷款贴息政策,则是需求端降成本的直接抓手。政策针对150万元、120㎡以下首套房给予1%利息补贴,最多5年,直接减轻购房者还贷压力,重点支持刚性住房需求与改善性住房需求释放。该项政策与此前的房贷利率下调、地方购房补贴等政策形成叠加效应,降低居民购房全周期成本,助力低能级城市市场交易修复,向新的供求平衡点加快迈进。
地方层面,72次发文涉及公积金优化,主要涉及装修提取、物业费提取、贷款额度提升、灵活人员缴存等。15次涉及购房补贴及税费优惠,典型如武汉对新城区购房补贴1%,珠海市对购买新房补贴总价1%,均以“真金白银”减轻购房负担,提振住房消费信心。地方重点政策方面:
京沪相继落地现房销售细则,销售制度改革进入实操阶段。9月24日,北京发布商品住房销售制度地方实施意见,为全国首个落地的现房销售细则。政策对不同时间节点项目实行分类管控:8月28日后新出让商品住房用地项目优先采用现房销售模式;新拿地预售项目须完成主体结构封顶方可申请预售许可,预售资金实行全额全过程监管;存量在途项目设置过渡期安排,经备案可在2027年底前沿用原有预售条件,但强化资金重点监管额度,覆盖工程及配套建设成本。
9月28日,上海四部门联合印发现房销售实施意见,整体框架与中央要求及北京细则对应,但资金监管尺度更紧:资金监管解除时点锚定项目综合竣工验收,较北京的联合验收节点更晚,监管资金留存周期更长;土地款余款基础缴纳期限压至一年,短于北京的两年期限,按规定程序申请方可延期一年。融资端表述更充分,单独明确支持符合条件的企业通过债券、股票、资产支持证券、不动产投资信托基金等方式开展项目融资,强调“一视同仁满足不同所有制房地产开发企业的合理融资需求”,稳定民企融资预期。同时,上海对封顶具体认定标准、重点监管额度计算方式、超额资金支取流程等核心技术参数暂未明确,留待后续配套文件另行制定。
整体来看,京沪两地细则取向各有侧重:北京侧重标准先行、量化管控,将核心规则一次性明确;上海侧重过渡衔接、稳步推进,为市场预留调整窗口。
9月20日,新修订的《住房公积金管理条例》正式落地施行,各地公积金政策同步进入密集释放窗口期,政策出台频次较前期显著提升。据不完全统计,在9月20日前后两周的工作日,全国各地日均出台公积金优化政策5.2次,其中江苏、福建两省均有多个地市集中落地新政。本轮政策调整以拓展提取使用场景为核心,住房装修提取、物业费提取是出现频次最高的两类举措,多地划定单套住房装修提取金额上限,覆盖住房消费全周期;同时配套优化贷款首付比例、贷款额度、套数认定及商转公规则,部分城市针对多子女家庭、青年人才、高端改善项目出台差异化支持政策,进一步释放公积金制度对住房消费的支撑作用。
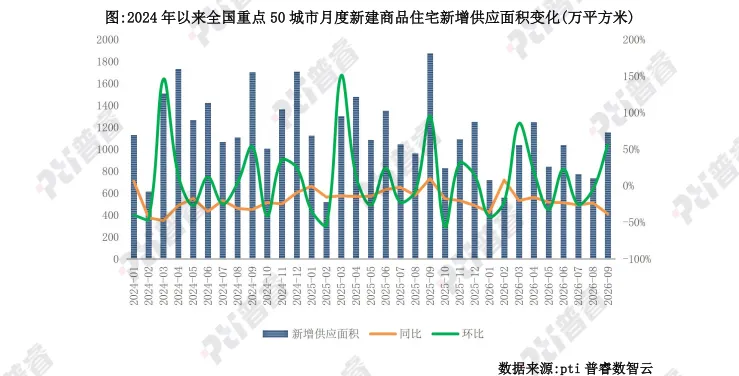
单月环比激增57%但同比仍降39%一线环增89%放量最高
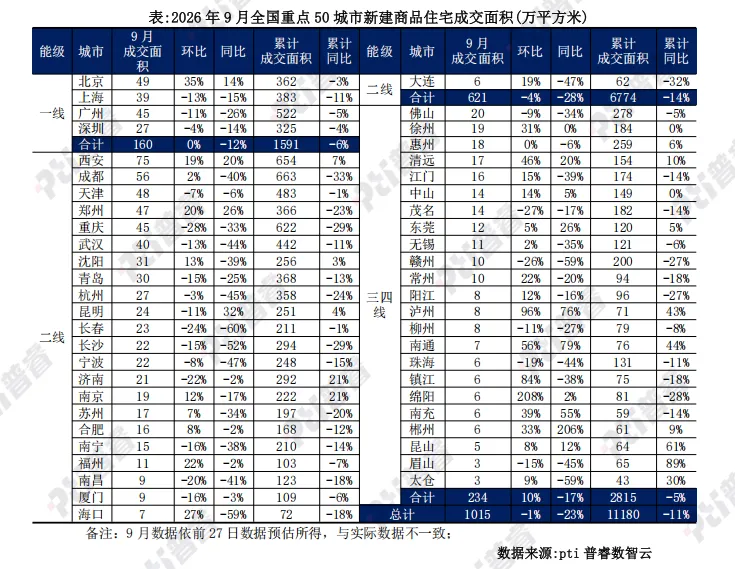
2026年9月,全国重点50城市新建商品住宅新增供应面积约1154万平方米,环比大增56.6%,同比下降38.5%,环比升幅为2026年以来最大,规模升至年内次高水平,仅低于4月的1247万平方米;但同比降幅持续扩大,为年内最深,规模较去年同期缩水近四成。1—9月累计新增供应面积8110万平方米,累计同比下跌24.5%,单月的放量并未改变全年供应收缩格局。
9月供应呈现“总量释放、一二线主导增量、三四线持续收缩”的特征。其一,从增量结构看,50城环比净增加约417万平方米,其中二线城市增加约319万平方米、贡献全部增量的近八成,一线增加约104万平方米、占比约25%。其二,从供求关系看,9月供求比为1.14,为年内首次破1,前9月累计供求比0.73;其三,放量高度集中于成都、西安、武汉、广州、北京等五城合计491万平方米、占50城总量的43%,“少数城市支撑总量”的格局强化。
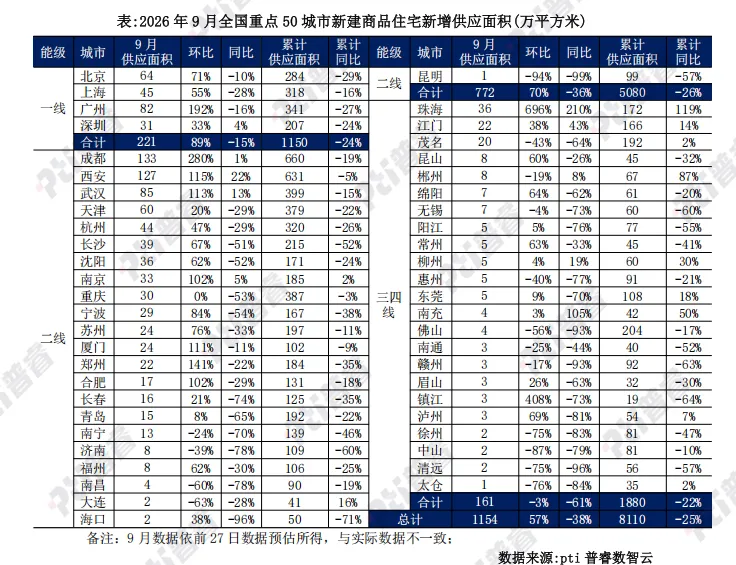
从各能级城市表现看,4个一线城市供应面积约221万平方米,环比大增88.6%,同比下降15.1%,环比升幅为三个能级最高、同比降幅为三个能级最小,1—9月累计供应面积1150万平方米,累计同比下滑24.4%。23个二线城市供应面积约772万平方米,环比回升70.3%,同比下跌35.6%,累计供应面积5080万平方米、累计同比减少25.5%。23个三四线城市供应面积约161万平方米,环比再降3.3%、是唯一环比下滑的能级,同比大幅下跌61.4%、为各能级最深,累计供应面积1880万平方米、累计同比下降21.9%。
城市层面,成都以133万平方米跃居50城绝对规模首位,西安、武汉、广州、北京紧随其后。推盘节奏上,环比增长城市明显增多,成都、西安、武汉、广州、镇江、珠海等增幅普遍在一倍以上,一线四城环比全部正增长;同比口径下一二线仅西安、武汉、南京、成都、深圳等实现正增长,而昆明、济南、南昌、长春同比降幅均超过七成。除珠海、江门外,多数三四线城市同比降幅在六成以上。
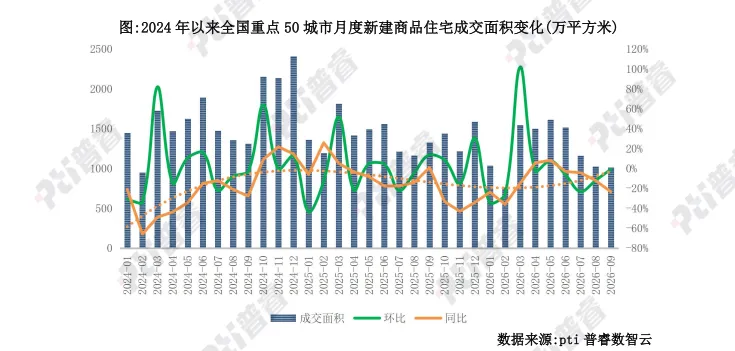
环比持平、同比降23%同比降幅连续四个月扩大
2026年9月,全国重点50城市新建商品住宅成交面积约1015万平方米,环比微降0.8%,同比下降23.4%。规模较3—6月月均1544万平方米的高位平台回落34%,为2026年以来除春节月外的月度最低;同比降幅较8月的12.1%再扩大11个百分点,是年内除1—2月春节因素外的最深。1—9月累计成交面积11180万平方米,累计同比跌10.9%,跌幅小幅扩大。
9月成交端呈现“环比止跌但同比加速下行、能级全面转负、供求关系反转”的特征。其一,同比降幅已连续四个月扩大——6月降3.0%、7月降4.3%、8月降12.1%、9月降23.4%,连续四个月需求中枢下移趋势形成。其二,三个能级同比全部为负且分化拉大:一线降11.7%、二线降27.9%、三四线降17.3%;但环比口径下一线持平、二线降4.5%、三四线增9.7%。其三,9月供求比升至1.14,供应放量而成交未同步跟进,是本轮调整以来首次“供大于销”。
从各能级城市表现看,多数城市同比走弱、环比分化加大。同比口径下,50城中仅12城实现正增长,回落仍具普遍性;环比口径下28城正增长、22城下降,较8月的11城明显改善。累计口径的韧性仍在,15城累计同比为正。绝对规模上,西安以75万平方米居首位,成都、天津、郑州、重庆、北京等构成第一梯队,六城合计320万平方米、占50城总量的31%。
4个一线城市成交面积约160万平方米,环比持平,同比下降11.7%,1—9月累计成交面积1591万平方米,累计同比降幅5.8%,仍是各能级中最小。其中北京环比增34.7%、同比增13.7%,是一线唯一同比正增长城市,也是“8·8新政”效应在成交端的直接体现。
23个二线城市成交面积约621万平方米,环比回落4.5%,同比下降27.9%,为三个能级中同比降幅最深,累计成交面积6774万平方米、累计同比下跌14.3%,累计跌幅同样最大。内部分化极为剧烈:昆明、郑州、西安等三城同比增幅皆超20%,而武汉、成都、沈阳、长沙、长春等同比大幅下挫超50%;累计口径下南京、济南、西安、昆明、沈阳等持续为正,成都、长沙、重庆累计同比降幅均接近或超过三成。
23个三四线城市成交面积约234万平方米,环比增长9.7%、是三个能级中唯一环比正增长的层级,同比降17.3%,累计成交面积2815万平方米、累计同比仅下降4.8%。郴州、南通、泸州、南充、东莞、清远等表现突出;而赣州、眉山、珠海、江门、太仓等处于深度调整,降幅均接近或超过四成。
9月供求比升至1.1库存同比降6%但消化周期拉长
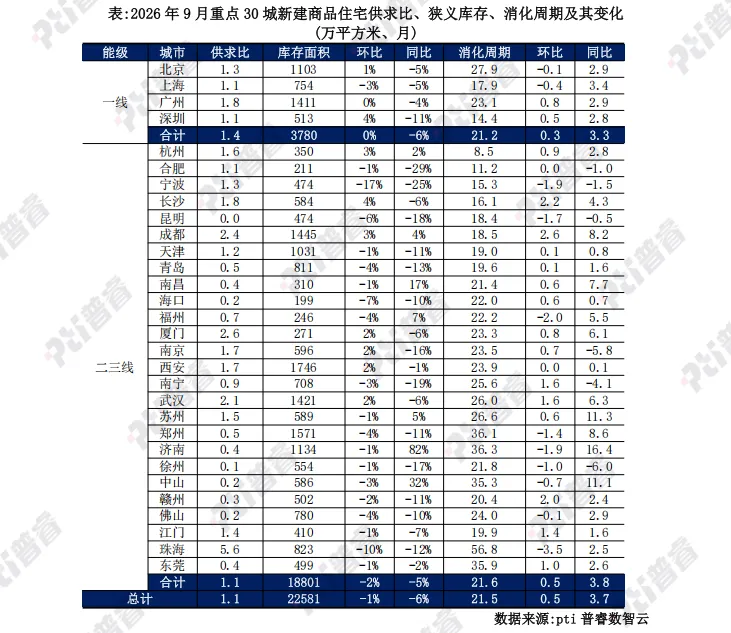
2026年9月,30城平均供求比约1.14,17城供应大于成交。30城新建商品住宅取证未售库存合计约2.26亿平方米,其中23城库存同比下降,杭州、成都、南昌、福州、苏州、济南、中山七城同比上升。按近12个月移动平均成交测算,30城平均去化周期约21.5个月、中位数约22.1个月,其中仅6城去化周期同比缩短、24城同比延长,改善面较上月明显收窄。
库存端呈现“周期普遍拉长、一线仍优于二三线”特征。其一,去化周期同比拉长的城市由上月的9城扩大至24城,加权口径下30城消化周期21.5个月、同比拉长3.74个月,库存虽在降但成交降得更快,这是周期拉长的根本原因。其二,一线仍优于二三线:一线平均去化周期21.2个月、平均供求比1.38,二三线分别为21.6个月和1.09,一线以更高的供求比维持了更短的周期,说明其成交流速的支撑更强。
微观城市层面,库存与去化压力的分布高度不均。从去化周期绝对水平看,杭州8.5个月、合肥11.2个月、深圳14.4个月、宁波15.3个月、长沙16.1个月、上海17.9个月构成第一梯队。中间梯队集中于18—27个月区间,涵盖昆明、成都、天津、青岛、南昌、海口、福州、厦门、南京、西安、南宁、武汉、苏州、广州、江门、赣州、徐州、佛山等多数城市。压力端,珠海、济南、郑州、东莞、中山、北京等位居高压区间。从同比变动看,徐州、南京、南宁改善最为显著;反向拉长最明显的是济南、苏州、中山、郑州与成都。
平均去化率升至46%再创新高三成项目去化率超70%
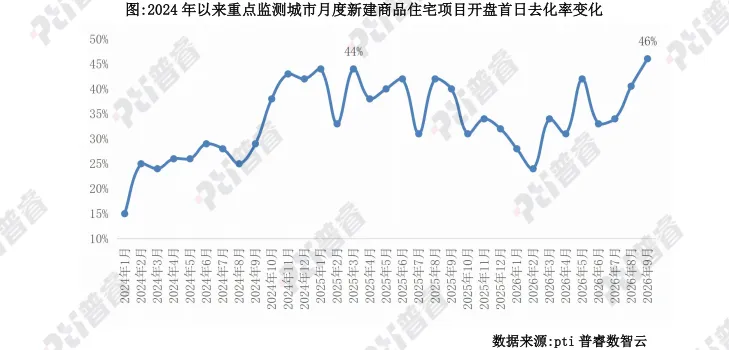
2026年9月,普睿数智监测数据显示,全国重点16城市新建商品住宅项目首次开盘和加推共130个,合计推售房源15859套,平均开盘去化率约46%,环比上升约6个百分点。推售规模较8月的9094套大幅增加74%,项目个数由101个增至130个,在推货量大幅放大的同时去化率继续创2024年以来的月度新高,是9月市场最具积极意义的信号。
开盘去化率的上行与新房成交同比降23.4%形成背离,说明“金九”推盘高度集中于优质项目,认购进一步向少数盘集中。以北京为例,单城推售3934套、占16城总量的25%,去化率78%、环比提升19个百分点。综合判断,开盘端的回升是结构性的、以质取胜的回暖,而非需求面的全面转暖。
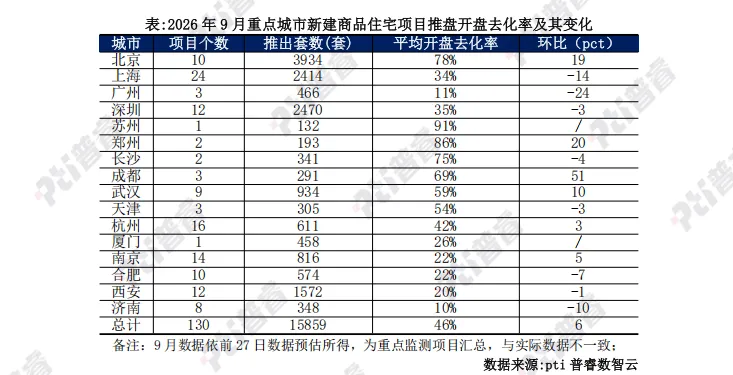
从9月城市开盘绝对去化水平来看,城市梯队分层显著:苏州、郑州、北京、长沙、成都属大于70%的第一梯队领跑;武汉、天津均在五成以上;杭州、深圳、上海等处于30%-40%中等区间;厦门、南京、合肥、西安、广州、济南等接近或低于20%去化压力突出。
从环比变动看,4个一线城市合计49个项目、推售9284套,加权去化率约51.8%,仍高于16城整体46%的水平,但北京环比提升19个百分点至78%,而上海降14个百分点至34%、广州降24个百分点至11%、深圳降3个百分点至35%。整体看,14个有可比数据的城市中8城环比上升、6城下降,成都提升51个百分点、郑州提升20个百分点、武汉提升10个百分点改善最明显;济南、合肥、长沙、天津、西安小幅回落。推盘量方面,北京3934套居首、深圳2470套、上海2414套、西安1572套次之,前四城合计贡献全部推售量的65%;二线12城合计81个项目、6575套,加权去化率37.9%,低于一线13.9个百分点。
连续五个月回落但同比仍增7%二三线同比反超一线
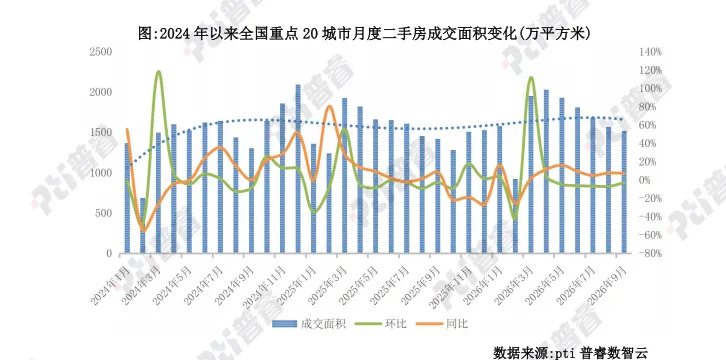
2026年9月,全国重点20城市二手房成交面积合计约1518万平方米,环比下降3.1%,同比增长7.1%,单月规模连续第五个月回落,较4月2030万平方米的年内高点已下降25.2%,为今年以来除春节月的新低点,但仍高于2025年月均1502万平方米的水平。1—9月累计成交面积14989万平方米,累计同比正增长6.0%。整体看,二手房市场在一季度末至二季度连续放量后进入高位回落通道,但环比降幅已由7月的6.8%、8月的7.1%收窄至9月的3.1%,回落斜率明显放缓。
二手房市场呈现“环比回落趋缓、同比连续正增、一线与二三线动能切换”的特征。其一,1518万平方米较4月年内高点回落25.2%,但环比降幅已连续收窄,且仍高于2025年同期的1417万平方米,同比保持7.1%的正增长,同比已连续七个月为正,说明成交中枢的抬升具有趋势性,当前回落属高位阶段性盘整而非趋势反转。其二,一线与二三线的动能切换:8月是一线同比增9%、二三线增4%,9月反转为一线增4.1%、二三线增8.4%。
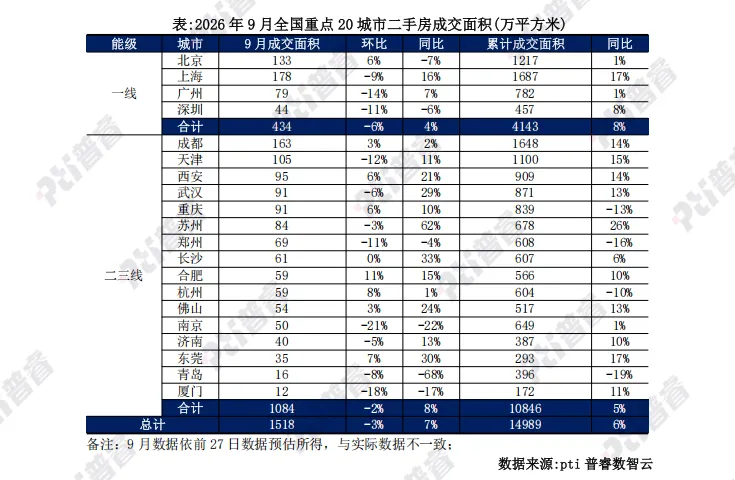
从各能级城市表现看,4个一线城市二手房成交面积约434万平方米,环比下降5.9%,同比增长4.1%,1—9月累计成交4143万平方米、累计同比增长7.8%;上海以178万平方米居20城首位、同比增16.3%,北京133万平方米实现环比增6.0%但同比降7.1%,广州79万同比增6.9%、环比降13.8%,深圳44万同比降6.1%、环比降11.1%。16个二三线城市合计成交约1084万平方米,环比回落1.9%,同比增长8.4%,累计成交10846万平方米、累计同比增长5.3%,同比增速全面超过一线。
微观城市层面,城市间的分化扩大。绝对规模上,上海、成都、北京三城合计474万平方米、占20城总量的31%;节奏上,北京、成都、西安、重庆、合肥、杭州、佛山、东莞等8城实现环比正增长,广州、天津、郑州、深圳、南京跌幅居前。同比口径下14城正增长,苏州、长沙、东莞、武汉、佛山、西安等增幅超20%表现突出,青岛、南京、厦门、北京、深圳、郑州等6城下降走弱。
三四线推高9月供地规模成交同比降幅仍在扩大
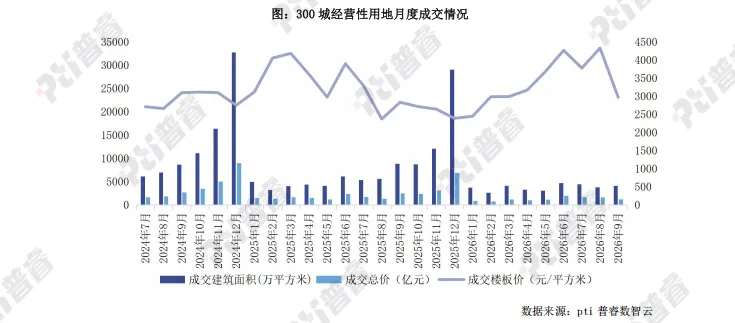
2026年9月,土地市场成交规模同比降幅扩大,溢价率指标也延续下滑。土地供应建筑面积为1.1亿平方米,环比上升30%,同比增加27%。成交建面4136万平方米,环比增加60%,同比下降41%。9月平均溢价率为6.1%,环比上月全月下降0.6个百分点,同比上升2.5个百分点。
9月全国土地新增供应建筑面积同比增长27%,增量主要来自三四线城市;一二线城市供地规模则分别同比下降89%和21%。“8·28”新政出台后、各地落地细则出台前,新公告出让宅地将适用何种开发、融资与销售规则,是当前投资端最主要的短期政策不确定性。相比之下,多数三四线城市宅地本就已被动进入现房开发阶段,受新政冲击更小;现房制度的落地反而进一步规范了开发流程、降低了交付风险,9月三四线城市土地供应规模不降反增也在情理之中。
一线城市成交建筑面积101万平方米,环比下降3%,同比增长69%,成交金额360亿元,环比增长4%,同比增长129%。与大体量地块暂缓形成对照,小体量、低密、高确定性的一线核心地块在9月仍获得企业积极参拍。
9月土地市场成交并未受到新政的显著冲击:核心城市除北京少数大体量棚改类地块暂停出让外,当月绝大多数地块均实现平稳出让;上海在地方细则落地后推出的十批次优质宅地,更是拍出了超预期的高溢价率。整体而言,现房新政对土地市场成交端的实质性影响,还需等到第四季度方可进一步观察。
就高总价地块成交看,7宗均来自于北京、上海。其中榜首为北京顺义区地块历经174轮竞价后溢价率17.37%成交,该地块容积率低至1.01。总价第二的静安地块的竞拍过程,体现了当前企业对核心改善板块的价值判断。
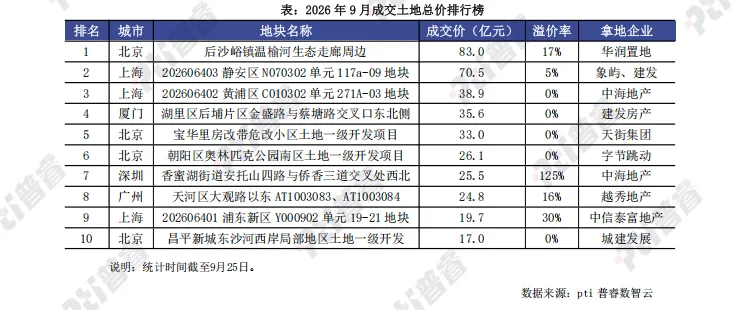
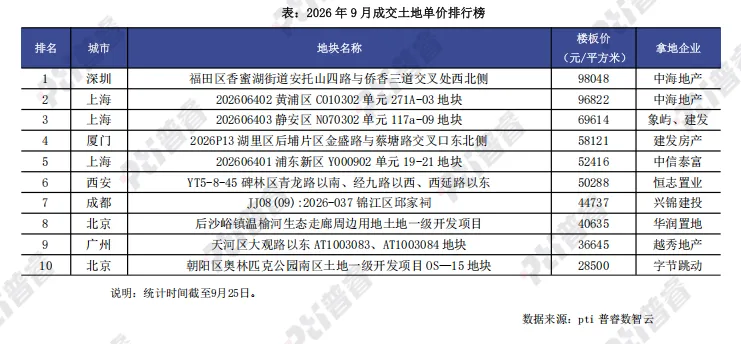
单价榜前二地块均由中海竞得,榜首地块为深圳福田区香蜜湖地块,该地块共吸引7家企业参与竞拍,经过257轮竞价,最终由中海地产以总价25.5亿元竞得,成交楼面价9.8万元/平方米,溢价率125.5%。上海黄浦区老西门地块排在单价榜第二,该地块在正式挂牌前完成了两轮规划指标调整,容积率下调至4.7,建筑限高同步降至80米,计容建筑面积减少约4875平方米,由中海以底价38.88亿元竞得,成交综合楼面价约9.69万元/平方米,剔除商业及公建配套后住宅部分实际起始楼面价已超10.8万元/平方米。
扫码关注
普睿地产研究
普睿数智研究中心聚焦房地产行业,围绕市场、企业、产品、运营、战略等八大核心研究方向,深入覆盖房地产市场发展趋势、房企运营模式、产品力构建、多元化布局及代建业务等关键课题。通过日报、周报、月报等常态化成果持续输出市场洞察,并每年发布上百份深度专题报告,致力于提供扎实、前瞻的研究支持,助力决策,推动行业正向发展。
排版:小Q

发表评论
发表评论: