
 研报速递
大家好,我是小蛋散。
海关与外汇局数据显示,我国每年的货物与服务贸易顺差已高达数千亿美元;放眼整个东亚地区,贸易顺差同样处于历史高位。然而与历史上“出口赚汇—买入美债—回流美国”的经典闭环不同,当前的金融市场展现出一个极其反常的现象:东亚地区贸易顺差越滚越大,美国国债的收益率却一路飙升(30年期美债收益率已一度冲破5.5%),美债甚至面临“无人接盘”的尴尬境地。
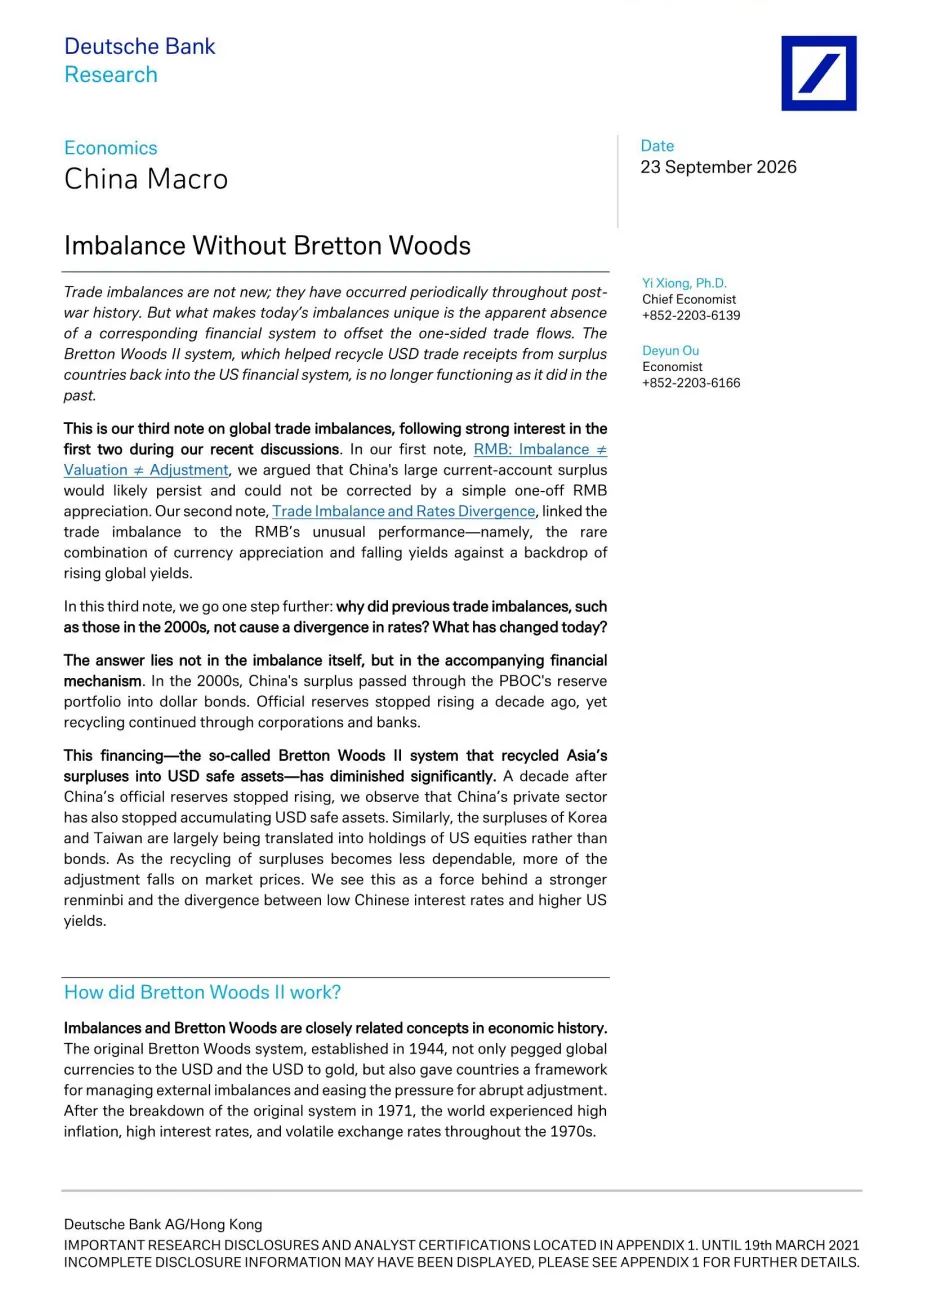
德意志银行(Deutsche Bank Research)2026年9月23日由中国区首席经济学家发布了题为《没有布雷顿森林体系的失衡》(Imbalance Without Bretton Woods)的宏观专题研报。研报指出:过去三十年支撑全球资本循环的“新布雷顿森林体系”(Bretton Woods II,简称 BW2)已经停摆。在中国官方美元储备停止增长十年之后,东亚地区私人部门也已全面停止累积美元安全资产;全球贸易失衡依然存在,但背后的资金回收机制已彻底碎裂。
当美债不再是东亚顺差资金的终点,全球资本将流向何方?投资者又该如何在这一历史性的制度拐点中寻找机会与避险锚点?今天,小蛋散就带大家解读一下这份德银的重磅研报。
一、背景补课:从“布雷顿森林体系一”到“体系二”的三十年宿命
要看懂德银这篇研报的震撼之处,必须首先理清国际货币体系演变的两个关键节点:布雷顿森林体系一(BW1)与布雷顿森林体系二(BW2)。
1. 布雷顿森林体系一(BW1,1944–1971年):官定“双重挂钩”
- 运作机制
:二战末期由44国签署条约确立。其核心是“双重挂钩”固定汇率制:美元与黄金挂钩(1盎司黄金 = 35美元),其他国家货币与美元挂钩。 - 致命缺陷(特里芬难题)
:美国必须通过贸易逆差向全球输出美元以维持国际流动性,但持续的逆差又会不断削弱美元兑换黄金的信用基础。 - 崩塌
:1971年8月,尼克松总统宣布关闭黄金兑换窗口,BW1彻底瓦解。随后全球经历了1970年代长达十年的高通胀、高利率与剧烈汇率波动。
2. 布雷顿森林体系二(BW2,1990年代末–近年):自发的“美元大循环”
- 概念来源
:2003年由德银经济学家迈克尔·杜利(Michael Dooley)、戴维·福克茨-兰道(David Folkerts-Landau)和彼得·加伯(Peter Garber)提出,用以描述冷战后形成的非正式国际货币框架。 - 中心与外围(Center & Periphery)结构:
- 中心国家
(美国):提供全球最深的消费市场与高度流动性的金融安全资产(美债)。 - 外围国家
(中国、韩国、台湾地区等东亚出口国):采取出口导向战略,向中心国家输出低成本商品,积累巨额美元外汇。 - 闭环循环(Recycling)
:外围国家央行为维持本币汇率稳定与出口竞争力,在市场上吸收美元并集中买入美国国债。这股庞大的买盘压低了美国的长期利率,保持了美国家庭与政府的低成本融资能力,进而反哺美国消费,继续购买东亚商品,形成了自给自足的资金闭环。
【BW2 经典大循环机制】
东亚出口商商品出海 ──> 获得美元外汇 ──> 央行/银行干预吸收 ──> 大举购买美国国债──>美国家庭与企业低成本融资/消费──>继续购买东亚出口商品
【小蛋散的延展思考】
BW1依靠硬性的“物理金锚”(黄金),BW2则依靠自发形成的“信用与美债循环锚”。任何体系能够顺畅运转,前提是闭环上的每个环节都能获得战略收益。一旦外围国家不再愿意无条件接受美债作为最终贮藏手段,这个维持了三十年全球低利率与低通胀的秩序就会轰然解体。
【小蛋散的策略建议】
体系切换期必然伴随着信用锚的重构。在“无锚时代”,投资者应大幅降低对传统美债等单一定价资产的盲目依赖,转向关注具备实物价值的“硬资产”(如黄金、核心工业金属)以及拥有稳定现金流的高股息防御资产。
二、顺差回收机制的衰退:三大主体的“断供”路径
德银研报的核心突破在于,它用详实的数据揭示了我国顺差资金在过去二十年中,如何一步步切断与美债市场联系的“三阶段演变”:
阶段 | 核心主体 | 资金流向特点与关键数据 |
第一阶段(2000s–2014年) | 央行主导 | 强制结汇制度下,外汇储备由2000年底的1,660亿美元飙升至2014年4万亿美元峰值。央行是美债的无条件“压舱石”买家。 |
第二阶段(2015–2025上半年) | 企业与商业银行接棒 | 央行外储备降至3万亿美元水平后停止增长,但私人部门接棒。2015-2025年,境内实体对外存款与债务增加1万亿美元;国际收支差额推算这十年间民间累积了约5万亿美元的海外资金。2022-2024年年均货物服务顺差达5,000亿美元,2025年扩至8,000亿美元,企业赚取美元后滞留海外。 |
第三阶段(2025下半年–2026年) | 全面停摆与反向结汇 | 美联储开启降息周期后,企业与银行相继停止增持美元资产。BW2循环彻底断裂。 |
2025下半年–2026年的关键转折数据详解:
- 企业端“从囤汇到抛汇”
: - 2025
年中期人民币开启升值趋势后,出口企业汇兑成本加大,持有美元带来的损失加大,结汇意愿显著增强。 - 2025
年下半年,银行代客结售汇顺差达到2,220亿美元(而2025上半年为逆差250亿美元)。 - 2026
年1–8月,代客结售汇盈余进一步扩大至3,380亿美元,企业不再愿意持有美元存款。
- 银行端“回补完成后停止积累美元”:
- 2025
年商业银行对外资产增至1.98万亿美元(增加3,680亿美元),美元资产回补至9,700亿美元,修复了2022–2024年的下降。 但到了2026年第一季度,银行对外总资产虽增加1,310亿美元,但以美元计价的资产仅增加70亿美元。新增资产中95% 为非美元资产(其中人民币计价资产增加780亿美元,其他货币增加460亿美元)。银行不仅不再买美债,还大幅转向离岸人民币贷款。
【2026年Q1中国商业银行新增对外资产结构】
美元计价资产: 70亿美元 (5%) ▓
人民币计价资产: 780亿美元 (60%) ▓▓▓▓▓▓▓▓▓▓▓▓
其他货币资产: 460亿美元 (35%)▓▓▓▓▓▓▓
【小蛋散的延展思考】
从“央行买”到“企业买”,再到“谁都不买”,反映的是中美利差与汇率预期的深刻逆转。在过去,企业留存美元可以享受高美元利息(如5%以上的美元存款利率);但随着美联储进入降息通道、人民币汇率右侧走强,汇兑损失迅速抹平了利差。企业由“赚汇留汇”变成“逢高结汇”,导致回流美国国债市场的资金急剧减少。
【小蛋散的策略建议】
密切监测境内外汇结售汇盈余(特别是银行代客结售汇数据)。企业结汇潮的爆发通常伴随着人民币升值与国内流动性的释放,这对于港股通资产、高分红红利股以及依赖进口原材料的本土龙头企业构成直接利好。
三、顺差去哪了?东亚资金的分流与黄金狂潮
既然东亚地区(中国、韩国等)依然拥有极其强劲的对美贸易顺差,这些没有进入美国国债市场的资金去哪了?德银研报揭示了两个令人瞩目的资金分流方向:
1. 韩国与台湾地区:放弃美债,狂买美股(AI浪潮)
- 韩国市场
:官方TIC数据显示,2025年1月至2026年6月期间,韩国居民净买入美国股票高达1,090亿美元,而同期净卖出美国国债60亿美元。 - 台湾地区
:同期台湾居民买入美股170亿美元、机构债180亿美元、公司债140亿美元,而买入的美国国债仅区区30亿美元。 - 核心结论
:东亚顺差资金并未完全离开美国,但从“无风险的安全资产(美债)”转向了“高收益的风险资产(AI相关科技股)”。
2. 黄金吸金狂潮与国内金融体系再吸收
- 黄金进口暴增
:另外,无法回收至美债的资金,大量转化为实物黄金。2026年上半年,中国以美元计价的黄金进口额同比直接翻倍,占到了中国总进口额的10%!同期韩国与台湾地区的黄金进口量亦出现暴增。 - 国内金融留存
:大量顺差资金通过企业结汇沉淀在境内金融体系内,形成极具规模的本土储蓄沉淀。
【东亚顺差资金流向的分化】
┌──> 美股科技股 / AI风险资产 (韩国、台湾地区资金主攻)
东亚巨额顺差 ──┼──> 实物黄金 / 战略资源 (中国进口同比翻倍,占总进口10%)
└──> 国内金融体系沉淀 (形成了中国本土低利率环境)
❌──> 美国国债 (几乎无人问津)
【小蛋散的延展思考】
全球资本在寻找新的“锚”。一方面,AI带来的生产力革命吸引东亚资金疯狂涌入美股科技巨头;另一方面,去美元化与避险需求推动资金疯狂挤入黄金。美债夹在中间,既没有美股的高成长弹性,又没有黄金的物理避险属性,成了最尴尬的资产。
【小蛋散的策略建议】
坚持“哑铃型策略”:
- 高成长一端
:适度配置全球AI算力、半导体硬件及先进封装链条的优质标的,享受资本在权益市场的集中欢愉。 - 防守硬核一端
:坚守黄金、铜、铝等工业金属与大宗商品。黄金不仅是避险工具,更是无锚体系下主权信用再定价的核心受益者。
四、宏观冲击与市场映射:1970年代剧本是否会重演?
德银研报指出,BW2循环的失效,完美解释了当前全球宏观市场上看似矛盾的一系列怪象:
- 美债收益率与全球利率居高不下
:失去东亚央行与私人的持续购买(“压舱石”消失),美债供需严重失衡,收益率被迫维持高位。 - 国内利率异常偏低
:巨额顺差资金留在国内金融体系,导致国内流动性极其充裕,利率持续下行,与全球高利率形成鲜明反差。 - 黄金价格突破历史认知
:各大主权央行与民间机构齐买黄金,主要货币兑黄金出现趋势性贬值。
德银在报告最后强调:全球宏观环境正展现出与1970年代(即BW1解体后、BW2建立前的转型期)极高的相似性——高利率、高汇率波动、黄金大涨以及频繁的供给端扰动。国际货币体系可能已经跨入了一个全新的高波动时代。
潜在的反转风险与市场演变推演:
- 美股泡沫与加息预期碰撞
:若美债收益率因缺乏买家而飙升(如30年美债收益率维持在5.5%以上),过高的无风险利率终将对高估值的美股科技股构成严重压制。 - 流动性危机下的黄金回吐风险
:如果在未来演变成类似于2008年或2020年级别的全球信用或流动性紧缩,市场可能出现短期抛售黄金以换取美元流动性的情况。 - 美联储政策的悖论
:美国政府面临巨额财政赤字与高额利息支出,若无外部资金接盘美债,美联储最终可能被迫通过某种形式的“收益率曲线控制”(YCC)或重新开启资产负债表扩张来亲自接盘。
【小蛋散的延展思考】
1970年代的剧本告诉我们,在旧体系瓦解、新体系建立的“无锚缝隙期”,资产价格的波动率会成倍放大。简单依靠过去十年的“低利率+买美债/买房”经验套路,在未来五年极易踩坑。(房地产是“布雷顿森林体系二”(BW2)时代全球廉价资金与信用扩张的最大受益者。)
【小蛋散的策略建议】
面对高波动的新时代,交易策略必须更加注重“分批建仓”与“动态风控”:
- 左侧低吸 + 右侧加码
:在优质高股息资产或硬科技回调至K线重要支撑位时进行首批分批低吸,待右侧突破确认后再行加码,严控单次建仓仓位(建议采取4批次建仓法)。 - 防范流动性冲击
:保持账户内15%–20%的高流动性现金及短债头寸,以便在市场出现极端流动性挤压(如黄金/美股同时暴跌)时有足够的“干柴”去抄底核心资产。
五、总结:拥抱高波动新时代,重新锚定组合
德意志银行的这篇研报为我们勾勒出了一幅全球宏观大变局的终极画卷:全球贸易失衡依然存在,但维持这一失衡的“新布雷顿森林体系”(BW2)已不可逆转地走向终结。
当东亚的顺差资金不再无条件为美债买单,全球资本市场正在经历一场深刻的再定价:美债收益率被推高,黄金与美股争夺流动性,而国内的低利率环境与企业结汇潮正孕育着新的结构性机会。
对于普通投资者而言,旧的经验法则正在失效。唯有建立起包含“高股息防守资产”与“硬核科技/AI高成长资产”的抗通胀、抗波动哑铃型组合,同时适度配置黄金等实体避险锚点,方能在这一场没有布雷顿森林体系的新时代大风浪中,稳驭财富之舟。
如果你喜欢这篇文章,欢迎点赞👍🏻、喜欢❤️、并分享给朋友,感谢关注我的公众号“小蛋散”!👇🏻



发表评论
发表评论: