
 研报速递
📄 本文PDF完整版已上传云盘,点击链接保存后可随时查阅:https://pan.quark.cn/s/02bba484c2cd
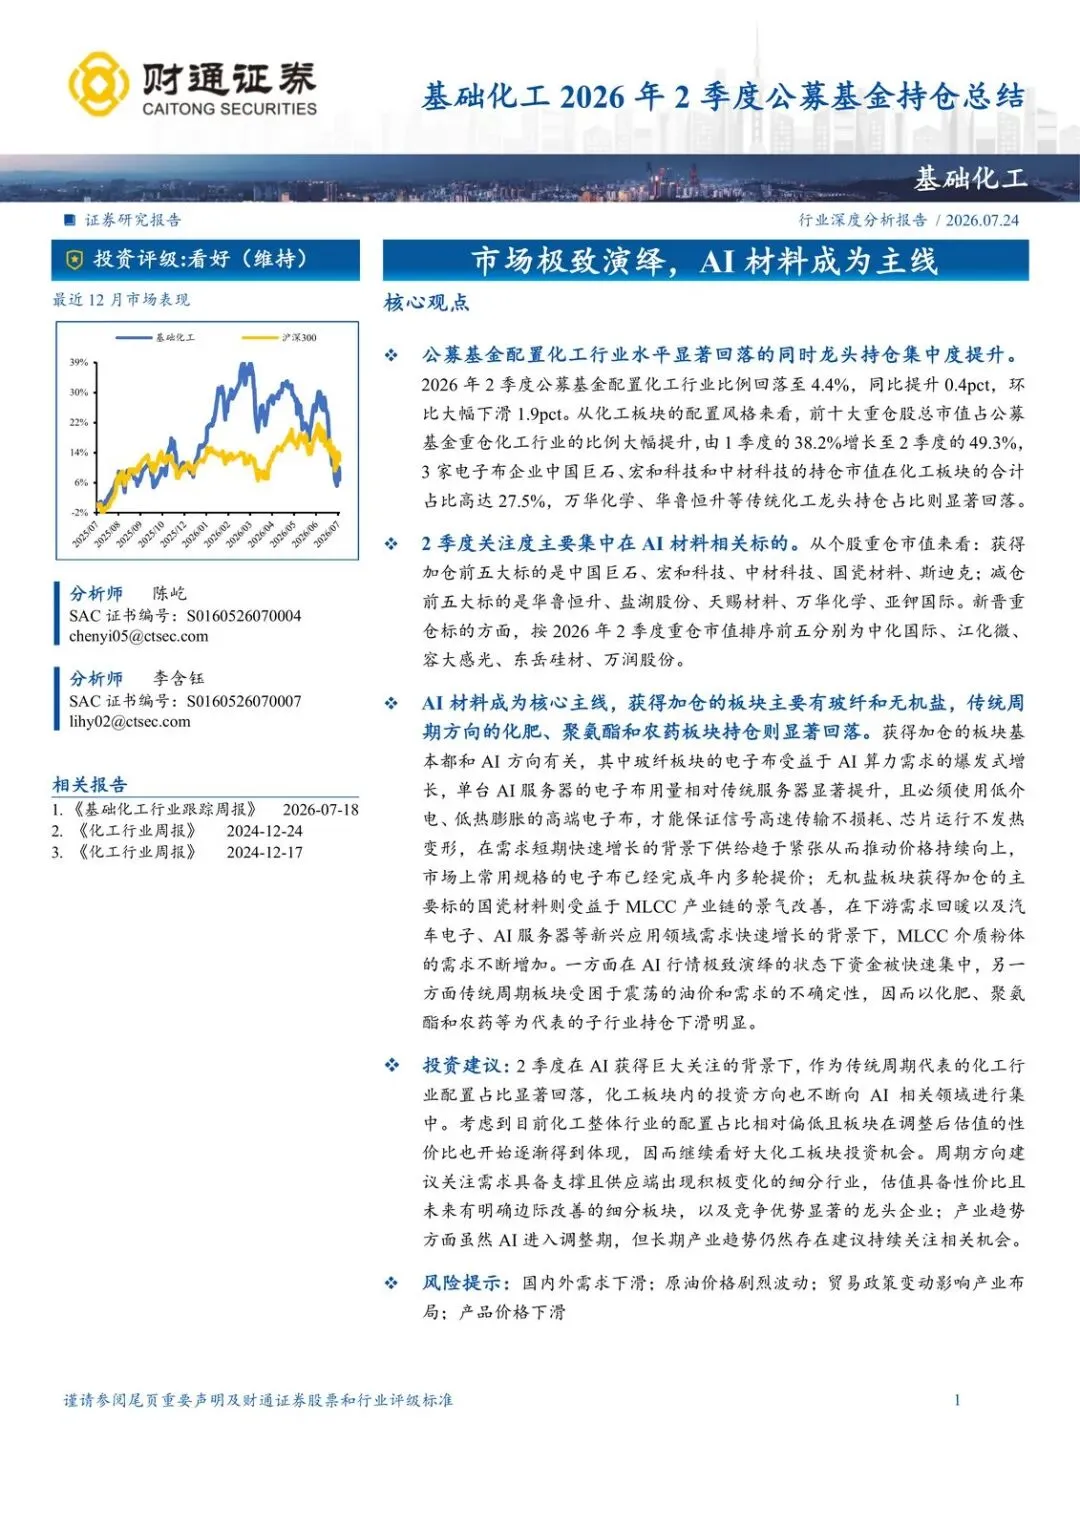
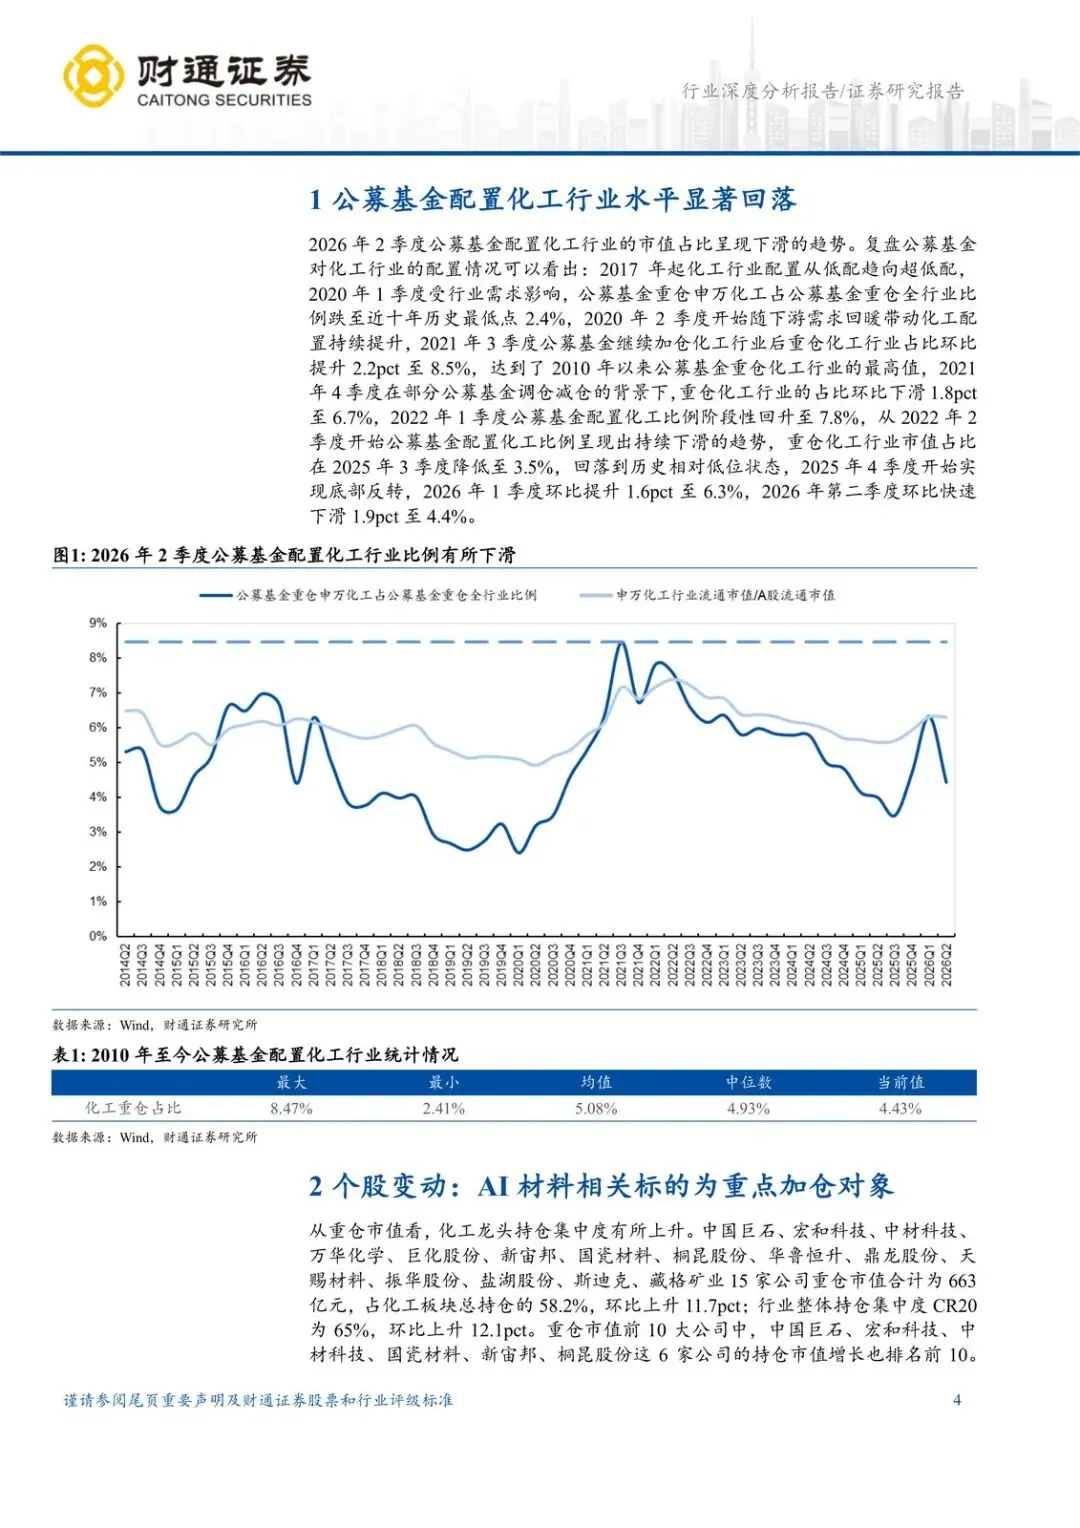
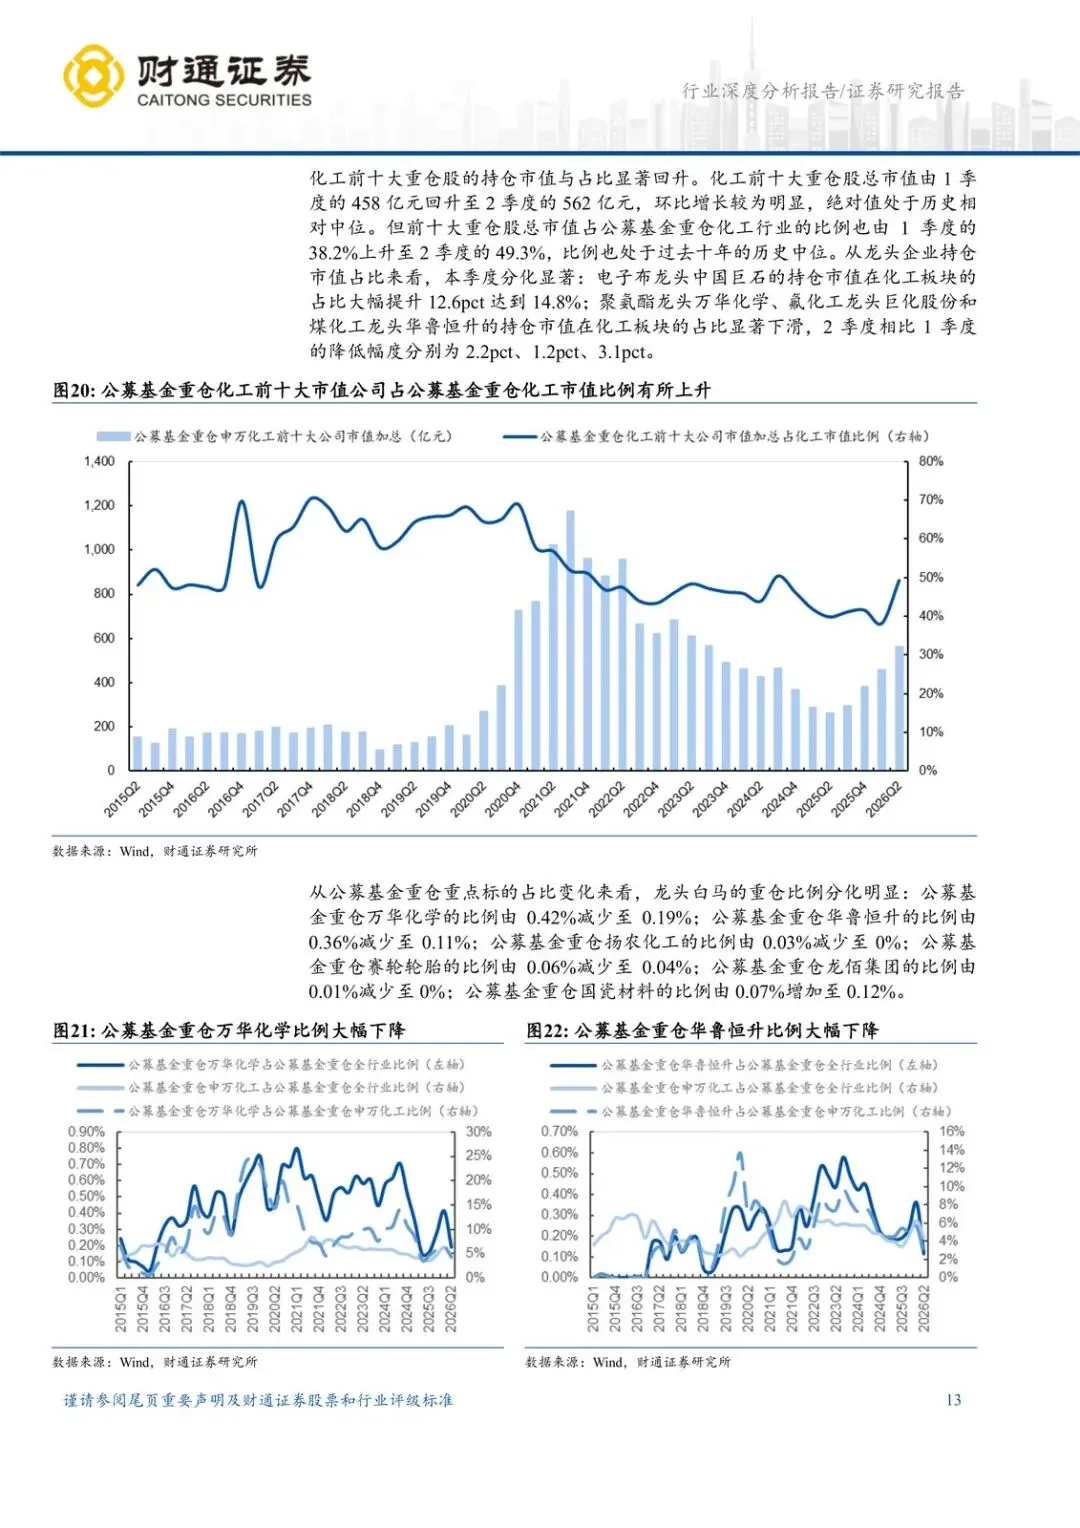
公募已经把化工仓位砍到 4.4%,但钱没有散,而是堆进了电子布和 MLCC 这条 AI 材料窄通道。
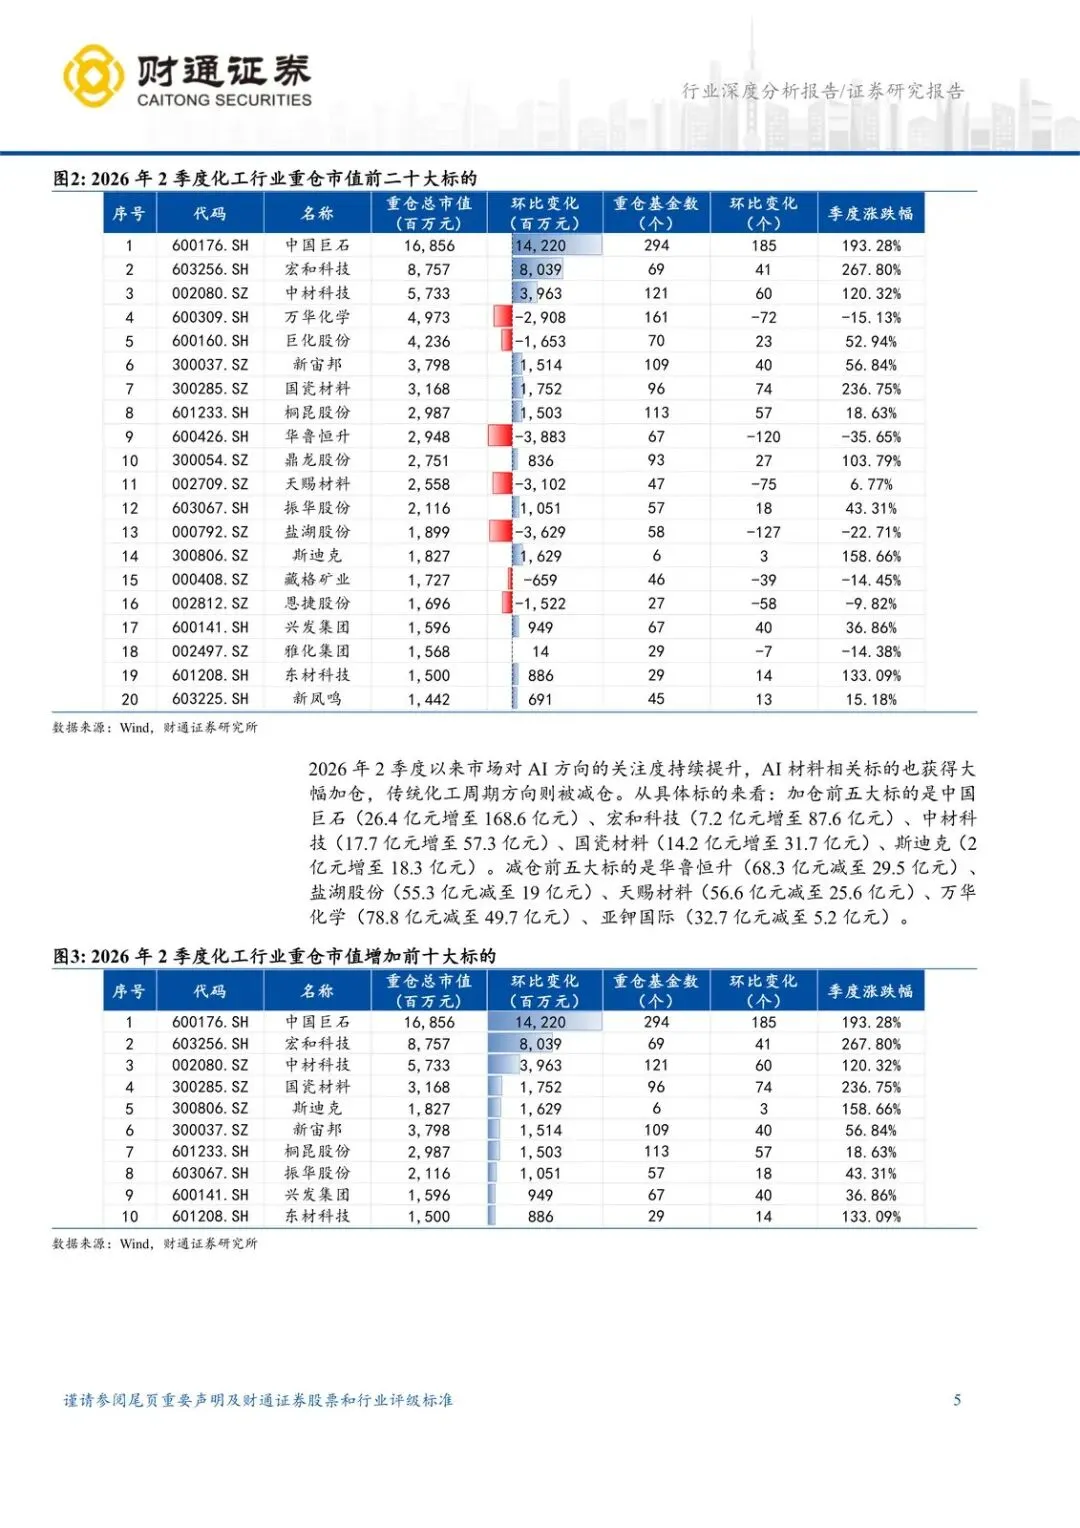
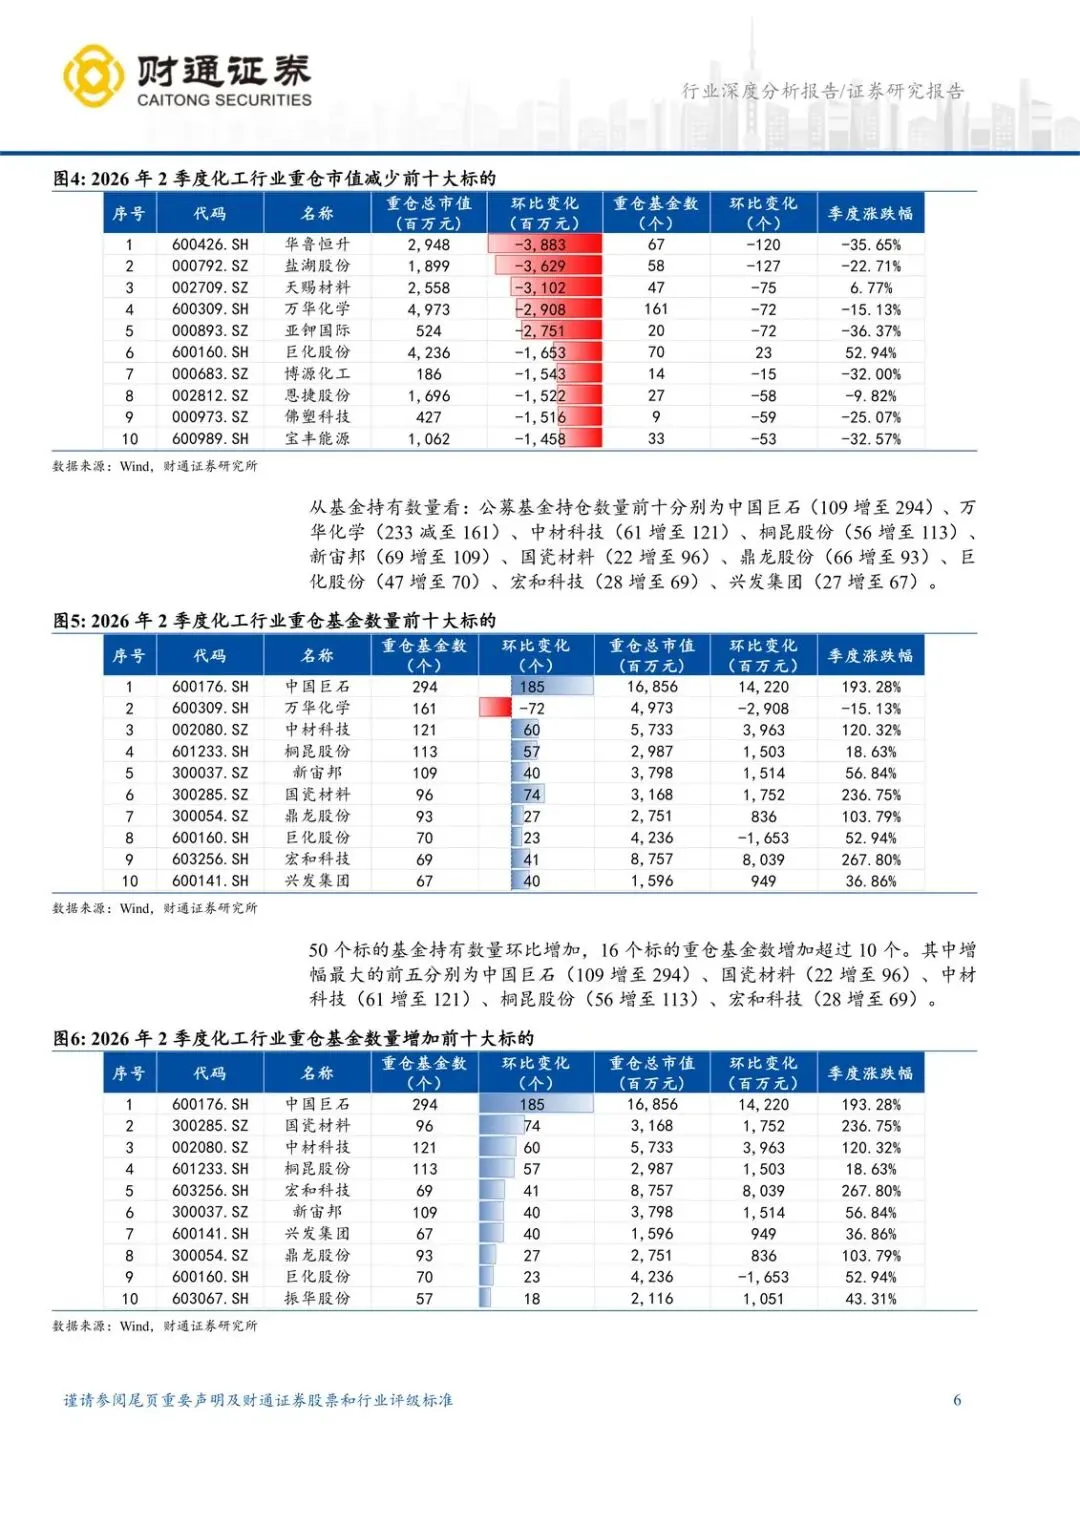
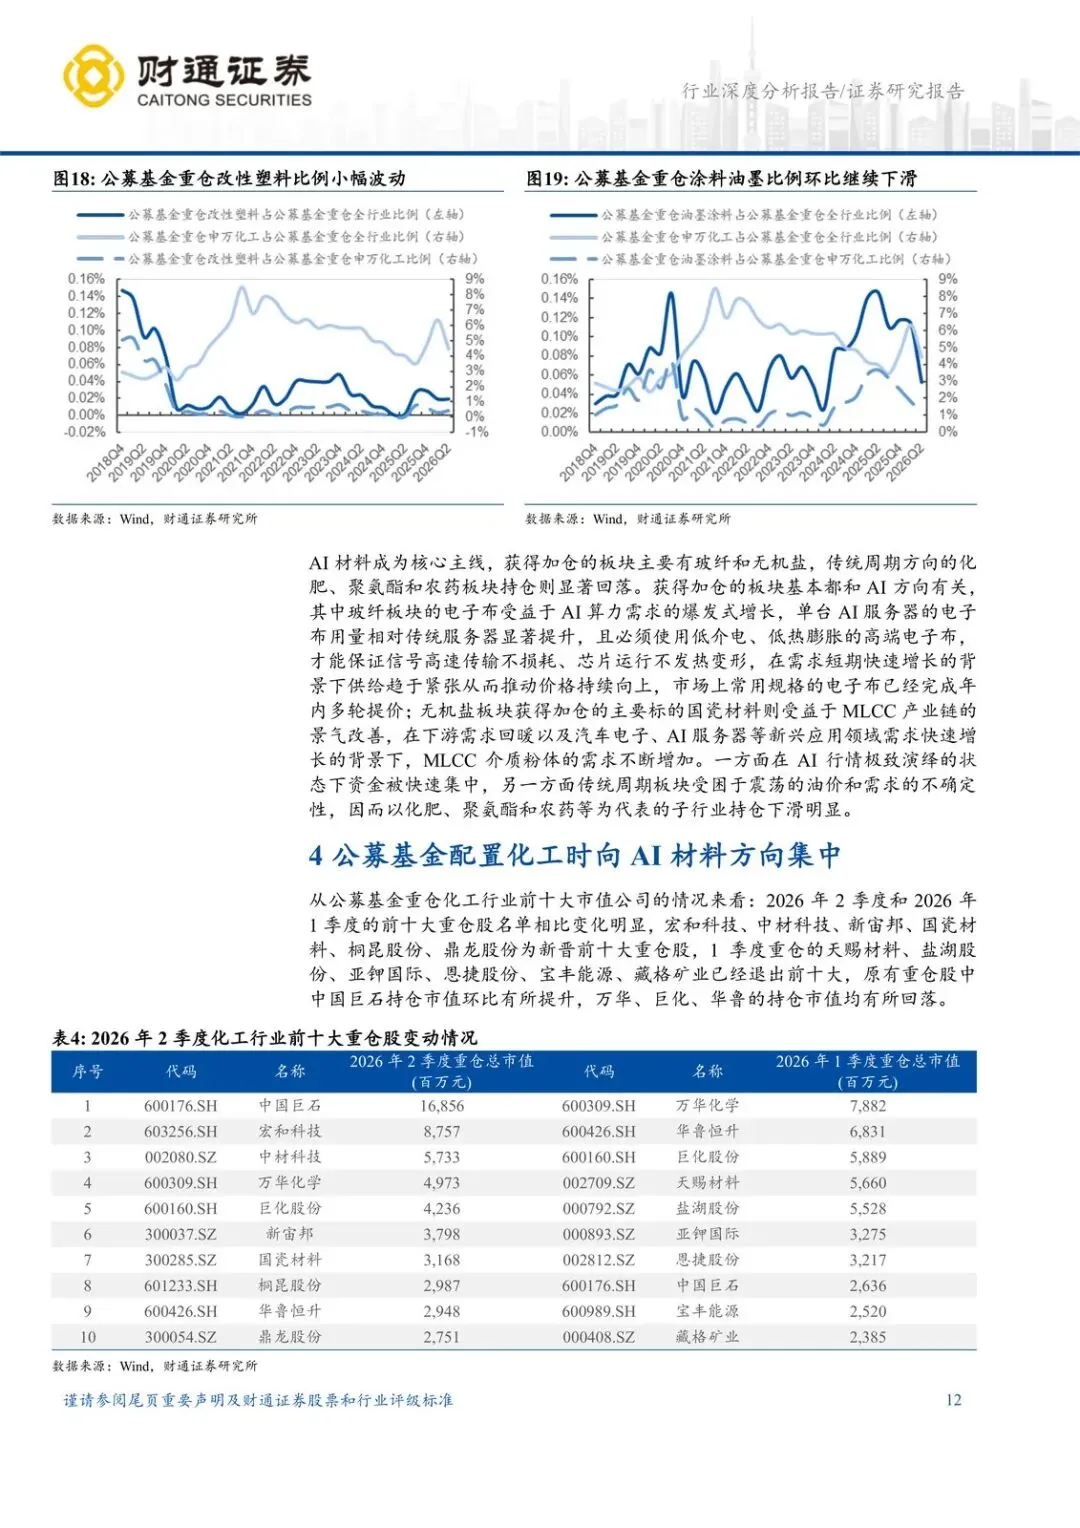
环比一下子掉 1.9 个百分点,同比还多 0.4 个点——说明不是化工被彻底抛弃,是风格在板块内部做了一次极端切换。前十大重仓占化工持仓从一季度 38.2%跳到 49.3%。三家电子布公司——中国巨石、宏和科技、中材科技——合计就占化工持仓 27.5%。万华、华鲁这类传统龙头被挤出主舞台。
为什么是现在:AI 行情把资金吸走,油价震荡、需求不确定,化肥、聚氨酯、农药拿不出短逻辑。谁受益:能卡高端电子布、MLCC 粉体的公司。谁受损:周期龙头和钾肥、锂电材料链条。后面盯什么:配置会不会从极致集中往低估值周期回流。
仓位下来了,集中度却上去了
4.4% 这个位置,在研报口径里已经偏低。资金不是均匀减仓,是把“能讲 AI”的票加到极致,把讲不清景气的票卖掉。
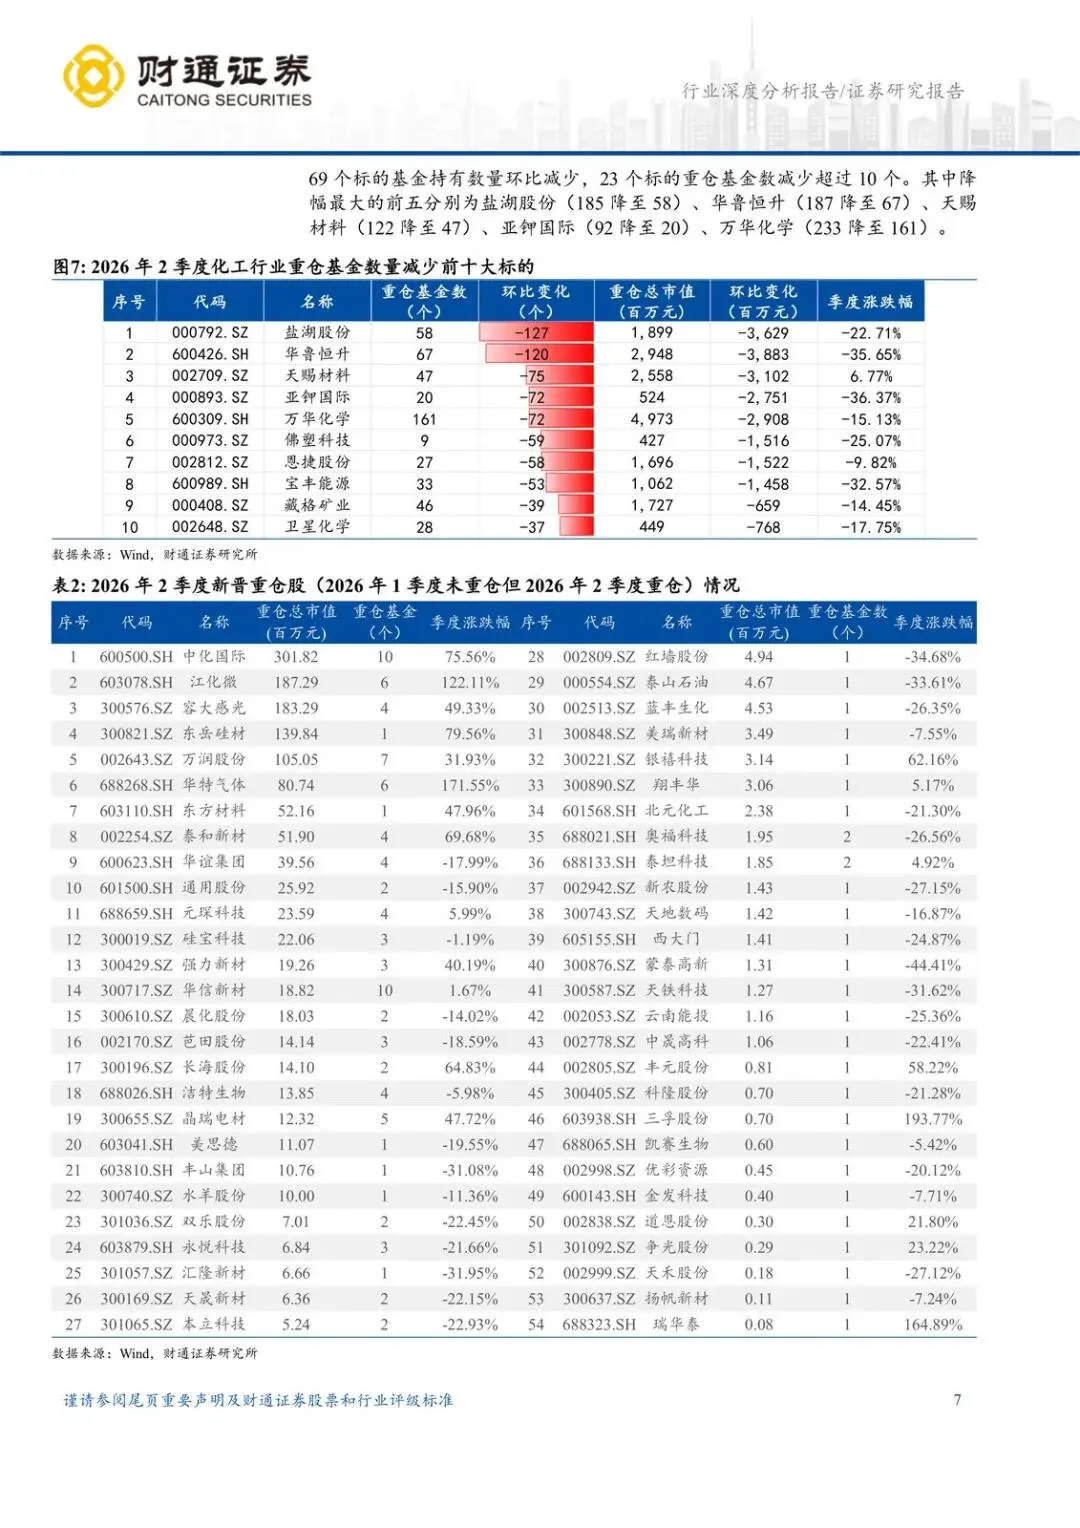
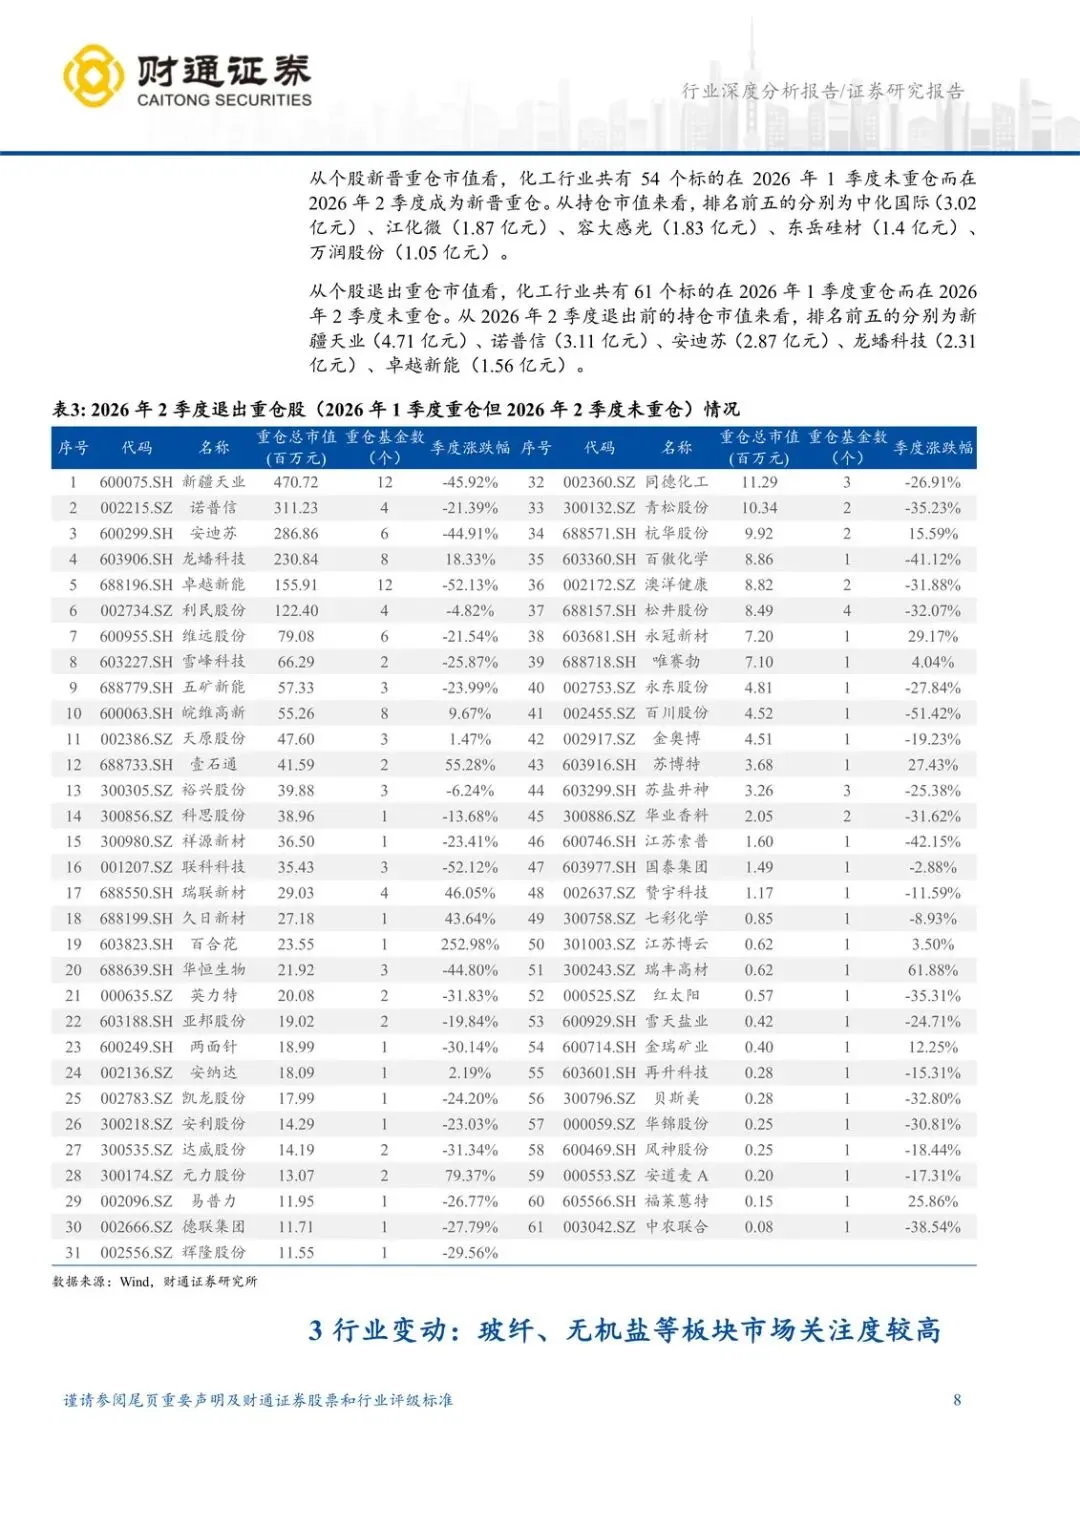
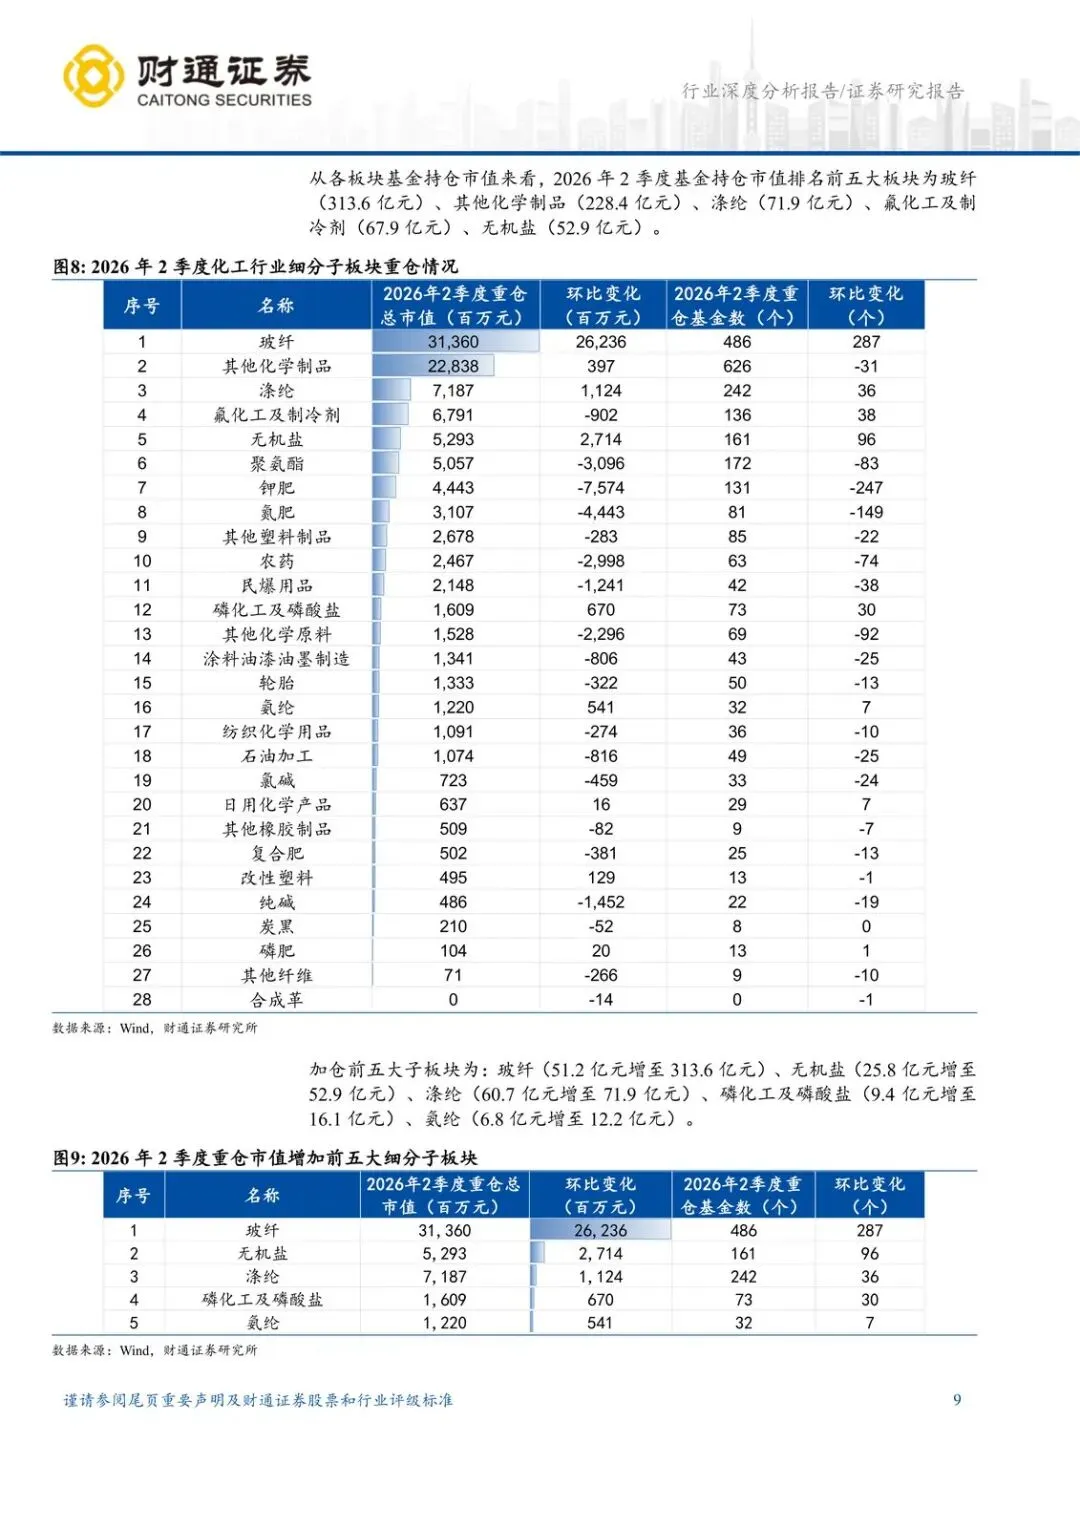
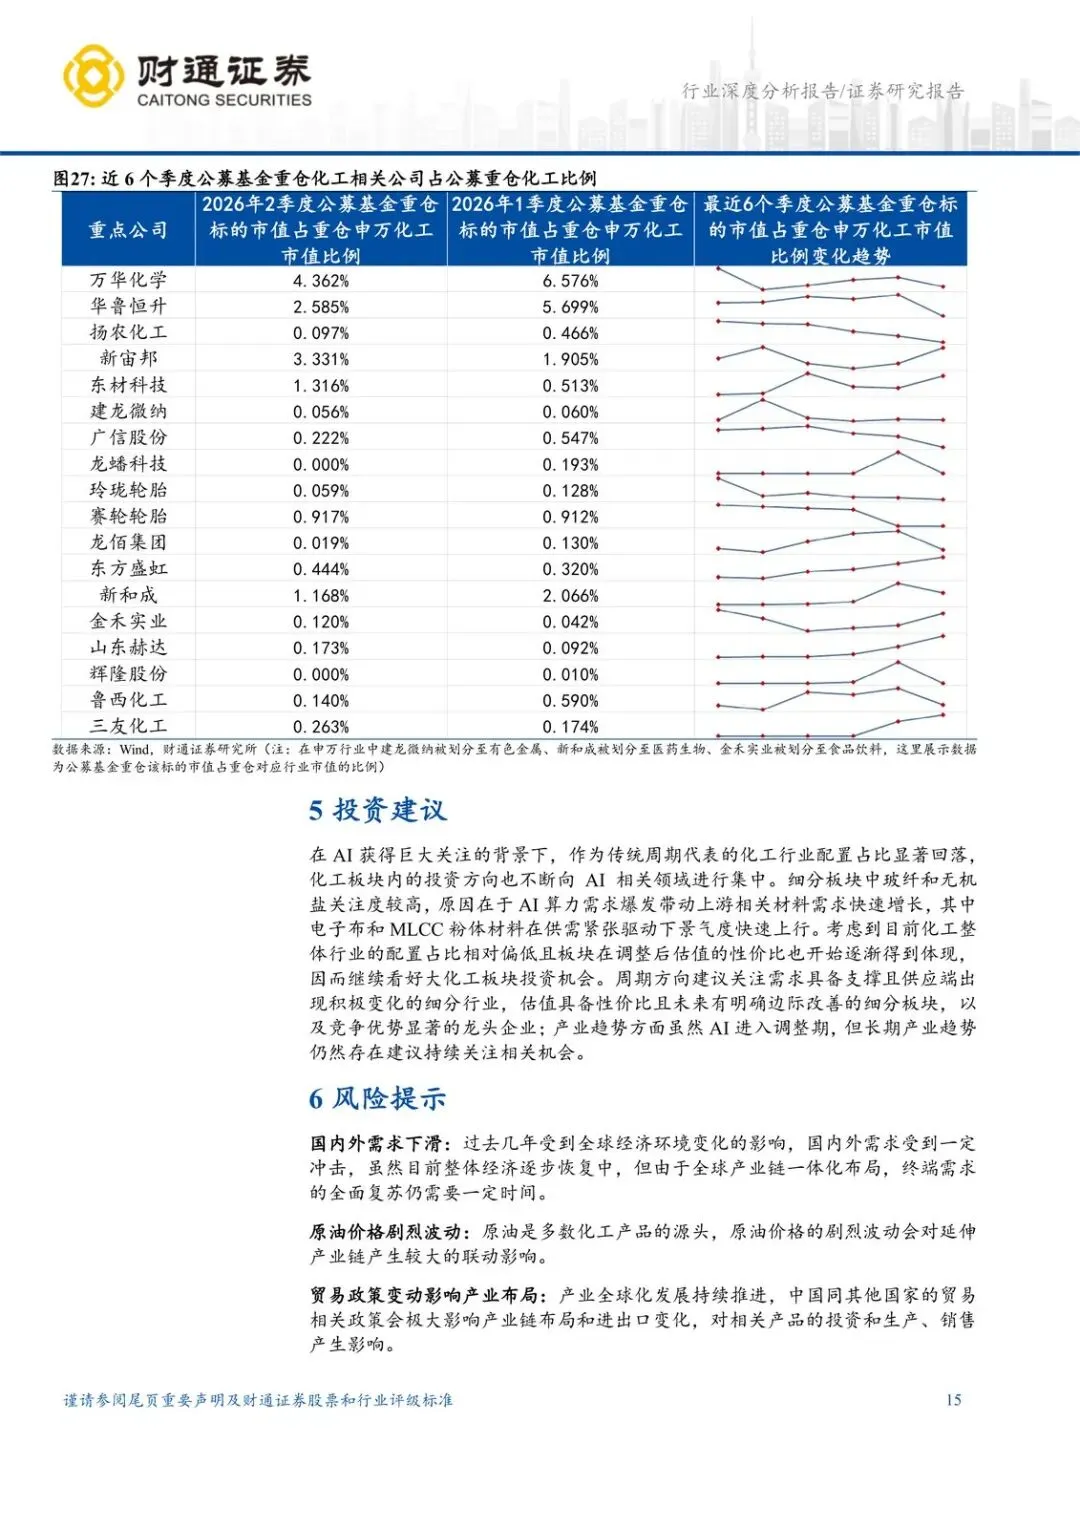
加仓前五:中国巨石、宏和科技、中材科技、国瓷材料、斯迪克。减仓前五:华鲁恒升、盐湖股份、天赐材料、万华化学、亚钾国际。新晋重仓按市值前五:中化国际、江化微、容大感光、东岳硅材、万润股份。名单几乎一条线——电子布、电子化学品、感光、硅材料、MLCC。
受益的是供给紧、规格升级的高端材料。受损的是油价和需求双不确定的传统周期。接下来要看前十大占比会不会从 49.3%往回落——落不下来,说明极致演绎还没结束。
加仓几乎都挂在 AI 上
玻纤这边,逻辑写得很硬:单台 AI 服务器电子布用量明显高于传统服务器,还必须用低介电、低热膨胀的高端布,信号才不损耗、芯片才不发热变形。需求短期冲上来,供给跟不上,常用规格已经年内多轮提价。
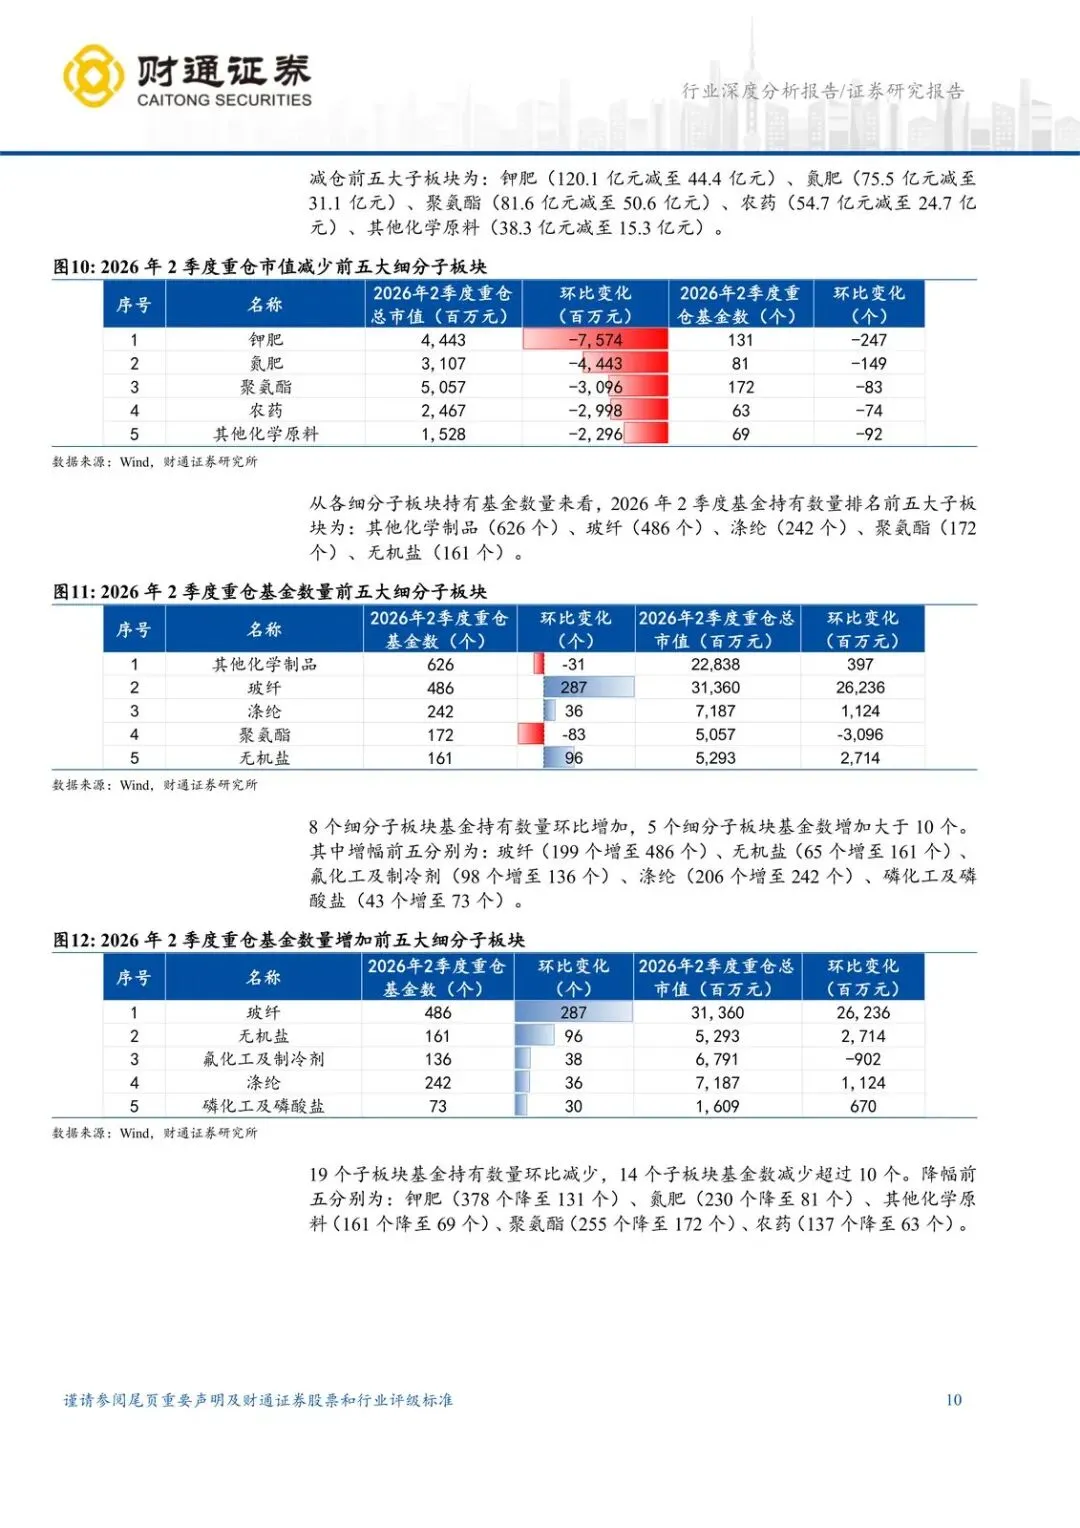
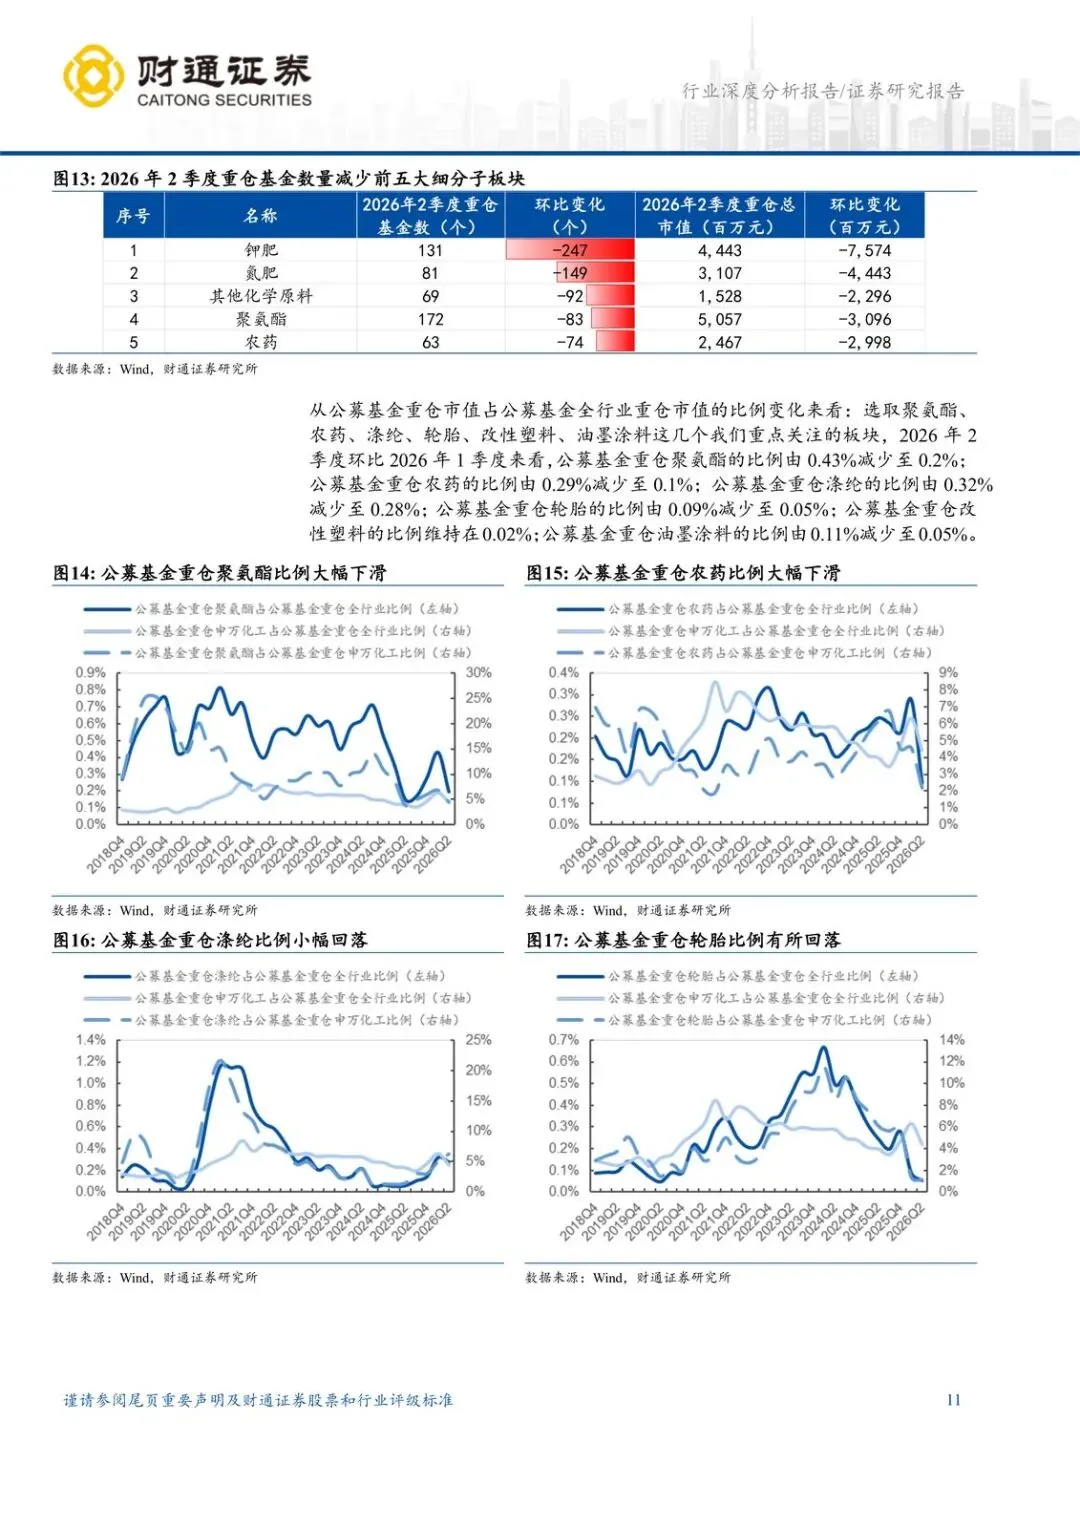
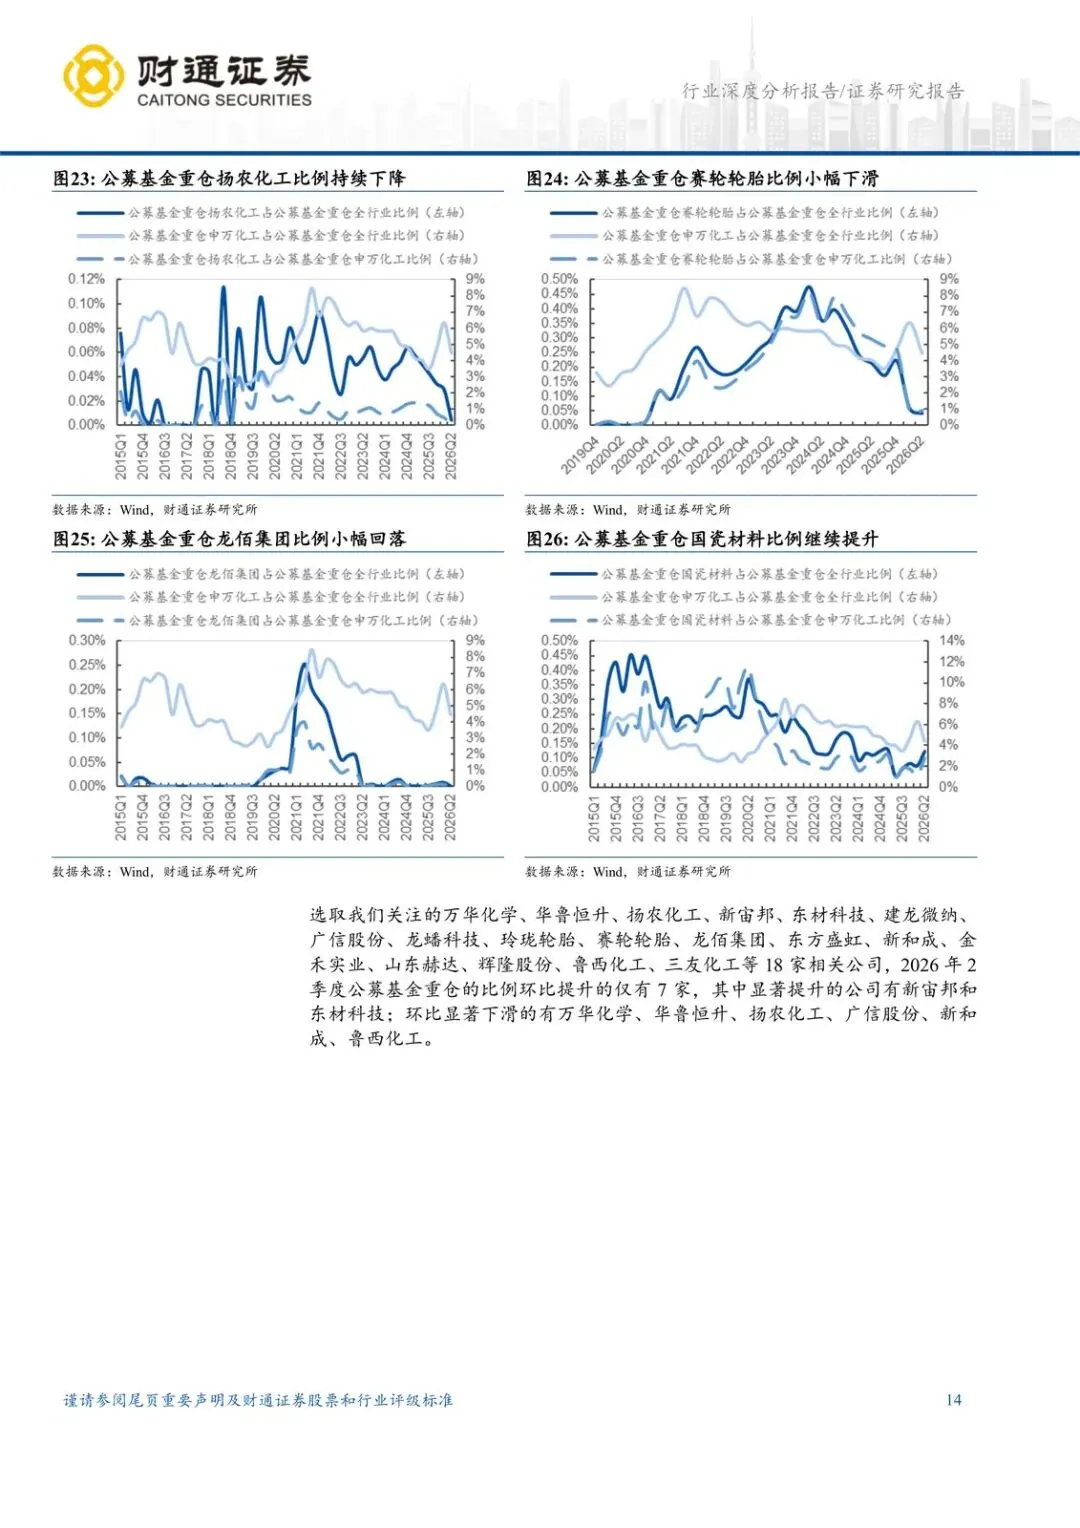
无机盐加仓主要落在国瓷材料:MLCC 景气回暖,汽车电子、AI 服务器把介质粉体需求顶上去。化肥、聚氨酯、农药持仓显著回落,涤纶、轮胎小幅回落,涂料油墨继续下滑。一边是 AI 把资金抽走,一边是周期讲不出近端故事。
研报也点了:AI 已进入调整期,但长期产业趋势还在。意思是行情可以歇,材料升级这条线不会立刻关掉。
券商仍看好大化工,但路径已经分叉
评级维持看好。理由两条:整体配置偏低;调整后估值性价比开始出来。周期方向要盯需求有支撑、供给端有积极变化、估值便宜且有边际改善的细分,以及真正有壁垒的龙头。产业趋势方向则是 AI 调整里继续找材料机会。
风险也很直:国内外需求下滑、原油大波动、贸易政策改布局、产品价格因需求不及预期或新产能过多而下跌。电子布提价能走多远,取决于供给是否真紧、AI 服务器需求是否还在加速。
观察清单
- 下季度公募化工配置能否从 4.4%止跌回升,还是继续被其他赛道抽血。
- 前十大重仓占化工持仓能否从 49.3%回落;中国巨石、宏和科技、中材科技合计 27.5%会不会继续抬升。
- 电子布常用规格是否还能看到新一轮提价,以及低介电、低 CTE 高端布交期是否仍紧。
- 化肥、聚氨酯、农药持仓是否止跌;万华、华鲁是否重新出现加仓。
- 国瓷材料及 MLCC 介质粉体链条的重仓市值是否继续上升,对应汽车电子和 AI 服务器需求是否兑现。
以下为原文预览:
需要查看更多专题研究报告,可以微信扫一扫/长按识别下方优惠券付费成为会员,30000+份报告,随意下载,不受限制,报告涵盖全行业。
【大吉行业专题报告库】:公众号@大吉研报星球
作者 选择加入即可获得:
1. 星球精选专题研报
2. 1v1研报专题定制整理、查找与下载服务
戳“阅读原文”下载报告


发表评论
发表评论: