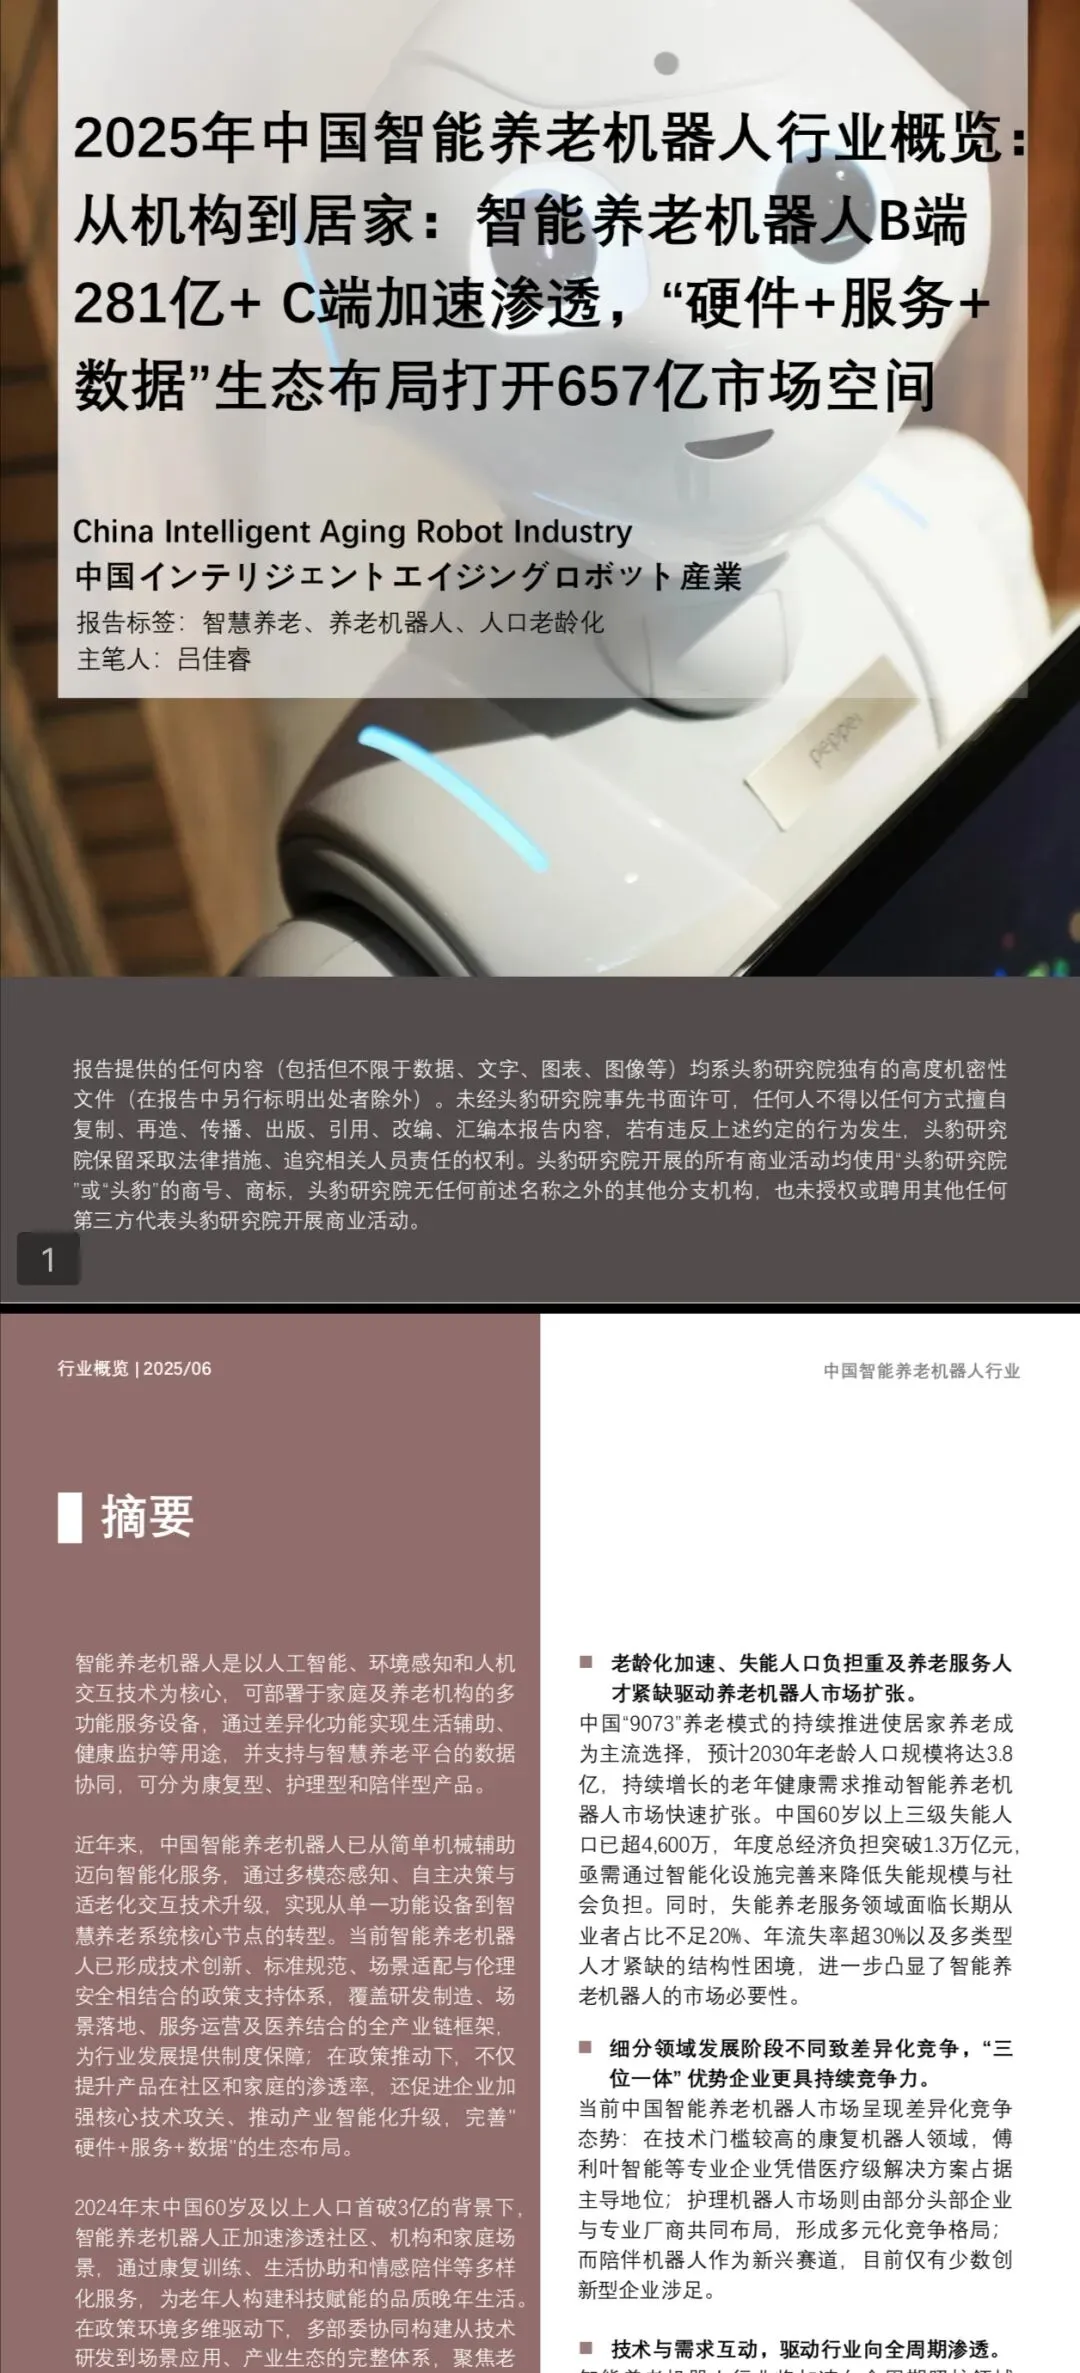
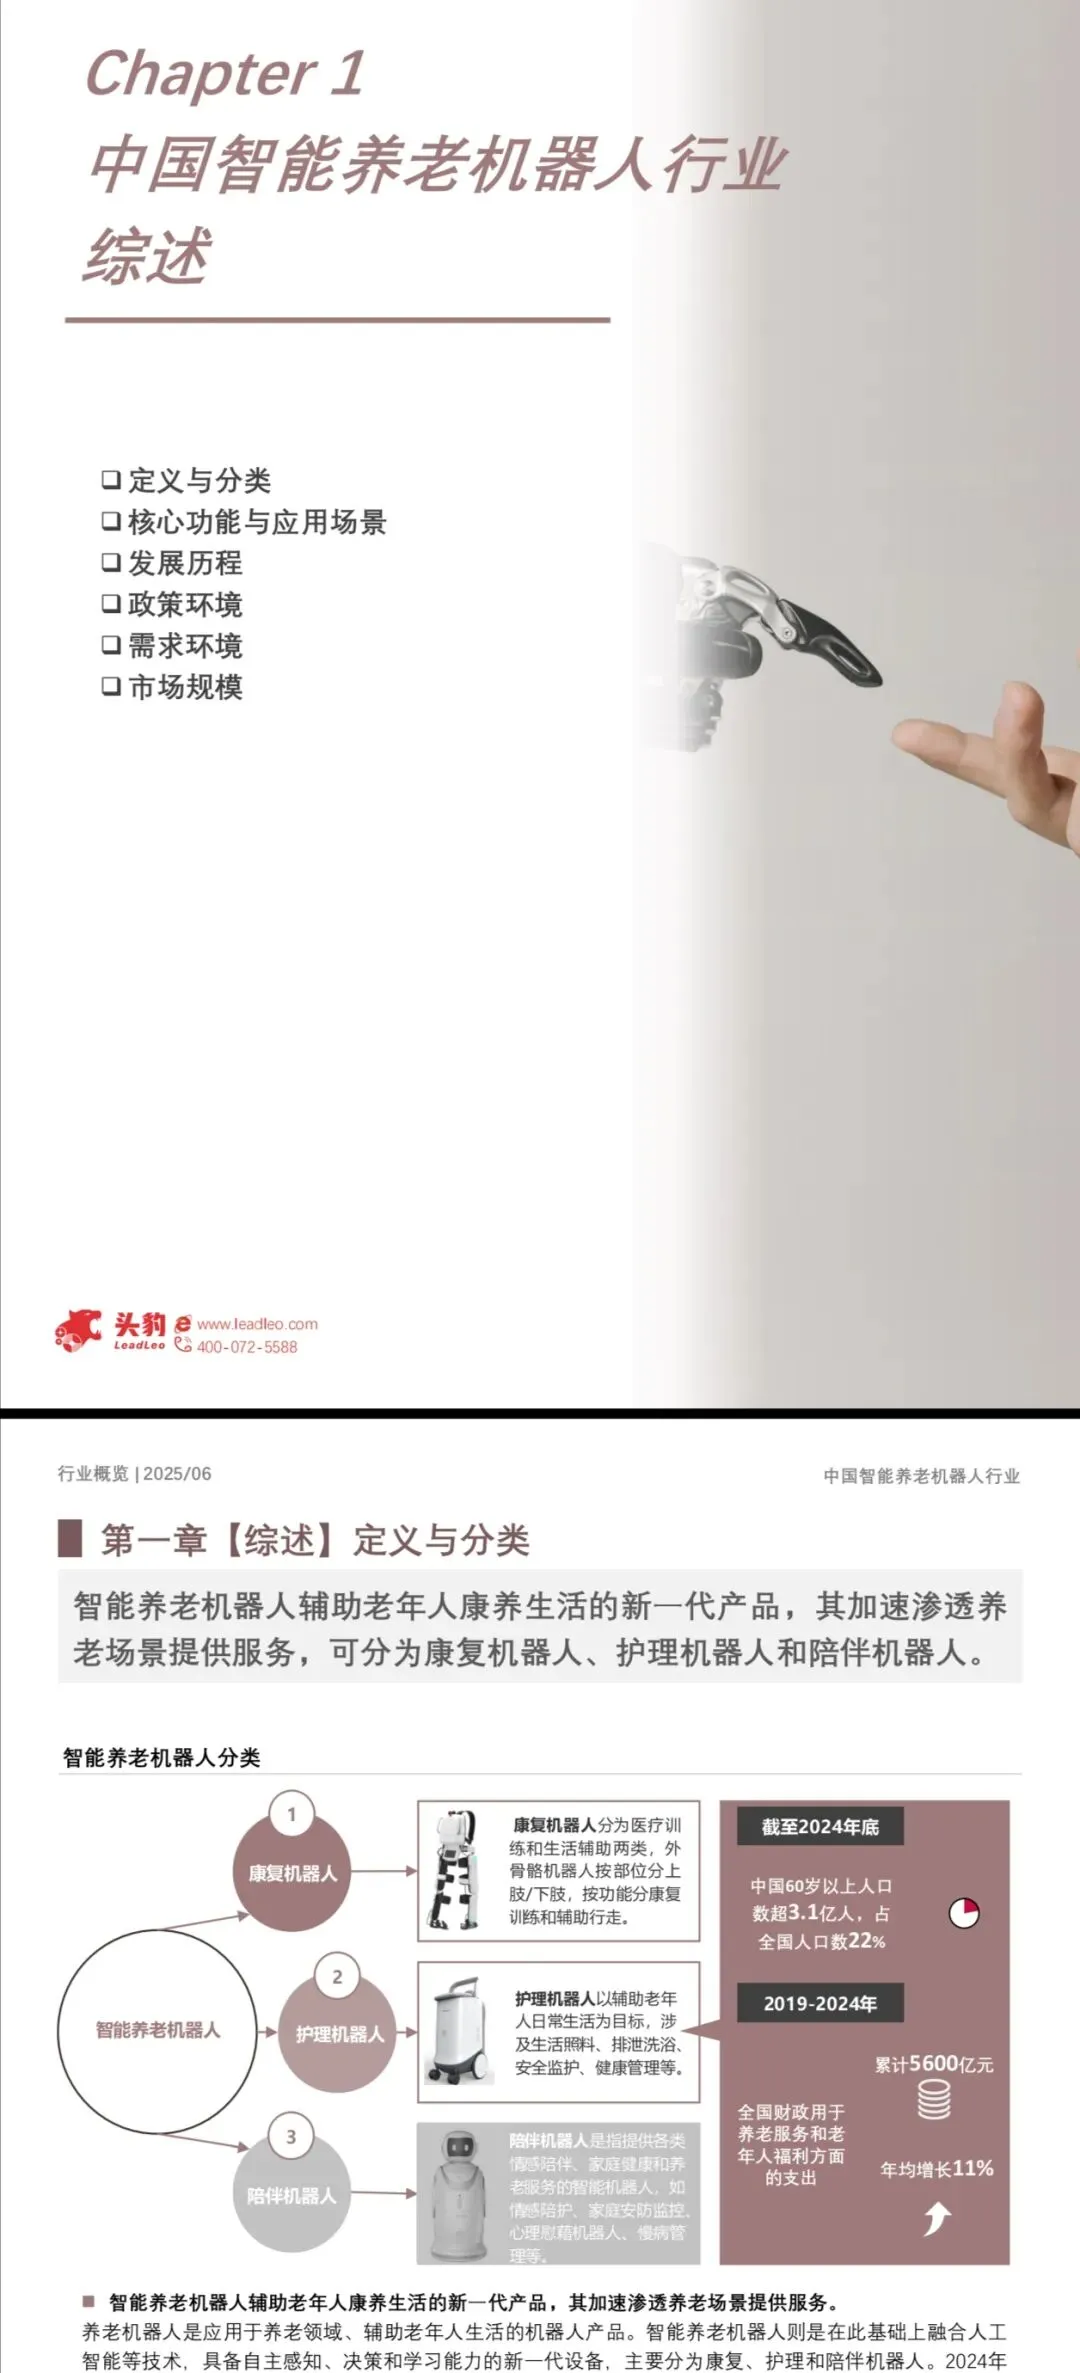
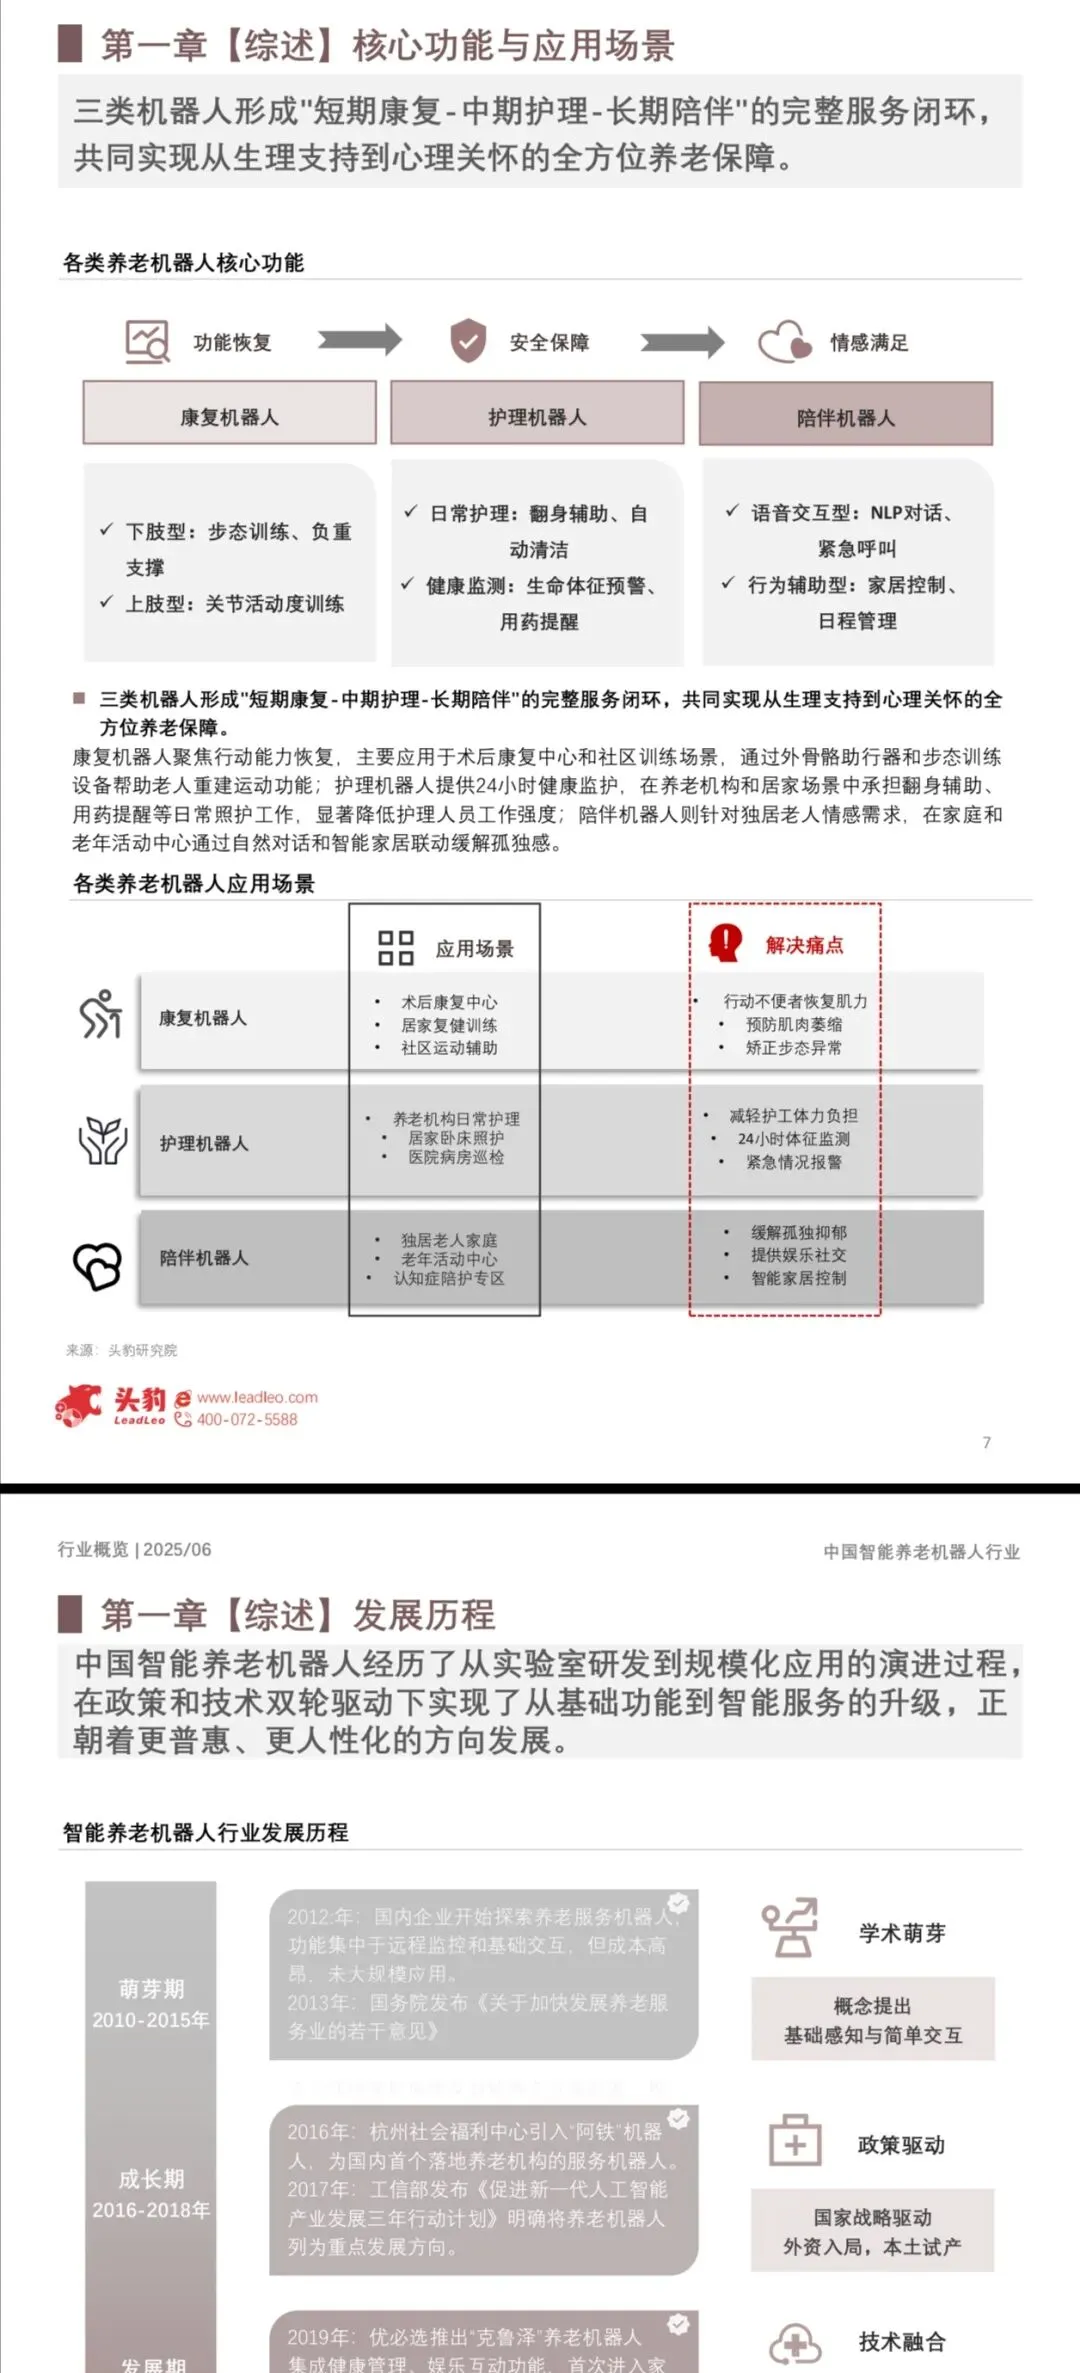
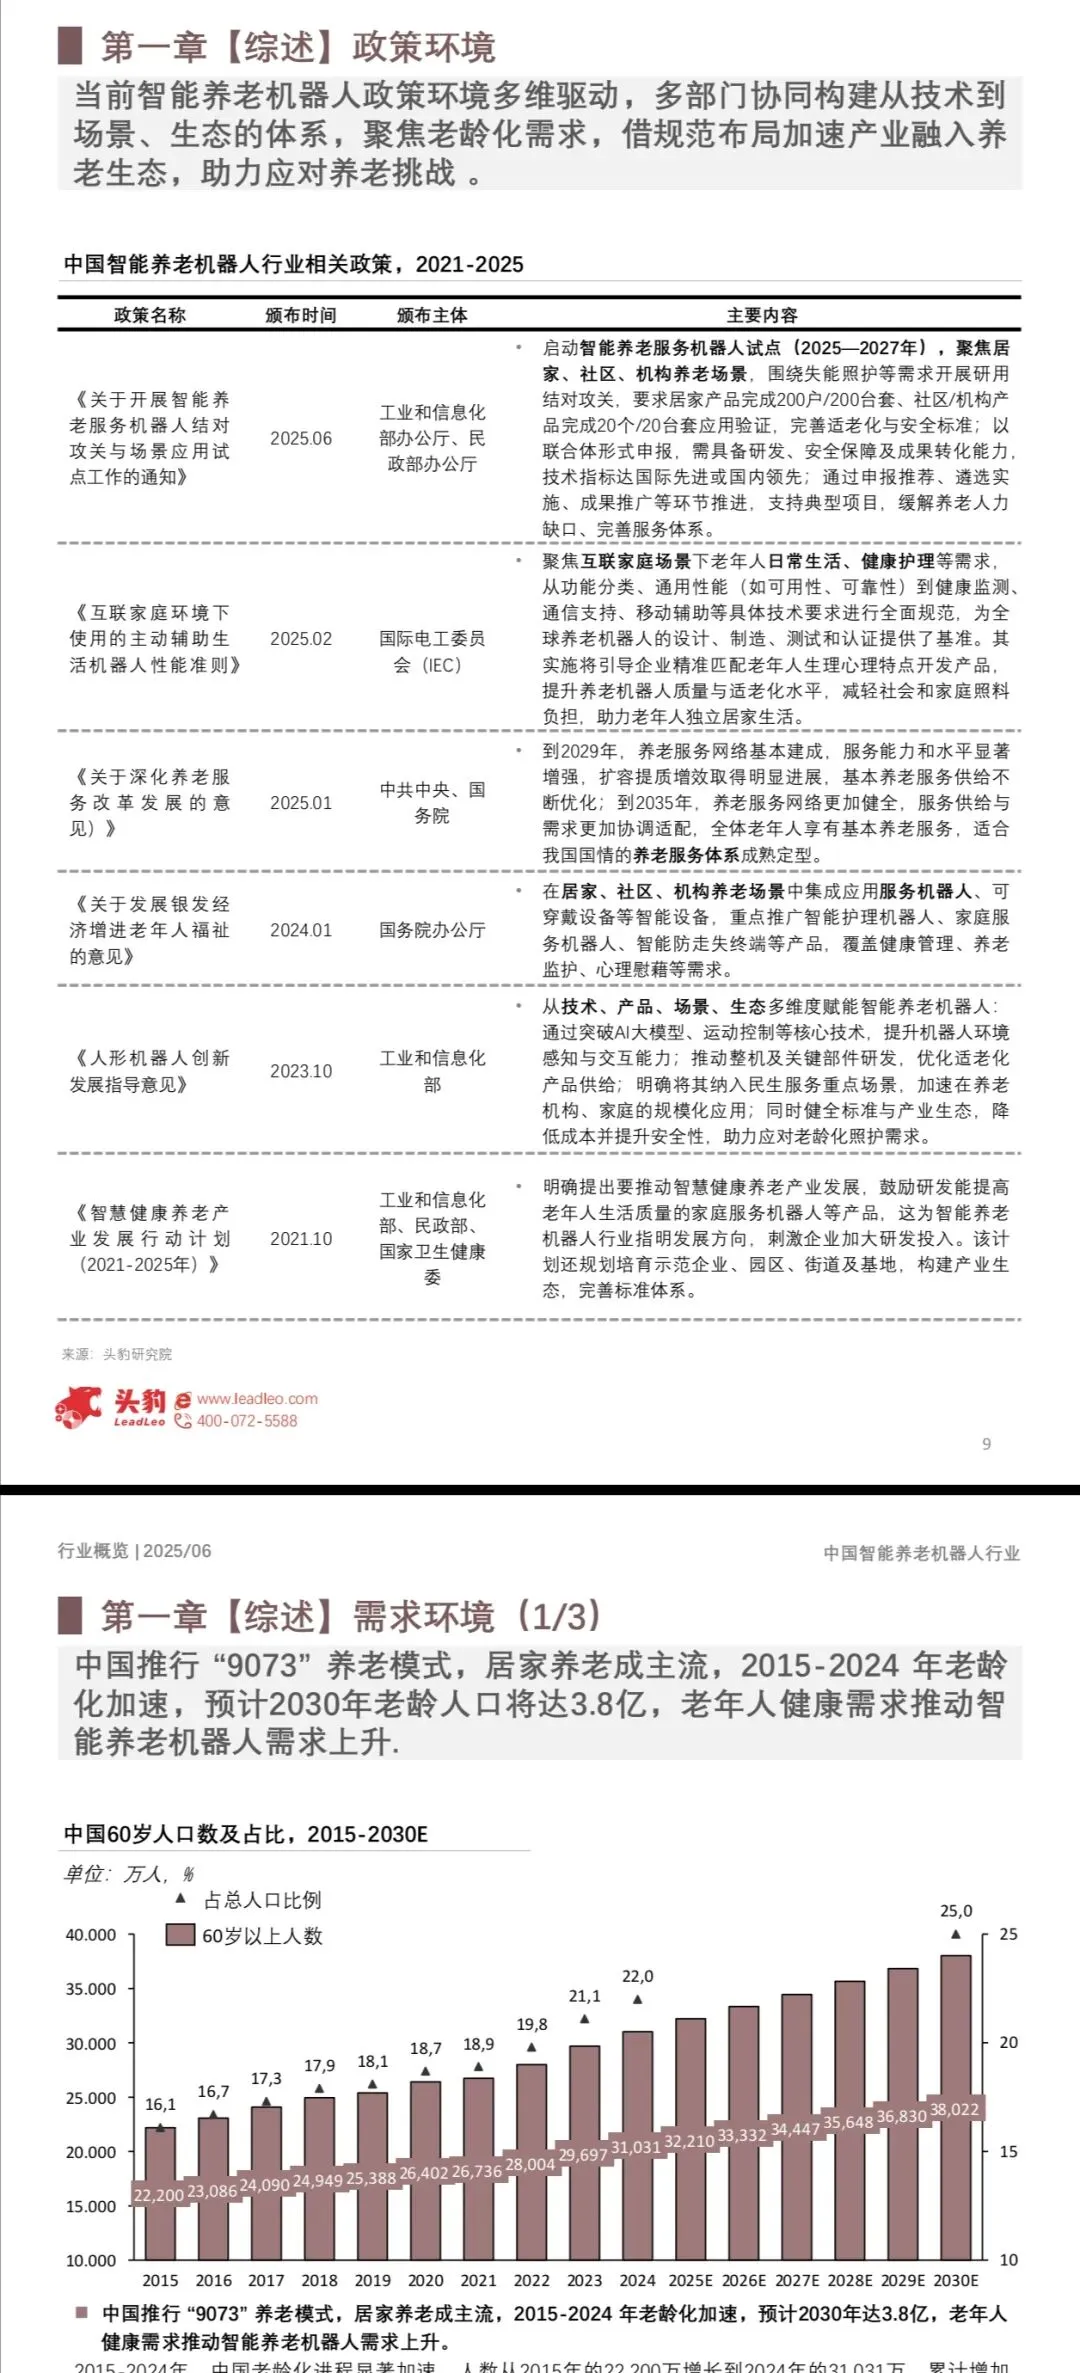
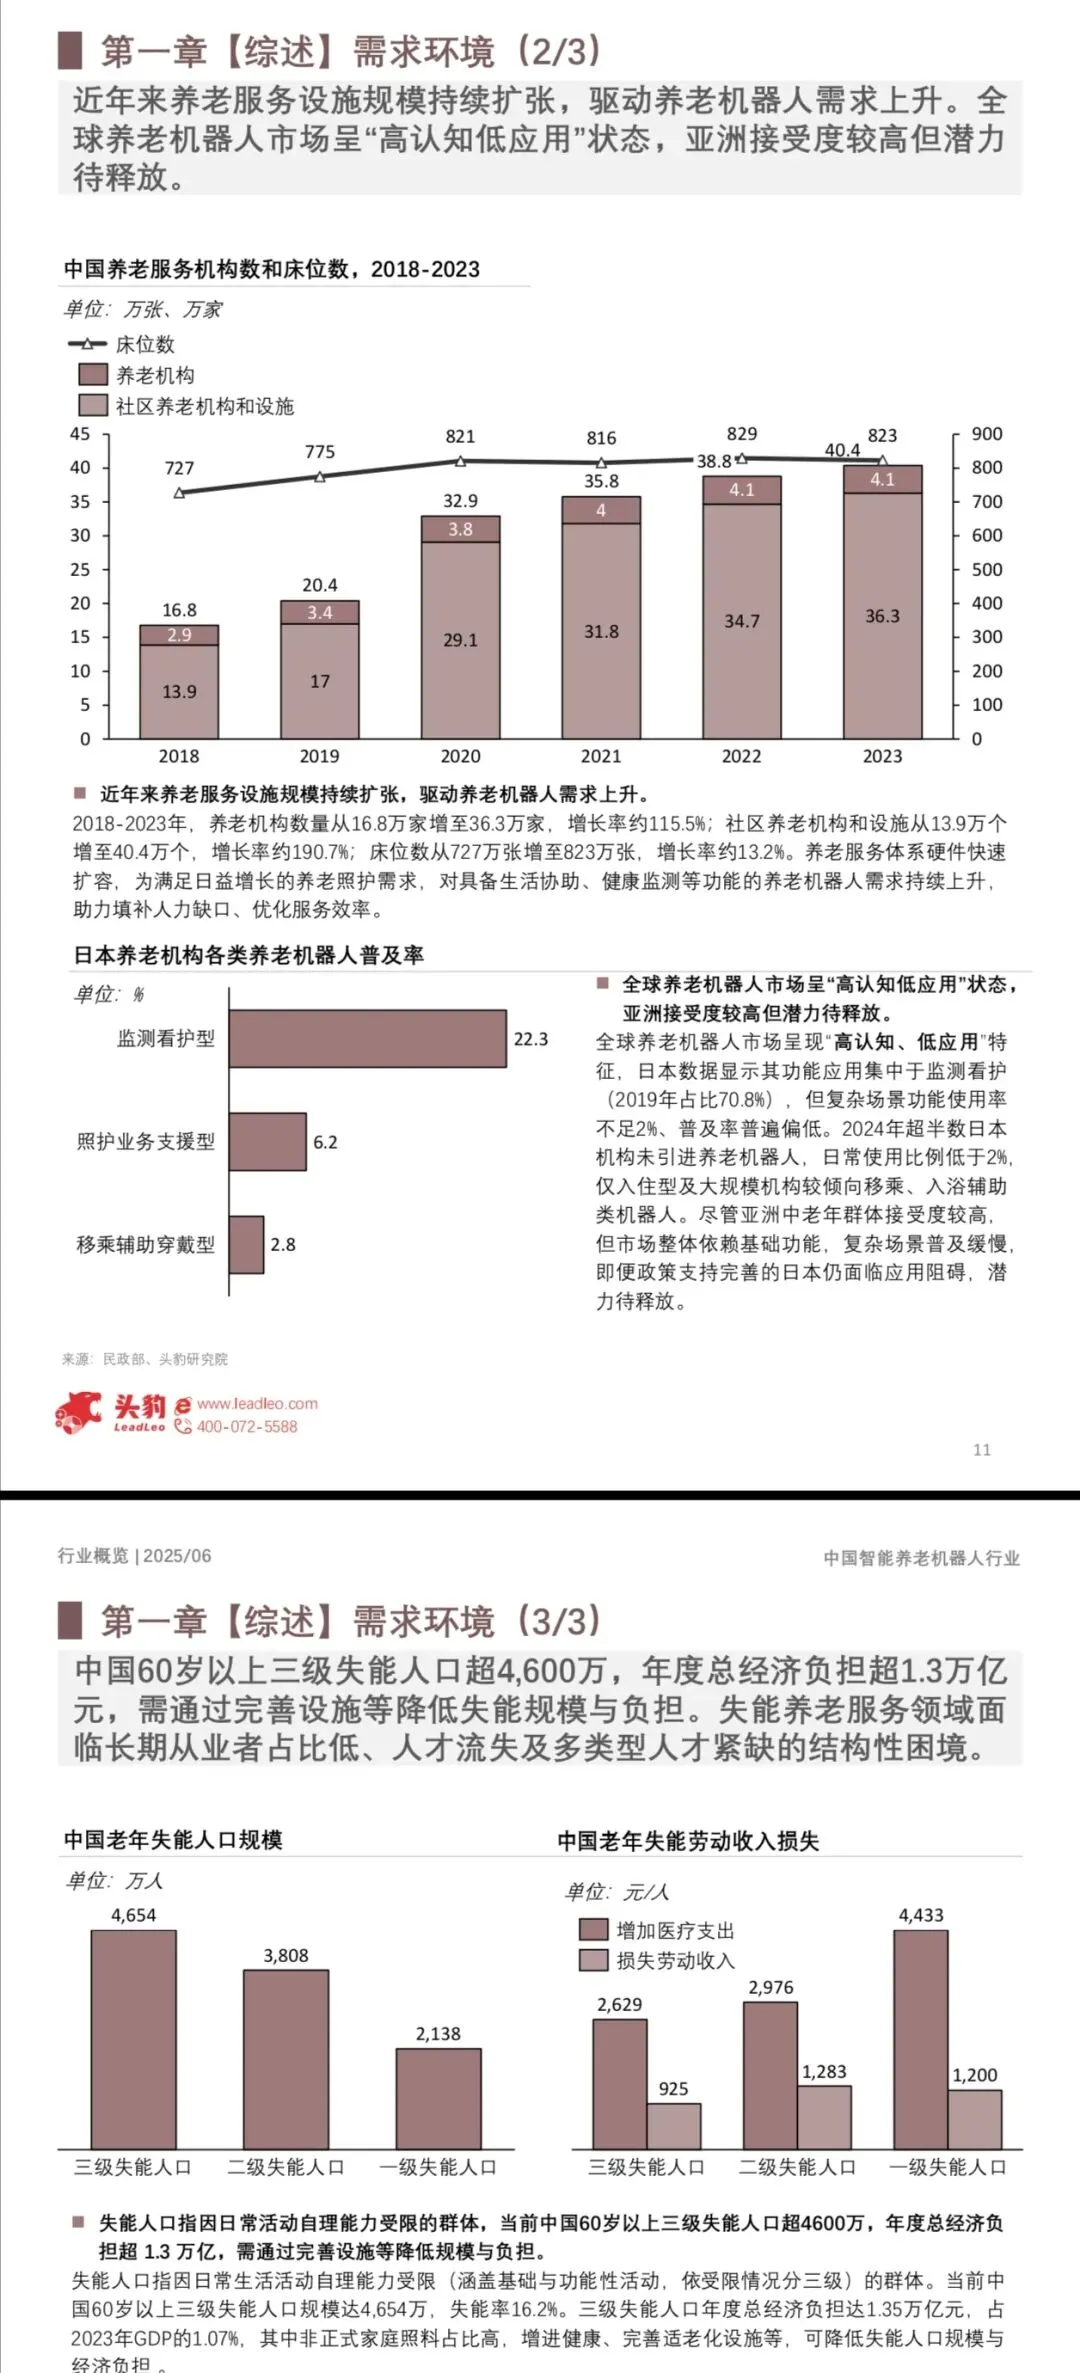
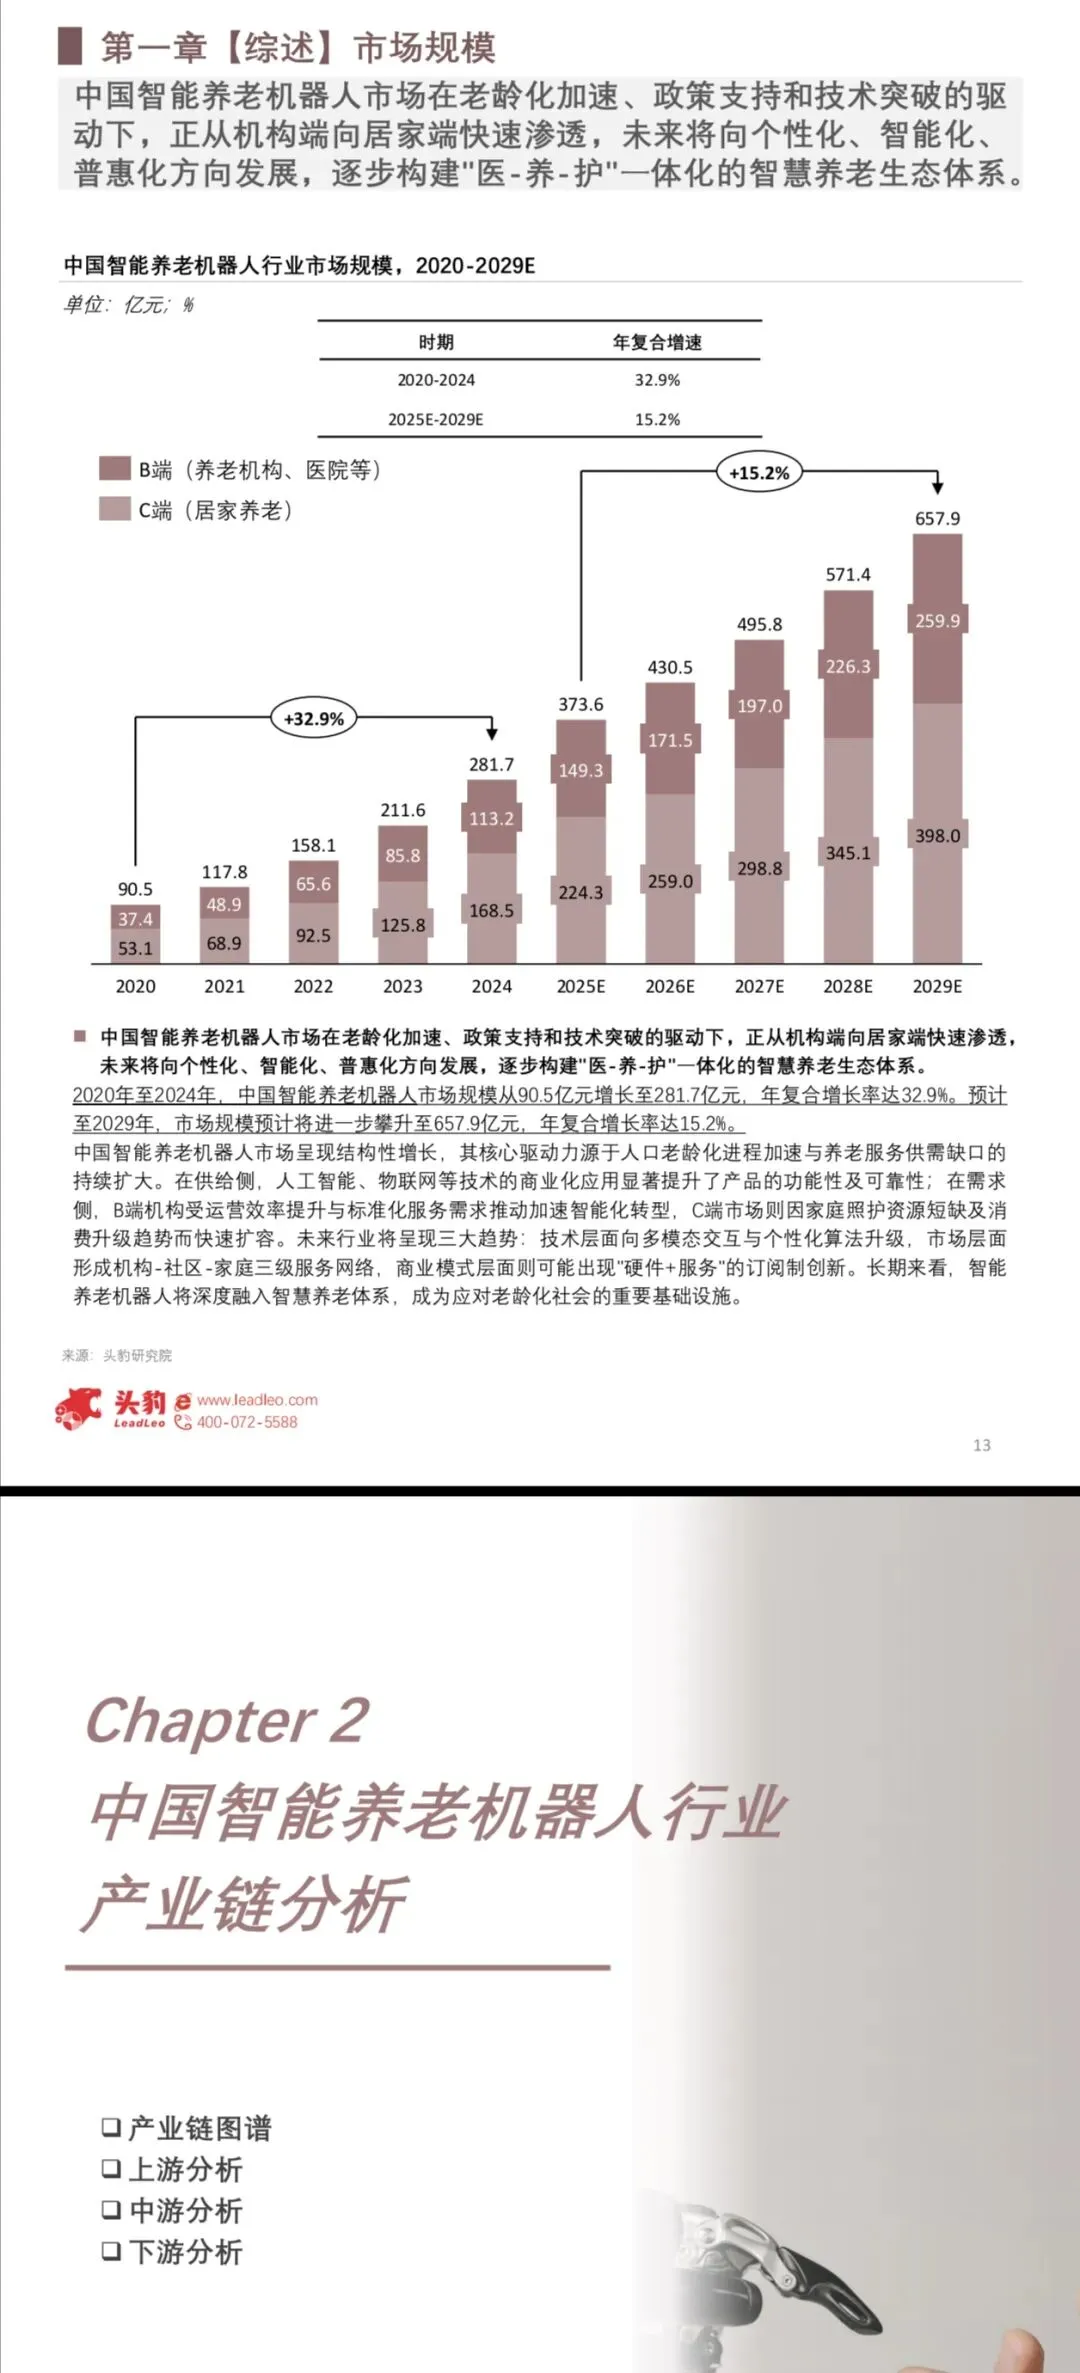
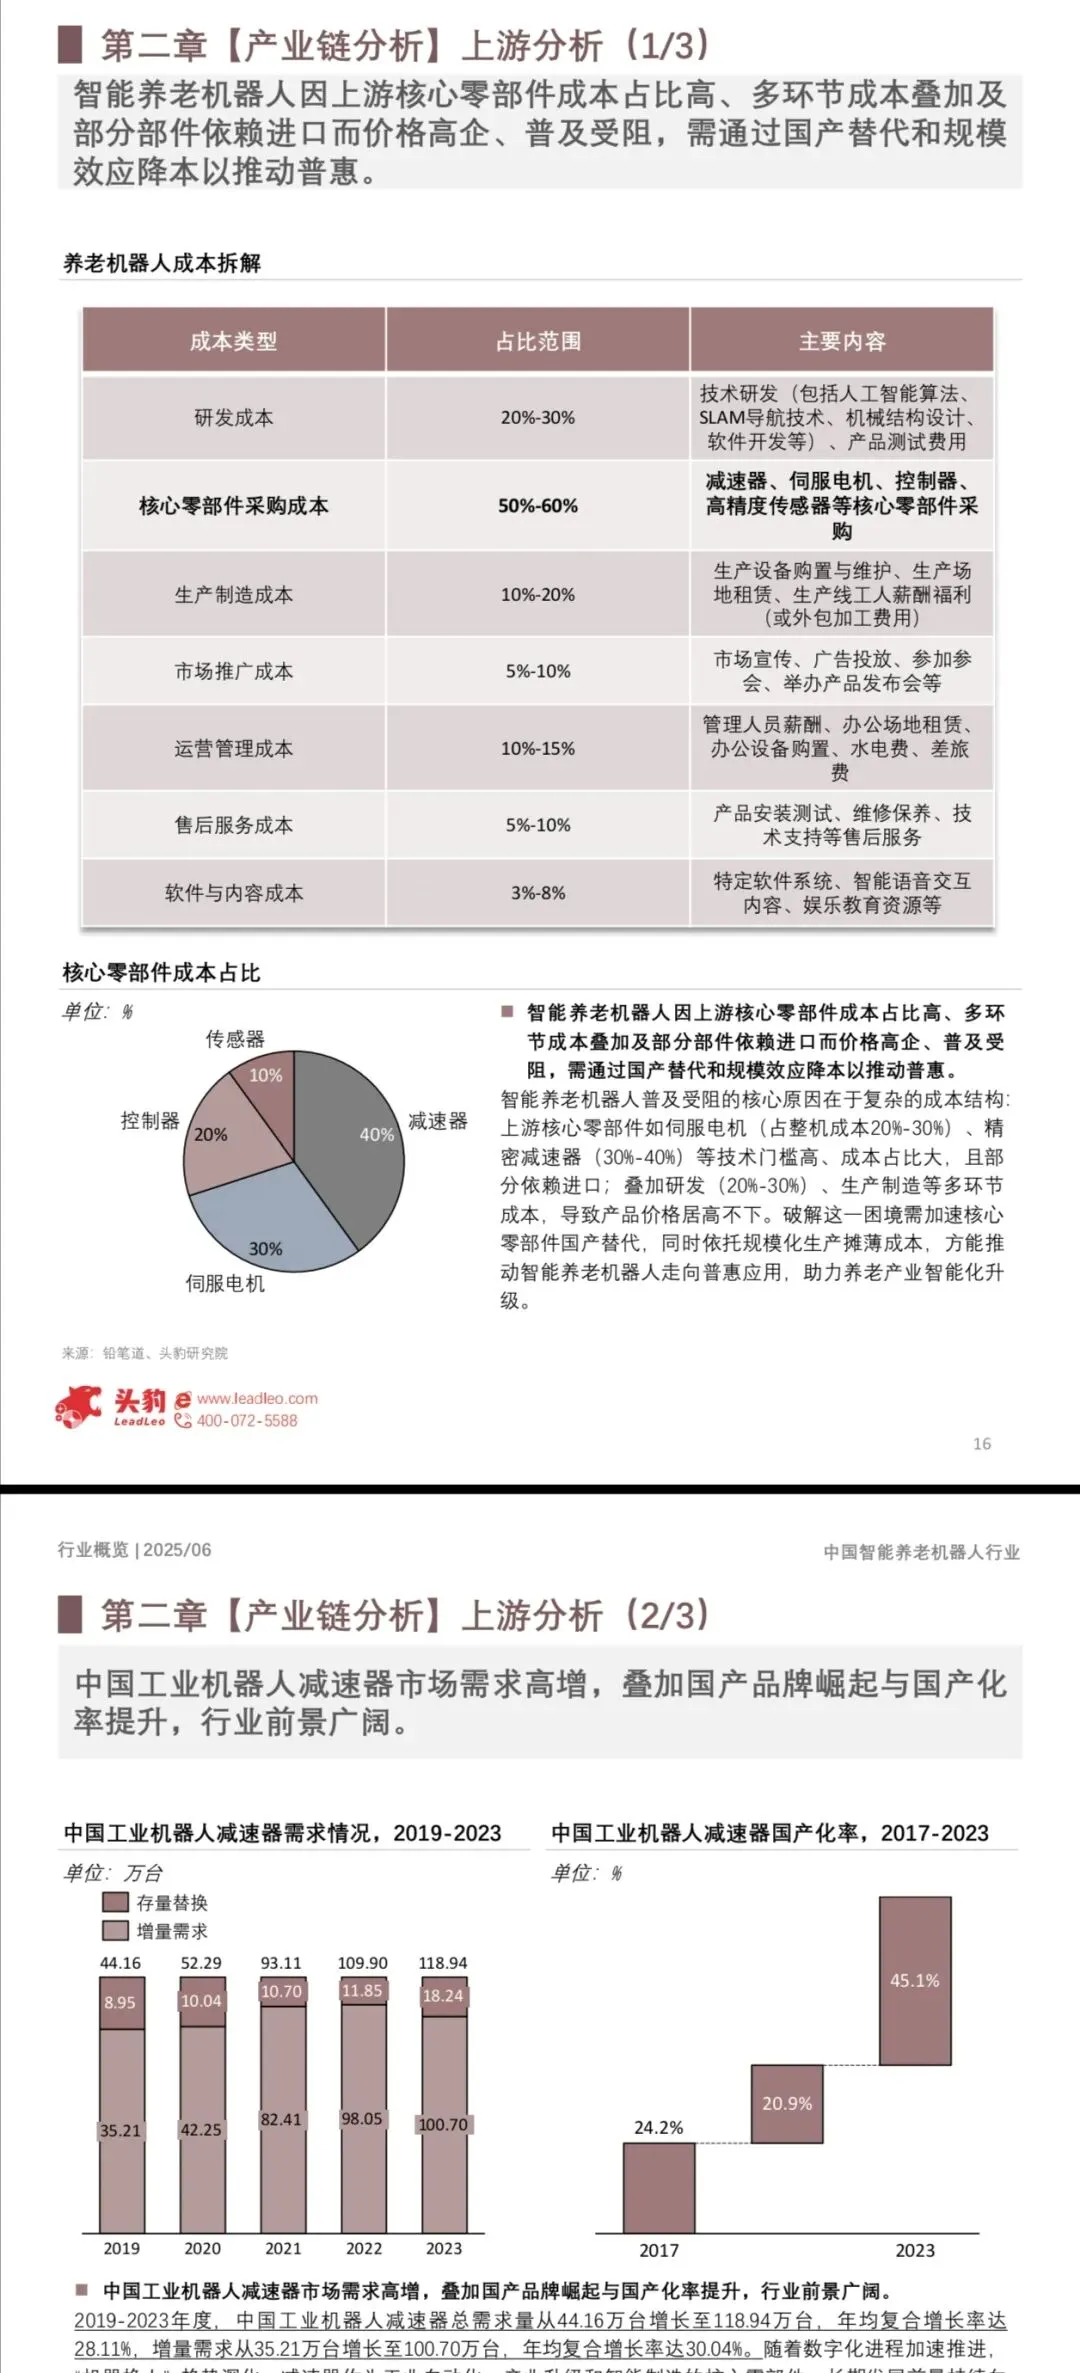
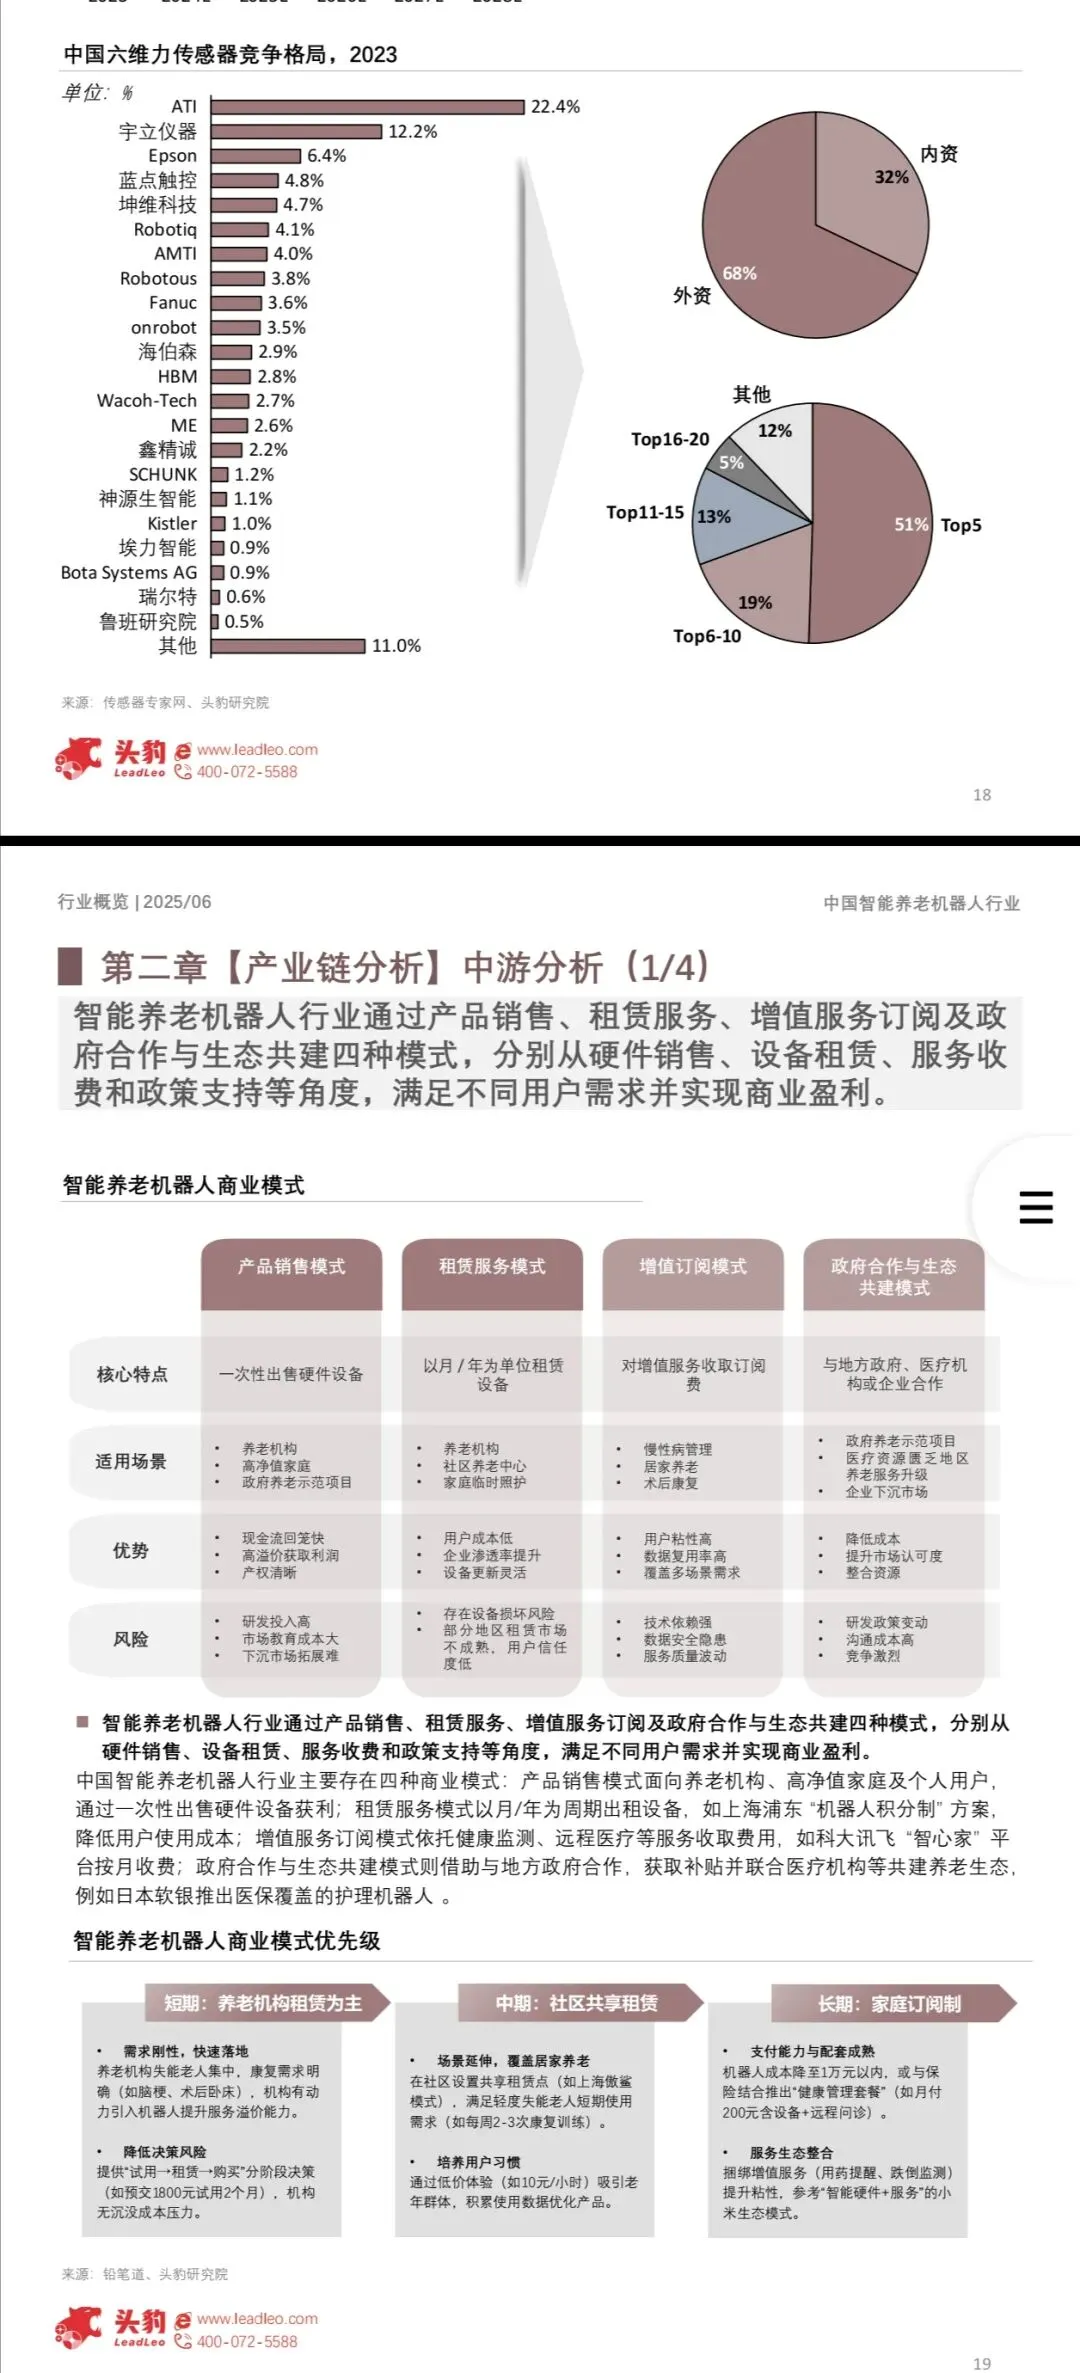
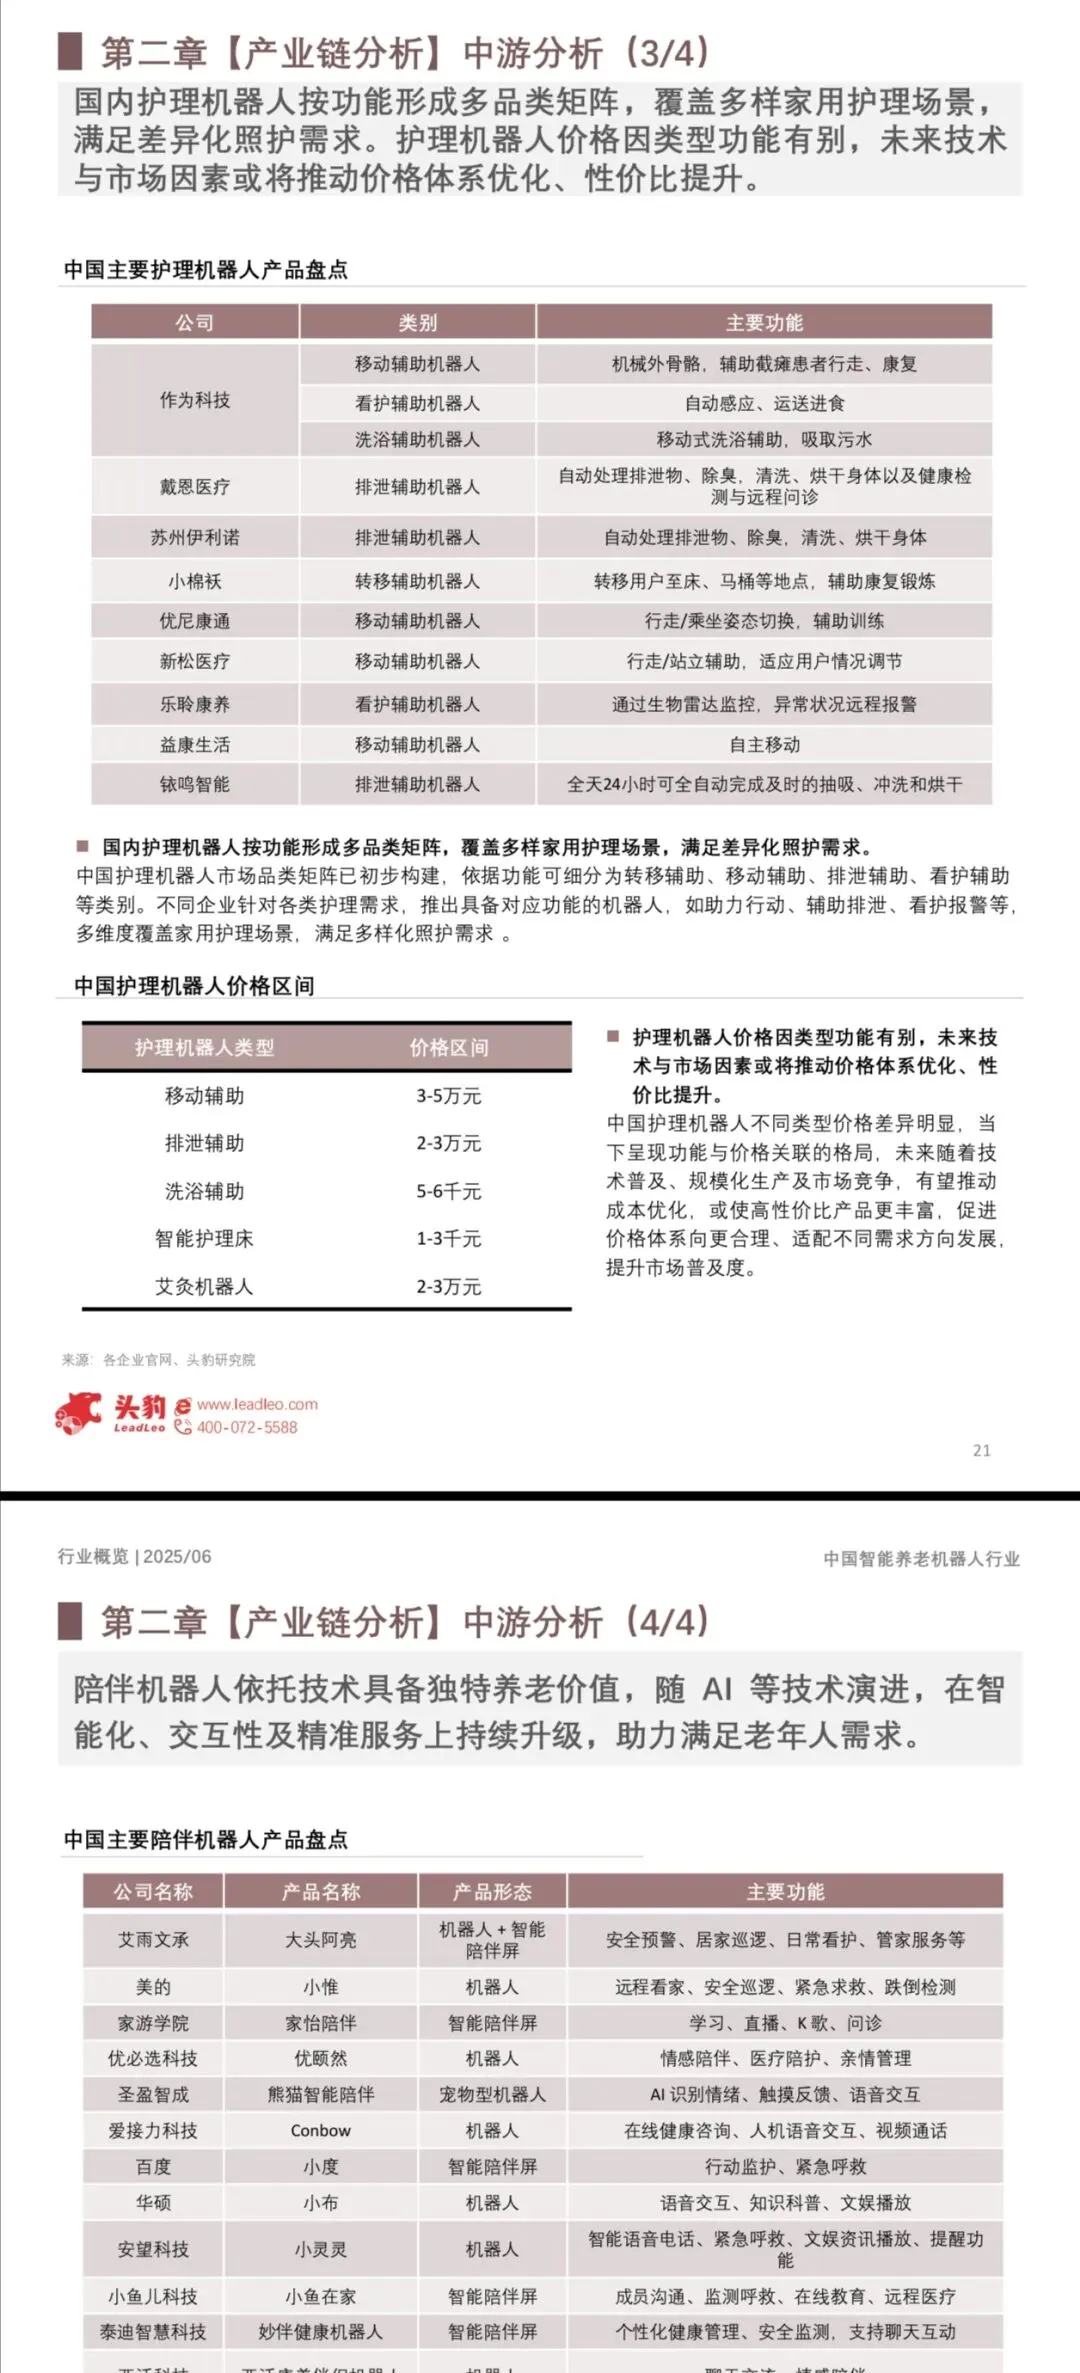
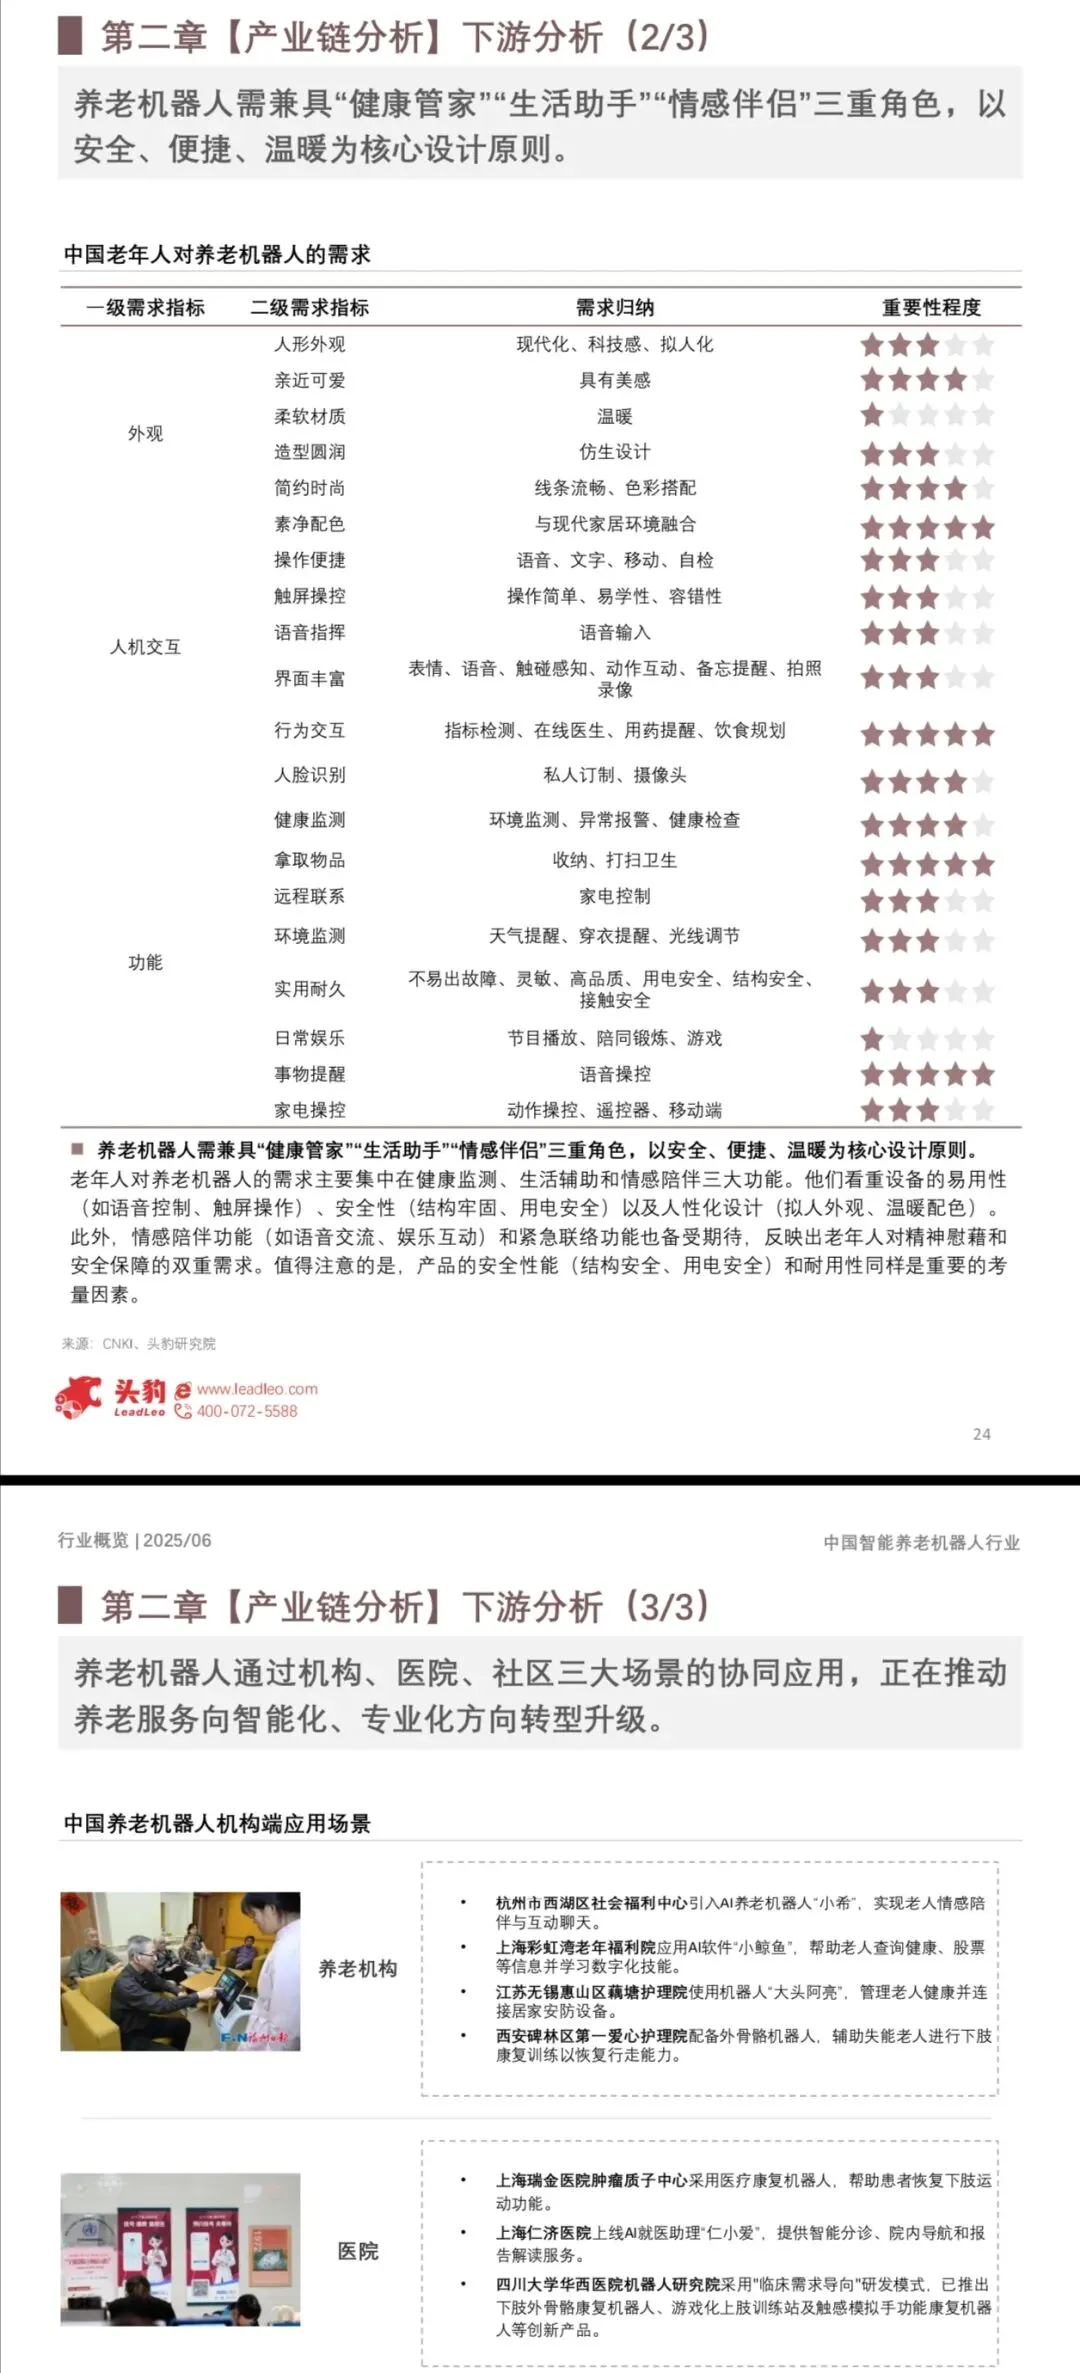
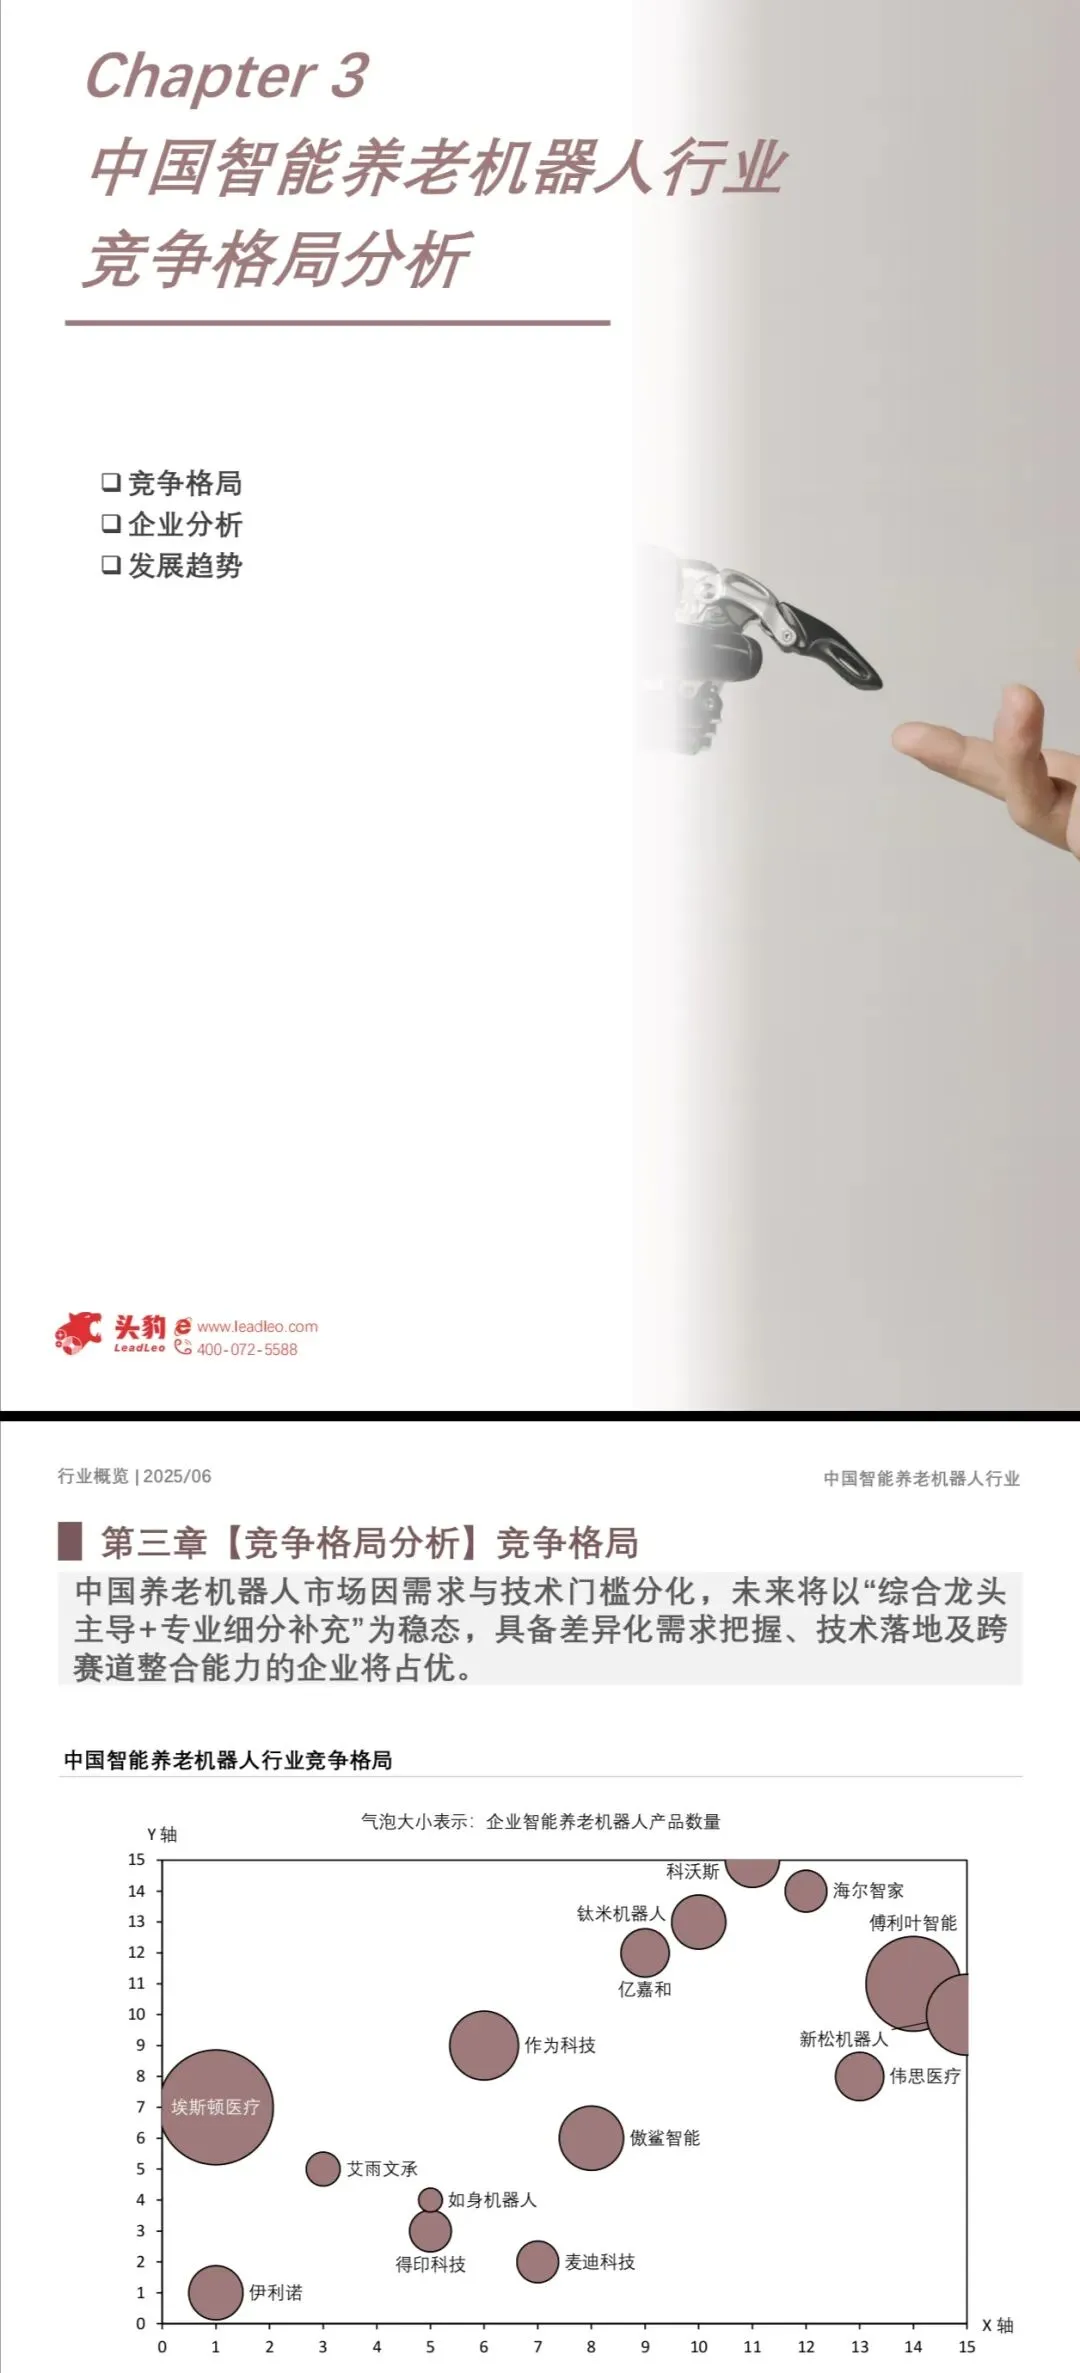
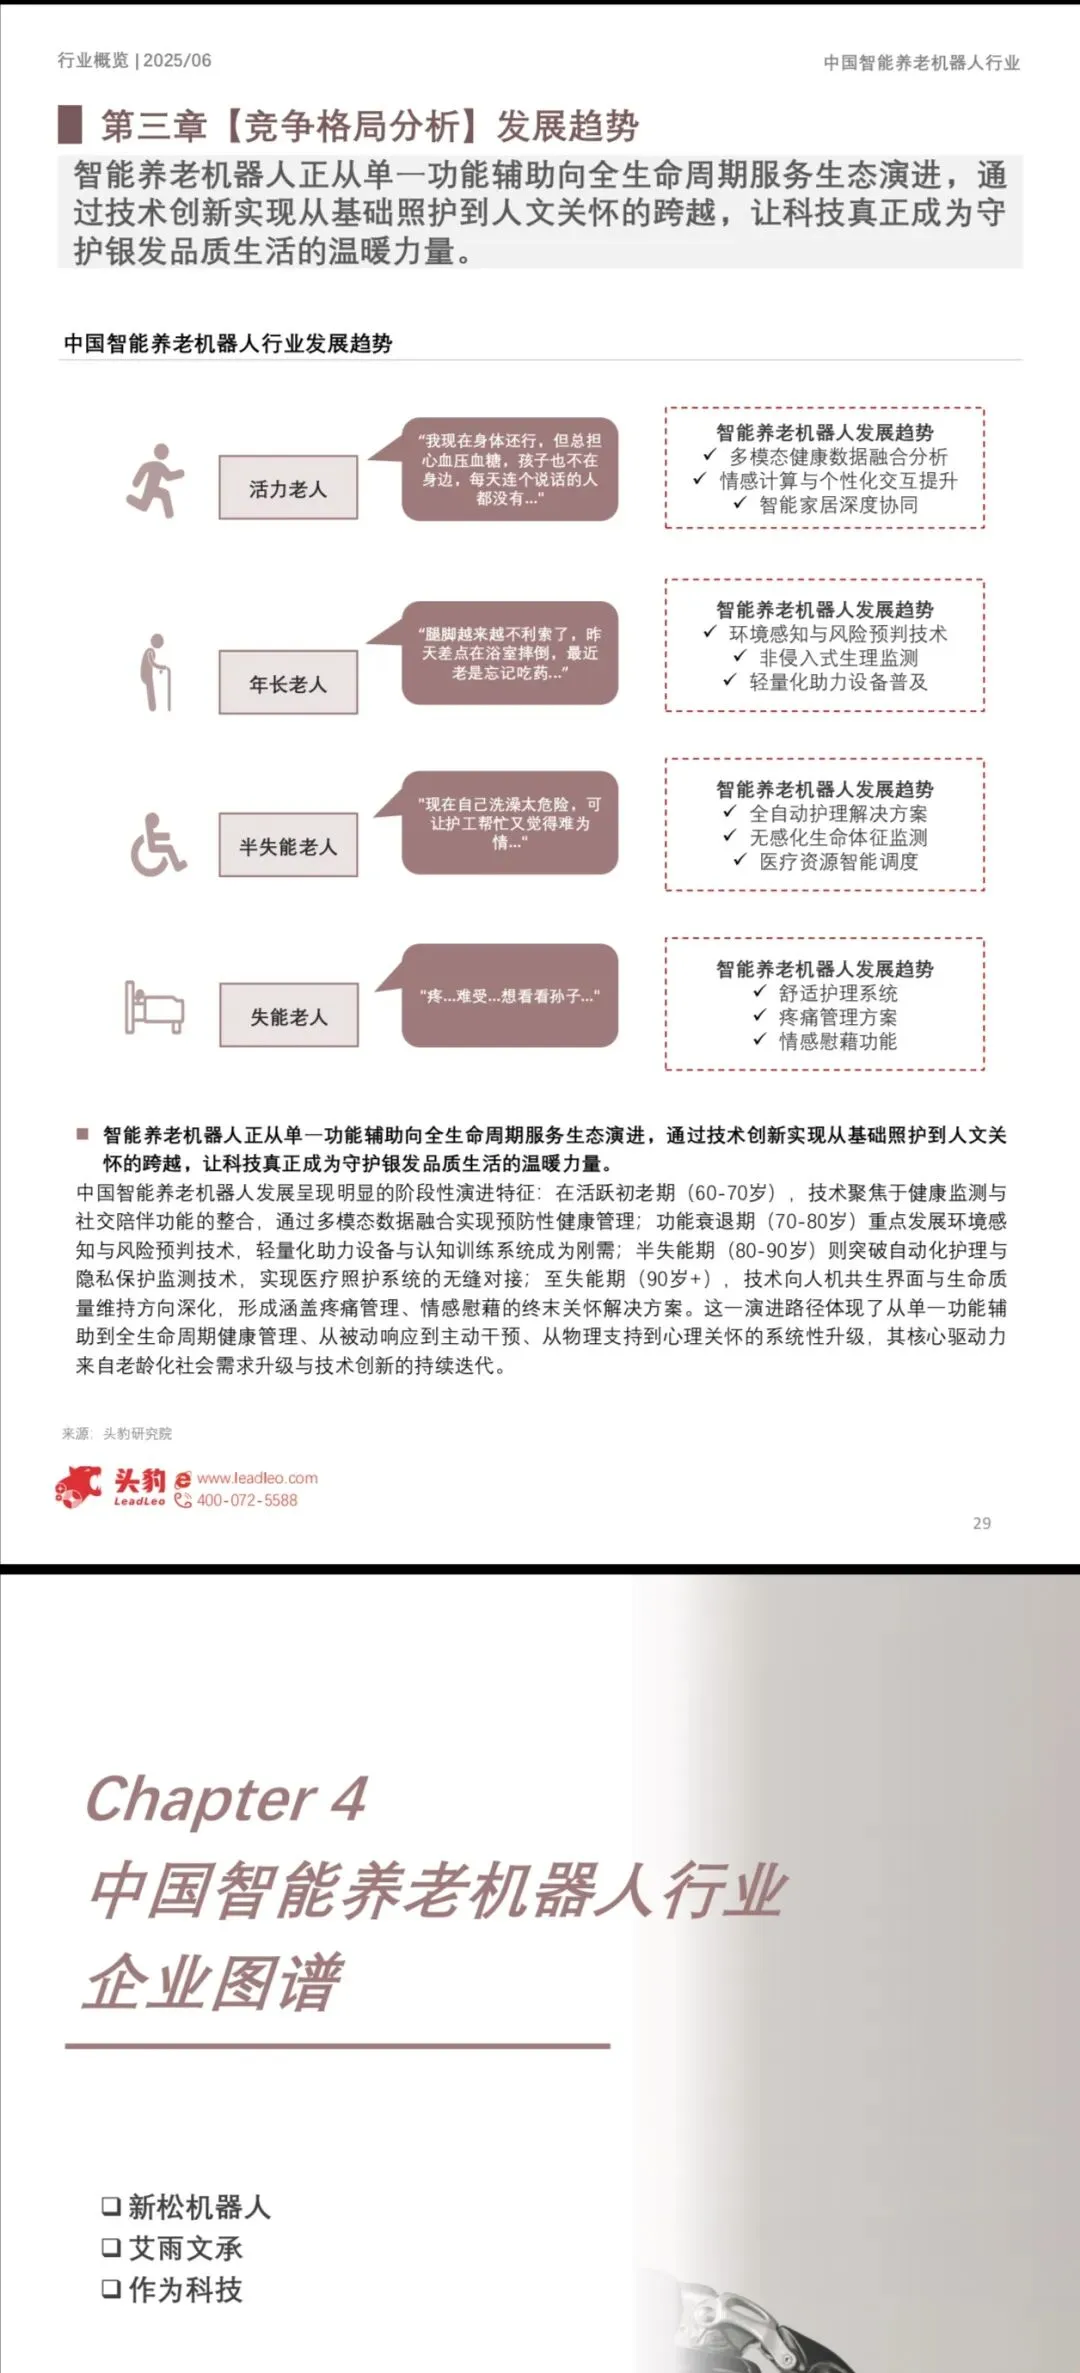
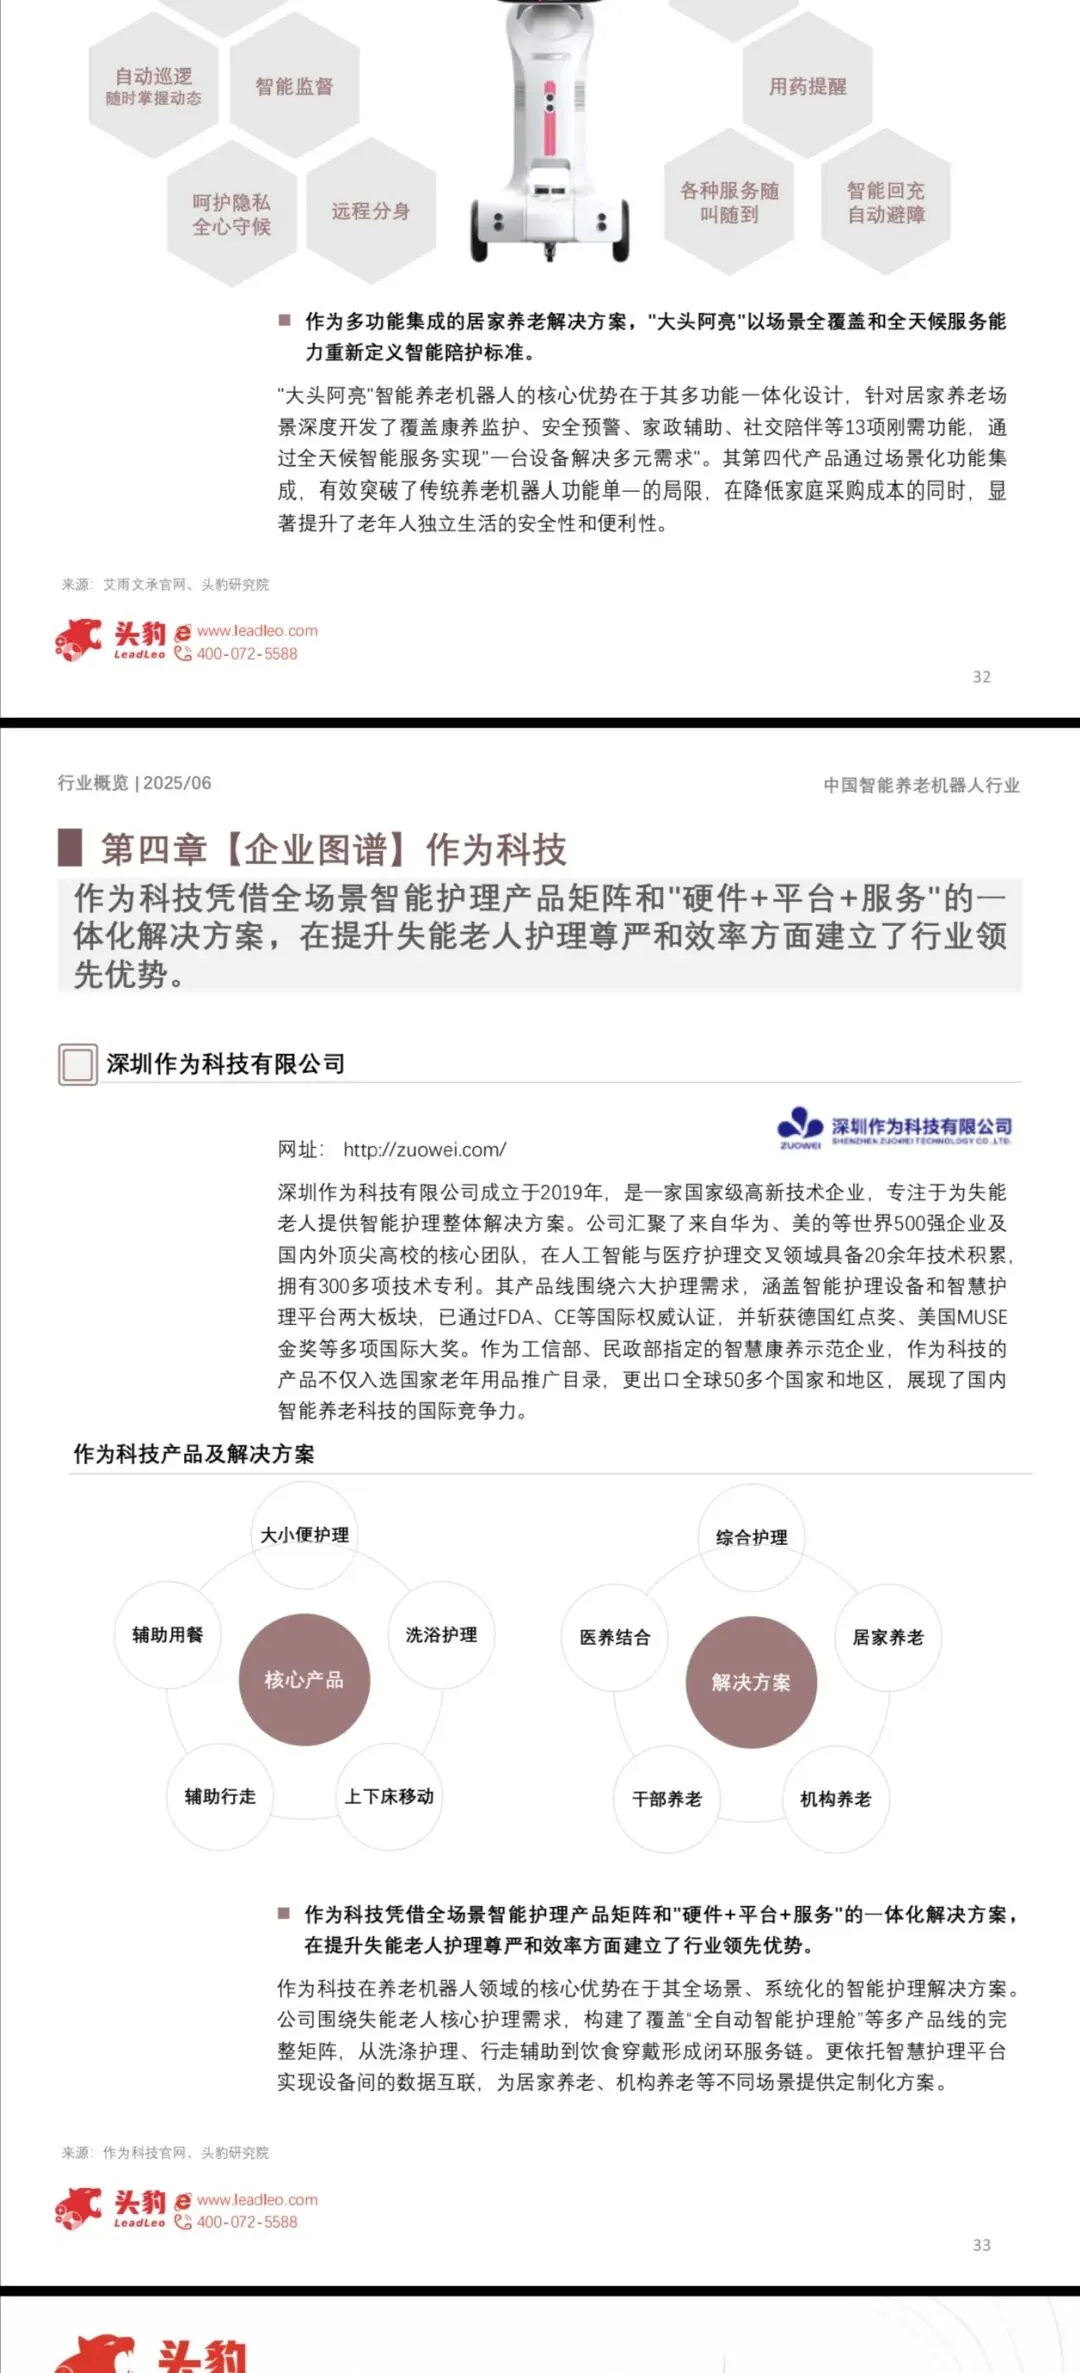
2025年中国智能养老机器人行业研究报告:养老机器人从机构到居家:657亿市场,机会在康复、护理还是陪伴?最近把《2025年中国智能养老机器人行业概览:从机构到居家》翻了一遍,最直接的感受是:老龄化不是未来,是现在。2024年末60岁以上人口已经3.1亿,占全国22%,预计2030年到3.8亿。国内又是“9073”养老模式,90%居家、7%社区、3%机构,所以养老机器人从机构往居家走,是必然得趋势。市场盘子也不小。2020到2024年,智能养老机器人从90.5亿涨到281.7亿,年复合增速32.9%;预计2029年到657.9亿,年复合增速15.2%。2024年B端168.5亿、C端113.2亿,C端在加速渗透。驱动因素很现实:60岁以上三级失能人口超4600万,年度总经济负担1.35万亿,占2023年GDP的1.07%;养老服务人才又缺,长期从业者只有13.7%,85.6%的机构缺护理员。说白了,不是想不想用机器人,是人力真的补不上。产品分三类:康复、护理、陪伴。康复机器人现在处于外骨骼式第二阶段,下肢产品获批最多,有203个;护理机器人品类最杂,移动辅助3-5万,排泄辅助2-3万,洗浴辅助5-6千,智能护理床1-3千,艾灸机器人2-3万;陪伴机器人价格多在千元档,功能从视频通话、语音交互往情感交流、智能家居联动升级。我自己的判断是,别一上来就做全能型,先切刚需场景。康复和护理更容易找到付费方,陪伴机器人想象空间大,但得靠订阅服务把续费理由做出来。产业链上游成本占比很高,核心零部件采购占50%-60%,其中减速器40%、伺服电机30%、控制器20%、传感器10%。六维力传感器2023年2.35亿,预计2028年16.26亿,年复合增速47%,但外资占68%,TOP10拿走近70%份额,国产替代空间还很大。中游商业模式有四种:产品销售、租赁服务、增值订阅、政府合作与生态共建。落地节奏也很清楚:短期养老机构租赁为主,中期社区共享租赁,长期家庭订阅制。这个路径挺产品经理的,先B端验证,再C端放量。竞争格局上,康复机器人由傅利叶智能等专业企业主导,护理机器人是头部企业和专业厂商一起做,陪伴机器人还是少数创新企业在试。未来会走向“综合龙头主导+专业细分补充”。企业里,新松做了7大品类31款产品,还打通了医保准入;艾雨文承的“大头阿亮”集成了13项刚需功能;作为科技围绕六大护理需求做“硬件+平台+服务”。趋势也很明确,按老人状态分阶段匹配:活力老人要健康监测和社交,年长老人要风险预判和轻量助力,半失能要自动护理,失能阶段要疼痛管理和情感慰藉。总之,这行不是拼机器人像不像人,是拼能不能把照护成本降下来、把服务闭环跑通。657亿不是终点,谁能把硬件、服务、数据串起来,谁更有机会。今日分享:2025年中国智能养老机器人行业概览:从机构到居家.pdf / 36页 | 原文pdf:点这里下载说明及机器人智库星球介绍可保存你本地反复阅读查看!声明:报告版权归原创作者所有,仅作学习分享不作商业用途。其他仅为整理时间成本

 研报速递


发表评论
发表评论: