
 研报速递
核心定调:低空经济已从概念试点迈入法治化落地、分层商业化、全链条国产化阶段;作业类场景率先盈利,载人通勤远期爆发;空域改革、基建配套、技术迭代、安全监管四大要素决定产业落地节奏,2035年整体市场规模有望突破3.5万亿元。
一、行业宏观背景与政策环境
1.1 战略定位升级
1.2 核心政策落地
空域分级放开:G、W类低空空域逐步开放,推行“清单化管理、扫码飞行”,低风险场景飞行报备大幅简化; 监管体系成型:民航局低空安全司挂牌,无人机实名登记、远程识别强制国标落地,适航审定、运营资质、安全保险制度全面规范化; 地方试点扩容:全国12个空域改革试点城市推进,深圳、合肥、苏州、粤港澳大湾区先行建设低空运营网络。
1.3 市场规模数据
2026年保持高速增长,工业无人机赛道率先实现盈利闭环; 预计2030年突破2万亿元,2035年整体规模达3.5万亿元,年均复合增速超30%。
1.4 产业集群格局
粤港澳大湾区:eVTOL载人飞行器、城市低空物流市场化程度全国领先; 长三角:完整产业链配套,整机制造、航电飞控、动力电池产业集聚; 京津冀:前沿技术研发、标准制定、空域监管创新高地; 成渝地区:工业无人机、高原作业、应急救援、支线物流特色赛道。
二、低空经济核心应用场景(按商业化成熟度分层)
第一梯队:已实现商业闭环、规模化落地(现金流稳定)
1. 农林植保与农业作业
价值:植保无人机作业效率是人工的30–50倍,大幅降低农药、人工成本,适配大田、山地果园作业; 落地情况:全国保有量超百万架,北方粮食主产区、南方经济作物区全面普及,是低空经济最成熟的盈利场景; 延伸场景:农林测绘、森林防火巡查、病虫害监测。
2. 工业巡检与能源运维
覆盖场景:电力杆塔巡检、油气管道巡线、风电光伏场站巡检、水利大坝监测; 优势:替代高危人工高空作业,降低安全事故风险,巡检效率提升80%以上; 落地:国家电网、南方电网、中石油、中石化全面规模化采购,形成稳定政企采购订单。
3. 低空物流配送(最先爆发的民用消费场景)
末端即时配送(10公里内):美团无人机在深圳开通70余条航线,累计配送超78万单,平均配送时长8.3分钟,覆盖外卖、生鲜、商超小件; 支线物流(100–1000公里):顺丰丰翼无人机常态化运营,航线超600条,承担医疗物资、跨城小件运输; 偏远地区物流:京东无人机打通农村双向物流,农村单票配送成本下降80%,解决工业品下乡、农产品进城痛点; 医疗应急物流:血液、急救药品、检验样本低空运输,跨城配送时间从1小时压缩至18分钟,全国30余家医疗机构常态化运行。
第二梯队:试点示范、逐步商业化(2026–2028年规模化)
1. 应急救援与公共服务
场景:山地搜救、洪涝地震灾害物资投送、海上救援、消防火情勘察; 价值:地形复杂区域地面交通难以抵达,低空飞行器实现快速投送人员、物资,黄金救援时间内响应; 落地:应急管理部、各地消防系统批量列装无人机与轻型载人飞行器,形成常态化应急保障体系。
2. 文旅低空观光与体验消费
场景:景区空中游览、城市空中观光、跨城低空旅游; 模式:直升机、轻型eVTOL观光飞行,深圳、三亚、杭州、丽江等旅游城市率先试点; 趋势:从高端小众体验逐步向平价化、常态化运营过渡。
第三梯队:远期潜力场景(2030年后大规模普及)
城市空中交通(UAM)载人通勤
核心载体:eVTOL电动垂直起降飞行器,运营成本仅为直升机的15%; 试点进展:深圳—珠海跨城载人航线完成试飞,车程2小时压缩至20分钟,单座票价未来有望降至200–300元; 应用场景:城市早晚高峰短途通勤、跨城商务出行、机场接驳; 约束条件:起降场站建设、适航认证、公众安全认知、空域精细化管理仍需完善,短期以示范运营为主。
三、产业链核心构成与关键环节
上游:装备制造(技术核心壁垒)
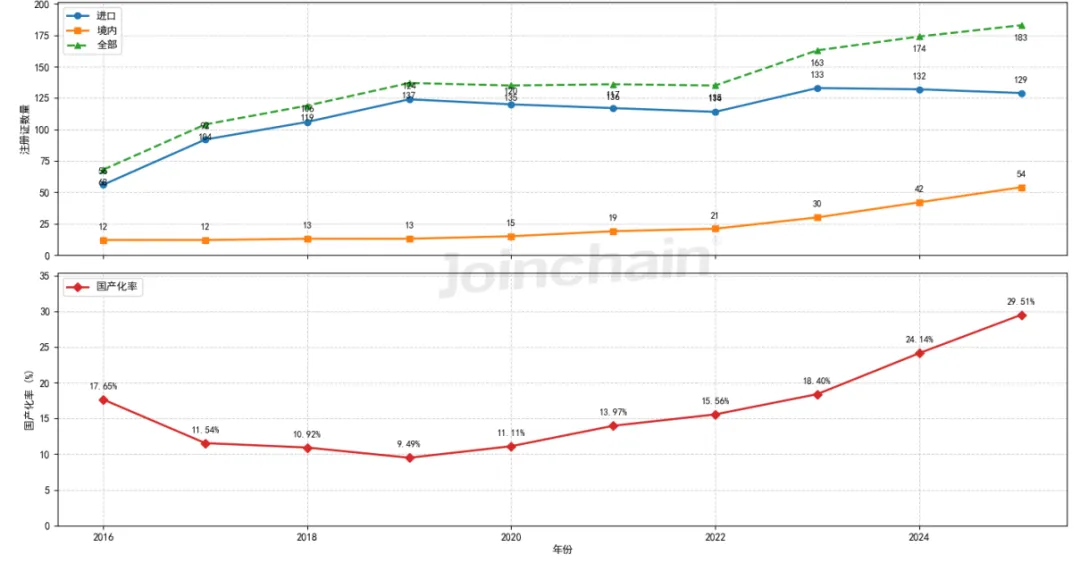
整机制造:工业无人机、载人eVTOL、轻型通航飞机; 核心零部件:动力电池(航空级高能量密度电池)、飞控系统、航电设备、电机、复合材料; 国产替代:三电系统、飞控算法国产化率持续提升,峰飞、亿航、沃兰特等企业拿到国内及境外适航证。
中游:运营服务与低空保障
飞行运营:植保、巡检、物流、载人飞行服务; 空域管理:低空飞行监管平台、空管调度、气象监测; 配套服务:飞行培训、运维检修、保险理赔、数据运营。
下游:基础设施建设(低空经济的“充电桩”)
起降网络:枢纽型垂直起降场、区域起降点、末端无人机停机坪,全国已建成超1万个无人机起降点; 配套设施:充换电系统、通信导航、气象感知、安防监控一体化场站; 现存短板:城市核心区起降点土地审批难、国家标准尚未统一、东西部基建分布不均衡。
四、行业发展核心挑战与瓶颈
技术瓶颈
基建短板
安全与监管
商业模式
标准体系
五、2026–2035年行业未来发展趋势
趋势1:场景分层落地,刚需场景先行盈利
趋势2:空域管理智能化,低空飞行常态化
趋势3:基建网络网络化、标准化
趋势4:产业链国产化深度突破
趋势5:多业态融合,低空+生态成型
趋势6:行业洗牌加速,头部企业集中度提升
六、不同参与主体落地策略建议
1. 装备制造企业
工业无人机:聚焦细分作业场景,深耕电力、油气、农业刚需赛道,做定制化机型,提升产品可靠性; eVTOL企业:优先完成适航审定,绑定地方试点场景,先政企采购、再民用运营,避免盲目C端扩张; 零部件企业:攻坚航空电池、飞控等卡脖子环节,对接整机厂形成长期配套。
2. 运营服务企业
优先切入已跑通闭环的物流、巡检、植保场景,快速实现现金流盈利; 参与地方应急、文旅试点项目,积累运营资质与飞行数据; 搭建合规飞行团队,完善安全管控体系,适配监管要求。
3. 地方政府与产业园区
优先开放低风险作业空域,简化飞行报备流程; 盘活存量通用机场、屋顶空地,布局低成本无人机起降点; 围绕本地产业特色,聚焦物流、文旅、应急等差异化场景,避免同质化竞争。
4. 投资机构
短期重点布局:工业无人机运营、低空物流、能源巡检等高确定性赛道; 中长期布局:eVTOL整机、航空动力电池、低空基建配套; 规避纯概念炒作、无落地场景的项目,聚焦具备商业化闭环能力的企业。
七、风险提示
政策风险:空域放开节奏、适航标准、监管规则存在动态调整可能; 安全风险:低空飞行事故可能引发行业监管收紧,延缓商业化进程; 技术风险:电池、飞控技术迭代不及预期,制约长距离、大载重场景落地; 市场风险:消费端接受度不足,载人飞行短期盈利难度较大。
本报告数据来源:民航局、工信部、行业智库公开调研、头部企业运营数据,仅作行业研究参考,不构成投资决策依据。



发表评论
发表评论: