
 研报速递
新能源关键矿产价格走势分析报告(2026年9月)
李维东 崔日晓
(中能传媒能源安全新战略研究院)
本报告选取锂、钴、镍、铜四类新能源关键矿产,以对应品类的现货、期货及相关冶炼和电池材料产品价格作为代表性指标,反映产业链相关环节的产品价格走势。价格数据显示,9月(时间取至9月23日),中国电池级碳酸锂均价由15.76万元/吨降至13.46万元/吨,下跌14.6%。广州期货交易所(以下简称“广期所”)碳酸锂结算价下跌18.3%;电解钴价格由30.25万元/吨降至27.80万元/吨,下跌8.1%,硫酸钴价格下跌11.8%。伦敦金属交易所(LME)镍现货卖出结算价上涨0.5%,沪镍与电池级硫酸镍价格分别下跌1.3%和1.1%。LME铜现货卖出结算价上涨2.4%,沪铜价格上涨1.7%。
锂市场本月最明显的变化是现货与期货在月初短暂上探后快速回落。电池级碳酸锂现货价格9月2日升至15.96万元/吨,9月17日降至13.35万元/吨,随后低位波动,期货调整幅度更大。至9月23日,电池级现货价格已低于8月26日水平,8月修复行情未能延续。
钴市场延续资源端约束与国内材料端偏弱并存的格局。电解钴价格9月14日降至27.7万元/吨后趋稳,硫酸钴价格至9月20日才降至阶段低位,钴盐端承压时间更长。刚果(金)钴出口配额及铜、钴精矿出口限制继续约束海外可贸易资源,但国内既有原料库存仍能提供缓冲,三元前驱体订单偏弱、回收原料价格下行也压制钴盐价格,资源端约束尚未明显传导至材料端。
镍市场延续低位震荡,国际金属端与国内金属及电池材料端的价格分化仍在。8月市场主要关注韦达湾镍矿追加配额传闻,9月关注点已转向复产后的实际出矿量,埃赫曼集团(Eramet)于9月10日公告其矿山获准复产、将逐步恢复开采。LME镍小幅收涨,沪镍和电池级硫酸镍仍较月初下跌,矿端消息暂未改变材料端偏弱走势。
铜市场延续高位波动,美国精炼铜关税政策未定与跨市场库存配置成为本月主要扰动。LME铜与沪铜月中回调、下旬回升,较月初仍分别上涨2.4%和1.7%。路透社9月10日报道,美国政府尚未决定是否对精炼铜加征关税;此前流向美国的铜也未立即回流。国内局部现货升水走高,9月17日华南标准品质铜对近月合约升水约550元/吨,但高升水和高铜价也使部分下游采购趋于谨慎。
表1 2026年9月新能源关键矿产主要价格表现
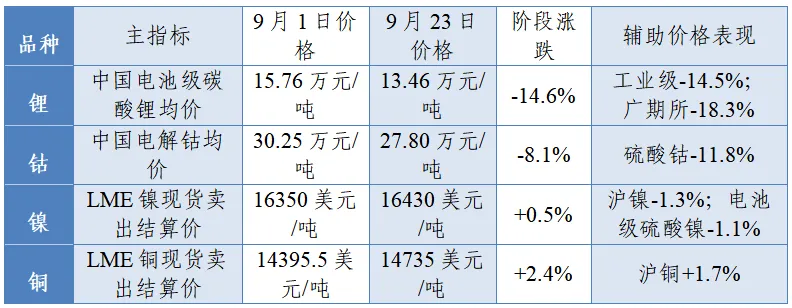
注:国内外价格的时间区间统一为9月1日至9月23日。国内现货及材料产品价格采用CBC金属网相关评估价格,LME镍、铜采用伦敦金属交易所相关现货结算价格,沪镍、沪铜采用上海期货交易所(以下简称“上期所”)相关结算价格,碳酸锂期货采用广期所相关结算价格。
(一)价格走势:现货显著回落,期货波动更大
8月26日电池级碳酸锂为15.25万元/吨,9月首个报价日继续上行至15.76万元/吨,但随后持续回撤,23日降至13.46万元/吨。9月中旬虽有逢低采购和期货反弹,价格仍明显低于月初。8月下旬至9月上旬的短暂上行与本月中旬的快速回落形成鲜明对比,且期货跌幅明显大于现货。
9月1日至23日,电池级碳酸锂均价由15.76万元/吨降至13.46万元/吨,跌14.6%;工业级由15.31万元/吨降至13.09万元/吨,跌14.5%;广期所碳酸锂结算价由15.996万元/吨降至13.068万元/吨,跌18.3%。电池级现货2日达到15.96万元/吨,17日降至13.35万元/吨,阶段回落约16.4%;期货16日触及12.638万元/吨,较月初下降约21.0%。23日期货较22日再降2480元/吨,而电池级现货均价持平。相较8月26日15.25万元/吨的电池级现货价格,9月23日价格进一步下降,8月反弹形成的涨幅已被回吐。
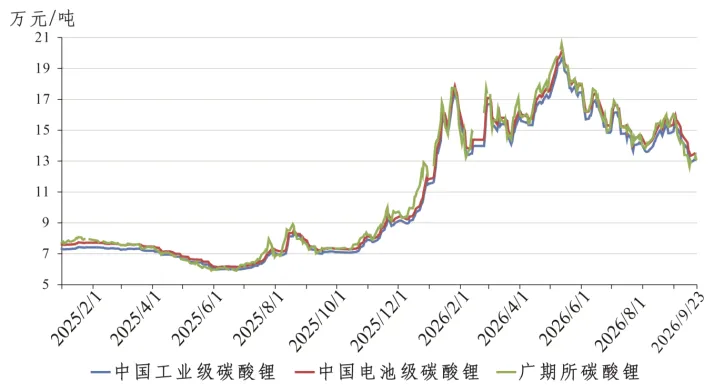
图1 2025年以来碳酸锂现货与广期所期货价格走势
数据来源:CBC金属网、广期所,中能传媒研究院整理;单位:万元/吨。
(二)供给端:供应有所恢复,矿端复产进度仍待观察
上海有色网(SMM)9月17日跟踪显示,盐湖装置检修结束后产量逐步恢复,其他来源生产大体稳定;锂盐厂散单报价相对坚挺,长协正常交付,厂库略降。贸易环节因上游放货放缓和下游逢低采购而去库,材料厂及电芯厂则增加备货。月中价格回落的同时,库存更多体现为环节间转移,上游供应恢复与下游阶段性补库交织。与8月下旬上涨时上游增加散单出货的情况相比,9月贸易库存下降与现货价格下跌并行,企业采购明显集中于价格回调阶段。
枧下窝锂矿仍是供应预期的重要变量。8月其环评拟受理公示撤销增加了复产时点的不确定性,截至9月底,公开资料尚不足以确认其已形成可销售产量。海外锂矿到港和国内盐湖复产可能增加后续可用原料,但矿石到港、锂盐加工与现货销售之间存在时滞。后续供应增量能否压过材料企业采购增量,仍取决于复产进度和订单兑现。
(三)需求端:电池需求保持增长,下游采购仍以按需补库为主
中国汽车动力电池产业创新联盟数据显示,8月我国动力和储能电池合计销量223.1吉瓦时,同比增长65.9%。其中,动力电池销量146.8吉瓦时,占总销量的65.8%;储能电池销量76.3吉瓦时,同比增长114.3%、环比增长36.0%,占总销量的34.2%。同期,动力电池装车量79.0吉瓦时,其中磷酸铁锂电池装车67.6吉瓦时,占85.6%,同比增长31.0%。中国汽车工业协会数据显示,8月新能源汽车销量164.3万辆,同比增长17.8%。储能电池销量快速增长、磷酸铁锂装车占比维持高位,对锂需求形成较强支撑。
价格回落后,下游企业增加散单采购,贸易环节库存向下游转移;但部分企业仍在等待价格进一步企稳,采购仍以当期订单和备货需要为主。月初高位回落之后,低价区间的现货买盘对价格形成一定支撑。电池产销增长、局部补库与锂盐价格下跌在本月同时出现。
(四)趋势判断:价格短期或有反复,关注供应恢复与库存变化
进入10月,锂价仍将受到盐湖复产、进口原料释放、材料企业补库和库存变化共同影响。若供应恢复较快、材料端补库接近尾声,现货仍可能承压;若节后排产兑现、仓单下降且现货成交改善,价格存在修复条件。SMM在9月调整了碳酸锂库存估算方法,后续应连续观察同一口径的库存及周度产量。
(一)价格走势:金属钴与钴盐继续下行,材料端跌幅更深
钴价延续8月以来的下行走势,电解钴和硫酸钴均继续走弱,且钴盐调整幅度更大。9月初以来,电解钴逐步回落并于月中趋稳,硫酸钴则延续下行至下旬,金属端与材料端走势出现一定分化。刚果(金)钴出口配额等资源端约束尚未明显传导至国内价格,三元前驱体订单、原料成本和库存变化仍是影响钴盐市场的主要因素。
9月1日至23日,电解钴均价由30.25万元/吨降至27.80万元/吨,跌幅8.1%;硫酸钴均价由7.15万元/吨降至6.305万元/吨,跌幅11.8%。电解钴14日降至27.7万元/吨后基本企稳,硫酸钴至20日降至6.305万元/吨并维持至23日。电解钴月中止跌,而硫酸钴在后半月继续回落,材料端承压更为明显。部分回收原料报价下降,也对硫酸钴成本形成下拉。
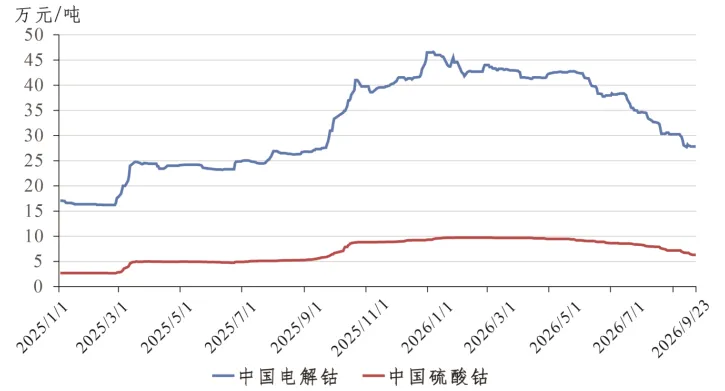
图2 2025年以来国内电解钴与硫酸钴价格走势
数据来源:CBC金属网,中能传媒研究院整理。电解钴采用Co≥99.8%相关评估均价,硫酸钴采用Co≥20.5%相关评估均价;单位统一换算为万元/吨。
(二)供给端:出口配额约束仍在,价格传导取决于实际发运情况
刚果(金)2026年钴出口上限为9.66万吨,上半年未使用配额按规定将被收回并重新划入战略配额,截至9月下旬后续分配情况尚未完整公开,年度配额仍约束可贸易资源。此外,刚果(金)铜、钴精矿出口限制政策仍在实施,并保留特定条件下的一年期出口豁免。截至9月下旬,未见公开信息显示相关限制出现普遍放松。受钴出口配额等政策影响,国际能源署《2026全球关键矿产展望》上调了中期钴供给缺口预期。短期价格传导仍取决于出口许可、企业发运、海运到港和国内冶炼厂原料库存。9月国内钴盐继续走弱,资源端约束尚未抵消三元材料订单和原料成本的压力。
钴盐需求偏弱,部分回收原料报价下降,硫酸钴生产和销售承压。国内既有中间品库存及回收料为冶炼企业提供短期原料缓冲,部分原料成本下移也压低钴盐报价。刚果(金)配额约束的是全年出口上限,国内市场9月仍在消化此前到港原料和现有库存;配额的影响尚未同步体现在硫酸钴的新单成交中。若后续许可发放和到港持续收缩、库存随之下降,资源端政策的价格影响可能逐步显现。
(三)需求端:三元电池装车占比偏低,钴盐采购仍以刚需为主
8月三元动力电池装车量11.0吉瓦时,占动力电池装车量的14.0%,同比增长0.9%、环比下降1.0%,而同期磷酸铁锂电池装车量占比达到85.6%。三元路线占比较低且装车量环比回落,对钴需求的拉动有限。
消费电子需求也未出现明显旺季改善。9月市场跟踪显示,手机等终端需求恢复有限,钴酸锂旺季备货不及预期,产业链仍以刚需采购和库存消化为主。高温合金等非电池领域缺少高频公开数据,从电解钴现货成交看,月内亦未出现集中补库迹象。总体看,9月钴需求仍以结构性分化为主,三元电池和消费电子尚未形成明显增量支撑。
(四)趋势判断:关注原料到港和下游订单变化
进入10月,钴价主要取决于刚果(金)实际发运和国内到港、冶炼厂原料及成品库存,以及三元前驱体、钴酸锂等下游订单和传统需求补库情况。若原料成本继续下行、钴盐库存偏高,价格仍可能低位运行;若到港减少并伴随订单改善,硫酸钴价格有望获得更强支撑。
(一)价格走势:LME小幅收涨,沪镍与硫酸镍偏弱
镍市场延续低位震荡,国际金属端与国内金属及电池材料端继续分化。8月26日LME镍现货卖出结算价为16895美元/吨,9月首个报价日回落至16350美元/吨,此后虽小幅上涨,但23日的16430美元/吨仍低于8月下旬水平。
9月1日至23日,LME镍现货卖出结算价由16350美元/吨升至16430美元/吨,涨0.5%,18日低至16055美元/吨;沪镍结算价由12.776万元/吨降至12.615万元/吨,跌1.3%,16日低至12.184万元/吨;电池级硫酸镍均价由3.045万元/吨降至3.010万元/吨,跌1.1%。LME镍月内先跌后涨,沪镍也在中旬低点后反弹,但截至23日仍低于月初;硫酸镍报价变化幅度较小。与8月相比,国际金属端相对稳定、国内金属及电池材料端偏弱的格局延续。
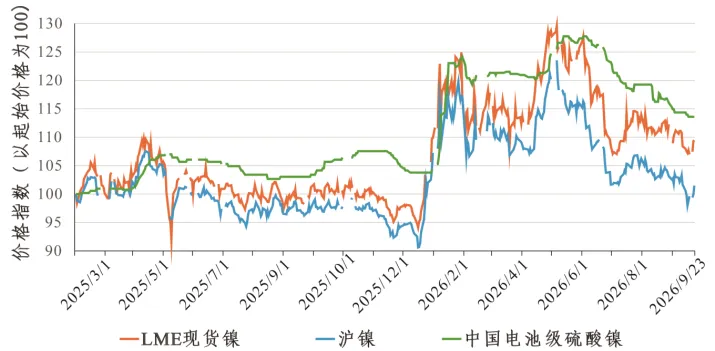
图3 2025年以来LME镍、沪镍与电池级硫酸镍价格指数走势
注:LME镍以美元/吨计价,沪镍与电池级硫酸镍以人民币计价。为比较相对走势,三条序列以2025年首个有效报价日=100进行指数化处理;正文与表格仍采用实际价格。数据来源:LME、上期所、CBC金属网,中能传媒研究院整理。
(二)供给端:韦达湾逐步复产,精炼镍供应格局仍较宽松
Eramet于9月10日公告,印尼韦达湾镍矿在停产约四个月后获准重启,并逐步恢复开采。但人员设备重新动员、采矿计划调整及行政手续仍影响复产进度,企业尚无法可靠估计年内矿石产销量。与8月关注追加配额相比,9月市场关注点已转向实际出矿量。
印尼镍产业政策与冶炼生产也有变化。9月15日起,印尼下调低品位镍矿基准价格的相关修正系数,降低褐铁矿计价基础;波马拉等高压酸浸项目继续推进,但干旱缺水影响了部分项目爬产和莫罗瓦利工业园镍铁生产。冶炼产能扩张仍在持续,短期产量则受项目进度和生产条件制约。
精炼镍库存尚未收紧。9月23日LME镍库存为27.86万吨,较8月26日增加约1万吨;三个月期价较现货价高约170美元/吨。库存增加、远期价格高于现货,显示交易所体系内精炼镍供应仍较充足。韦达湾复产对镍铁、电池材料和精炼镍的影响,还需结合实际出矿及各环节库存观察。
(三)需求端:不锈钢仍是基本盘,电池技术路线影响硫酸镍
不锈钢仍是镍消费的基本盘,其排产、钢厂利润及镍铁原料成本对镍需求具有重要影响。新能源电池需求主要通过三元正极材料生产带动硫酸镍消费。8月三元动力电池装车占比由7月的14.9%降至14.0%;SMM在9月中旬跟踪显示,镍盐散单需求偏淡,部分三元前驱体订单走弱。其9月17日周度调查中,镍盐冶炼厂库存指标维持在8天,前驱体企业库存指标由12.2天降至11.9天,企业采购仍以订单和已有库存安排为主。硫酸镍未跟随LME镍上涨,电池材料端仍受到订单和中间品成本制约。
镍产业链后续仍需分别观察红土镍矿、镍铁与不锈钢订单,以及氢氧化镍钴(MHP)、高冰镍与硫酸镍成交情况。韦达湾复产改善矿石供应预期,但精炼金属和电池材料的库存、产量与订单变化并不同步。印尼湿法冶炼项目继续释放中间品产能,三元路线份额偏低,使电池级硫酸镍暂未跟随国际金属价格走强。
(四)趋势判断:关注韦达湾复产进度与精炼镍库存变化
9月LME镍库存不降反增、远期升水结构延续,表明精炼镍端宽松格局尚未明显改变。进入10月,韦达湾复产能否进一步改善矿石供应、LME库存是否由累库转向去化,以及三个月期升水是否收窄,将是观察外盘镍价反弹能否持续的重要指标。
(一)价格走势:月中回调后再度走强
铜价继续高位运行,月中回调后下旬再度走强。8月26日LME铜现货卖出结算价为14525美元/吨,9月初略有回落,至23日升至14735美元/吨;沪铜同期也较9月初上涨。8月LME现金升水扩大及库存区域错配仍影响市场,美国精炼铜关税政策迟迟未定,又增加了库存流向的不确定性。9月两地铜价首末均上涨,但月中回撤幅度较大,现货升贴水、可用库存和地区间流向继续左右短期交易。
9月1日至23日,LME铜现货卖出结算价由14395.5美元/吨升至14735美元/吨,上涨2.4%;14日低至14044美元/吨、22日升至14797美元/吨。沪铜结算价由10.952万元/吨升至11.133万元/吨,上涨1.7%;10日达到11.173万元/吨、15日低至10.693万元/吨。国内外铜价均处高位波动,但月内低点和反弹时点并不一致。期限结构方面,8月中旬的极端挤仓压力明显缓解,但月内松紧程度反复变化。9月10日前后,LME现金铜对三个月期铜的升水已由8月中旬最高545美元/吨收窄至约23.5美元/吨;随着库存增加,14日一度转为贴水约86美元/吨。下旬可用仓单再度下降,23日现金铜重新升水约65美元/吨。总体看,8月极端挤仓有所缓解,但非美市场近端货源偏紧状况尚未完全消除。
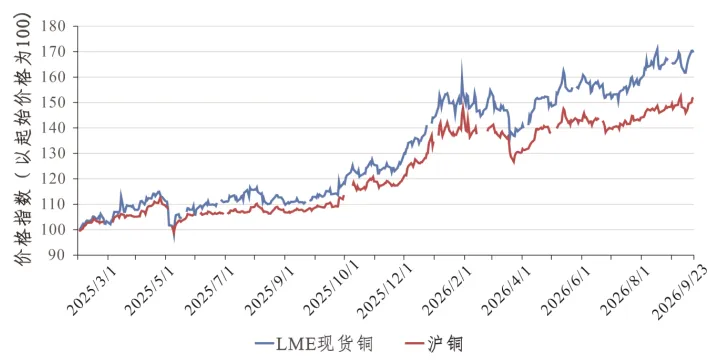
图4 2025年以来LME铜与沪铜价格指数走势
注:LME铜以美元/吨计价,沪铜以人民币计价。为便于比较相对走势,两条序列以2025年首个有效报价日=100进行指数化处理;正文与表格仍采用实际价格。数据来源:LME、上期所,中能传媒研究院整理。
(二)供给端:关税预期仍影响库存配置,政策尚未定案
路透社9月10日报道,白宫尚未决定是否对精炼铜加征关税。此前受关税预期影响流向美国的铜尚未明显回流,政策走向继续影响跨区域库存配置。
9月23日,LME铜库存为25.25万吨,较8月26日增加1.50万吨;其中注册仓单约12.32万吨,注销仓单约12.93万吨。总库存回升,但可交割仓单仍相对有限。同期纽约商品交易所(COMEX)铜库存约69.85万吨,美国库存维持高位。两地库存分布尚未明显逆转,LME近端可用货源仍需关注。
刚果(金)的铜、钴精矿出口限制仍在实施,但该国铜出口以阴极铜等产品为主,限制措施对短期铜供应的影响相对有限。中长期铜矿供给则仍有约束:国际能源署《2026全球关键矿产展望》预计,按已公布项目计算,2035年铜矿供给相对基准需求存在约25%的缺口。
(三)需求端:电网与新能源支撑中期需求,高价考验采购
电网、可再生能源装备、交通电气化和数据中心共同支撑铜的中长期需求,各领域项目建设和采购节奏有所不同。9月高铜价及局部现货升水增加了加工企业原料采购成本,铜杆、电线电缆等企业追高采购更为谨慎。国内终端订单、精铜杆开工和现货成交,将影响高价及现货升水能否继续维持。
SMM在9月22日跟踪显示,上海电解铜现货对沪铜近月合约升水扩大;23日华南现货升水处于高位,但高升水使下游采购趋于谨慎、交投较前日转弱。月中变化尤其明显:9月15日华南标准品质铜对近月合约贴水约100元/吨,17日转为升水约550元/吨,高品质铜升水约700元/吨,现货报价在交割换月及到货偏少影响下快速上移。局部可流通货源偏紧与终端采购趋缓同时出现。对于铜杆、电线电缆等企业,期货价格之外的现货升水也增加了当期原料成本,后续到货和订单变化将影响升水能否维持。
(四)趋势判断:高位波动,关注关税政策与可用库存
进入10月,应继续关注美国精炼铜关税政策取向及库存流向变化。当前COMEX库存仍处高位,LME总库存虽有所回升,但可用仓单偏低、现金升水重新扩大。若美国库存继续增加、LME注销仓单维持高位,区域库存错配可能延续;若关税预期降温并推动库存回流,LME可用库存增加,现金升水和跨市场价差有望相应收敛。
(一)锂钴回落、镍内外分化,铜维持高位运行
9月价格分化较8月更为明显:锂价由反弹转为回落,钴价继续下跌且硫酸钴跌幅更深;镍仍表现为LME相对稳定、沪镍与硫酸镍偏弱;铜价继续高位运行,关税政策和库存流向扰动增强。
(二)政策影响尚待实际发运和库存变化验证
刚果(金)钴配额、韦达湾镍矿复产和美国精炼铜关税均是9月的重要政策及供应线索。钴出口和中国到港尚待验证,韦达湾年内矿石产销量仍无法可靠估计,美国关税则尚未决定,已形成的跨市场库存配置也未立即逆转。进入10月,各品种仍需关注发运、产销与仓单变化。
(三)电池需求增长对锂、镍、钴的影响有所分化
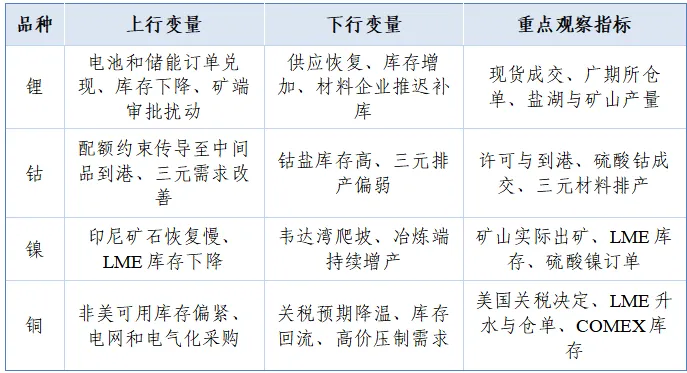
8月磷酸铁锂动力电池装车占比85.6%,叠加储能电池增长,对锂需求形成支撑;三元电池装车占比14.0%,钴盐和硫酸镍仍受材料订单制约。9月锂价回落、钴盐和硫酸镍偏弱,终端电池增长尚未带动材料端同步涨价。锂的供应恢复与期货预期变化,镍、钴材料的订单及回收原料成本,分别影响各自的短期走势。进入10月,应重点验证锂的供应恢复与库存去化持续性、钴的出口配额实际发运和三元需求修复、镍的韦达湾复产爬坡与LME库存变化,以及铜的美国精炼铜关税决策、非美可用库存、现金升水和跨市场库存流向。
表2 未来一个月重点观察变量
资料说明:价格数据主要采自CBC金属网、LME、上期所和广期所等;供需、政策和产业信息主要参考中国汽车动力电池产业创新联盟、中国汽车工业协会、国际能源署、路透社、印尼能源与矿产资源部、宜春市生态环境局及SMM等公开资料。其中SMM主要用于补充现货成交、检修复产和下游采购等市场跟踪信息,不作为本报告主要价格序列来源。
审核:齐正平
校对:邱丽静
编辑:李丹丹
长按扫码关注
更多精彩内容
扫码关注我们


发表评论
发表评论: