
 研报速递
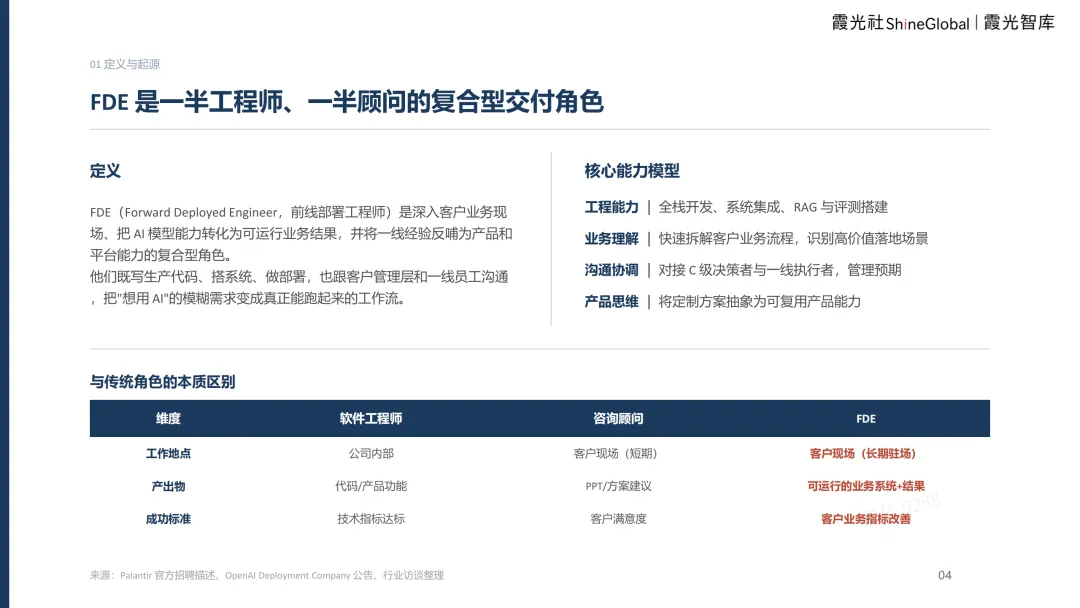
2026年的AI行业有一个反直觉的现象:模型越强大,企业越缺人。
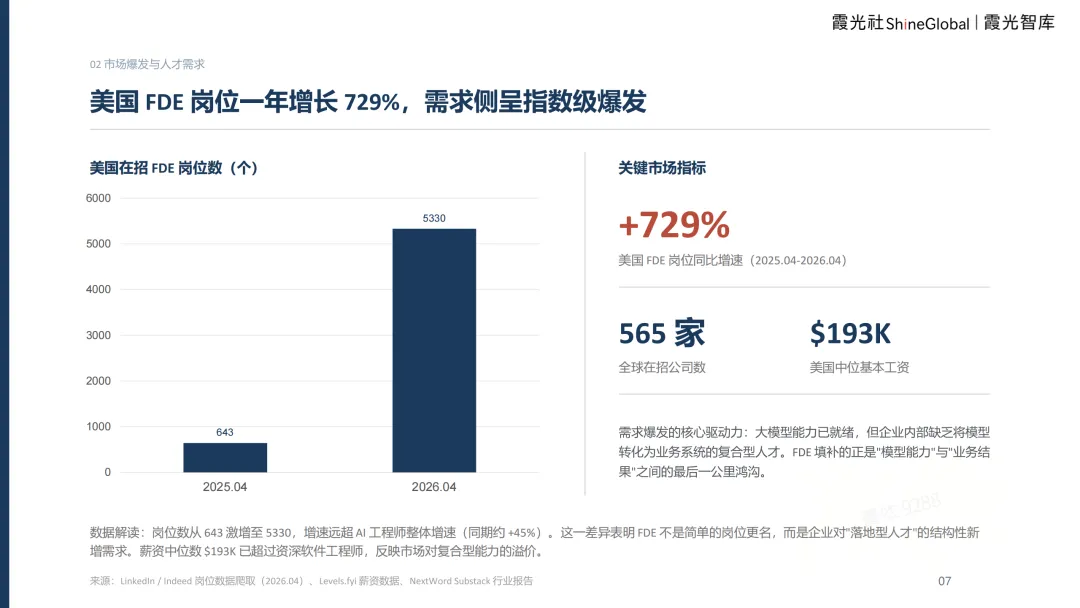
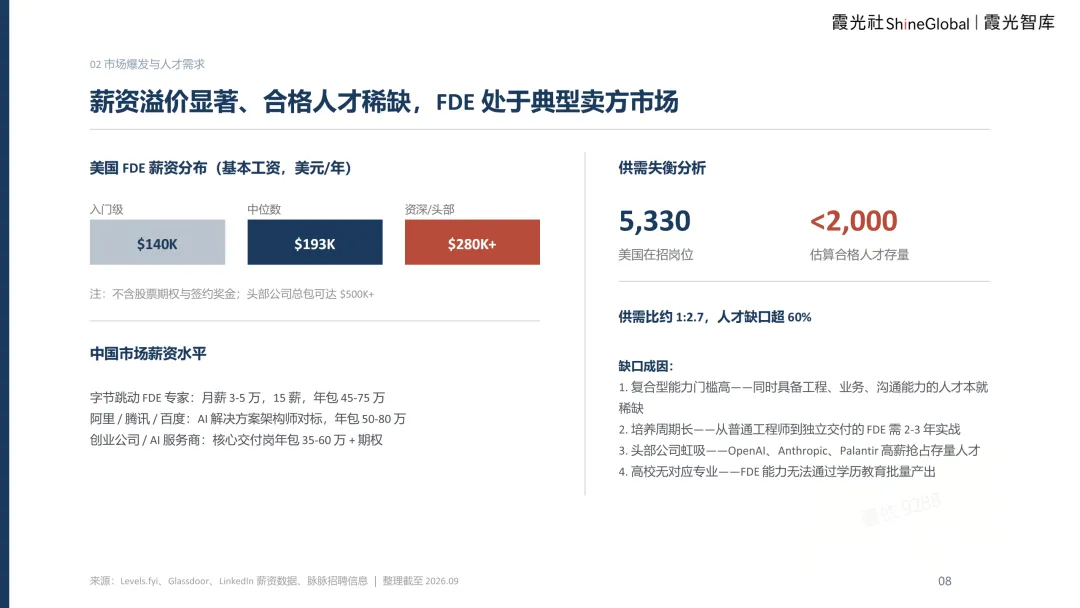
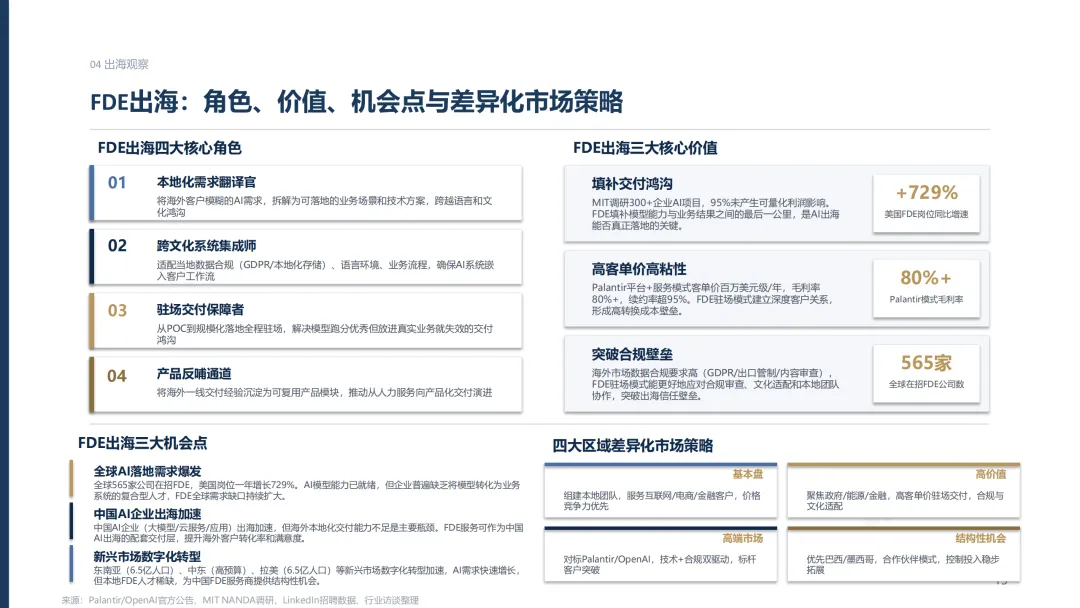
霞光智库最新发布的《FDE行业研究报告》用一组数字把这个缺口量化了出来——美国FDE岗位一年增长729%,从643个涨到5330个;中位基本工资19.3万美元,已超过资深软件工程师;全球565家公司在招,而估算合格人才存量不足2000人,缺口超过60%。
FDE不是新词,Palantir用了十八年。但它在这个时点爆发,意味着AI产业的竞争重心正在发生一次实质性转移。
为什么是2025年
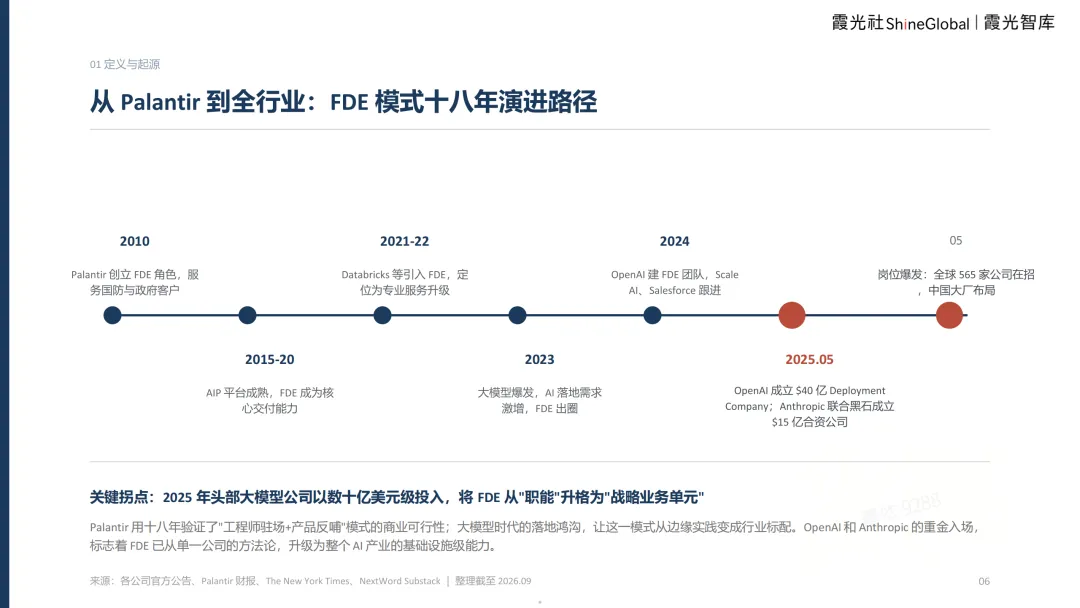
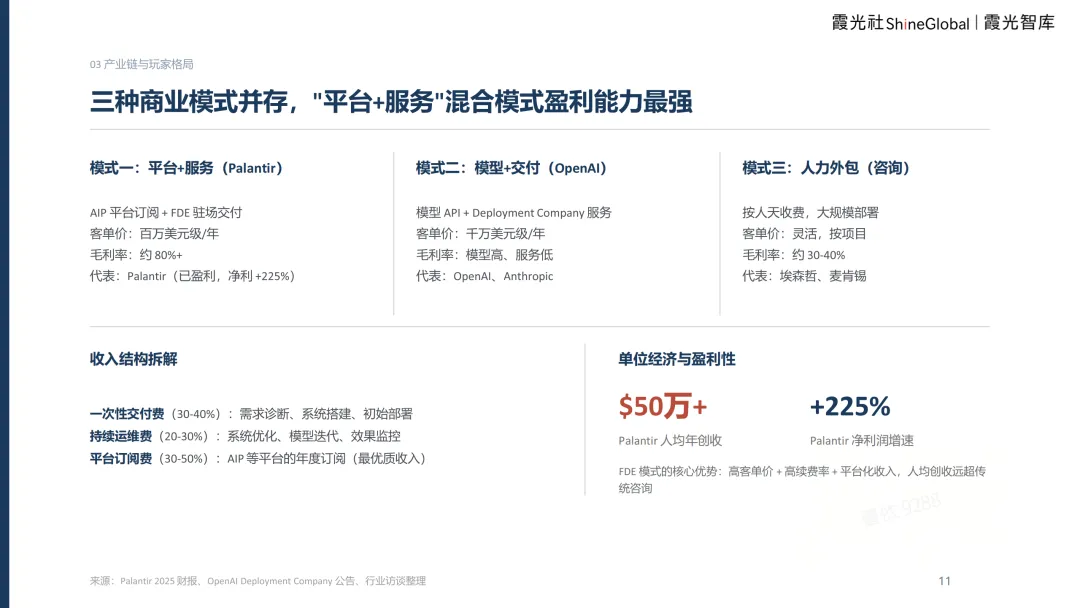
Palantir用十八年验证了"工程师驻场+产品反哺"这套模式的商业可行性:人均年创收超50万美元,净利润增速225%,客户续费率超100%。但在很长一段时间里,这只是Palantir一家公司的方法论。
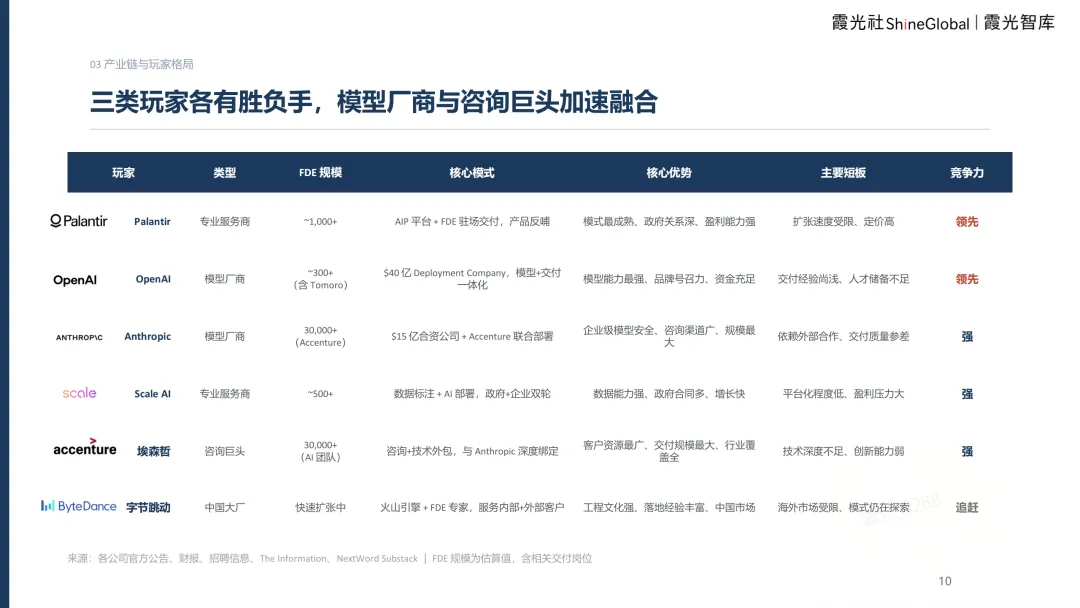
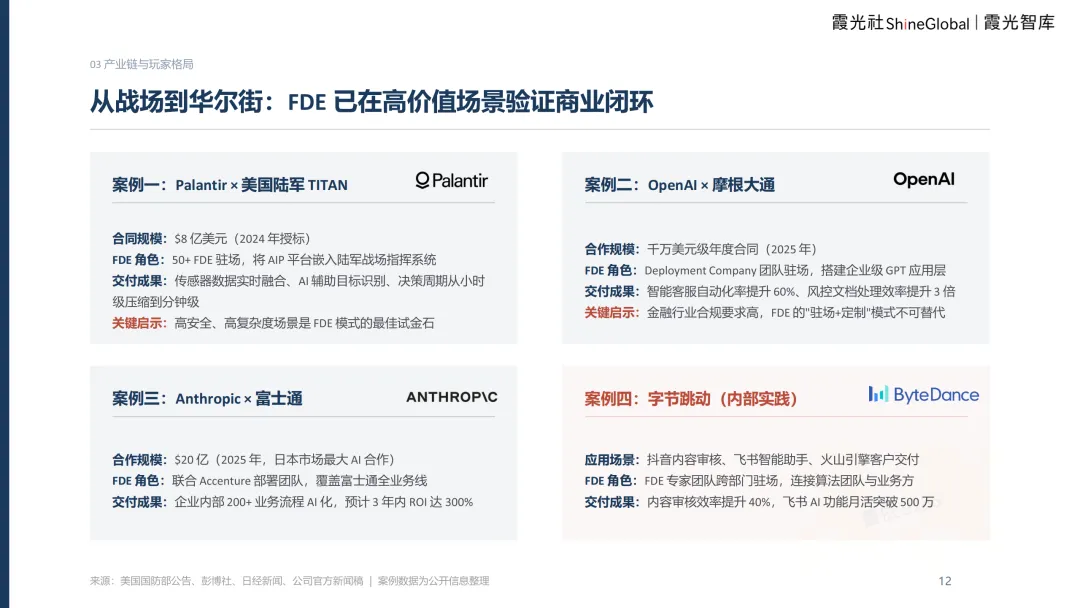
真正的拐点出现在2025年:OpenAI以约40亿美元组建Deployment Company,Anthropic以15亿美元联手埃森哲,两家头部大模型公司把FDE从"职能"升格为"战略业务单元"。
这个动作的潜台词很清晰——当模型能力逐渐趋同,交付能力会成为AI公司真正的护城河。头部厂商已经意识到,卖API不等于卖结果,而企业买的从来都是结果。
商业模式:"平台+服务"才是胜负手
报告拆解了三条路径,结论很明确:
- 平台+服务(Palantir):AIP订阅+FDE驻场,客单价百万美元级/年,毛利率80%+,已盈利;
- 模型+交付(OpenAI/Anthropic):客单价千万美元级,模型毛利高、服务毛利低;
- 人力外包(咨询):按人天收费,毛利率仅30–40%。
三者的分水岭在于收入结构:一次性交付费30–40%、运维费20–30%、平台订阅费30–50%。订阅占比越高,越能从"人力生意"变成"资产生意"。这也是报告给投资者的核心提示——看FDE公司,别看团队规模,看平台订阅收入占比。
争议:FDE会被Agent取代吗?
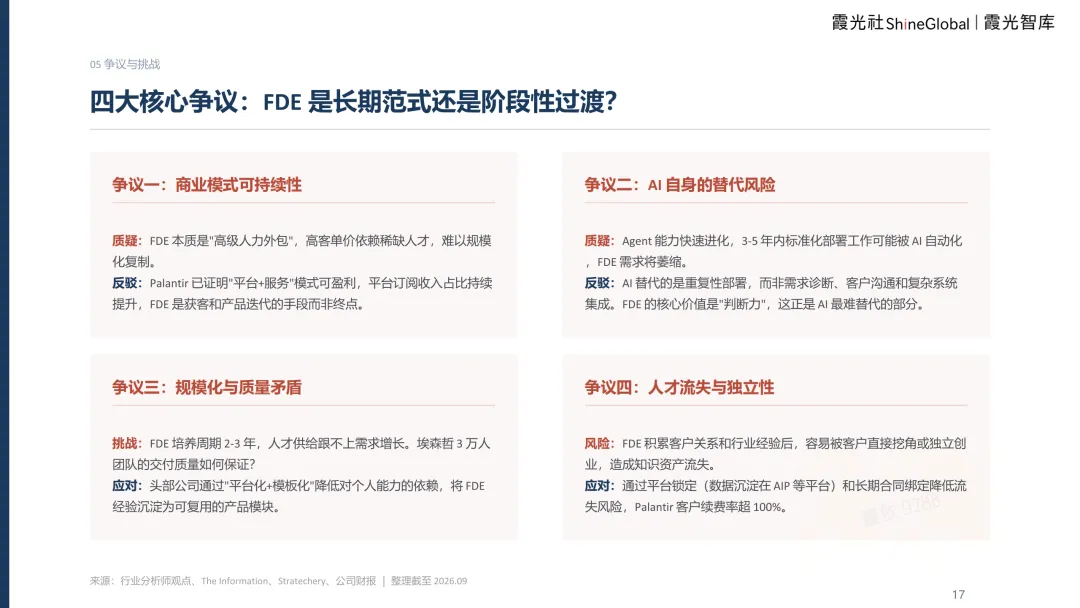
报告没有回避质疑,列了四条,其中最尖锐的一条是:Agent能力快速进化,FDE会不会是阶段性过渡角色?
报告的反驳是:AI替代的是重复性部署,而不是需求诊断、客户沟通和复杂系统集成;FDE的核心价值是判断力,这恰恰是AI最难替代的部分。
这个判断在产业侧有佐证。MIT调研300+企业AI项目,95%未产生可量化的利润影响。模型跑分漂亮、放进真实业务就失效,这道鸿沟不是模型能力能自动填平的——它属于组织、流程和人的范畴。
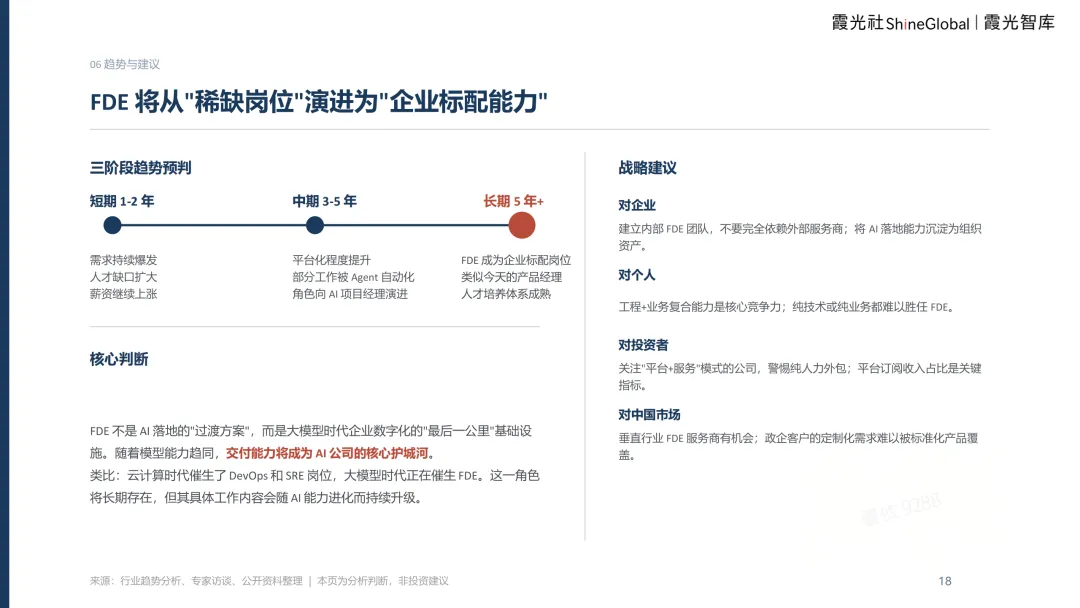
报告给出的三阶段预判是:短期1–2年需求爆发、薪资继续上涨;中期3–5年平台化程度提升、角色向AI项目经理演进;长期5年以上,FDE成为像今天产品经理一样的企业标配岗位。
类比很精准:云计算时代催生了DevOps和SRE,大模型时代正在催生FDE。
中国市场:内部验证,尚未对外输出
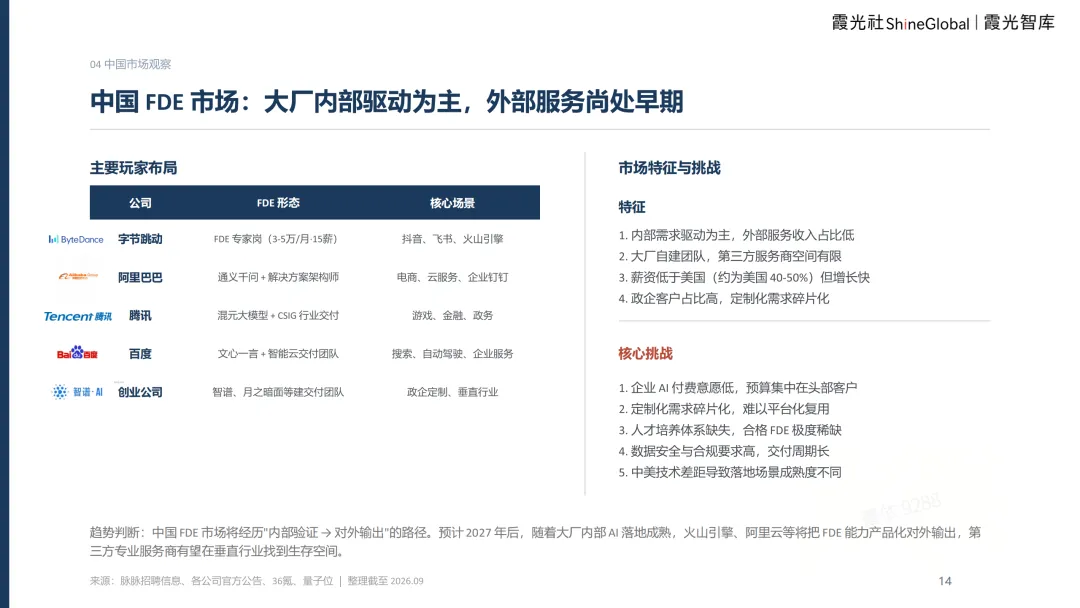
国内目前是另一番景象。字节跳动设FDE专家岗(月薪3–5万、15薪,年包45–75万),阿里靠通义千问+解决方案架构师,腾讯是混元+CSIG行业交付,百度是文心+智能云交付团队,智谱、月之暗面等创业公司也在组建交付团队。
但与美国的差异很明显:内部需求驱动为主,外部服务收入占比低;薪资约为美国的40–50%;政企客户占比高、定制化需求碎片化;企业AI付费意愿弱,预算集中在头部客户。
报告的判断是,中国会走一条"内部验证→对外输出"的路径,预计2027年后,火山引擎、阿里云等会把FDE能力产品化对外输出,第三方服务商则有望在垂直行业找到生存空间。
结语
FDE不是AI落地的过渡方案,而是大模型时代企业数字化的"最后一公里"基础设施。
模型会越来越强,应用门槛会越来越低,但企业自身的流程、组织和真实业务环境不会因此自动变得清晰。谁来解决这个"不清晰",谁就掌握了下一个周期的定价权。
对企业:尽早建立内部FDE团队,别把AI落地能力外包成别人的资产。对个人:工程+业务的复合能力是核心竞争力,纯技术或纯业务都难以胜任。对投资者:盯住"平台+服务",警惕纯人力外包,平台订阅收入占比是那把尺子。
本文基于霞光智库《FDE行业研究报告》撰写,详细内容请查阅原文。
以下是报告全文↓↓↓ 文末点击链接免费下载pdf,扫二维码加入交流群
长三角人工智能联盟简介

发表评论
发表评论: