
 研报速递
摘要
在债券市场的多元机构图谱中,券商自营凭借自有资金运作的属性,成为约束最少、灵活性最高的交易主体。相较于理财的申赎压力、保险的久期匹配约束以及公募的排名压力,券商自营以年度绝对收益为核心考核目标,天然对股债性价比高度敏感,其行为模式并非债市的"稳定器",而是趋势的"顺势交易者"与边际力量的"放大器"。
政策约束:从一级发行治理到风控新规
监管对券商投资行为的约束聚焦两端:一级发行端治理"自营配套认购+包销库存"非市场化行为,2024年1月三所发布规范通知,禁止发行人间接认购、承销机构报价须公允并设防火墙,弱资质新券发行利差上升、主承销商库存减少,二级新券集中卖出压力下降。资产负债表端通过2024年9月修订、2025年1月施行的风控新规定向释放优质券商空间——连续三年AA级及以上券商表内外资产按0.7系数折算、A类按0.9系数,同时允许6个月至1年借款分别按20%和10%计入可用稳定资金,缓解资本杠杆率与净稳定资金率压力。
自营属性:低约束、绝对收益导向的顺势交易者
截至2026年6月末,债券持仓前五为国泰海通(6150亿)、中信(3925亿)、广发(3016亿)、华泰(2795亿)、银河(2638亿);股票持仓前五为中信(4186亿)、国泰海通(2246亿)、华泰(2125亿)、中金(2048亿)、广发(1174亿)。2016—2026年中债券占比均值79%、股票21%,但2024年下半年以来债券占比从78%降至68%、股票从22%升至32%,股票规模一年半内从1.11万亿增至1.98万亿,为2016年以来最陡"减债增股"。
股债切换:ERP是核心锚
股债切换锚定股权风险溢价(ERP=1/万得全A市盈率−10年期国债收益率),两者高度同向:ERP走扩时增配债券、收敛时增配权益。券商自营并非债市"稳定器"而是趋势"放大器"——ERP高位时是债市增量买盘,权益赚钱效应确立后快速撤出债券转投权益,边际加大债市调整压力。跟踪上市券商季度标配比例变化,可作为观测债市的高频旁证。
投债行为:从"负相关"转向"主动减配"
2025年前券商配债与收益率呈稳定负相关(债牛加仓、债熊减仓);2025年后关系打破——收益率虽处历史低位,债券持仓却系统性压降,核心原因是静态票息难以覆盖4%—5%年度考核目标,"持有到期"无法达标、资本利得空间收窄,配债从"顺周期跟随"转向"收益率过低时主动退出"。2024年至今二级市场基本净卖出,2025年"卖多买少",托管余额转入高位平台期不再扩张。
持券品种与超额收益:略领先于行情
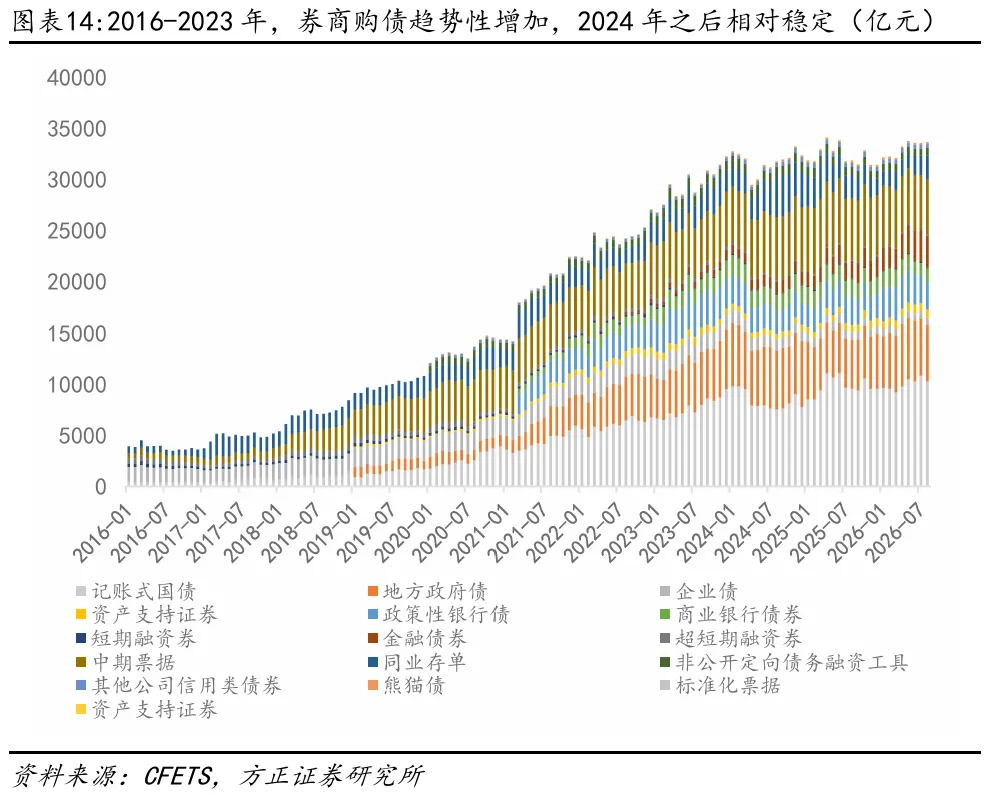
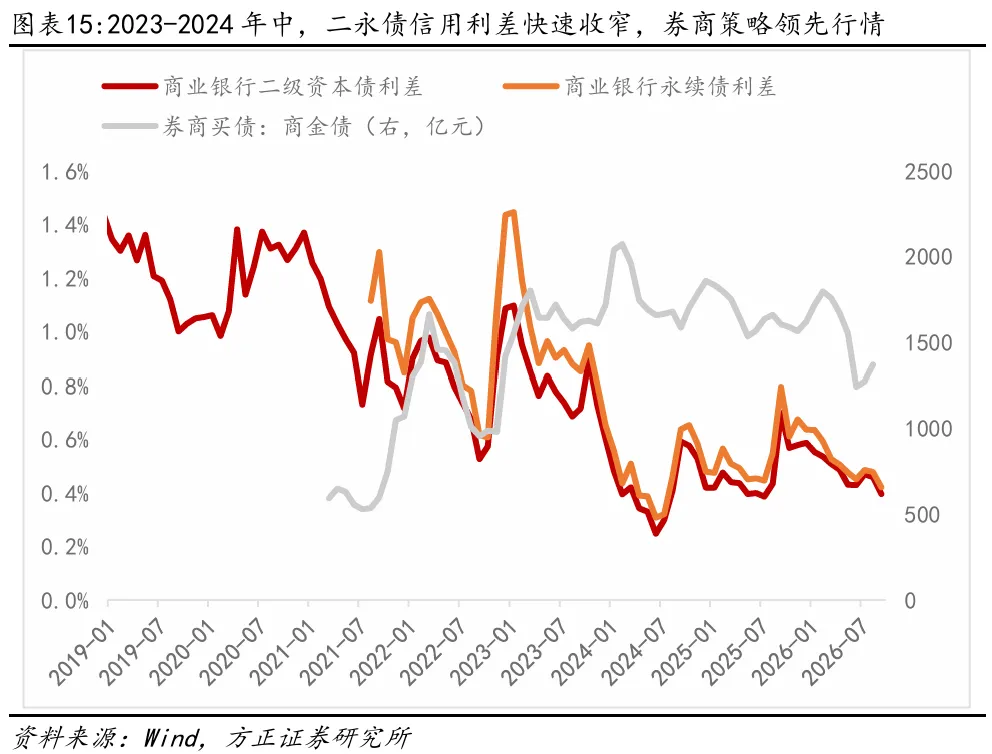
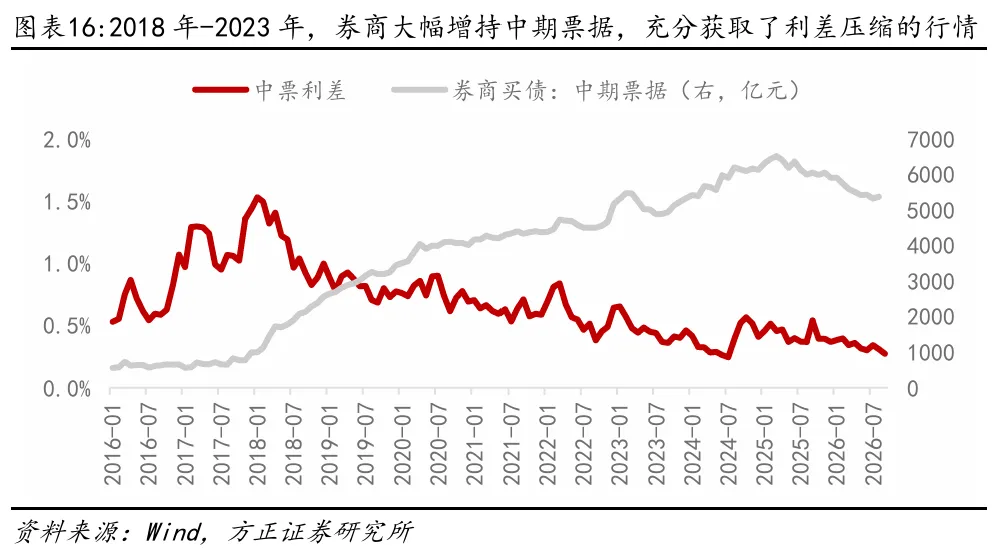
2016—2023年购债趋势性增加,主要增持国债、地方债、证金债及中票、二永债;2024年后品类占比趋稳。超额收益来源有二:一是2023—2024年中二永债利差从1.1%压缩至0.25%—0.30%(约100bp),券商2022年底—2023年一季度已明显增配,完整获取行情;二是2018年以来中票长期利差压缩,券商快速增持同样略领先于行情,反映策略胜率优势。
2026年配置特点与后续策略
2026年上半年券商同时增持股债但债券仓位占比从71%降至68%,1—8月债券规模稳定、日度数据有所减持,未因收益率下行明显增持。品类上重点增持国债、地方债、证金债等利率品种,反映信用利差过低后更偏好利率债稳定性,可通过久期与波段操作博取资本利得。综合看,券商仍偏好2026年下半年权益市场,但行为不可线性外推——历史上券商顺应市场而非引领市场,一旦权益转弱或债券收益率重新具备吸引力,行为可能快速反转。结构上更看好国债等利率债,后续策略应倾向利率债久期策略,通过久期弹性而非信用下沉获取收益。
风险提示
统计存在偏差,政策超预期,赎回事件冲击
01
对券商投资行为有较大影响的政策梳理
近年来,监管对券商投资行为的约束包括两方面,一是从债券承销与一级发行端切入,治理"自营配套认购+包销库存"非市场化行为;二是从资产负债表端发力,通过风控新规、互换便利、衍生品保证金等制度,对券商自营扩表空间与结构形成结构性引导。
1.1 一级发行承销治理
券商对交易所公司债、银行二级资本债、永续债的承销参与较多,银行间非金融企业债务融资工具主要由商业银行承销治理。通过减少券商为获取上述券种项目而进行的自营配套认购及由包销形成的被动库存,一级市场上,弱资质新券发行利差上升,信用定价分化加大;二级市场上,主承销商库存减少,新券进入二级市场后的集中卖出压力或下降。
2024年1月三所发布债券发行进一步规范通知,规定发行人不得直接或间接认购自己发行的债券;承销机构参与认购所承销债券须报价公允、程序合规,并在承销与投资交易业务间设立防火墙;禁止非市场化交易,不得通过场外协议协助开展非市场化发行和交易,强化发行结果披露、承销总结核查、现场检查等监管手段。
1.2 风控新规出台,券商资本约束有所放开
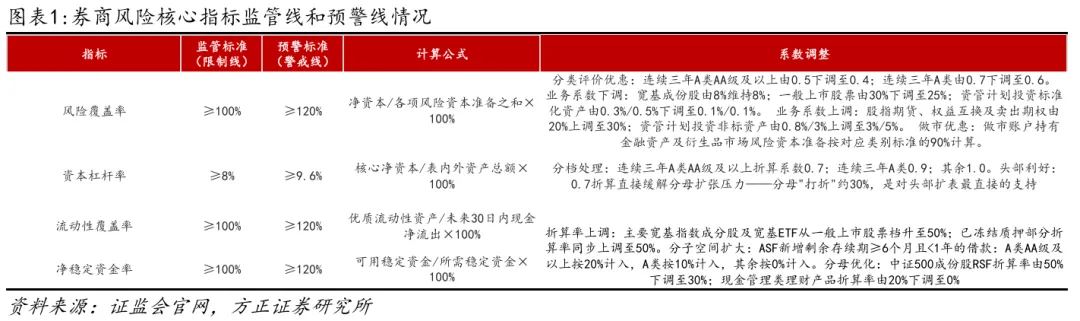
2025年开始,券商资本约束有所放开。证监会2024年9月修订发布《证券公司风险控制指标计算标准规定》(证监会公告〔2024〕13号),2025年1月1日起施行。2024年新版风控规定并未调整债券自营投资的基础风险资本系数,主要变化是降低优质券商的分类调整系数、增加做市业务优惠,并降低优质券商资本杠杆率的计量压力。
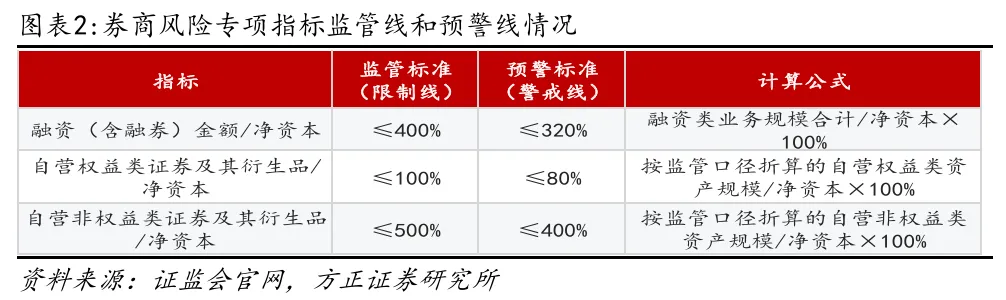
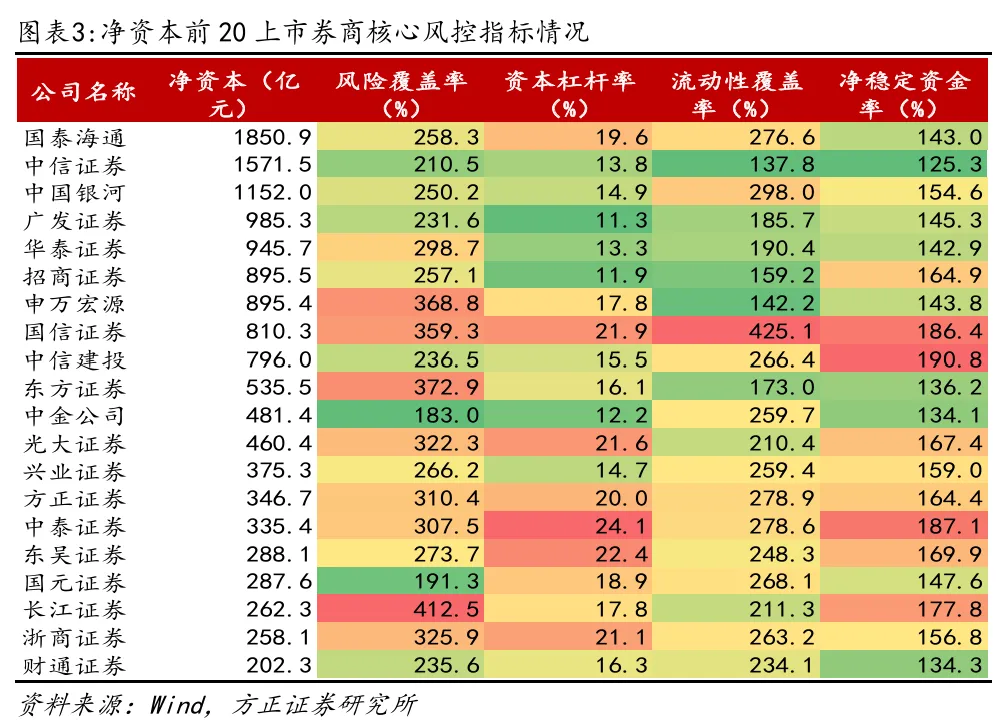
券商的风险资本指标体系以净资本为基础,主要由风险覆盖率、资本杠杆率、流动性覆盖率和净稳定资金率四项核心指标构成。另外,专项指标如融资融券规模、自营权益类证券及衍生品、自营非权益类证券及衍生品占净资本的比重也受约束,其中融资融券占净资本比重的警戒线和监管上限分别为320%和400%,自营非权益类证券及衍生品占净资本则分别为400%和500%,自营权益类证券及衍生品则分别为80%和100%。
1.3 券商扩表约束有哪些?
头部券商的资产负债表扩张主要受制于两项核心指标——资本杠杆率与净稳定资金率,二者分别从总量和期限两个维度形成约束。
资本杠杆率(核心净资本/表内外资产总额)设有下限要求,实质是对券商资产规模增速的"天花板"控制。大型券商在自营投资、衍生品交易和做市等业务上体量较大,表内外资产(分母)增长迅速,而核心净资本(分子)主要依赖利润留存和外部融资补充,增速相对滞后,导致该指标更易逼近预警线。
净稳定资金率(可用稳定资金/所需稳定资金)同样设有下限,其核心功能是约束资产负债的期限错配风险。随着券商在做市库存、场外衍生品和公募REITs等业务上的持续投入,稳定资金需求(分母)相应抬升,但融资来源仍高度集中于中短期限,可用稳定资金(分子)相对紧张,期限匹配压力随之加剧。
1.4 券商扩表后资产配置有哪些变化?
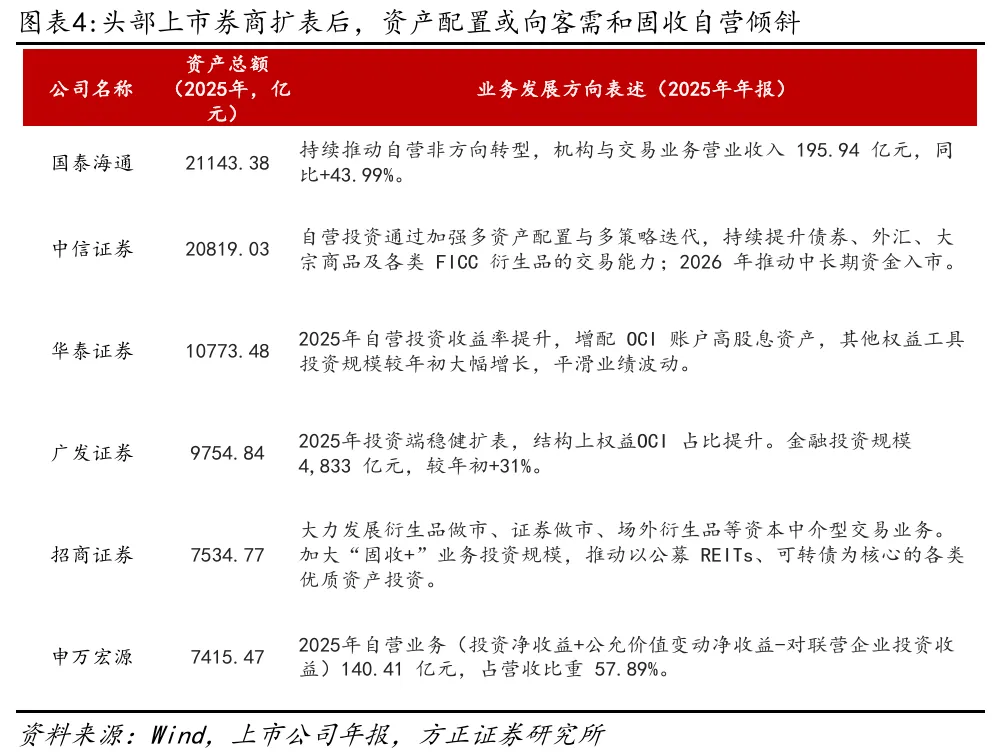
券商扩表后可能向客需和固收自营倾斜,主观权益随行就市。2024年新版风控规定通过优化计算口径,定向为优质券商释放了资产负债表空间:连续三年获评A类AA级及以上的券商,表内外资产总额按0.7系数折算;连续三年获评A类的券商按0.9系数折算,直接压低了资本杠杆率的分母。同时,允许上述两类券商将剩余期限6个月至1年的借款和负债分别按20%和10%计入可用稳定资金,有效缓解了净稳定资金率的压力。
从头部上市券商的年报表述来看,新增空间的中长期配置主要有以下特点:
一是客需型资本中介业务优先。做市、场外衍生品以及DMA配套融资等业务需要持续配置库存、对冲资产和融资资金,符合券商提升客户黏性、稳定收入来源的转型方向。
二是固收自营作为重要承接项。债券配置和回购融资通常同步增长,是新增资产负债表空间的主要去向。
三是主观权益则灵活应对。该类业务主要依赖自有资本,杠杆水平通常低于固收业务,规模更多根据市场机会动态调整,呈现"随行就市"的特征。
02
券商投资行为:顺周期配置的“绝对收益型”
2.1 自营属性决定行为:低约束、年度考核、绝对收益导向
在债市主要机构中,券商自营的投资约束相对最少。既无银行理财的净值化与客户申赎压力,也无保险的久期匹配与偿付能力约束,亦无公募基金的相对排名与仓位下限。其考核以年度绝对收益目标为主,核心原则并非"跑赢基准",而是在债券与股票等大类资产之间动态选择占优资产,以尽量小的回撤完成年度收益任务。这一属性决定了券商自营天然是"股债性价比"最敏感、行为最顺周期的一类机构。
我们以上市券商披露的财务报表为观察样本。口径上将"交易性金融资产-债券/债务工具+其他债权投资+债权投资"三者合计记为券商自营持有债券规模;将"交易性金融资产-股票/股权+其他权益工具投资"两者合计记为自营持有股票规模,样本期为2016年中至2026年中。该口径虽不含通过资管计划、衍生品等表外/间接持仓,但已能较好刻画券商自营在股债之间的配置中枢与边际变化。
2.2 配置结构:头部集中、以债为底仓
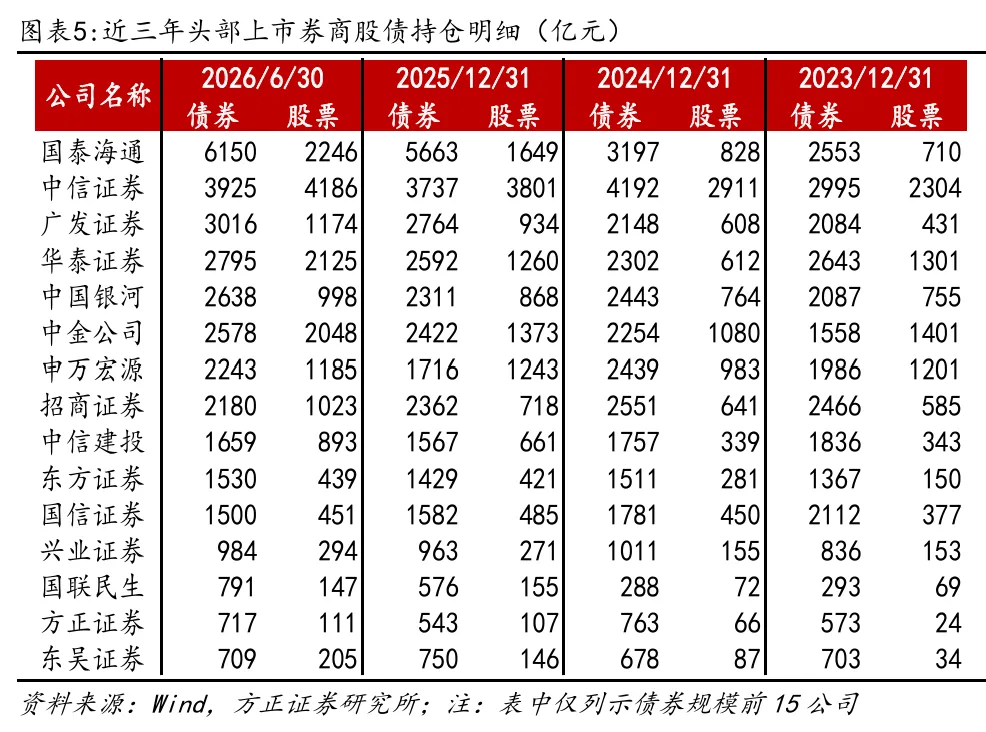
券商自营的股债持仓呈现显著的头部集中特征。截至2026年6月末,债券持仓规模前五为国泰海通(6150亿元)、中信证券(3925亿元)、广发证券(3016亿元)、华泰证券(2795亿元)、中国银河(2638亿元);股票持仓规模前五为中信证券(4186亿元)、国泰海通(2246亿元)、华泰证券(2125亿元)、中金公司(2048亿元)、广发证券(1174亿元)。其中中信证券、华泰证券在股、债两类资产上均位居前列,反映头部券商自营盘"股债双强"的综合配置能力;而国泰海通合并后债券端跃居行业第一,亦是本轮"债强"格局的最大受益者之一。
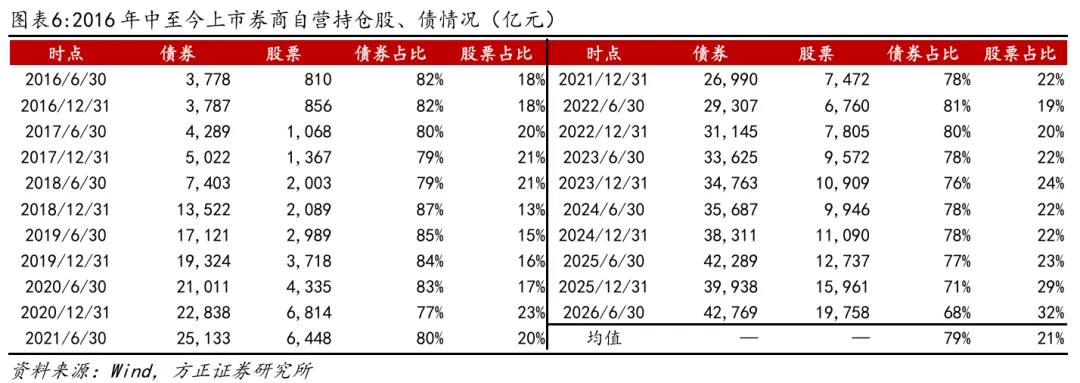
从时间序列看,券商自营始终"以债为底仓"。2016年至2026年中的20个半年度时点上,样本上市券商债券持仓占比均值约79%,股票占比约21%,但结构并非一成不变,2016—2022年债券占比基本稳定在75%—85%的高位区间,2023年末一度降至76%;而2024年下半年以来,伴随权益市场走牛与债市震荡,债券占比由2024年末的78%一路降至2026年6月末的68%,股票占比则由22%升至32%,股票持仓规模由2024年末的1.11万亿元升至1.98万亿元,一年半内接近翻倍。这一轮"减债增股"是2016年以来斜率最陡的一次,印证券商自营在大类资产切换上的执行力。
2.3 资产切换:股权风险溢价(ERP)是核心参照
自营在股债之间的切换,锚定的是两类资产的相对性价比。我们采用股权风险溢价(ERP=1/万得全A市盈率−10年期国债收益率)作为股债比价指标。
将券商自营"股票持仓/债券持仓"的比值与ERP序列对照可以发现,两者呈现高度同向关系,ERP走扩阶段,券商自营倾向增配债券、压缩权益占比;ERP收敛阶段则反向操作。也就是说,券商自营的股债行为高度顺周期、顺性价比——谁的赔率占优就买谁,而非逆势布局。
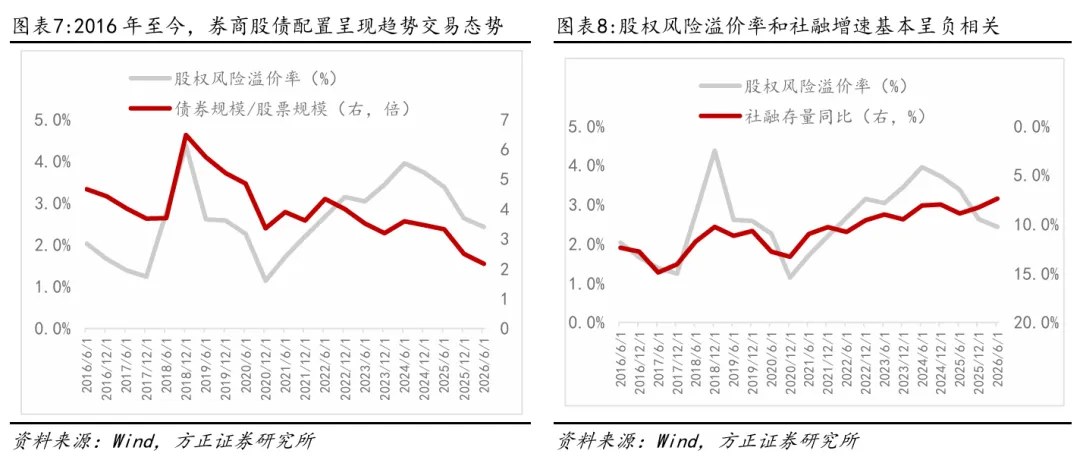
对债市而言,券商自营并非债券的"稳定器",而是趋势与性价比的"放大器"。当ERP处于高位、债券赔率占优时,自营是债市的增量买盘;一旦权益赚钱效应确立、ERP快速收敛,自营会较快撤出债券转投权益,在边际上加大债市调整压力。跟踪上市券商标配比例的季度变化,可作为观测债市的一个高频旁证。
03
券商投债规模和收益率:从“负相关”转向“减配”
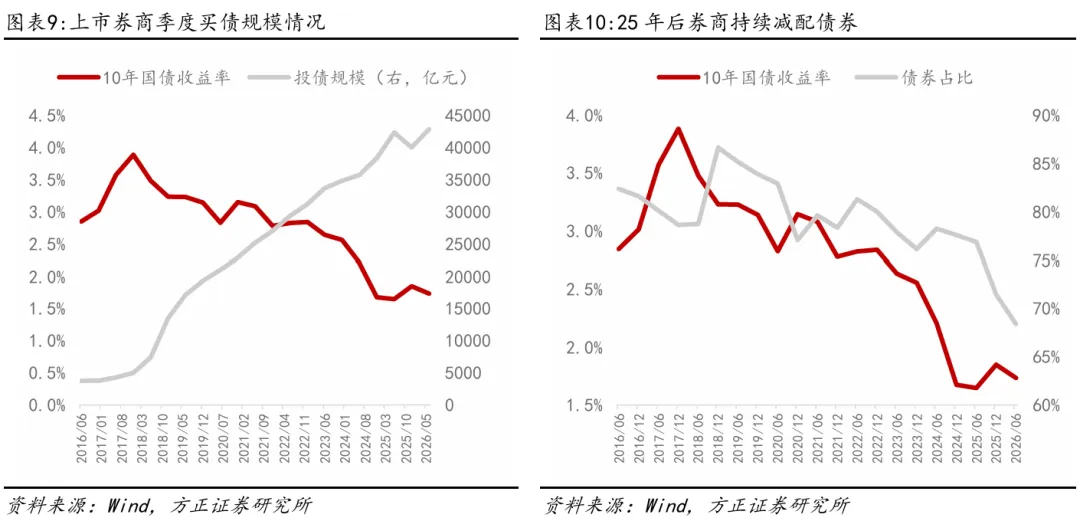
3.1 券商配债对收益率的反应在2025年前后有所不同
2025年之前,两者呈相对稳定的负相关,在债牛中加仓、在债熊中减仓,以控制回撤、完成收益目标。2025年之后,这一负相关关系被打破:尽管收益率整体处于历史低位、甚至进一步下行,券商债券持仓却未见同步扩张,反而转为系统性压降。核心原因在于无风险利率过度下行后,债券资产的静态收益已难以覆盖券商自营普遍4%—5%的年度考核目标。当"持有到期"无法达标、而资本利得空间又随利率走低而收窄时,自营被迫减配债券、转向权益等其他资产博取收益。换言之,低利率环境改变了债券在券商自营组合中的"性价比排序",配债行为从"顺周期的趋势跟随"转向"收益率过低时的主动退出"。
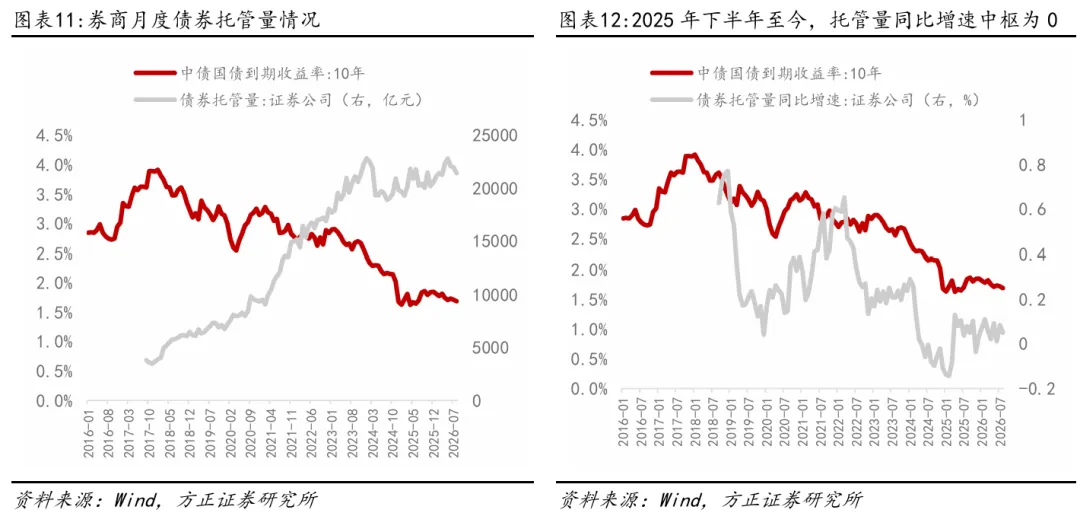
3.2 2025年下半年以来债券收益率波动加大,托管余额未见进一步扩张
2018—2020年证券公司托管余额保持平稳增长;2021年之后增速显著抬升,而2024年之后,证券公司买债规模基本见顶,托管余额转入高位平台期、不再增加。2025年下半年以来债券收益率波动加大,托管余额未见进一步扩张,反映自营对债券的配置意愿已明显降温。托管数据同样印证券商买债的配置行为更多由资产间相对性价比的趋势切换驱动。
3.3 自营属性决定行为:低约束、年度考核、绝对收益导向
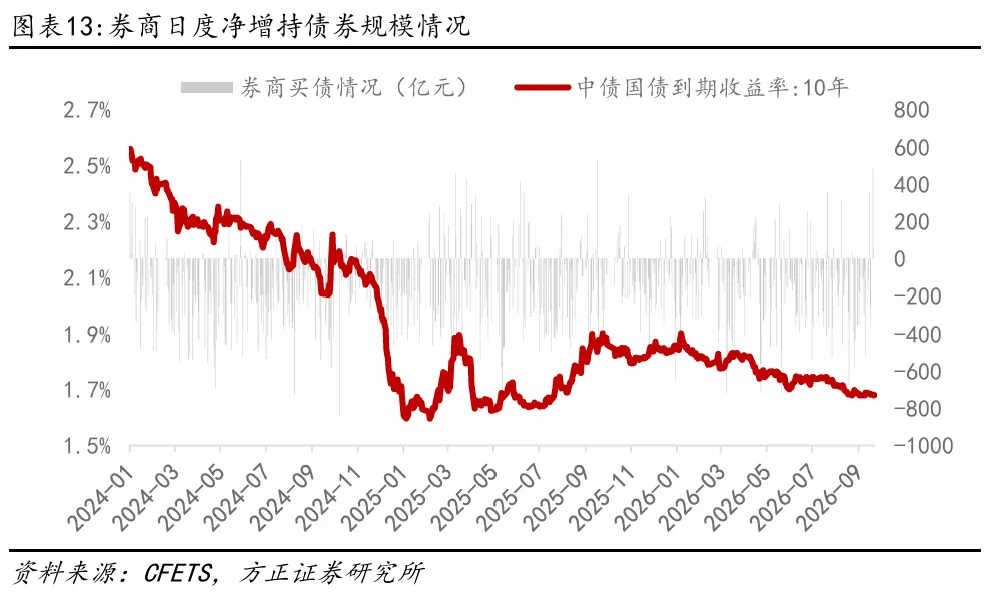
2024年至今,券商在二级市场基本处于净卖出债券的状态,且方向感不强。2024年持续卖出,2025年之后整体"卖多买少",缺乏明确的趋势性加仓信号。
券商卖债常态化,主因低收益无法满足券商自营内部考核机制。在"静态票息不达标、资本利得空间有限"的组合下,持续压降债券仓位成为自营的理性选择。
04
券商投债的资产明细:品种结构、信用利差与超额收益
4.1 持债结构
2016—2023年,券商购债呈现趋势性增加。利率债方面,主要增持国债、地方政府债、证金债;信用债方面,主要增持中期票据、二永债。2024年之后,各类持有债券品类的占比基本转入相对稳定。
4.2 超额收益来源一:商金债/二永债的信用利差压缩
商业银行二永债的利差下行主要发生在2023年至2024年中,信用利差从最高的1.1%快速下行至2024年中的0.25%—0.30%,压缩幅度约100bp,是近两年信用债市场最显著的一轮利差行情。从券商的行为看,其对二永债的买入基本在2022年底—2023年一季度已实现明显的配置增加,且2023年底进一步增配,即券商在利差压缩行情的起点附近便已进场,基本完整获取了整个二永债的超额收益,券商策略“略领先于行情"。
4.3 超额收益来源二:2018年以来中票的长期利差压缩
另一个信用利差的长期机会出现在2018年之后——信用利差开启了持续的压缩通道。2018年之后券商开始快速增持中票,且相对完整地获取了整个信用利差压缩的行情。
尽管这一轮信用利差的压缩并非由企业资质或基本面改善驱动,而更主要是无风险利率下行带动整个信用市场的利差系统性压缩。但券商在整个信用利差压缩的大行情中,同样并未错过,而且是基本是略为领先于行情,同样反映出券商对于策略机会把握的胜率优势。
05
2026年至今券商股债配置特点与后续策略
根据季报数据,我们可以看到,券商在2026年上半年同时增持了债券和股票,但债券的仓位占比反而是略有回落,从2025年底的71%下降至68%。从托管数据上看,券商在2026年1-8月基本维持了相对稳定的债券规模,从日度数据上看,券商上半年对债券有所减持。综上,2026年至今券商并未因为债券市场的收益率重新转向下行而出现明显对债券形成增持行为。从债券品类上看,2026年1-8月券商重点增持了国债、地方债、证金债等利率品种,反映出信用利差过低之后,券商更偏好利率债的稳定性,并可通过利率债更大限度地进行久期与波段操作,以博取资本利得。
综合来看,我们认为,从券商的投资行为角度,券商仍然更偏好于2026年下半年的权益市场,但这一投资行为无法进行线性外推。历史上看,券商的投资偏好往往是顺应市场、而非引领市场,反映出其顺势交易的本质——一旦权益转弱或债券收益率重新具备吸引力,券商行为可能快速反转。结构上,券商更看好国债等利率债,考虑到历史上券商对于债券品种的选择往往具备明显的胜率优势,预计后续策略上更应该倾向于利率债的久期策略,通过久期弹性而非信用下沉来获取收益。
06
风险提示
统计存在偏差,政策超预期,赎回事件冲击
分析师声明
作者具有中国证券业协会授予的证券投资咨询执业资格,保证报告所采用的数据和信息均来自公开合规渠道,分析逻辑基于作者的职业理解,本报告清晰准确地反映了作者的研究观点,力求独立、客观和公正,结论不受任何第三方的授意或影响。研究报告对所涉及的证券或发行人的评价是分析师本人通过财务分析预测、数量化方法、或行业比较分析所得出的结论,但使用以上信息和分析方法存在局限性。特此声明。
免责声明
本研究报告由方正证券制作及在中国(香港和澳门特别行政区、台湾省除外)发布。根据《证券期货投资者适当性管理办法》,本报告内容仅供我公司适当性评级为 C3 及以上等级的投资者使用,本公司不会因接收人收到本报告而视其为本公司的当然客户。若您并非前述等级的投资者,为保证服务质量、控制风险,请勿订阅本报告中的信息,本资料难以设置访问权限,若给您造成不便,敬请谅解。 在任何情况下,本报告的内容不构成对任何人的投资建议,也没有考虑到个别客户特殊的投资目标、财务状况或需求,方正证券不对任何人因使用本报告所载任何内容所引致的任何损失负任何责任,投资者需自行承担风险。 本报告版权仅为方正证券所有,本公司对本报告保留一切法律权利。未经本公司事先书面授权,任何机构或个人不得以任何形式复制、转发或公开传播本报告的全部或部分内容,不得将报告内容作为诉讼、仲裁、传媒所引用之证明或依据,不得用于营利或用于未经允许的其它用途。如需引用、刊发或转载本报告,需注明出处且不得进行任何有悖原意的引用、删节和修改。
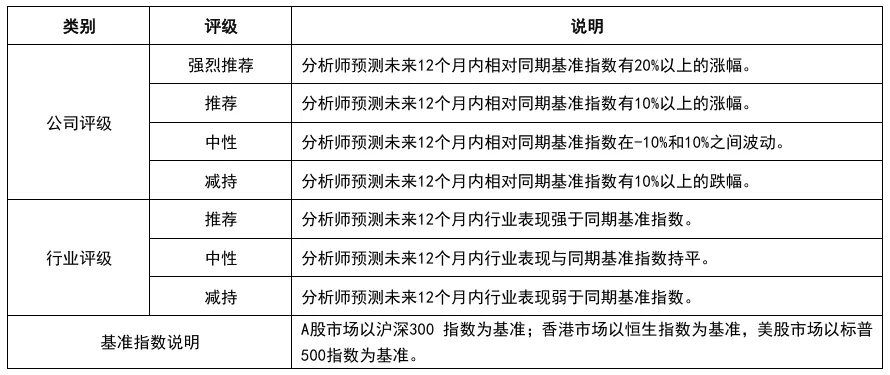
评级说明:
方正证券研究所联系方式:
北京:朝阳区朝阳门南大街10号兆泰国际中心A座17层
上海:静安区延平路71号延平大厦2楼
深圳:福田区竹子林紫竹七道光大银行大厦31层
广州:天河区兴盛路12号楼隽峰苑2期3层方正证券
长沙:天心区湘江中路二段36号华远国际中心37层
网址:https://www.foundersc.com
E-mail:yjzx@foundersc.com
方正固收团队
李清荷
方正证券研究所
固收首席分析师

发表评论
发表评论: