
 研报速递
— 创东方行业透视系列专题 —
▼
2025年,量子计算正式越过单纯比拼物理比特数量的NISQ门槛,迈入以纠错能力为核心的容错量子计算(FTQC)起步阶段。
全球产业规模在2024-2030年间将以超过80%的复合增速扩张,中国市场份额有望于2030年反超北美。超导路线仍是商业化最成熟的"白马",中性原子则以规模化与纠错潜力成为最具想象空间的方向;而无论哪条路线,测控系统、极低温与激光等核心硬件都占据整机成本的一半以上,"卖铲人"式的国产替代标的具备最高的确定性。
本报告在梳理原理、路线与产业链的基础上,提炼出"防守配卖工具、进攻配全栈龙头"的投资框架,供读者参考。
作者:创东方投二组
REPORT CONTENTS · 报告目录
01 | 原理与技术基础 |
02 | 投资风口与宏观定调 |
03 | 技术路线全景 |
04 | 价值链与成本解构 |
05 | 标的筛选与团队图谱 |
06 | 投资建议与策略 |
一、原理与技术基础

1.量子计算的本质:叠加、纠缠与干涉
量子并非微观粒子的统称,而是描述微观世界物理量"离散化(量子化)"特征的概念。基于量子态叠加与量子纠缠等独特的量子效应,并以量子干涉作为算法工具,共同构成了量子计算的理论基础。
与经典逻辑门"逐位、逐路径"计算不同,量子计算最显著的特征是并行性:在特定类型的问题中能显著降低计算复杂度。以无序搜索为例,当搜索空间规模为N时,经典计算在最优情况下仍需与N同数量级的计算步骤;而量子计算仅需n个量子比特,即可对规模为2ⁿ的搜索空间进行编码——Grover与Shor算法正是利用干涉效应,让错误答案的概率相互抵消、正确答案的概率相互叠加放大。
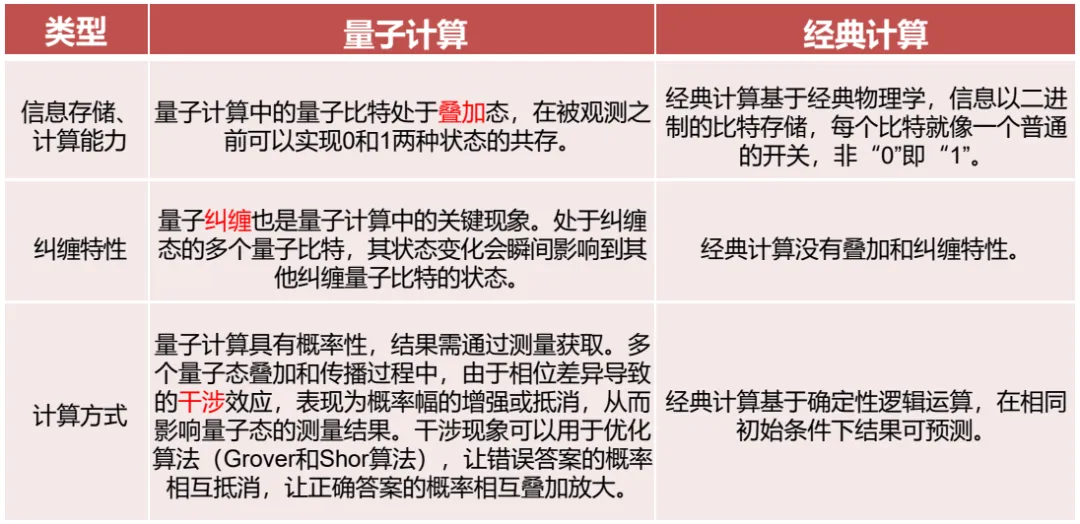
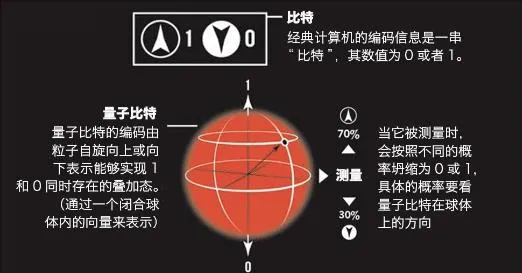
图1:量子计算原理
为何能突破经典算力瓶颈
随着应用复杂度提升,传统计算机架构的局限性逐渐显现:当状态空间规模达到较大数量级时,经典计算在现实时间尺度内已难以完成,而量子计算仍具备理论可行性。下表展示了在相同状态空间下,量子计算相对经典计算在时间与比特数上的"降维"优势。
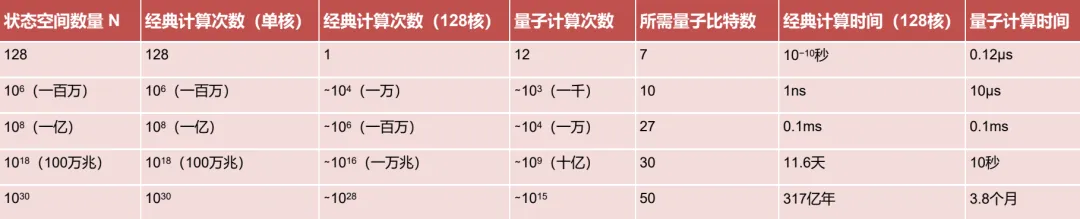
图2:量子计算为突破经典算力瓶颈提供了新的方向
需要强调的是,量子计算目前仅在部分任务上实现了优越性,且参数优化、误差校正、任务调度、结果存储等核心环节高度依赖经典计算系统。因此"量子—经典"混合计算模式将长期存在,经典超算仍用于弥补当前量子计算在稳定性、可扩展性与成本上的短板。
3. 量子计算流程与分层协同架构
量子计算的过程实质上是对量子态进行连续操纵与演化:对量子态进行旋转、构造叠加态、引入相位差以及建立量子纠缠(通过量子门实现,对应一系列可逆的幺正变换);经过干涉筛选后错误答案概率趋近于零,再对量子比特进行测量使其坍缩,得到可被读取的经典结果。
由于量子芯片仅能识别复杂微波脉冲信号,无法直接理解Python/C++,量子软件栈承担"翻译"重任。"量子开发框架"(如Qiskit、QPanda)的竞争,本质是这层翻译逻辑的优化能力与生态覆盖对决。近年清晰趋势是:量子计算的系统能力越来越由控制层与运行时层决定。
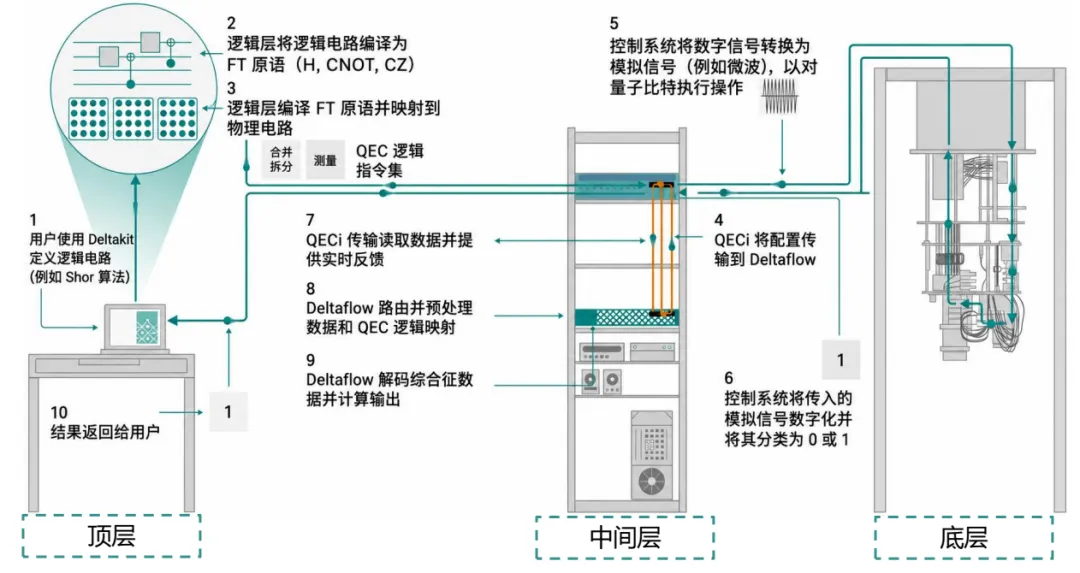
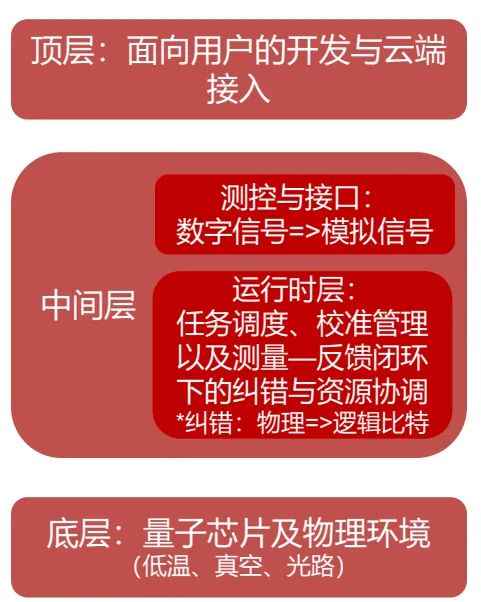
图3:量子计算的分层协同架构
4.量子纠错:实用化的核心命门
量子纠错(QEC)通过将几十至上百个物理比特按特定编码结构组合为一个逻辑比特,在不直接测量量子态的前提下持续检测与修复错误,从而显著提升逻辑比特的稳定性与可用寿命。其核心目标是解决单个物理量子比特对环境噪声高度敏感的问题。
关键判断指标
纠错是否有效,关键取决于底层门操作的保真度,尤其是双比特门——它需要对两个量子比特进行精确联合操作,最易受环境噪声与控制误差影响,而纠错过程本质上正是大量双比特门操作的叠加与比较。
因此,双比特门错误率被普遍视为实现实用逻辑比特的核心指标:只有当物理硬件错误率降低至阈值以下,量子纠错才会生效。
二、投资风口与宏观定调

1.发展阶段:从NISQ迈向FTQC
物理比特数量决定算力上限,2025年前行业焦点集中在物理量子比特层;而逻辑量子比特才是衡量有效算力的核心标准。2025年,行业正式告别单纯比拼比特数量的NISQ(含噪声中等规模)时代,迈入以纠错能力为核心的容错量子计算(FTQC)起步阶段。
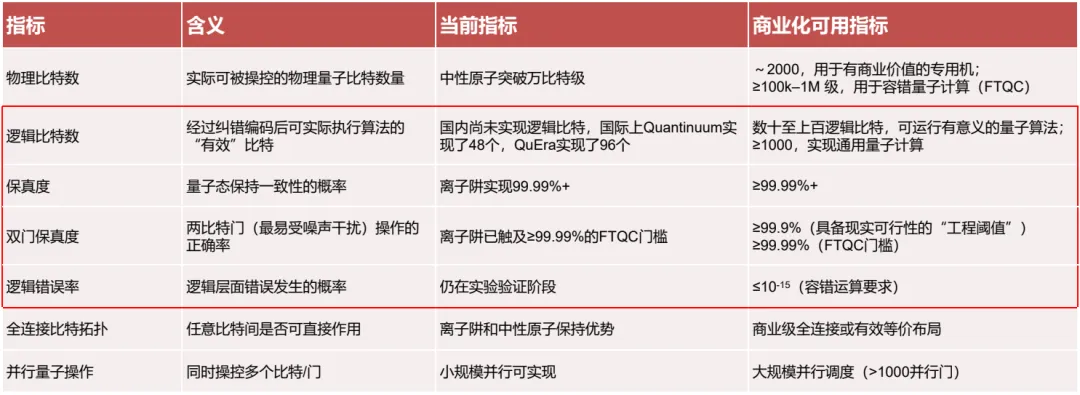
图4:量子计算的发展阶段
各平台Roadmap普遍指向2027-2030年窗口期,届时有望在错误率低于阈值的前提下实现数十至数百个逻辑比特,为运行更复杂的量子算法创造条件。在此窗口,专用量子计算机更容易在较低纠错负担下形成可验证效用,成为从"可运行原型"迈向"可交付系统"的重要过渡形态——若能形成持续商业闭环,将在"硬件迭代-系统交付-应用验证-资金回流"的正循环中,为通用容错所需的长期投入提供关键支撑。
2.全球产业规模与区域格局
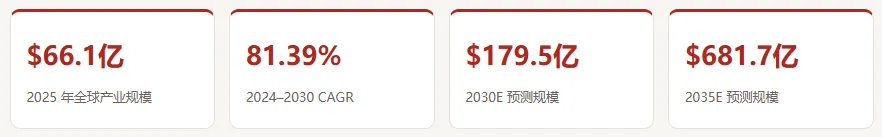
2025年全球量子计算产业规模达66.1亿美元,2024-2030年CAGR高达81.39%;随着容错技术成熟,2029 年起整体规模有望迎来显著增长。当前应用场景仍集中在科研领域(高校、国家实验室、大型科技公司),但随着技术成熟,生物医药、金融服务、化工材料等领域对量子算力的需求快速释放,科研市场占比将逐步下降但绝对规模持续增长。
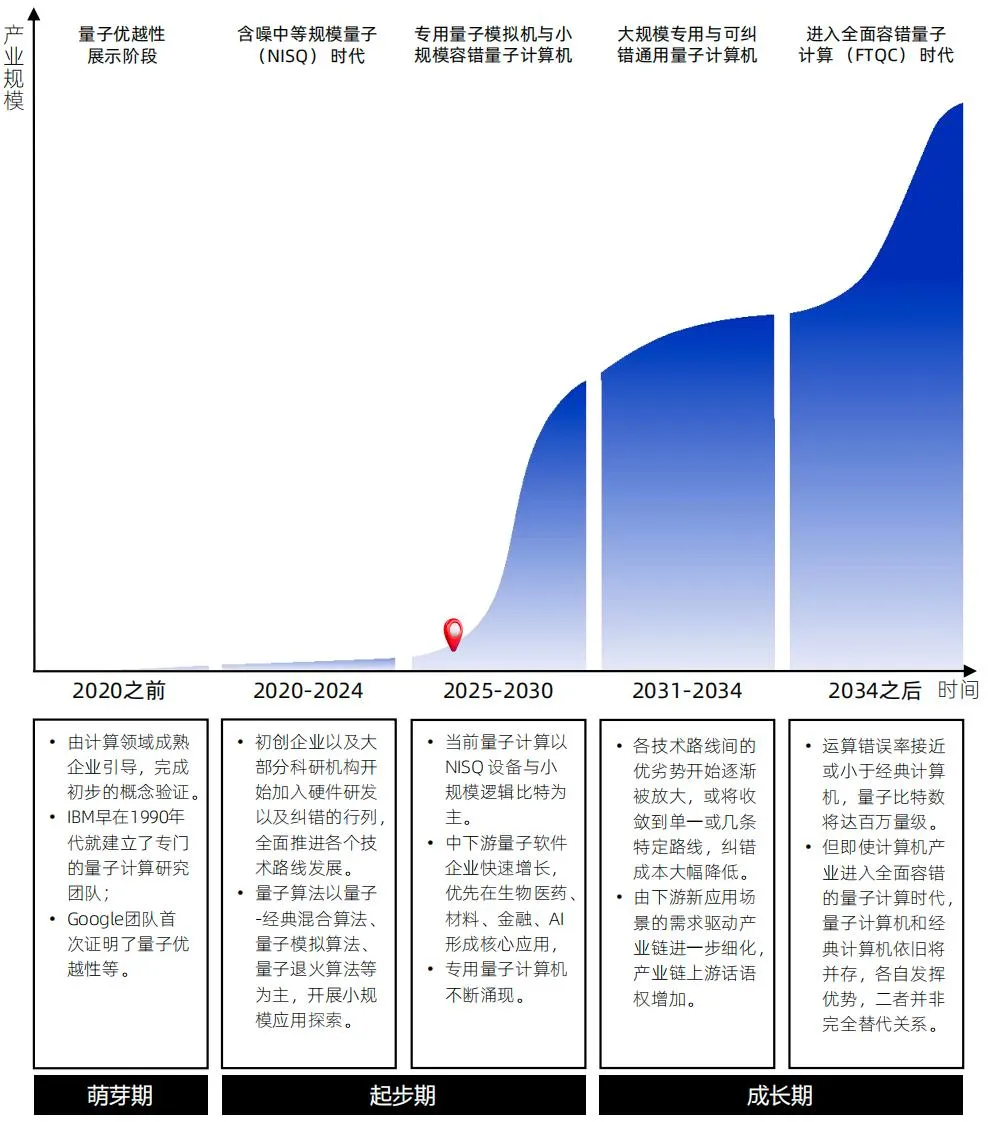
图5:全球量子计算产业分析与预测
区域格局上,2025年北美以32.54%份额暂时领先,中国与欧洲分别以26.81%和26.17%紧随其后。中国市场的全球份额预计持续稳步增长,至2030年达到28.61%并超越北美,确立全球领先地位。
3. 中国量子计算:二十年从跟跑到部分领跑
以2003年中国第一个量子计算研究小组成立为标志,中国量子计算已走过20年历程,实现从跟跑、并跑到部分领跑的飞跃,牢固确立国际第一方阵地位。在政策密集加码下,顶层设计不断完善,量子计算机研发与制造加速推进。
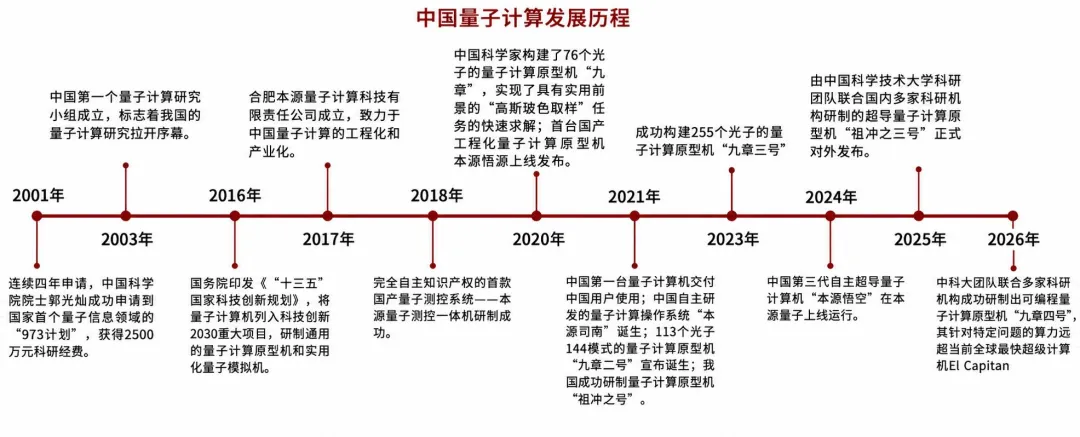
图6:中国量子计算发展历程
量子计算受到了全球范围内的广泛关注,多个国家已将量子计算列入科技进步清单进行重点部署,我国政府部门对量子计算的重视程度不断提升,量子计算也成为我国政策中的热点词汇,近几年,政府部门多次出台政策支持量子计算技术研发与应用。
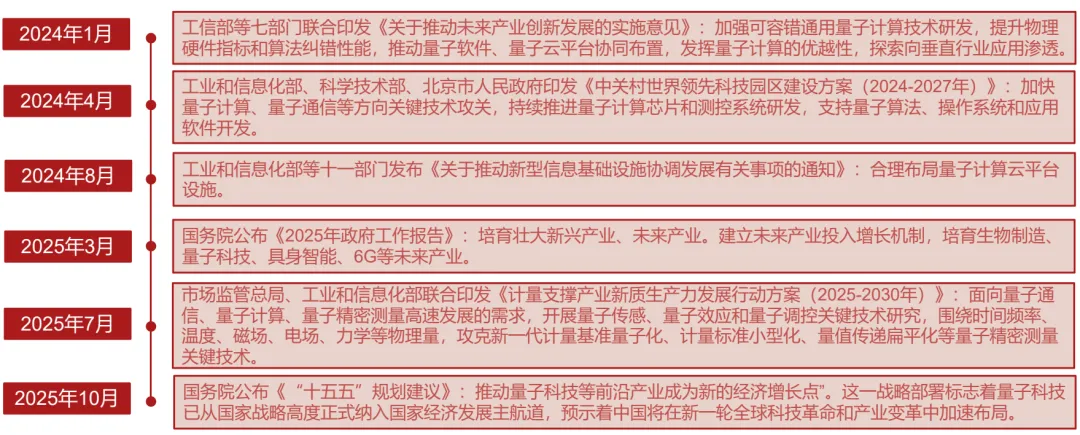
图7:中央政府多项利好政策
4. 中国市场规模与结构
国家政策加快推动量子计算技术创新突破,前瞻部署新赛道,不断完善量子计算领域的顶层设计,推动量子计算机研发和制造。随着量子比特数量、纠错能力等核心技术持续突破,金融、制药、物流等领域加速探索实用化场景形成稳定需求,量子计算产业规模呈现逐年增加态势。
2025年,中国量子计算产业规模达到115.6亿元,同比增长27.9%,是当前量子科技中市场前景最广阔的赛道。
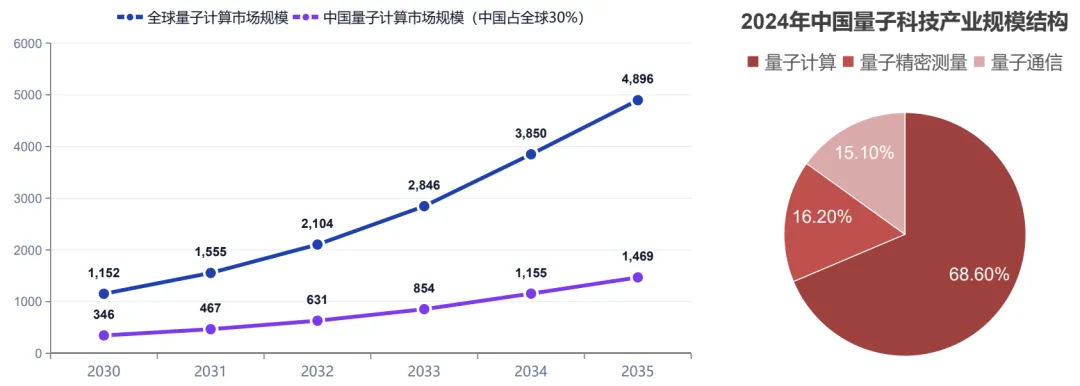
图8:中国量子计算市场规模逐年攀升
三、技术路线全景

1. 四大技术路线概览
当前量子计算主要有四条技术路线,工程成熟度与扩展潜力各异:
超导路线——工程体系最成熟,率先实现规模化产业化。基于约瑟夫森结与量子隧穿,采用与半导体相似的制程,扩展性好、易操控、与集成电路工艺兼容;难点在于极低温环境成本高、相干时间较短。头部效应明显(国盾、本源、量旋),竞争已延伸至云平台、低温测控、国产化供应链与整机批量交付。
离子阱路线——高保真优势突出,向可扩展芯片化架构演进。以囚禁离子的能级作为比特载体,全连接性带来操控精度与相干时间优势;瓶颈在于大规模扩展、高集成度测控(激光系统复杂)与模块化互联。行业分化为平台型整机(华翊、幺正)、芯片工艺底座(维刻量光)、跨界融合(玉盘智能)。
中性原子路线——扩展潜力强,转向工程化落地。利用激光光镊/光晶格捕获超冷原子形成单原子阵列,可在微小空间塞进成千上万原子且无需复杂布线、相干时间长、部署成本低;难点在里德堡态稳定性与光镊操作精度。2026年资本热度最高,头部落地成果显著。
光量子路线——产品化分化显著,专用计算机率先商业落地。以光子自由度编码,彻底甩掉稀释制冷机,天然抗退相干、适合与AI算力(光互连)结合;难点在高效双比特门与通用性较弱,更适合专用实用化问题。形成通用可编程光量子机(图灵、硅臻)、相干光专用优化机(玻色)、科研教育设备(九章、正则)三大路径。
2. 四路线横向对比
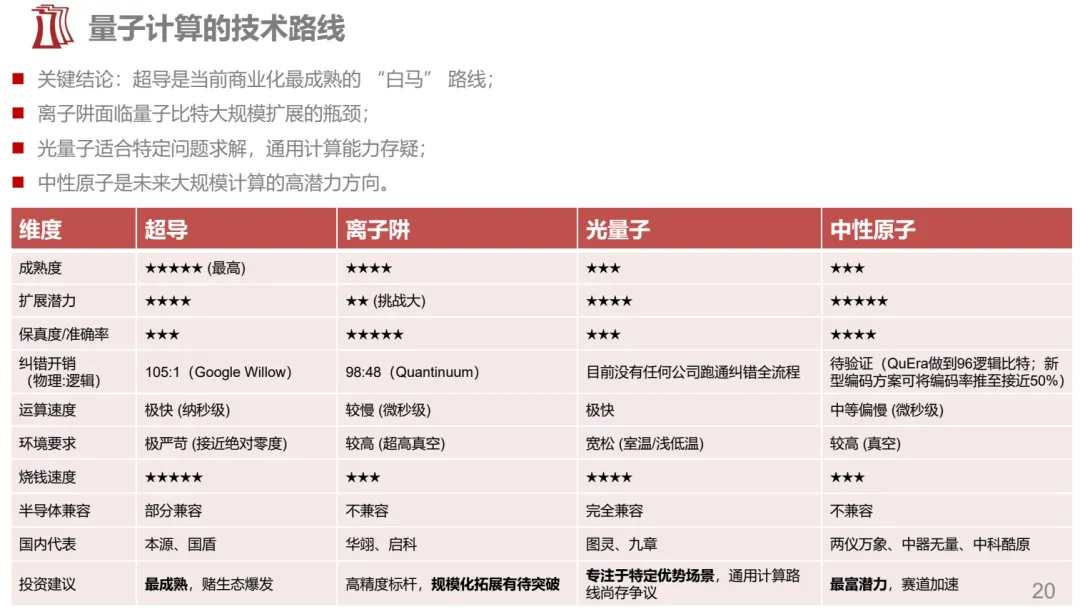
图9:四大技术路线对比矩阵
关键结论
①超导是当前商业化最成熟的"白马"路线;②离子阱面临量子比特大规模扩展的瓶颈;③光量子适合特定问题求解,通用计算能力存疑;④中性原子是未来大规模计算的高潜力方向。
3. 为何中性原子被寄予厚望
中性原子在"数量、质量、成本"三个维度找到了平衡:数量上,原子天然的全同性赋予其规模化优势,添加更多比特的挑战主要在精确控制而非硬件结构复杂性;质量上,原子非电中性不受外界电磁噪声干扰,门保真度与相干时间接近离子阱水平,且动态可重构性大大降低纠错(QEC)的物理开销;成本上,不需要稀释制冷机与微纳加工平台,万比特级实现成本相对可控。
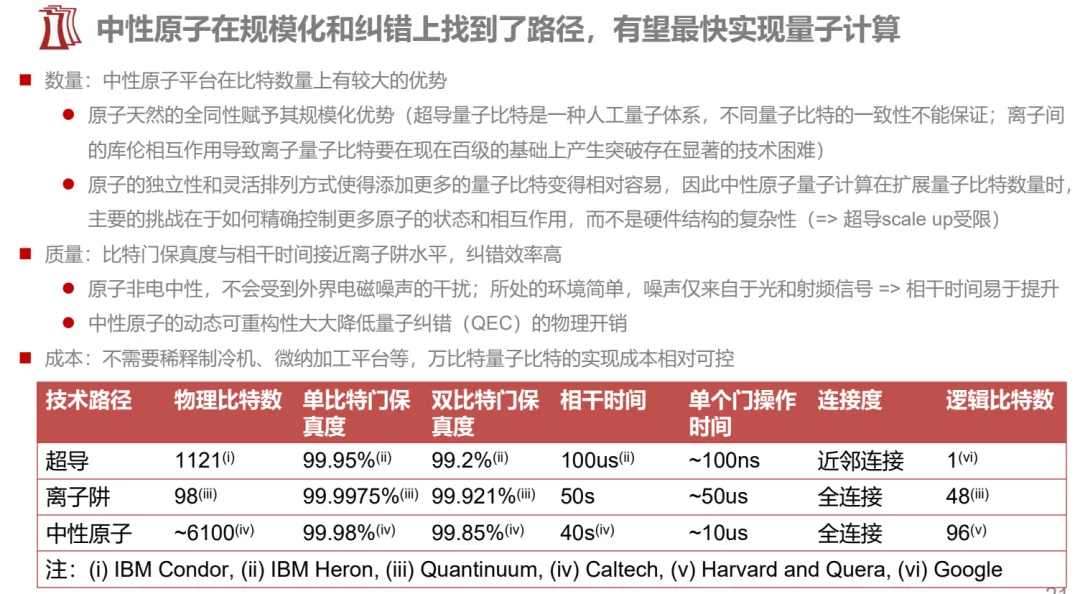
图10:中性原子vs超导/离子阱技术路径对比
四、价值链与成本解构

1. 产业链:硬件优先,上游占据价值高地
与经典计算机早期路径相似,量子计算产业链短期内延续"硬件优先"逻辑,后续才逐步推进软件应用与算法优化。当前上游硬件端占据着"高产值"与"高利润"的双重价值高地。
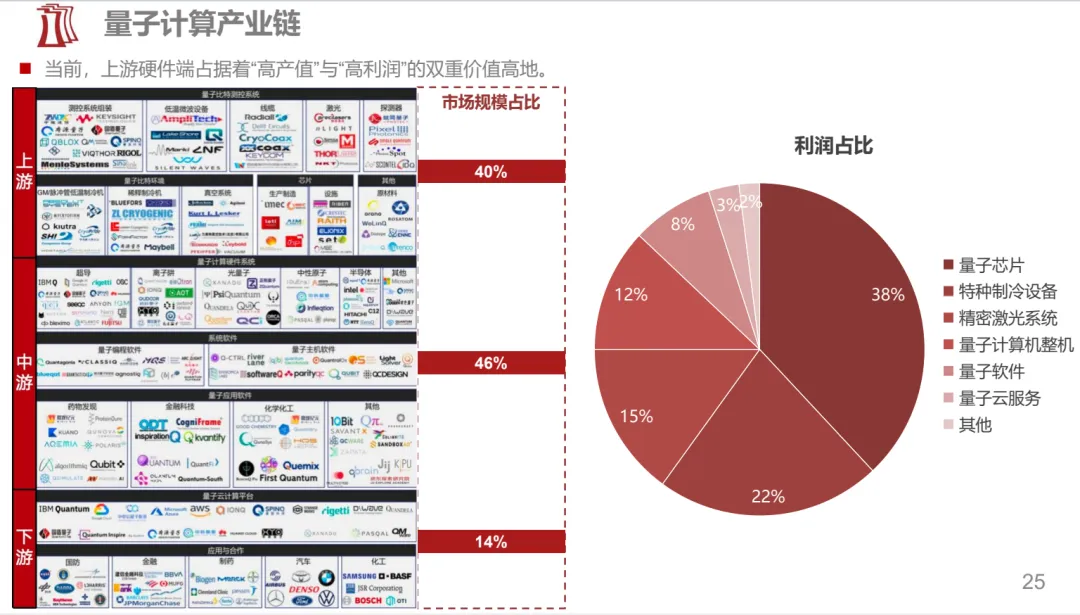
图11:量子计算产业链利润占比
2. 硬件价值量拆解(BOM)
不同技术路线的核心成本结构差异显著,但共同规律是:测控系统、低温/激光核心设备占据整机成本的绝对主导地位(50%+)。随比特数增加,测控系统的价值占比持续上升。
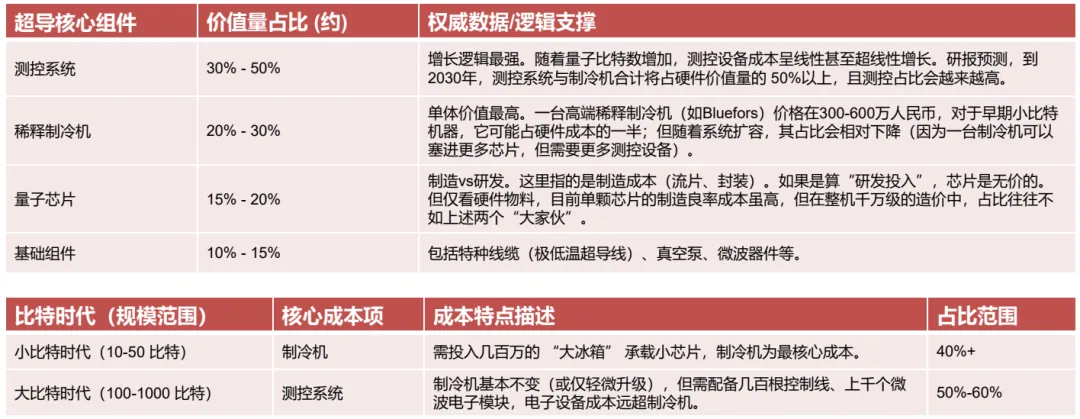
图12:超导量子计算机硬件价值量拆解
离子阱与中性原子路线均基于原子物理体系,其工程实现高度依赖光学操控能力。单原子的捕获、操纵与测量主要依赖高精度激光系统与光学成像方案,而激光器、激光稳定控制系统及精密光学器件构成整机成本的核心。
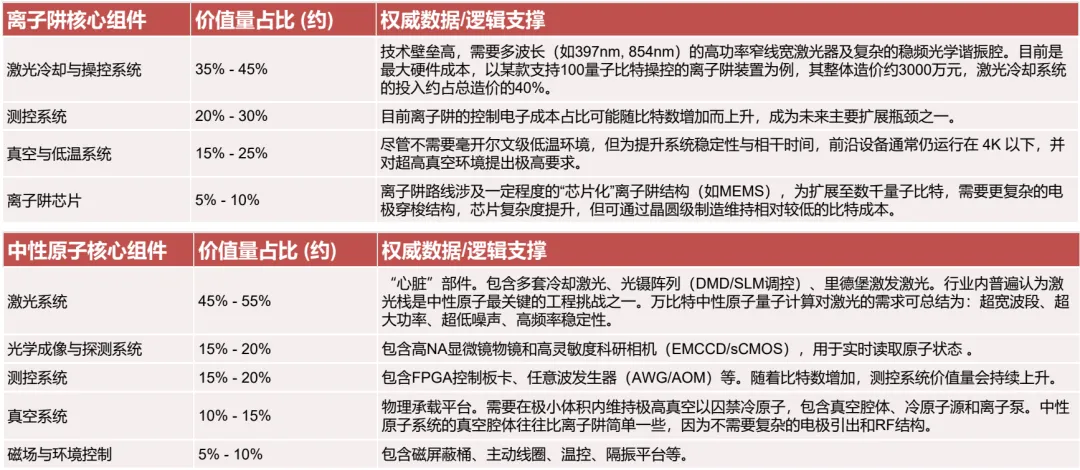
图13:离子阱与中性原子路线价值量拆解
光量子计算主要沿光学技术体系发展,当前主流方案基于硅光子或铌酸锂等材料平台,将单光子光源、光学计算芯片与探测系统进行高度集成。
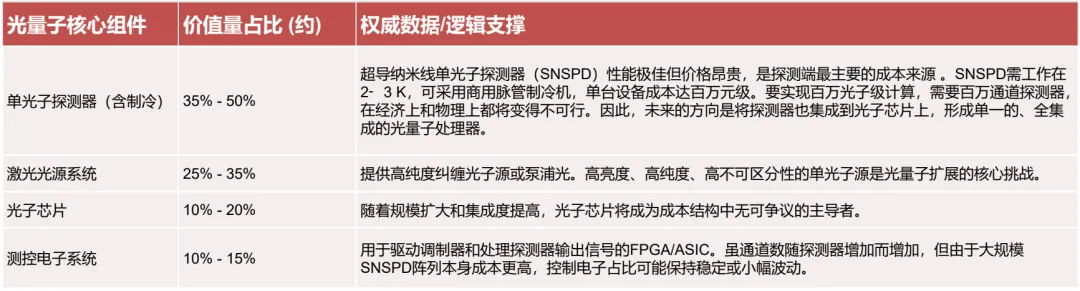
图14:光量子路线价值量拆解
3. 核心硬件国产替代:"卖铲人"逻辑
测控系统、低温与激光核心设备不仅价值量高,目前仍被海外巨头垄断(罗德施瓦茨、是德科技、Bluefors、Toptica 等),是产业链降本增效的瓶颈,也是国产替代的重点。拥有核心自研能力、能实现关键部件国产替代的"卖铲人",是早期阶段具有确定性的投资高地。主要标的包括:
测控系统:国盾量子、本源量子、中微达信、国仪量子等。
稀释制冷机:国盾量子、本源量子、量羲技术、合肥知冷、中船鹏力、中电科16所等。
激光器:频准激光、华量科技等。
集成化光量子芯片:图灵量子、硅臻等。
五、标的筛选与团队图谱

1. 投资即"看高校物理系的博弈"
投资或研究中国量子计算一级市场,本质上是在看中国顶尖高校物理系的博弈——初创公司几乎都是教授创业或技术成果转化,形成鲜明的"高校帮派"。
2. 上游核心标的(速览)
当前 A 股真正"纯正"的量子计算上游标的稀缺,多为关键器件/材料供应商;一级市场则有众多脱胎于顶尖高校的明星初创。下表汇总核心布局(非逐家详述)。
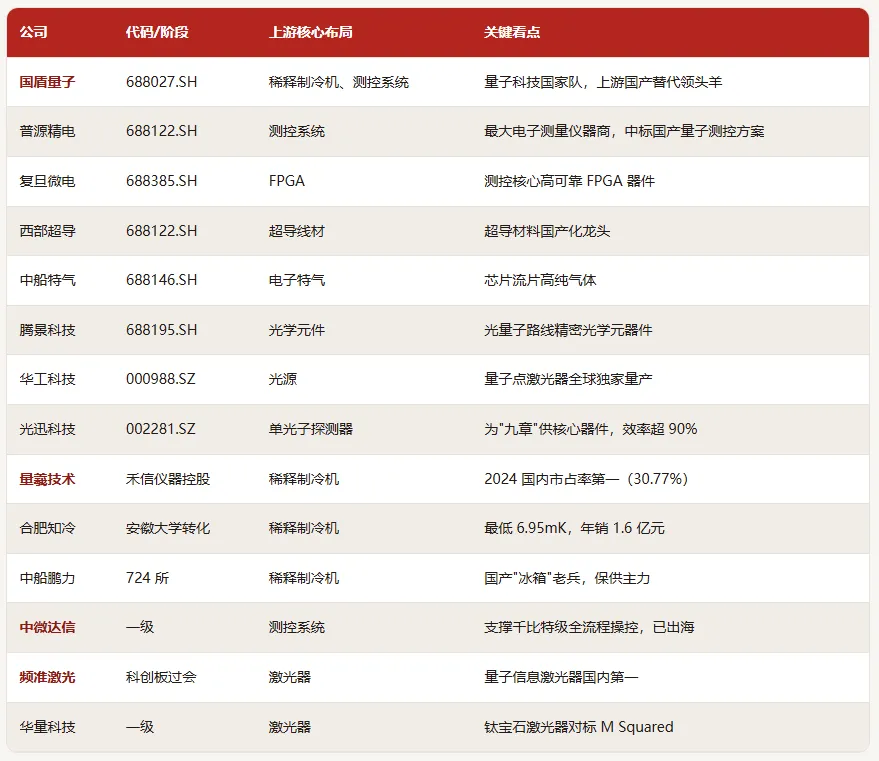
图15:量子计算上游部分代表公司
4. 中游整机代表(按路线)
各技术路线商业整机逐步从实验室验证走向早期商用,部分采用"自研芯片+自研控制+云平台"一体化模式。以下按路线汇总代表企业。
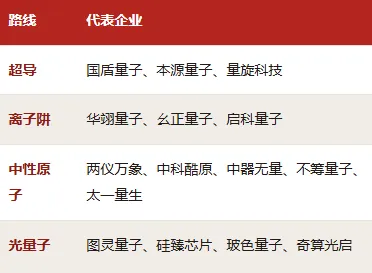
图16:量子计算中游部分代表公司
六、投资建议与策略

当前行业处于NISQ时代,仅靠"通用算力"盈利仍挑战巨大。为保障存续与发展,企业制定差异化商业化路径,可归纳为三种"赚钱模式":
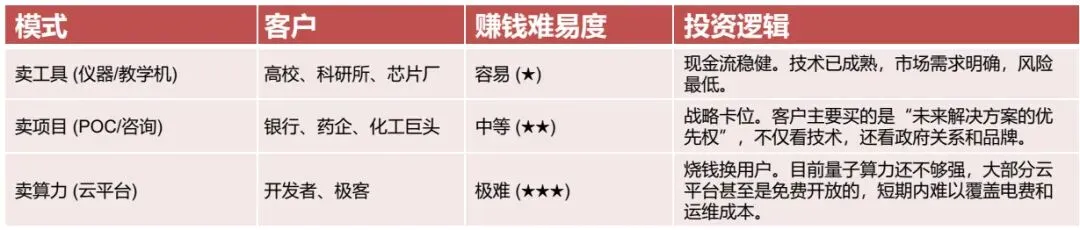
图17:头部企业商业化策略矩阵
保守策略(防守):优先配置工具型企业,适合作为基金的安全垫。
进取策略(进攻):必须配置具备算力/全栈的龙头企业。
投资量子计算,本质是用确定性的"卖铲人"与"卖工具"标的守底线,用全栈龙头的期权属性博上限——在FTQC黎明前,先活下来,再等爆发。
end
创东方投资
• 深圳市创东方投资有限公司(创东方或CDF)持续践行自己的文化理念:谦厚做人,专业做事;稳健投资,创新发展;投资就是服务,投资就是合作;投资就是投创新,投资就是投未来(CDF=Capital Defines Future)。
• 成立于2007年8月,是一家专注于中小型科创型企业股权投资的成熟投资机构。
• 先后获得国家部委(发改委、科技部等)、地方政府引导基金和其他机构投资人的认可和出资,累计管理的各类投资基金规模近300亿元人民币,累计投资项目超过350个,其中超过三分之一项目已通过IPO、新三板、并购等方式退出。
• 创东方主要投资于以底层技术创新或应用技术创新驱动的“三大一新”领域: 新制造、大AI(AI、大数据)、大健康(生物技术)、大消费(科技消费品)等领域。从投资阶段来说,配置“稳退出”偏后型科创项目(上市够成熟),以及“硬科技”偏早型科创项目(技术够先进)。
• 创东方行业排名持续靠前,获得投中信息“2025年度中国最佳中资投资机构TOP50”荣誉,获得清科集团“2025年中国创业投资机构50强”荣誉,创东方近12年稳居中资机构排行前列。

发表评论
发表评论: