
 研报速递
2024 年 7 月、2025 年 9 月、2026 年 9 月,生态环境部相继发布全国碳市场年度报告,覆盖范围从发电行业逐步扩至钢铁、水泥、铝冶炼,纳入重点排放单位增至 3680 家、覆盖二氧化碳排放约 83 亿吨、占全国总量 65% 以上;配额累计成交额达 656.99 亿元,2024 年度清缴完成率 99.99% 创历史新高,碳价在 2025 年先降后升、2026 年 8 月底回升至 97.90 元 / 吨。从制度奠基、顶层定型到法治化运行,全国碳市场正从 "起步" 加速走向 "成熟"。本文基于三份报告作 2024—2026 年纵向梳理与趋势研判,帮您一次看清它的三年进程与下一步方向。
生态环境部先后于2024年7月、2025年9月、2026年9月发布三份年度报告。关键指标并列观察,可见一条从制度奠基、顶层定型到法治化运行的演进路径。
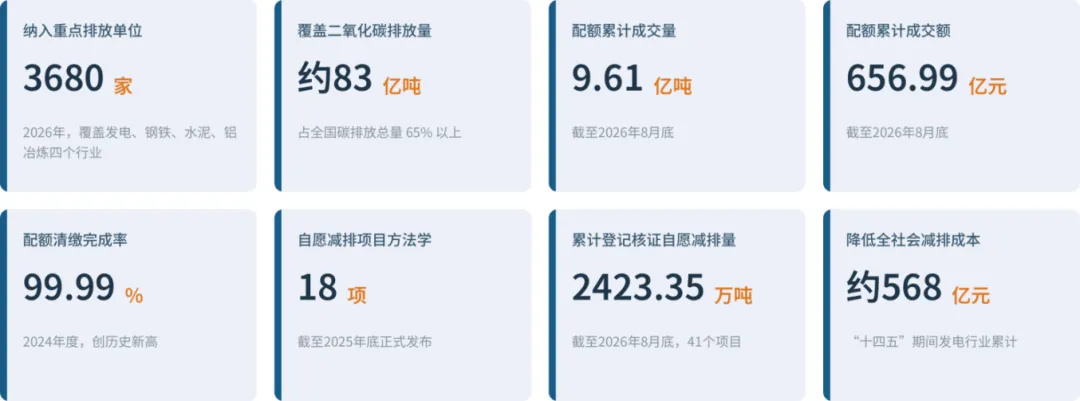
图 1 2026年报告关键数据一览(数据时点见图内标注)
三份报告分别对应2023年至2024年上半年、2024年至2025年8月、2025年至2026年8月,口径与关注重点存在差异。三个年度的推进节奏并不均衡:2024年集中在制度奠基与市场启动,2025年集中在顶层设计与行业扩围,2026年集中在法治保障与市场运行质量。
制度供给的层级在三年间逐级上移,从《碳排放权交易管理暂行条例》到《关于推进绿色低碳转型 加强全国碳市场建设的意见》,再到《中华人民共和国生态环境法典》,跨周期政策信号的稳定性随之增强。
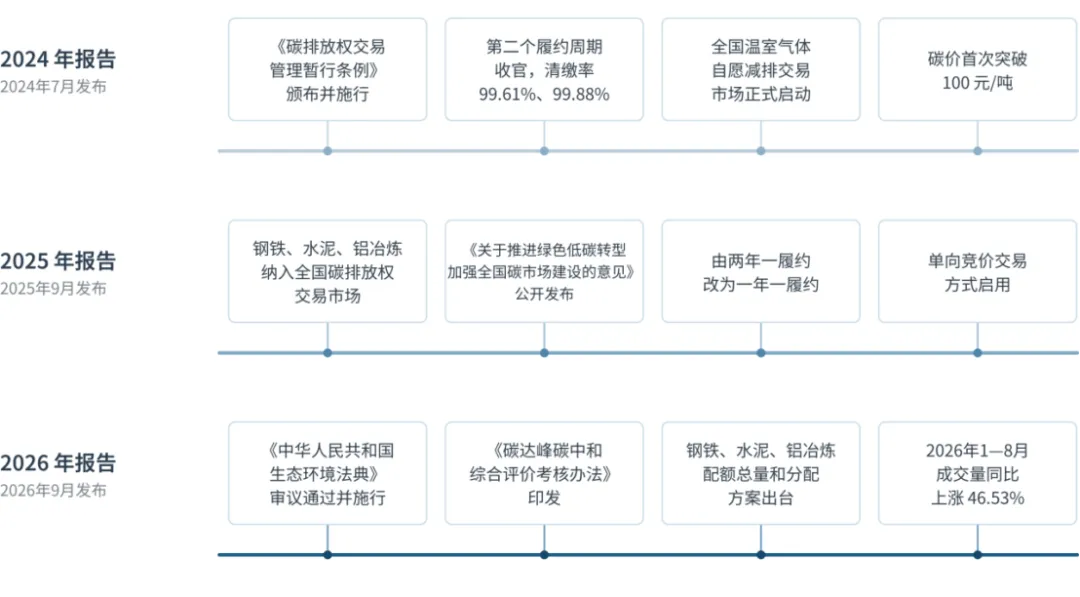
图 2 三份年度报告的主线与关键节点
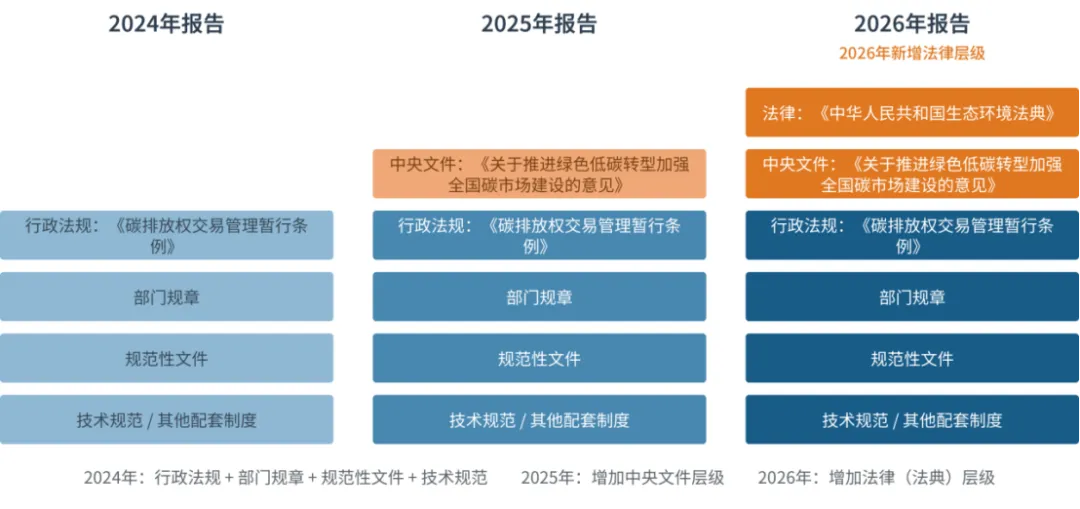
图 3 全国碳市场法规制度体系层级演进
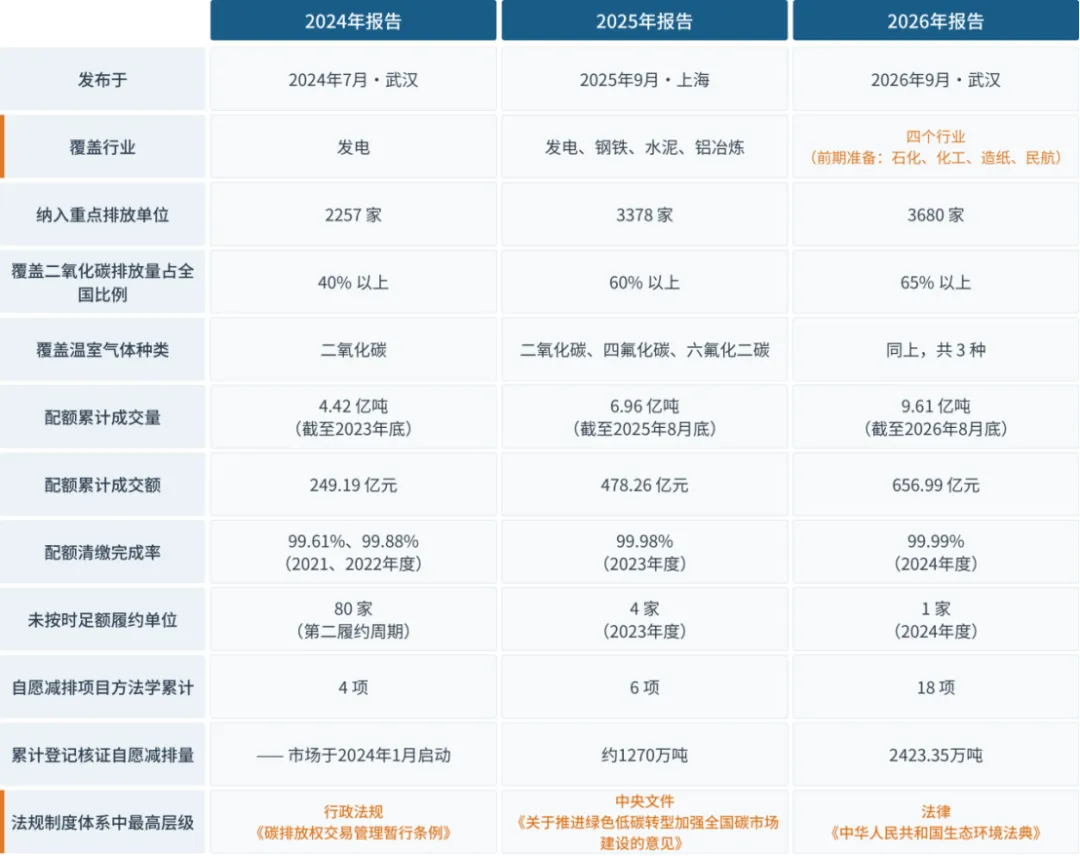
图 4 三份年度报告关键指标对照
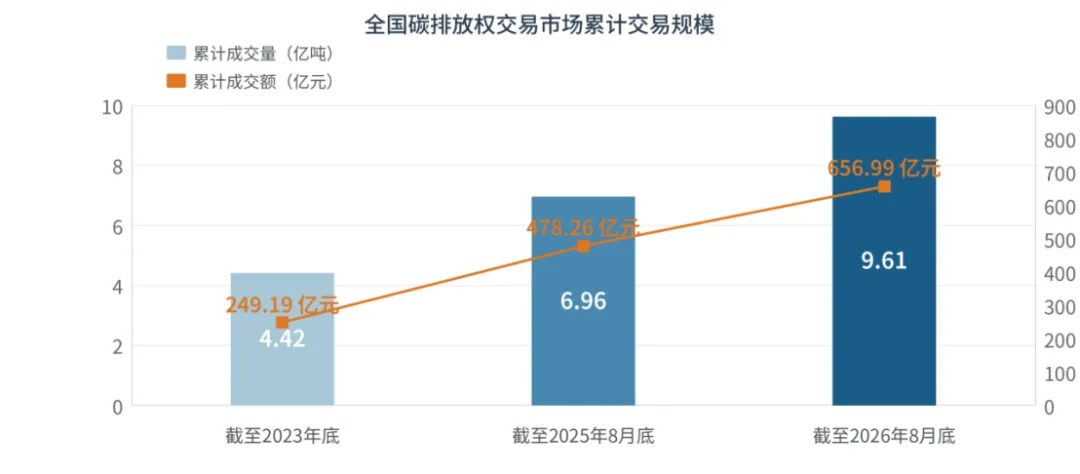
图 5 全国碳排放权交易市场配额累计交易规模
关键指标并列观察,有三处需注意口径差异:配额累计成交量与累计成交额的统计时点不同,不宜视为年度增量;配额清缴完成率的数字分属2021至2024年度,不宜跨年度比较;年度成交均价为全年加权口径、综合价格收盘价为时点口径,二者不宜直接比较。
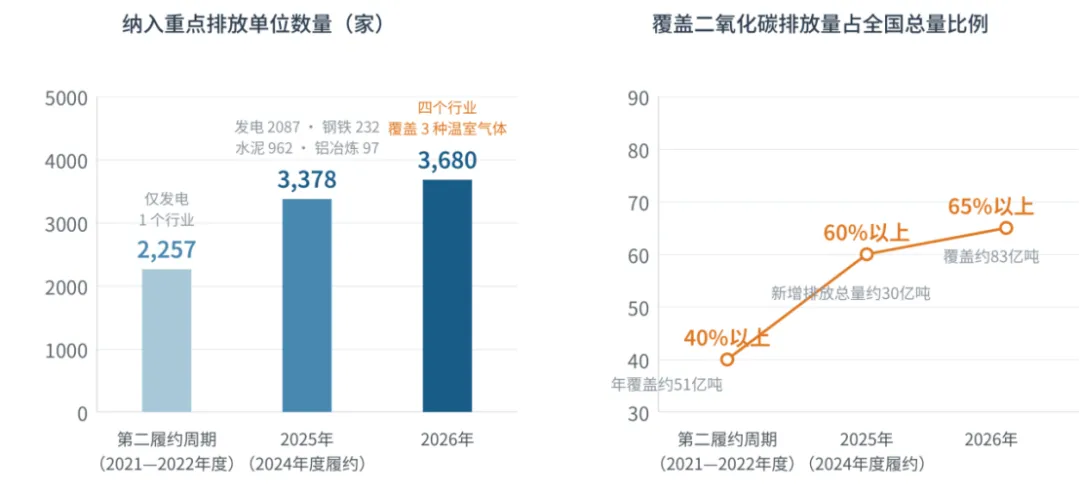
图 6 纳入重点排放单位数量与覆盖排放量占比
覆盖范围的变化集中在2025年。2025年3月国务院批准将钢铁、水泥、铝冶炼纳入全国碳排放权交易市场,首次扩围后新增重点排放单位超过1300家。扩围初期有意控制企业履约成本:新纳入三个行业2024年度获得的配额与其经核查的实际排放量相等,企业没有配额缺口。
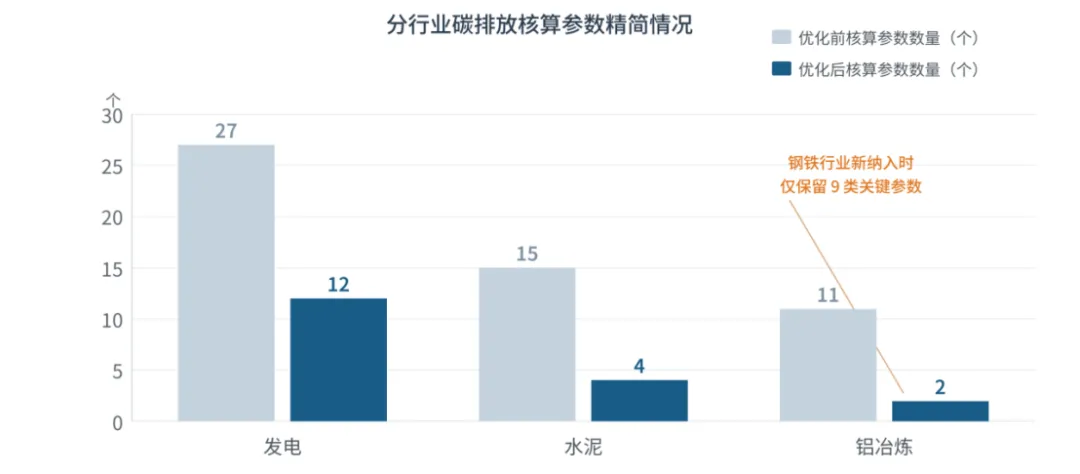
图 7 分行业碳排放核算参数精简情况
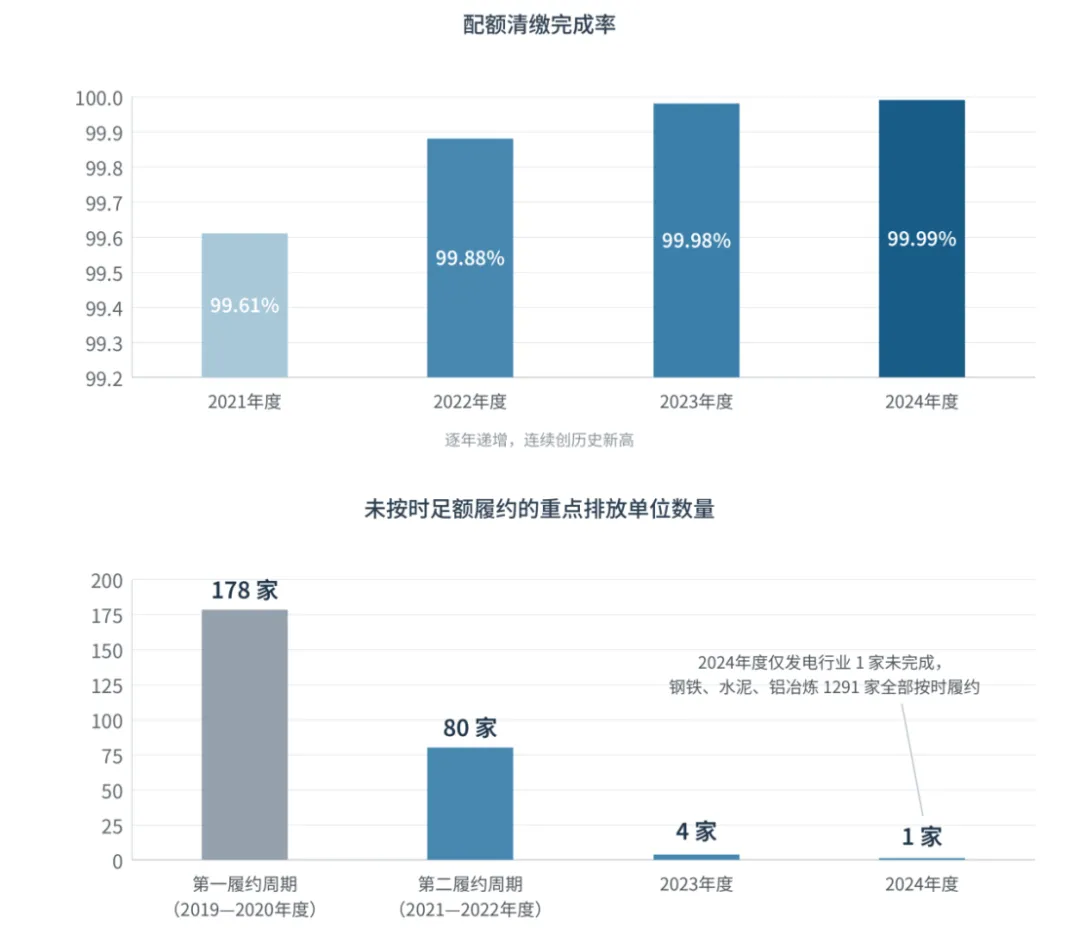
图 8 配额清缴完成率与未按时足额履约单位数量
配额清缴完成率接近上限,由2021年度的99.61%升至2024年度的99.99%,未按时足额履约的重点排放单位由第一个履约周期的178家降至2024年度的1家。清缴管理的重心从结果端的督促转向过程端的风险预警。
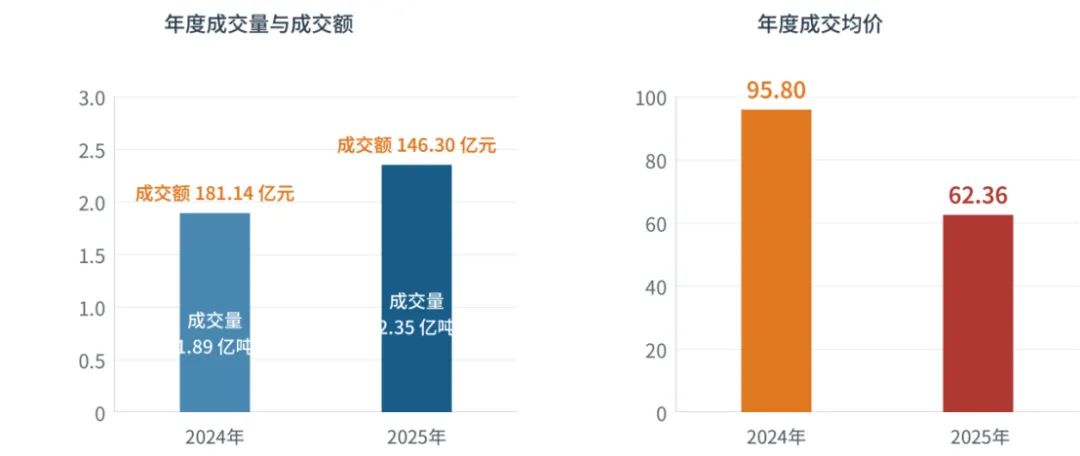
图 9 年度成交量、成交额与年度成交均价
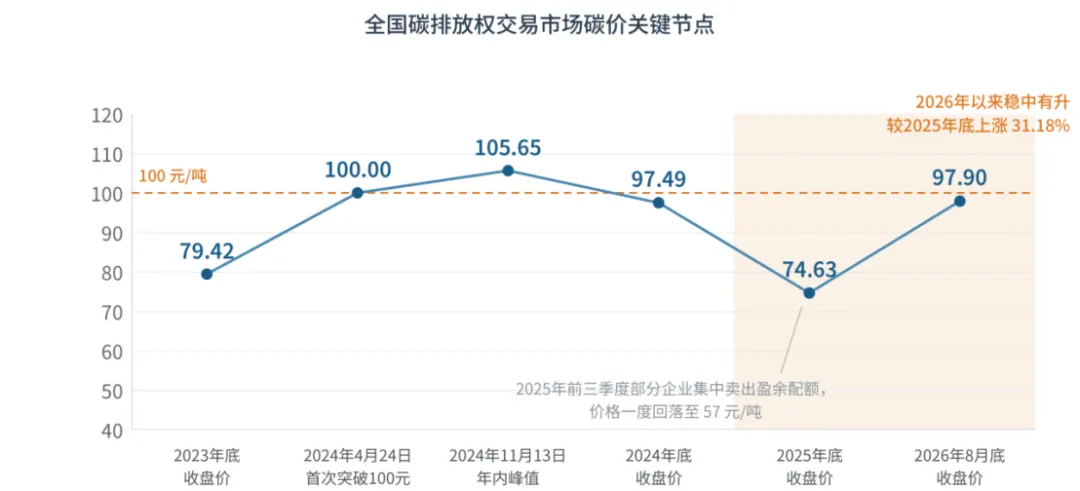
图 10 全国碳排放权交易市场碳价关键节点
配额累计成交量由截至2023年底的4.42亿吨增至截至2026年8月底的9.61亿吨,累计成交额由249.19亿元增至656.99亿元。2025年成交量2.35亿吨、同比上涨24.36%,为开市以来新高;成交量上升的同时成交额下降,原因是年度成交均价由2024年的约95.80元/吨回落至2025年的62.36元/吨。
2025年价格总体先降后升。前三季度部分重点排放单位卖出盈余配额,短期内配额供给增加,收盘价在57元至98元/吨之间波动;第四季度随着配额清缴截止日期临近以及新纳入行业配额分配方案出台,价格逐步回升。2025年底综合价格收盘价74.63元/吨,2026年8月底回升至97.90元/吨。
价格与制度调整的关联较为直接:2024年的高位对应《碳排放权交易管理暂行条例》施行与扩围预期,2025年前三季度的回落对应配额结转政策释放存量供给,第四季度的回升对应清缴时限临近与新行业配额方案出台。
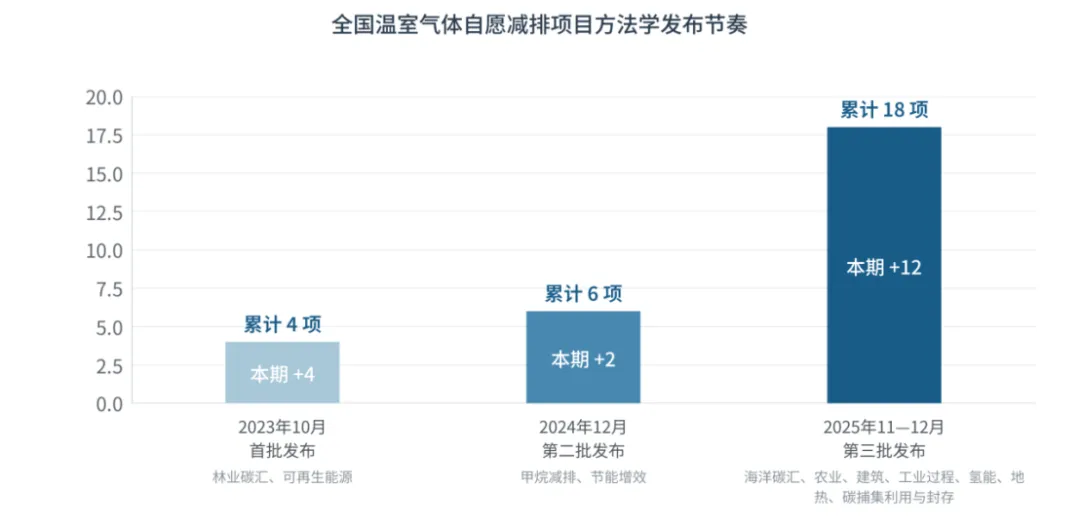
图 11 温室气体自愿减排项目方法学发布节奏
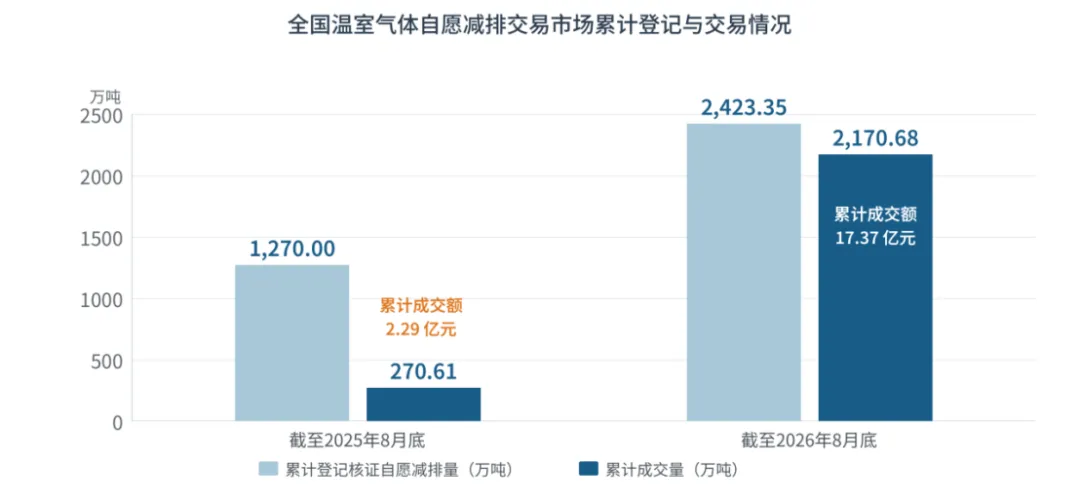
图 12 自愿减排市场累计登记与交易
全国温室气体自愿减排交易市场于2024年1月启动。项目方法学的扩容速度明显快于交易规模的扩张:方法学由4项增至18项,支持领域扩展到海洋碳汇、农业、建筑、工业过程、氢能、地热及碳捕集利用与封存。截至2026年8月底,该市场累计成交额17.37亿元,与配额市场656.99亿元不在同一量级。
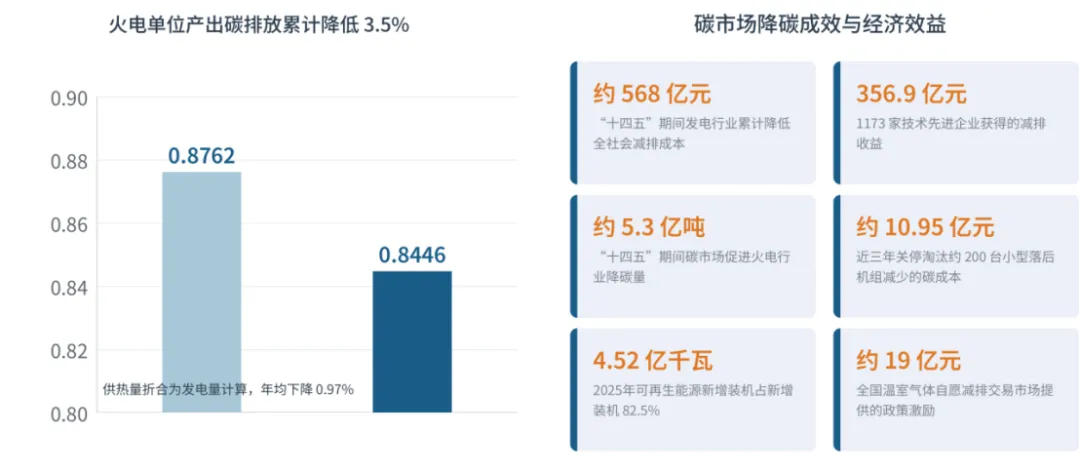
图 13 碳市场降碳成效与经济效益
三份报告披露的成效指标逐步扩展,2026年报告系统给出了"十四五"期间的减排成本与收益数据:全国碳排放权交易市场发电行业累计降低全社会减排成本约568亿元,为1173家技术先进企业创造减排收益356.9亿元。
下阶段的推进方向已经明确。《关于推进绿色低碳转型 加强全国碳市场建设的意见》提出到2030年基本建成以配额总量控制为基础、免费和有偿分配相结合的市场;覆盖行业还将继续扩展,石化、化工、造纸、民航等行业纳入的前期准备工作已经启动。
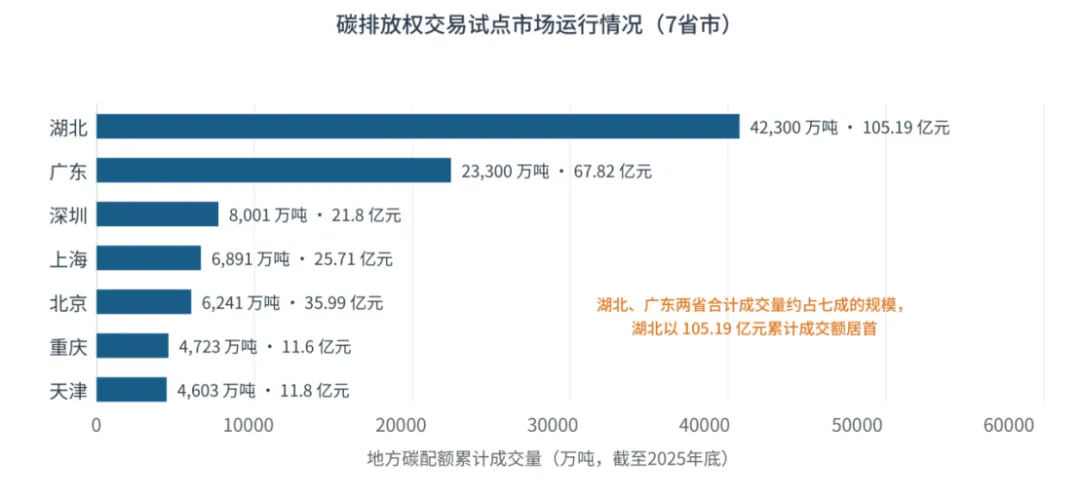
图 14 碳排放权交易试点市场运行情况(截至2025年底)
2026年报告以附件形式披露了七个碳排放权交易试点市场截至2025年底的运行情况,累计成交量和累计成交额均以湖北居首。
三年数据留下的、最需要继续跟踪的一件事在配额分配端:2023年度配额发放已由前两年度的盈余转为缺口0.29亿吨,而有偿分配的实施路径、形式与规模仍在研究制定过程中,价格能否稳定反映减排的边际成本,取决于这一环节的推进节奏。
来源:能碳视界
原标题:2024-2026年中国碳市场发展分析报告(完整报告见“附件”)
END
免责声明:
本平台只做内容的收集与分享,报告版权归原撰写发布机构所有,由中和碳研究院通过公开合法渠道获得,如涉及侵权,请联系我们删除。
本平台对转载、分享的内容、陈述、观点判断保持中立,不对所包含内容的准确性、可靠性或完善性提供任何明示或暗示的保证,仅供读者参考,本公众平台将不承担任何责任。
点击下方名片 关注我们
公司简介
中和碳(北京)有限公司是深耕双碳领域的综合服务商。积极响应国家碳达峰碳中和战略部署,业务覆盖培训研讨、产业咨询、成果转化、绿色贸易、数字资产五大领域,提供从规划咨询、成果建设、项目落地与市场拓展的全链条服务。公司依托政策研究与产业洞察支撑科学决策,以自主研发核心技术保障方案落地,为各级政府部门及企业机构提供智力支持与综合解决方案,助力其实现绿色低碳高质量发展。
发表评论
发表评论: