
 研报速递

一、市场动态
2026年中秋、国庆双节相隔3天,“请3休13”拼假方案在社交平台走红,叠加部分地区秋假政策,共同催生一个“超长版黄金周”。超长假期改变了游客的出行半径与停留方式:时间充裕后,游客不再满足于大城市打卡与热门景区“过境式”游览,而是倾向于选择一个目的地慢下来、住下来,县域由此从传统线路中的“途经地”变为深度体验的“目的地”。
需求信号在节前已密集释放。同程旅行《2026中秋国庆旅行趋势预测报告》显示:平台“中秋”、“国庆”关键词搜索热度月环比增长278%;中秋国庆县域旅行产品预订热度同比增长42%。游客在县域平均停留时间较去年增加3.2天,“奔县深度游”成为黄金周最亮眼的结构性变化。从供给侧看,十大热门县域酒店市场呈“客流驱动型扩张”态势:从供给侧看,十大热门县域酒店市场呈“客流驱动型扩张”态势,具体表现为“高位起步—短暂回调—重新提速”的三段式节奏与“东稳西进”的换挡特征。截至2026年9月,十大县域样本酒店约15760家、估算客房总量约44.3万间;2024年至今累计新开酒店4470家,约占现有总量的28.4%,其中2026年至今已新开1286家,达到2025年全年(785家)的约1.6倍,供给在2026年重新提速。
综合携程、同程、去哪儿等各大OTA平台双节预订与搜索热度,本报告筛选出2026年十大热门县域作为研究样本:平潭、安吉、婺源、阳朔、兴义、伊宁、平遥、黟县、九寨沟、建水,覆盖华东、华南、华北、西南、西北五大区域。
二、供给分析
1、酒店总量:头部集聚,梯队分化明显
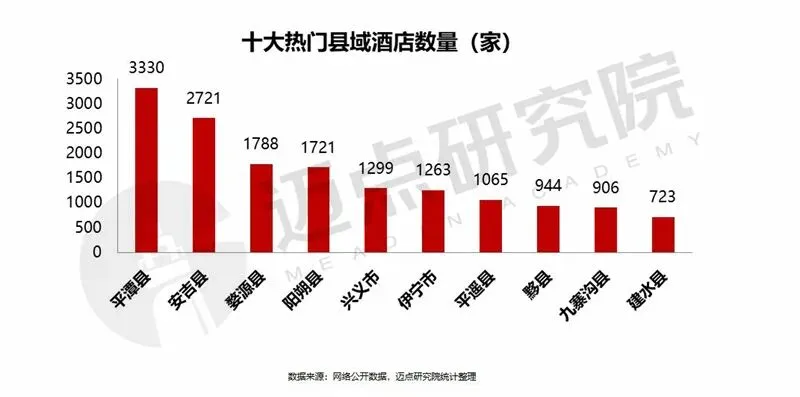
从酒店供给数量来看,十大热门县域酒店总量合计15760家,梯队分化明显:平潭县以3330家居首,安吉县(2721家)、婺源县(1788家)紧随其后,三县合计占十县总量的49.7%,头部集聚效应显著;阳朔县(1721家)、兴义市(1299家)、伊宁市(1263家)构成第二梯队。可以看出,供给规模与县域旅游热度高度相关——旅游热门县同时也是酒店供给大县,“客流往哪走、供给往哪跟”的供需共振特征明显。
2、新开业酒店:供给“回调后再提速”,扩张重心向西转移
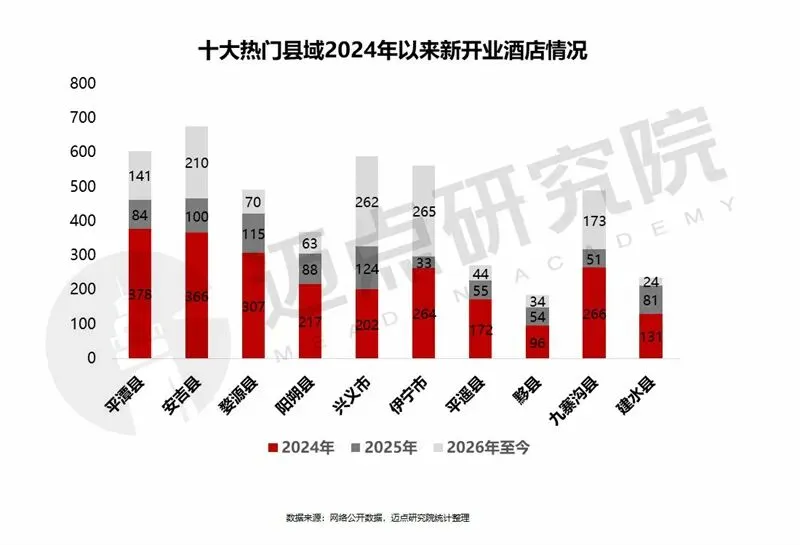
2024年以来新开业情况:本轮扩张呈“高位起步—短暂回调—重新提速”的三段式:2024年集中释放,十大县域合计新开2399家,占近三年新开的53.7%;2025年回落至785家,仅为上年约三分之一;2026年至今仅8个多月已新开1286家,达2025年全年的约1.6倍,提速明显。近三年累计新开4470家,占十县现有总量的28.4%,市场处于增量扩张通道。
2026年新开业情况:今年以来,十大热门县域新开业酒店1286家。从供给数量看,伊宁市(265家)、兴义市(262家)、安吉县(210家)领跑,三县合计占十县新开总量的57.3%;九寨沟县(173家)、平潭县(141家)次之。
整体提速呈“东稳西进”的换挡特征:新供给明显向中西部县域倾斜,西部县域新开量占十县新开总量的比重显著更高,东部传统热门县域的新开占量占本县酒店总量的比重回落至个位数,转入存量消化期。
供给扩张正沿旅游热度由东部成熟市场向中西部新兴目的地梯次转移,但供给集中释放与客流兑现若错配,部分县域或面临阶段性消化压力。
从2026年新开占酒店总量的比重看,分化更为显著:伊宁市(20.98%)、兴义市(20.17%)、九寨沟县(19.09%)三地均为“流量先行、供给补课”的典型:旅游客流在交通改善和政策催化下率先爆发,而存量酒店基数小、品质供给长期短缺,资本与品牌顺势集中进入,导致2026年新开业酒店在总量中的占比远超平潭、安吉等成熟目的地。这也说明县域旅游酒店投资的分化,本质上是“增量市场”与“存量市场”所处投资阶段的不同;而平潭县(4.2%)、平遥县(4.1%)、黟县(3.6%)、建水县(3.3%)等早期走红的县域占比仅在3%—4%,供给进入平稳期、以存量消化为主。这一分化表明:中西部新兴旅游目的地正在承接国庆长线游的外溢需求,成为本轮供给扩张的主战场;东部及传统热门县域的市场则趋于成熟。
3、酒店类型:经济型为绝对主体,县域间结构分化显著
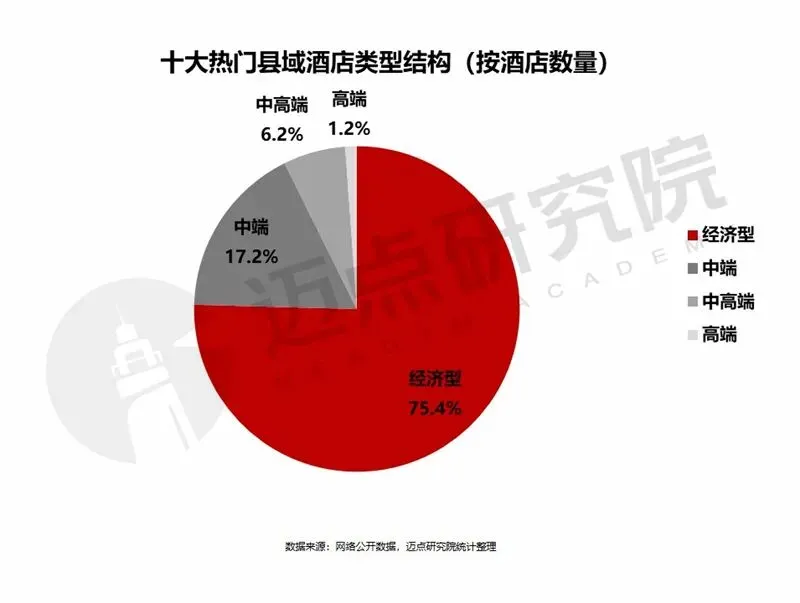
从酒店类型分布来看,十大热门县域住宿供给均以经济型酒店为绝对主体,占比约75.4%;中端酒店占比约17.2%,中高端酒店占比约6.2%;高端酒店占比约1.2%。中端及以上供给合计仅占约24.6%,品质化供给仍有较大缺口。其中安吉县中端及以上占比达约42.9%,为十县最高,经济型占比仅约57.1%,呈现明显的"度假品质型"供给格局;九寨沟县(约30.2%)、阳朔县(约27.5%)、婺源县(约26.1%)、黟县(约25.6%)次之;而平潭县经济型占比高达约89.9%,中端及以上仅约10.1%,呈典型的"大众流量型"结构,与其滨海观光、客群价格敏感的特征相符。
4、客房总量:小微供给为主体,档次越高单店规模越大
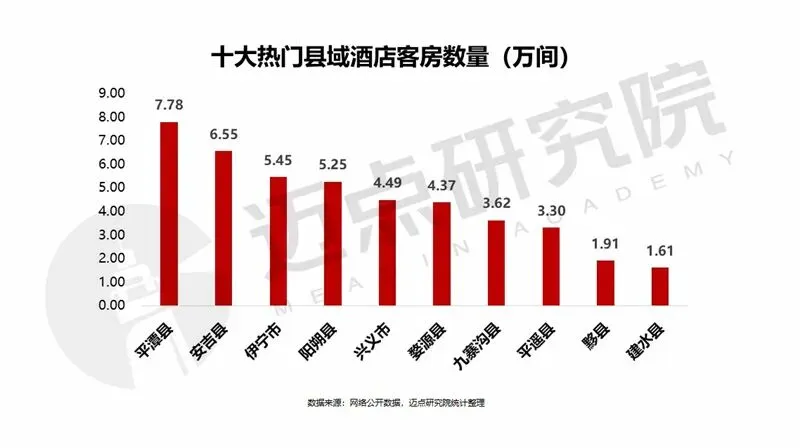
从酒店客房总量来看,十大热门县域客房总量约44.3万间。其中,平潭县(约7.78万间)、安吉县(约6.55万间)、伊宁市(约5.45万间)居前三,三县合计占十县客房总量的44.6%。
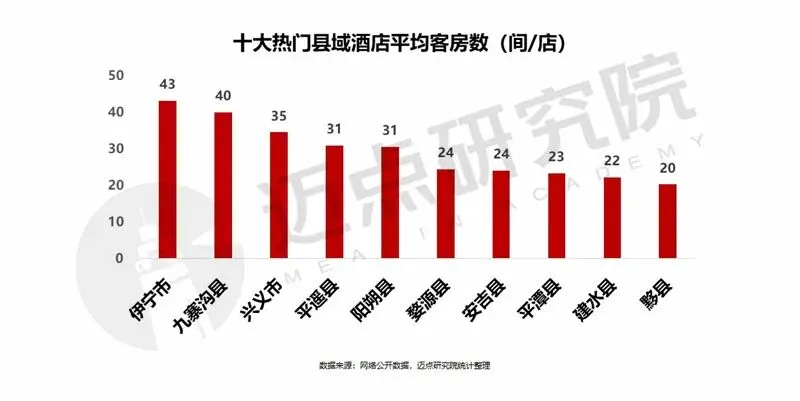
从单店规模看,十县平均约28间/店,整体呈“小微供给为主体”的格局:伊宁市(43间/店)、九寨沟县(40间/店)单店规模最大,黟县(20间/店)最小。分档次看,单店规模随档次跃升明显:经济型酒店单店多在16—36间,中端在23—48间,中高端在34—103间,高端酒店单店普遍超过100间,伊宁市(约226间/店)、九寨沟县(约188间/店)、兴义市(约176间/店)的高端单体酒店规模突出,反映出度假酒店、大型住宿综合体在热门县域的落地。
三、趋势研判
机会面:一是旅游动能向县域传导的路径已经验证,2026年供给重新提速(新开1286家、为2025年全年的1.6倍),叠加超长假期效应,县域住宿需求短期有支撑;二是西部县域供给爆发(伊宁、兴义、九寨沟2026年新开占比均接近或超过20%),精准承接国庆长线游外溢需求,供需匹配度较高;三是经济型占比高达75.4%,中端及以上供给缺口明显,叠加游客对品质住宿的偏好上升,标准化、品质化供给是连锁品牌与中高端酒店的增量空间。
隐忧面:一是淡旺季错配与节假日涨价风险并存,县域酒店以小微单体为主,抗风险能力弱、服务标准化难度大,假期涨价极易放大负面评价、损伤县域旅游口碑;二是供给分化下的消化压力,早期热门县域(平潭、黟县、建水等)已进入存量消化期,若客流增速放缓,新店入住率与RevPAR将承压;三是同质化隐忧,2026年新开酒店集中放量(仅伊宁、兴义、安吉三县就占57.3%),若扎堆经济型与中端,同质化竞争将很快显现。
四、总结
综合来看,十大热门县域酒店市场正处于“需求拉动、供给跟进、结构待升级”的通道中:本轮扩张并非盲目——供给投向与客流热度高度一致,西部新兴县域成为扩张主力,印证“旅游热带来住宿需求、供给反向支撑旅游”的核心逻辑。短期,超长假期与新店放量共振,量价仍有支撑,但需警惕涨价引发的口碑反噬;中期,经济型占四分之三的结构能否向中端及以上升级,决定县域住宿的增量天花板;长期,小微单体为主的供给格局下,连锁化、标准化与品质化的补位速度,决定热门县域酒店市场的盈利质量与可持续发展能力。建议重点关注三条主线:一是伊宁、兴义、九寨沟等高新增占比县域在国庆假期的实际消化情况;二是平潭、建水等经济型占比过高县域的品质供给补位窗口;三是安吉“度假品质型”结构在同类县域的复制可能。
发表评论
2026-09-28 14:18:18 回复该评论
发表评论: