
 研报速递
本报告/资料下载领取方式详见文末
一、全球ICT及连接概览
(一)概览
受持续的数字转型、基础设施升级和不断增长的用户需求所推动,全球信息与通信技术(“ICT”)及电信行业现正不断发展。于2024年,全球ICT投资总额超过5万亿美元,并预计于2029年前超过7万亿美元,期内复合年增长率约为7%。全球互联网用户数目于2024年已达55亿人,并预计于2029年前超过60亿人,反映全球连接持续增长。此等趋势为持续扩展数字服务和增加部署先进ICT基础设施奠定坚实基础。
同时,人工智能技术加速推动ICT产业升级,为众多行业带来发展新机遇。人工智能对海量算力、高速连接及低延迟数据处理的要求,亦加速ICT基础设施的升级及扩展,包括数据中心、通信网络及数据传输系统的进步,令各方面变得更加智能、高效及可扩展,可为人工智能工作负载提供支持。人工智能市场预计于2029年前超过30,000亿美元,自2024年起复合年增长率达37.8%。全球主要科技公司预期将于未来三年投入超过4,000亿美元用于发展人工智能基础设施,包括算力、存储系统及数据中心容量。因此,对支持人工智能工作负载至关重要的全球数据中心机架数目预计于2029年前达139.8百万台,自2024年起以32.8%的复合年增长率增长。人工智能技术的快速发展不仅正在改变终端用户应用,亦从根本上重塑ICT行业。
此外,随着从云计算和视频串流到工业自动化和智慧城市等各行各业的宽带需求激增,对能够支持大规模实时数据传输的高性能连接设备的需求现正不断增长。该需求随着边缘计算、5G网络的兴起及各行各业广泛采用数据密集型应用而进一步增强。先进的连接解决方案已成为现代基础设施的基本组成部分,可实现设备、用户和平台之间的高效通信。同时,物联网(“IoT”)在智慧制造、智能交通和能源管理等领域充当物理世界与数字世界之间的重要桥梁,其持续扩展推动智能应用的迅速普及。全球IoT连接数目预计于2029年前达718亿个,自2024年起复合年增长率为30.8%。随着终端用户设备越来越智能和互联,对支持高频交互和实时响应所需更快速、更稳健的连接的需求持续增长。
在此背景下,有线宽带及无线接入产品的开发对于支持日益数据驱动和智能化的全球经济至关重要。ICT基础设施的升级、网络流量的不断增长、人工智能工作负载及IoT的扩展共同为高性能连接技术创造强劲的发展势头,同时巩固其在下一阶段数字和产业转型中的战略地位。
全球光学及无线连接设备(“OWCD”OWCDOWCD指的是一整套支持光通信和无线网络产业关键环节的设备,主要包括:(i)光模块(光学收发器╱光模组);(ii)有线宽带接入设备;以及(iii)无线网络接入设备。OWCD能够实现数据和算力的高速、低延迟及高宽带传输,在支持更广泛的ICT生态系统方面发挥关键作用。OWCD可确保跨核心网络、边缘节点和终端用户环境的可靠连接。随着人工智能技术日益集成到ICT生态系统,OWCD在人工智能基础设施中发挥基础性作用,促进计算集群内、计算集群之间及从计算集群到终端用户的算力和数据的高效分配和交换,从而通过增强的连接和通信能力推动行业创新和转型。
综合OWCD公司指的是在OWCD类别中至少覆盖两个板块产品的公司。这类公司拥有覆盖面广泛的产品组合,能够满足下游客户的多样化需求,如ICT设备供应商、通讯服务提供商、科技公司及IoT解决方案提供商。其产品主要集成于客户面向终端用户提供的整体解决方案中,或直接整合至客户自身的数据通信基础设施。综合OWCD公司主要通过联合设计制造(“JDM”)模式及原创设计制造(“ODM”)模式与客户合作,提供契合特定需求的定制化解决方案。
综合OWCD公司在业内越来越普遍,其可充分利用光模块及有线宽带接入设备(用于光通信)与无线网络接入设备(用于无线通信)之间的协同效应,这些设备是现代通信网络中不可或缺且紧密相连的组成部分。大多数综合OWCD公司覆盖三个细分板块中的两个。于2024年,综合OWCD公司的市场规模占整体OWCD行业的比例达22.6%。
业务涵盖所有板块的综合OWCD公司需同时涉足该类别下的所有三个领域。仅少数企业符合此标准,凭藉独具一格的全面产品组合脱颖而出。他们拥有广泛的能力,能够根据下游客户多样且不断演变的需求,提供高度定制化的解决方案。于2024年,业务涵盖所有板块的综合OWCD公司的市场规模占整体OWCD行业的比例低于10.0%。
(二)价值链分析
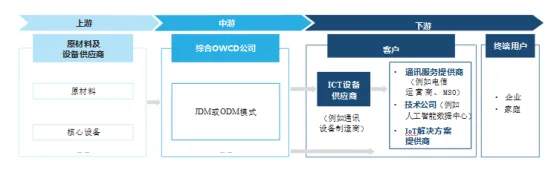
综合OWCD产业链包括制造光模块和网络接入设备所必需的关键原材料(例如光器件、集成电路芯片、结构件、印刷电路板)及专门设备(例如镀膜机及检测工具)的上游供应商。至于中游,综合OWCD公司通常通过JDM或ODM模式生产多个类别的多种产品,以满足客户的定制化需求。下游企业其后将这些产品纳入其解决方案或数据通信基础设施,最终提升企业及家庭终端用户的通信体验。
(三)OWCD行业的市场规模
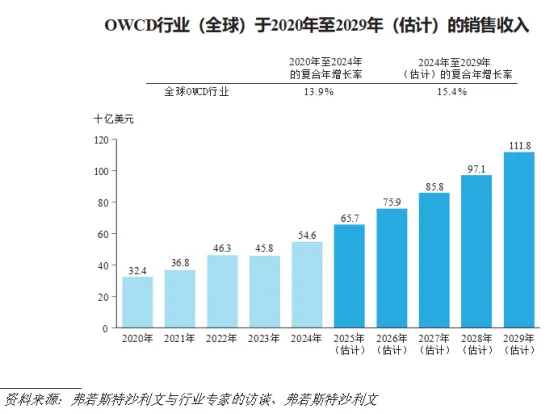
自2020年至2024年,OWCD行业的全球销售收入已从324亿美元增加至546亿美元,复合年增长率为13.9%。面对加速发展趋势及智能化转型,加上各国的优惠政策,OWCD产业持续进行技术创新及产业升级。因此,由于迭代加速和前沿技术不断进化,预计2029年OWCD行业的全球销售收入将达到1,118亿美元,2024年起的复合年增长率达到15.4%。
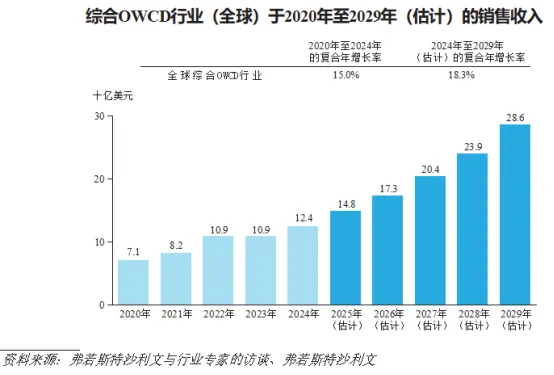
自2020年至2024年,综合OWCD行业的全球销售收入已由71亿美元增加至124亿美元,复合年增长率为15.0%。OWCD行业的领先公司有能力通过提供领先的光模块、PON设备和无线网络接入设备的多样化产品组合来推动市场增长。该多样化的产品供应支持全球综合OWCD行业的快速发展。随着客户对一站式供应商的需求增长,综合OWCD供应商预期未来将日益受到客户青睐。预计综合OWCD行业于2029年的全球销售收入将达286亿美元,自2024年起的复合年增长率为18.3%,超过全球OWCD行业于同期的增长。
(四)市场驱动因素及发展趋势
1、数字转型
企业及住宅环境对高宽带、低延迟网络需求的快速增长现正带动越来越多的有线宽带接入及无线网络接入设备的部署密度及性能升级。随着企业加速数字转型,工业园区及写字楼目前对高效接入及稳定的多设备连接提出更高要求。在住宅方面,高清视频会议、在线教育、4K/8K串流、AR/VR应用及智慧家居设备的激增正在重塑网络基础设施的需求,对接入设备的并发处理能力构成挑战。AIGC及其他人工智能技术的蓬勃发展现正迅速推动人工智能产业发展。同时,AIGC等人工智能驱动的应用日益普及,现正进一步扩大对稳健且响应迅速的网络环境的需求。于2025年1月,中国一家人工智能大型语言模型公司推出一款开源的轻量级人工智能大型模型,显着提高人工智能技术的可及性,继而促进人工智能技术的广泛采用。随着中美两国的主要人工智能模型日活跃用户达数千万,且全球算力预计于2024年至2029年以42.2%的复合年增长率增长,更高性能且更可靠的OWCD将成为在日益复杂的使用场景保持广泛覆盖、稳定连接及实时数据传输的关键。
2、持续的FTTx部署
全球固定宽带的家庭用户数目已由2020年的12亿户增至2024年约16亿户,复合年增长率为6.3%。随着全球主要国家及地区将宽带基础设施优先列为战略投资的重点范畴,FTTx网络建设持续升温,大幅推动对PON设备的需求。例如,中国现正积极推进“千兆光网”倡议及“东数西算”工程,目标是于2025年前实现普遍千兆接入能力。此外,于2025年1月,工业和信息化部(工信部)发布关于开展万兆光网试点计划的通知,以住宅社区、工厂及工业园区等场景为主。该等试点将推动50G-PON超宽带接入及FTTH(光纤到户)╱FTTR(光纤到房间)等先进光网技术的部署。在美国,于2021年通过的《基础设施投资和就业法案》拨款1.2万亿美元用于各类基础设施项目,包括650亿美元专门用于改善宽带接入及质量。同样,欧盟于2021年发布“2030数字指南针:欧洲数字十年之路”计划,目标是于2030年前确保所有家庭获得千兆网络覆盖。在全球政策的大力推动下,电信运营商预期继续扩大PON网络覆盖,从而缔造对PON设备的采购及更换的持续需求。全球固定宽带的家庭用户数目预期于2029年前达19亿户。
3、先进的PON技术
随着全球数字转型的加速及新兴技术的发展,先进的PON技术满足市场对更高宽带及更低延迟的迫切需要。10G PON技术已成为电信运营商部署千兆网络及满足不断增长的宽带需求的主流解决方案。同时,随着数字化、人工智能及IoT等新兴技术的加速应用,行业对更高宽带及更强数据处理能力的需求亦已显着提升,推动25G/50G PON技术应运而生。与10G PON比较,25G/50G PON可提供更高宽带、更低延迟及更强网络扩展性,更能满足数据中心、云计算及智能制造等场景的高速数据传输需要。随着技术的不断成熟及市场需求的逐步释放,预期25G/50G PON产品将于短期内实现更大规模的部署,而100G PON及以上产品将成为较长期的趋势。
4、无线网络技术升级
随着Wi-Fi 7(IEEE 802.11be)的出现,通讯设备行业将经历新一轮无线连接技术革命。Wi-Fi 7提供更高数据传输速率、更低延迟及更高频谱效率,使其更适合用于支持数据密集型应用。在企业及家庭环境中,Wi-Fi 7的部署将大大提高无线网络的稳定性、速度及覆盖范围,可使多台设备同时连接而不会影响性能。Wi-Fi 7可确保用户体验更流畅,满足对高并发、低延迟及高宽带的需要。此外,随着5G、边缘计算及人工智能等新兴技术兴起,对无线网络的需求亦日趋复杂多样。Wi-Fi 7的推出不仅会满足此等不断演变的需要,亦会加速无线连接技术的广泛采用及扩展。同时,现正展开对Wi-Fi 8的进阶研究,务求进一步推进未来无线性能的极限。
5、数据中心数量激增,加速高速光模块需求迭代
全球各地政府现正推出政策扶持数据中心发展。在美国,“星际之门计划”于2025年1月宣布,计划于四年内投资5,000亿美元,用于新建人工智能基础设施。同样,中国已颁布“国家数据基础设施建设指引”等政策,以加快数据基础设施建设。随着云计算的快速发展,全球数据中心正进入大规模商业化阶段。全球数据中心机架累计数量预计到2029年将达到139.8百万台,自2024年起复合年增长率为32.8%。因此,光模块行业正经历快速的技术进步与产品迭代。高速光模块(如400G、800G)可提供更大的带宽、更低的时延和更高的效率,因此对于数据中心内部和数据中心之间的设备互连至关重要。同时,下一代1.6T高速光模块正在开发并进行小批量出货,预计将于2026年左右进入量产阶段。随着数据需求增长,高速光模块将在数据通信应用中得到越来越多的采用,从而推动OWCD行业加速迭代。
6、光模块前沿技术的演进
在下游需求的推动下,光模块行业的公司正在积极加强新技术的研发。以下介绍光模块行业的领先前沿技术:
(1)硅光光模块技术利用现有的CMOS工艺,开发并集成光器件和光模块。集成硅光光器件的光模块有望凭藉高集成度、低功耗的优势,在未来占据主流地位。
(2)线性可插拔光学器件(“LPO”)等创新封装技术通过去除数字信号处理(“DSP”),可显着优化光模块功耗。共封装光学(“CPO”)技术通过将光学引擎和交换芯片共同封装在同一块主板上,可有效降低能耗,提高传输效率。
(3)液冷光电子技术通过独特的液冷散热设计,可有效提升散热效率和模块稳定性。
(五)行业壁垒
1、技术开发
OWCD市场技术性很强,进入壁垒很高,尤其在光模块、PON设备和无线接入设备等领域更是如此。开发硅光光模块和高速、低功耗器件等先进技术需要材料学、光学和微电子学方面的深厚专业知识以及强大的研发能力和持续投资。领先企业利用前沿创新和智能制造保持领先地位,而缺乏资源和整合能力的企业则面临进入市场的重大挑战。
2、定制化能力
随着对高效、个性化解决方案的需求不断增长,个性化定制已成为一项关键竞争优势。综合OWCD公司必须根据数据中心、人工智能和IoT等的特定需求定制产品,既需要标准化的产品,也需要灵活、响应迅速的设计和制造。对于新进入者而言,由于需要大量投资来获得这些适应性,因此构成了很高的壁垒。
3、产品全面性
综合OWCD行业的领先公司通常提供广泛的产品组合,涵盖光模块、PON设备及无线接入设备,并在每个领域拥有先进技术。例如,光模块涉及硅光光模块和高速光模块,而PON设备正在向50G/25G发展,以满足不断增长的宽带需求。实力雄厚的参与者可跨越多个产品并提供综合解决方案,创造协同效应,同时也提高了新进入者的进入壁垒。
4、客户
综合OWCD的客户主要包括对质量、性能、可靠性及服务有高标准要求的ICT设备提供商、电信运营商及数据中心和云服务提供商等科技公司。由于数量庞大且采购周期长,他们严重依赖可信赖的供应商。新进入者必须投入大量时间和资源才能达到这些标准并建立信任,尤其在JDM这样高度整合的模式下更是如此。如此紧密的合作伙伴关系可提高客户忠诚度,同时提高新进入者的进入壁垒。
5、供应链
为降低供应商集中风险及增强供应链韧性,综合OWCD公司越来越多地采用多供应商策略,以确保稳定获得关键组件并将中断风险降至最低。然而,新进入者通常缺乏建立可靠、多元化供应商网络的资源,从而对市场竞争力构成了很高的进入壁垒。
6、全球化
OWCD行业的公司通常需要在全球范围内进行研发、制造和销售运营。尤其是在应对人工智能、数据中心、IoT等高速增长领域的需求时,构建全球化的制造和运营能力至关重要。这不仅需要大量的资金投入,还需要强大的全球供应链管理、本地化的市场策略以及应对复杂监管与物流环境的能力。对于新进入者而言,要复制这一高度整合且高效运营的全球体系,将面临巨大的挑战,不仅需要充足的资源支持,还需具备高度协同的国际化战略。
7、成本结构
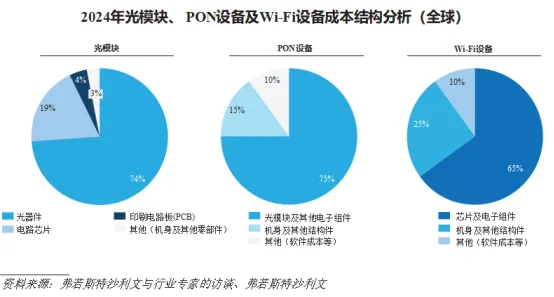
光模块原材料主要包括光器件(如TOSA、ROSA及其他光器件)电路芯片、PCB及其他(机身及其他零部件)。光器件占光模块总成本的约74%。光器件包括TOSA、ROSA及其他光器件(包括光学滤波器、尾纤等)。同时,采用不同的光模块技术也会对各类光器件的成本结构产生影响。对于PON设备而言,光模块及其他电子组件的成本占总成本的75%。机身及其他结构件和其他(软件成本等)占余下25%。同样,芯片及电子组件占Wi-Fi设备总成本的65%,余下的35%包括机身及其他结构件和其他成本(软件成本等)。
8、原材料价格
OWCD行业的主要原料为不同类型芯片。下图说明两类代表性芯片的价格趋势。DRAM芯片广泛应用于PON设备及Wi-Fi设备,而闪存芯片则普遍应用于光模块领域。DRAM芯片价格于2021年大幅上升,主要受疫情期间远程教育和在家办公的强劲需求带动,导致智能手机与笔记本电脑等DRAM密集型产品的消费量锐增。过去数年闪存芯片的价格保持相对稳定,由于其应用市场的供需动态较为平衡,因此价格波动不大。展望未来,假设全球供应链或终端市场需求没有出现重大中断,预计DRAM芯片及闪存芯片价格短期内保持相对稳定。
《综合光学及无线连接设备行业深度分析报告(政策法规、发展现状、未来趋势、竞争格局)》原文WORD版:请回复“报告244”免费下载。

发表评论
发表评论: