
 研报速递
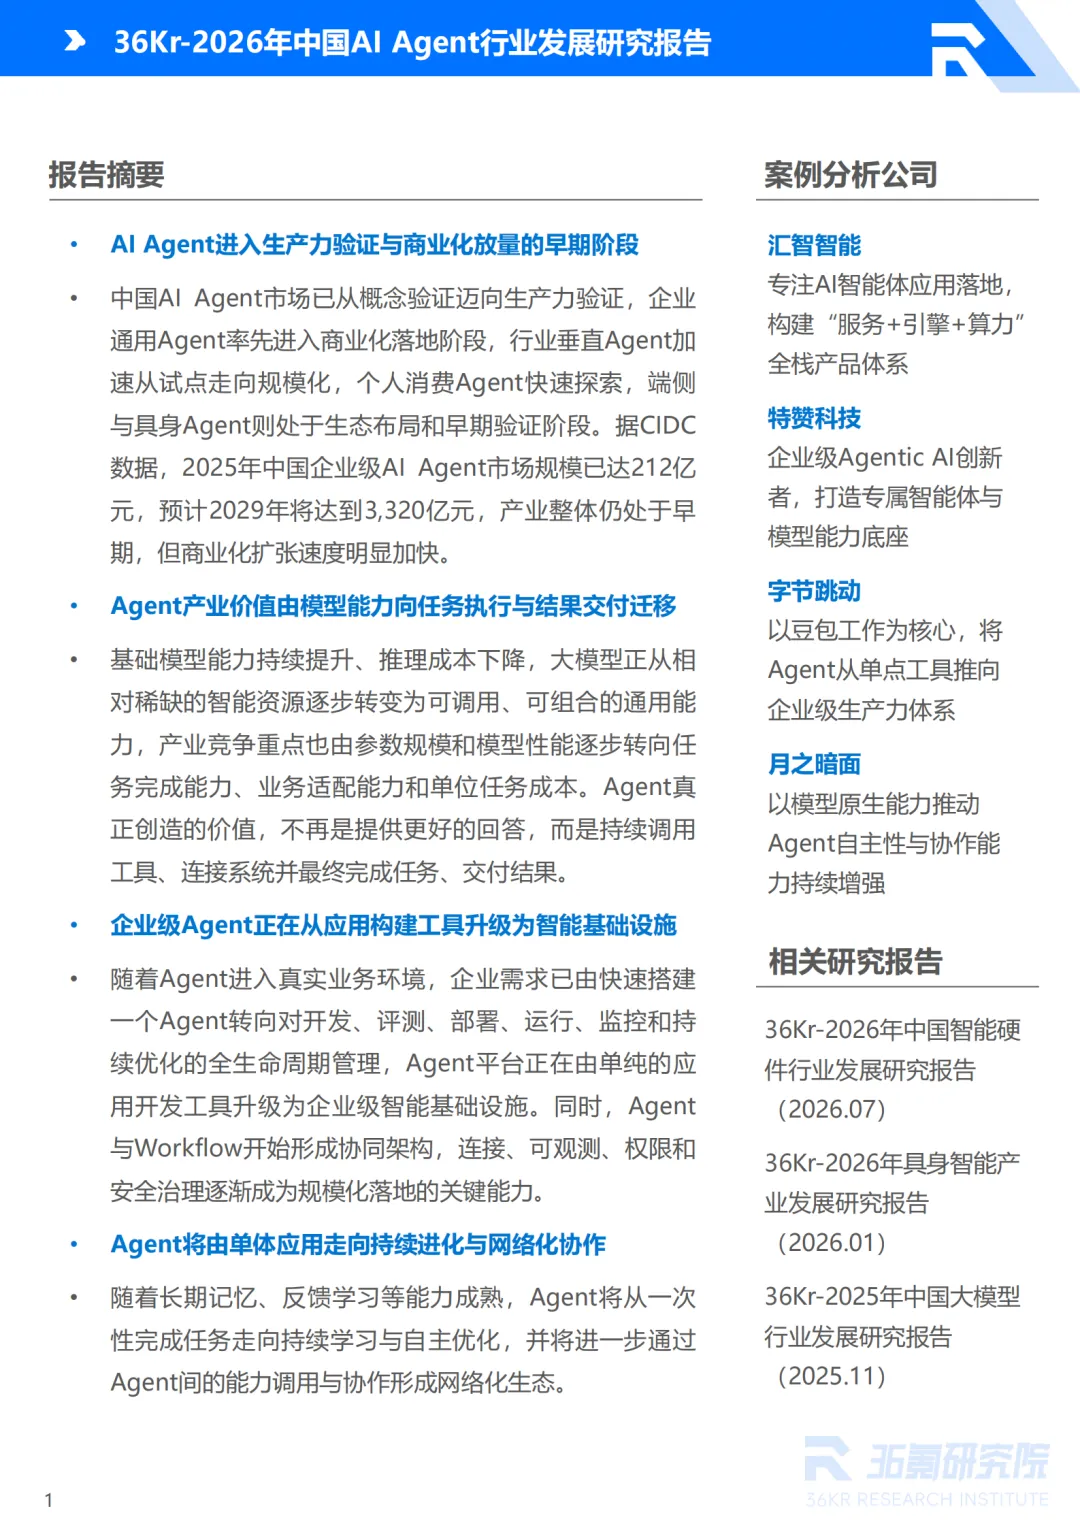
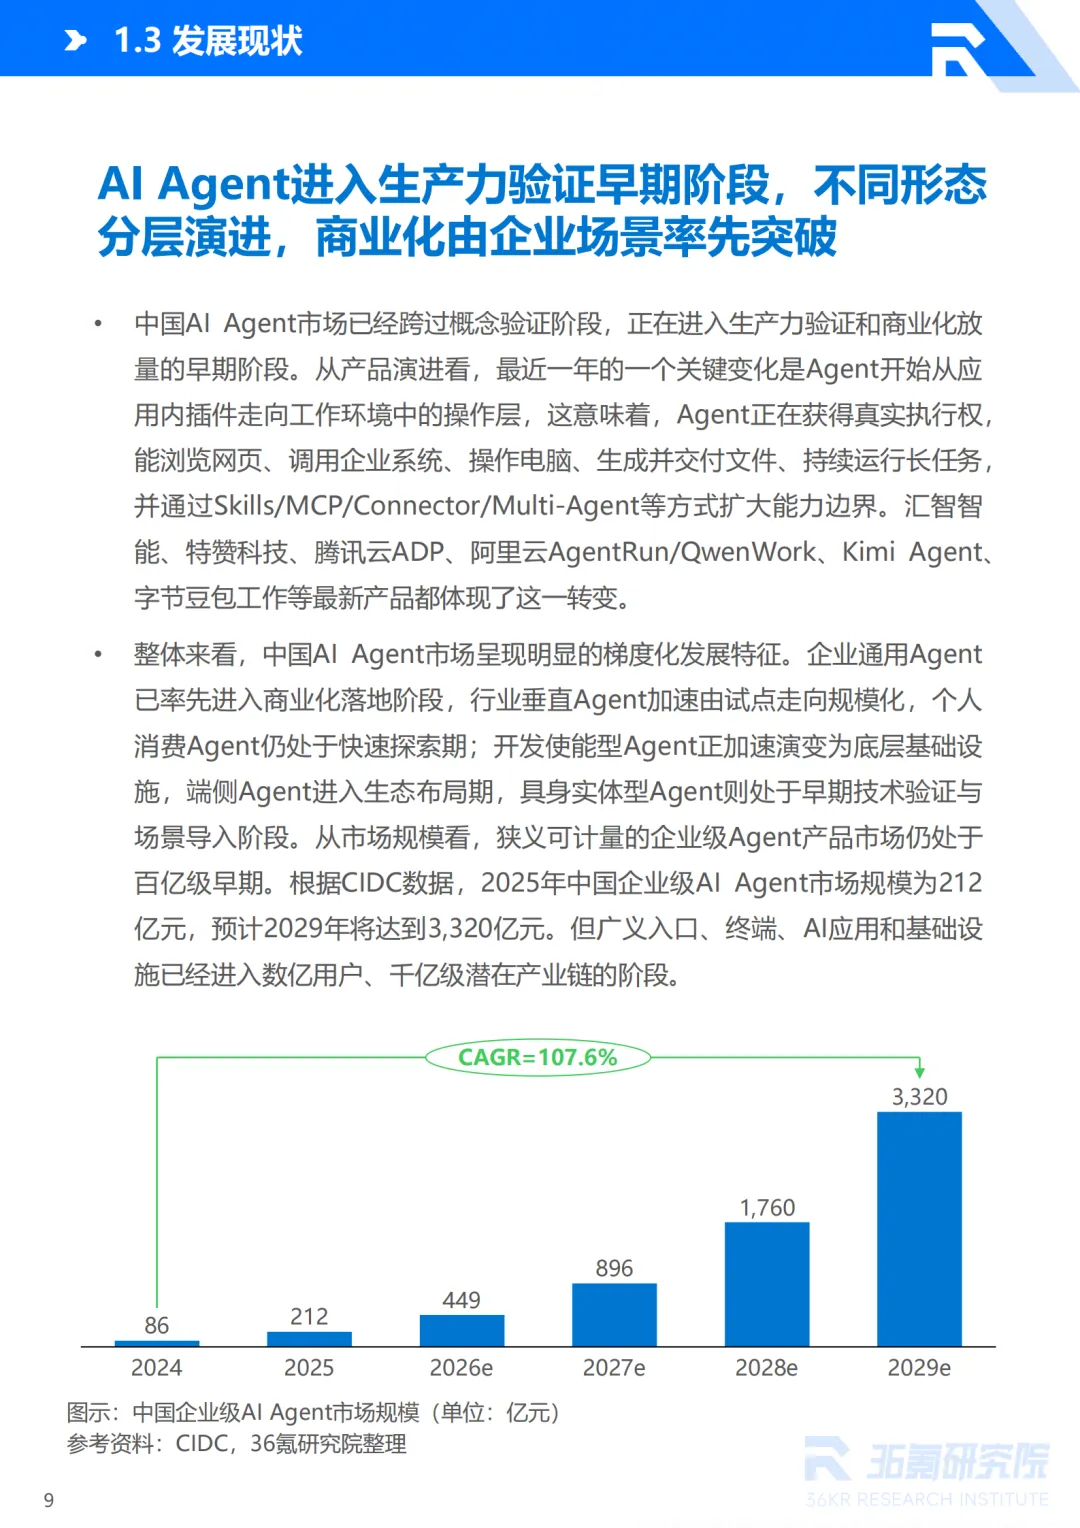
2025年中国企业级AI Agent市场规模212亿元,36氪研究院预计2029年达到3320亿元,四年年复合增长率107.6%。比增速更值得看的是阶段切换:行业已经跨过概念验证,进入生产力验证与商业化放量的早期——评价一个Agent的标准,从"答得好不好"换成了"活干完没有"。政策、需求、玩家和产品,都在围绕这次换轨重新排队。
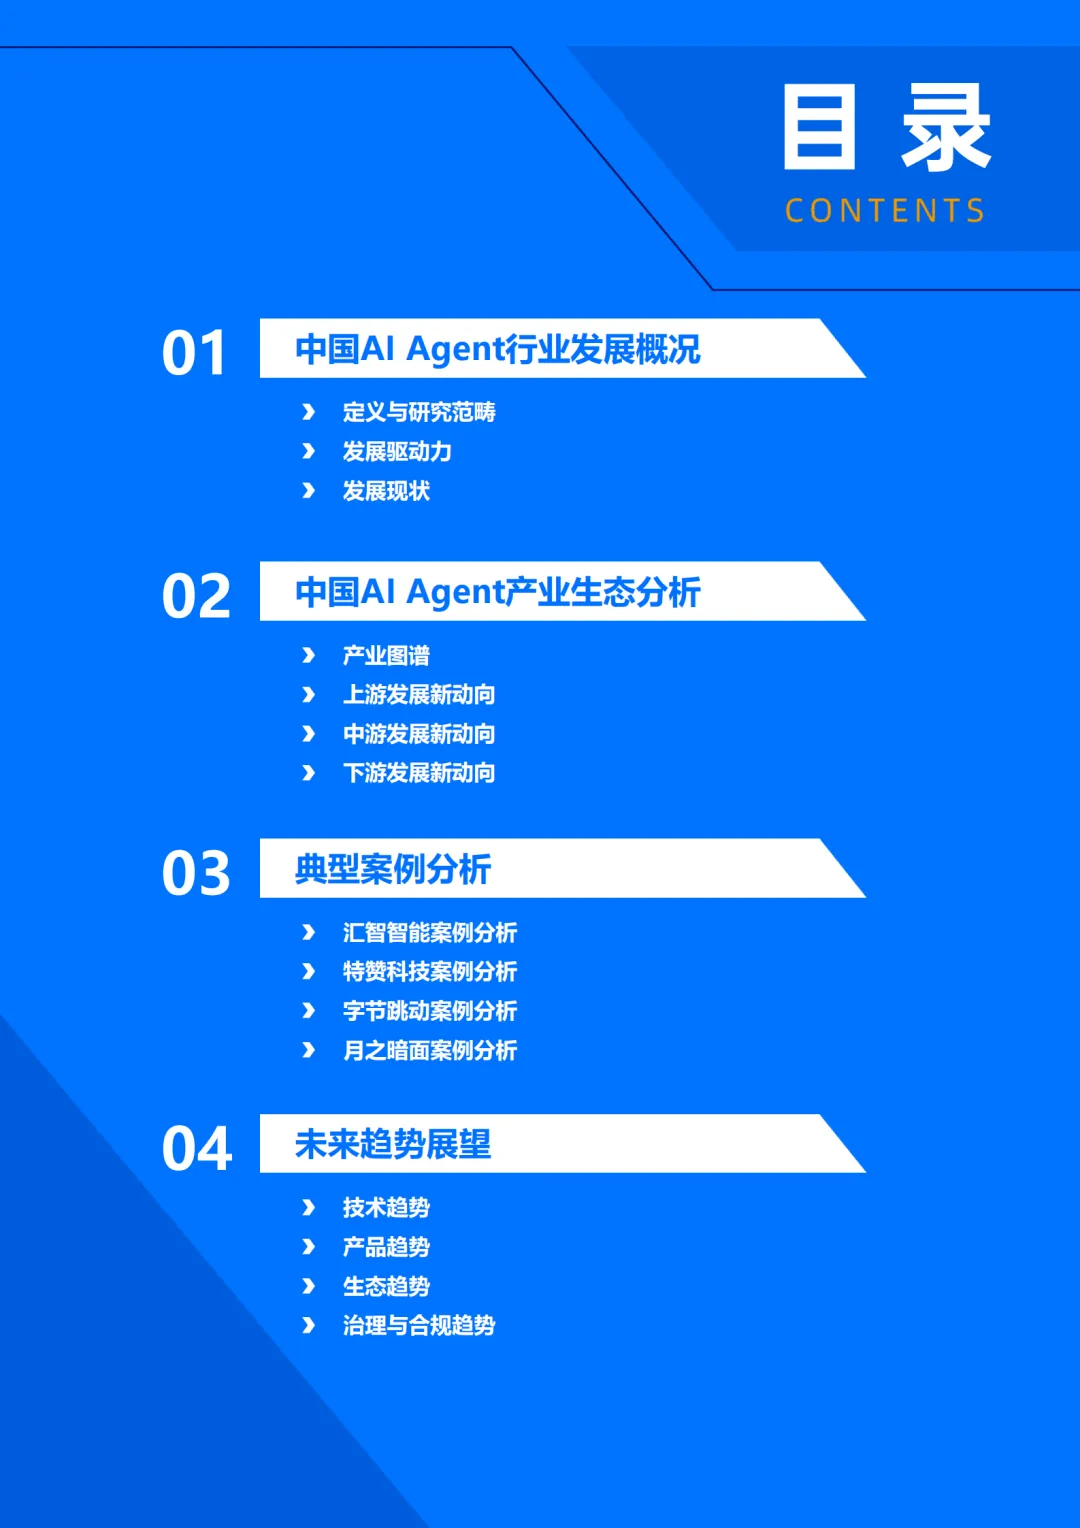
一、政策与需求双轮驱动,行业迎来首份国家级专项文件
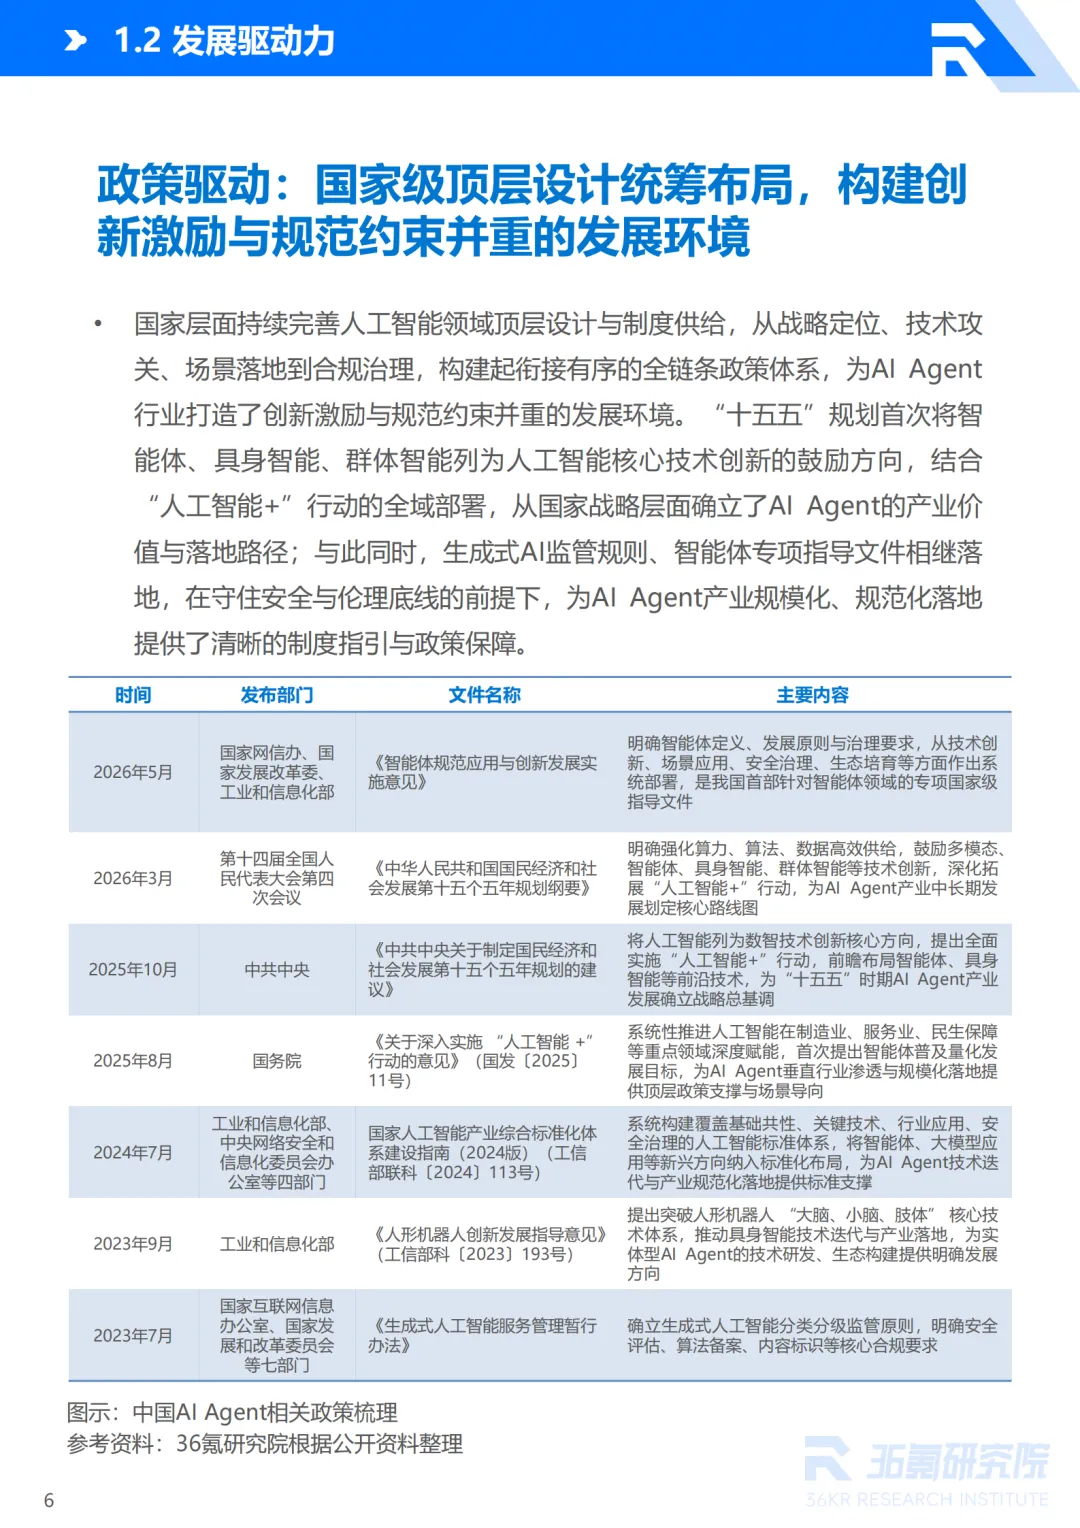
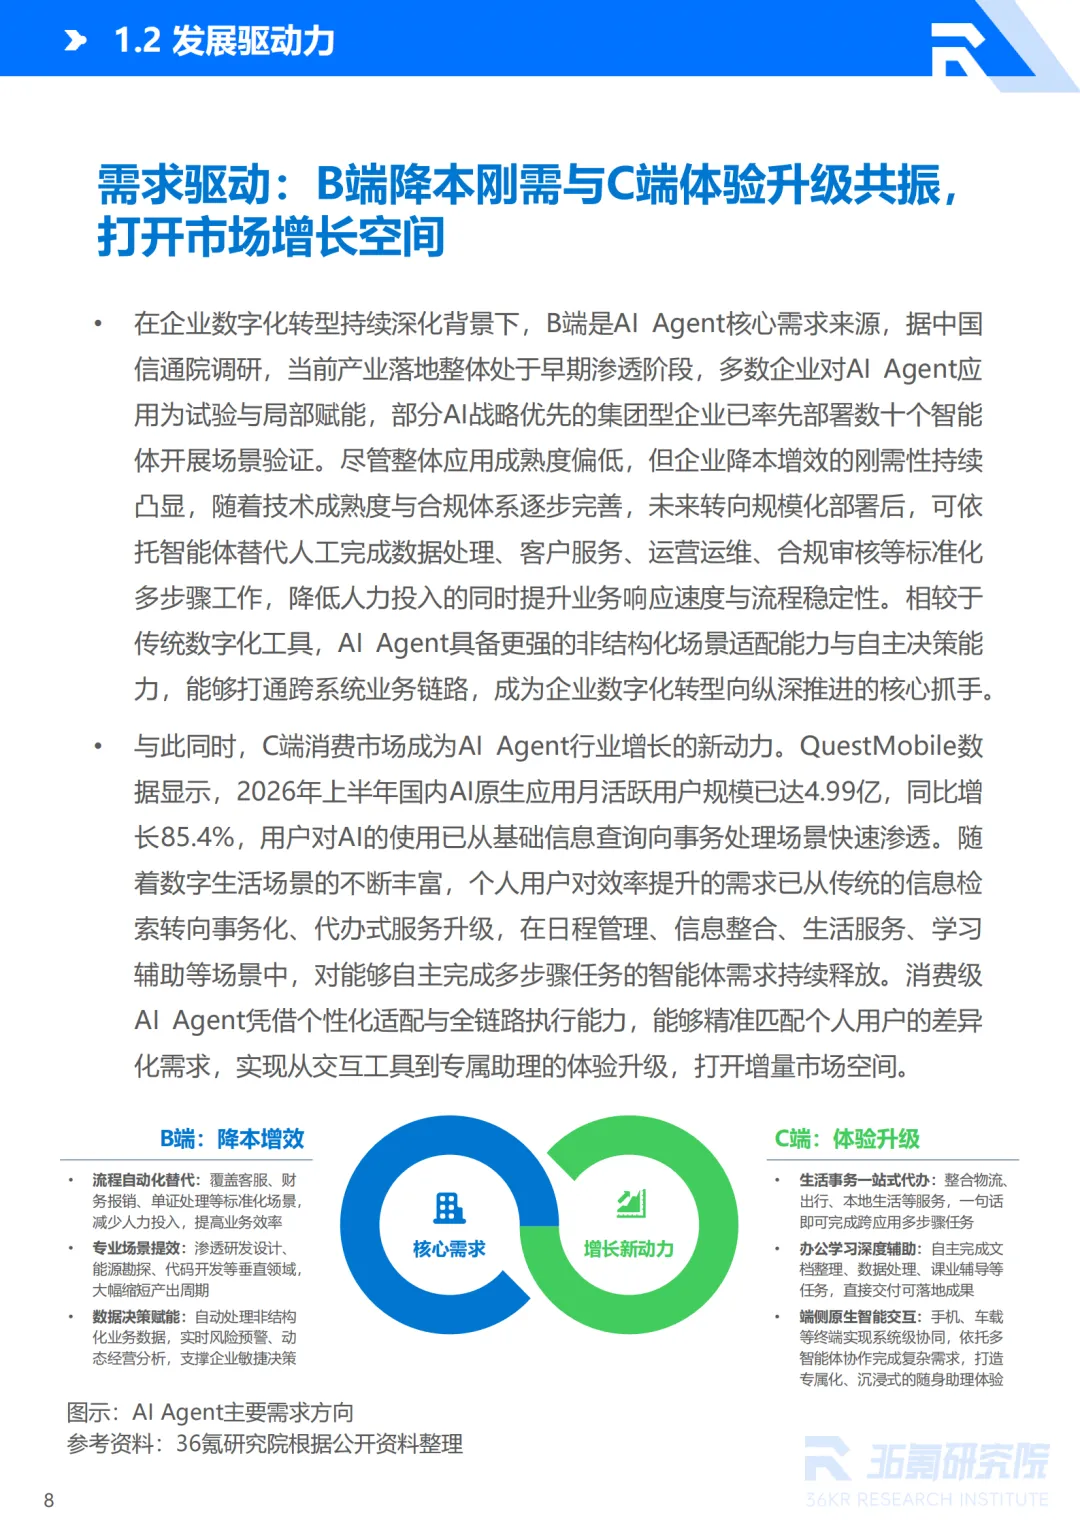
2026年5月,国家网信办等三部门发布《智能体规范应用与创新发展实施意见》,这是我国首部针对智能体领域的专项国家级指导文件;加上"十五五"规划把智能体列入核心技术鼓励方向,政策的姿态从"能不能做"转为"怎么规范地规模化做"。需求端同步接上了火力:B端降本增效是核心刚需,多数企业仍处试验与局部赋能阶段;C端2026年上半年AI原生应用月活已达4.99亿、同比增长85.4%,用户正从查信息转向交任务。政策给路、需求给钱,行业进入放量前的通道。
二、产业链价值重心,正从模型移向任务交付
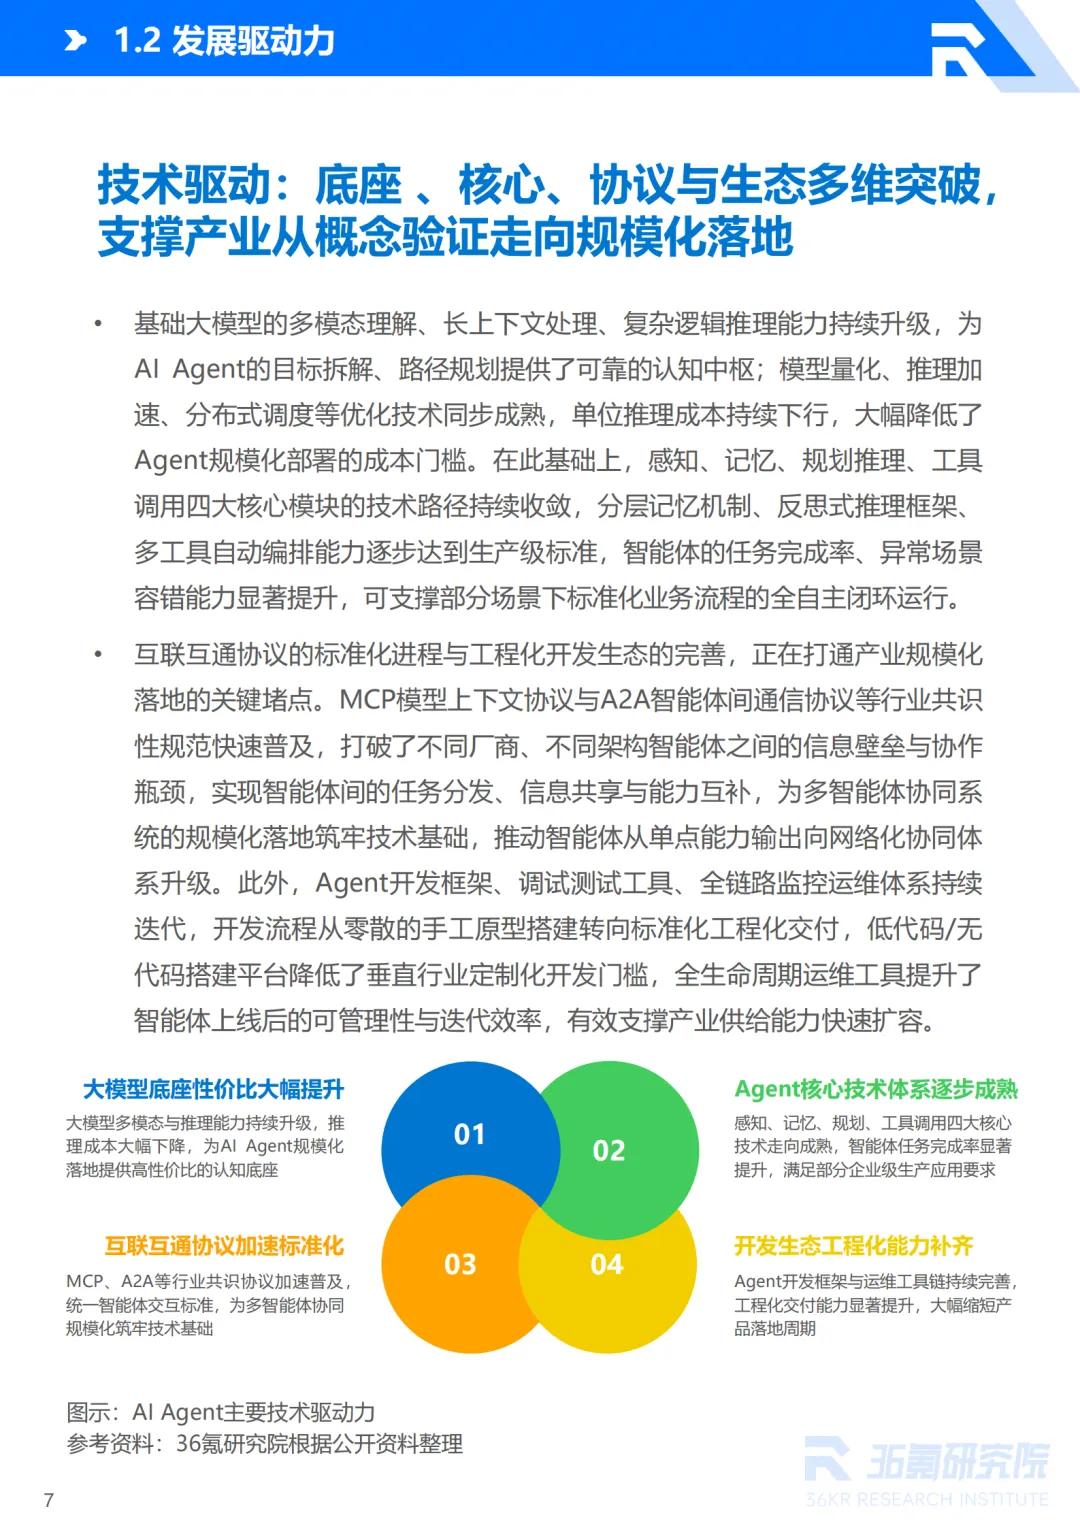
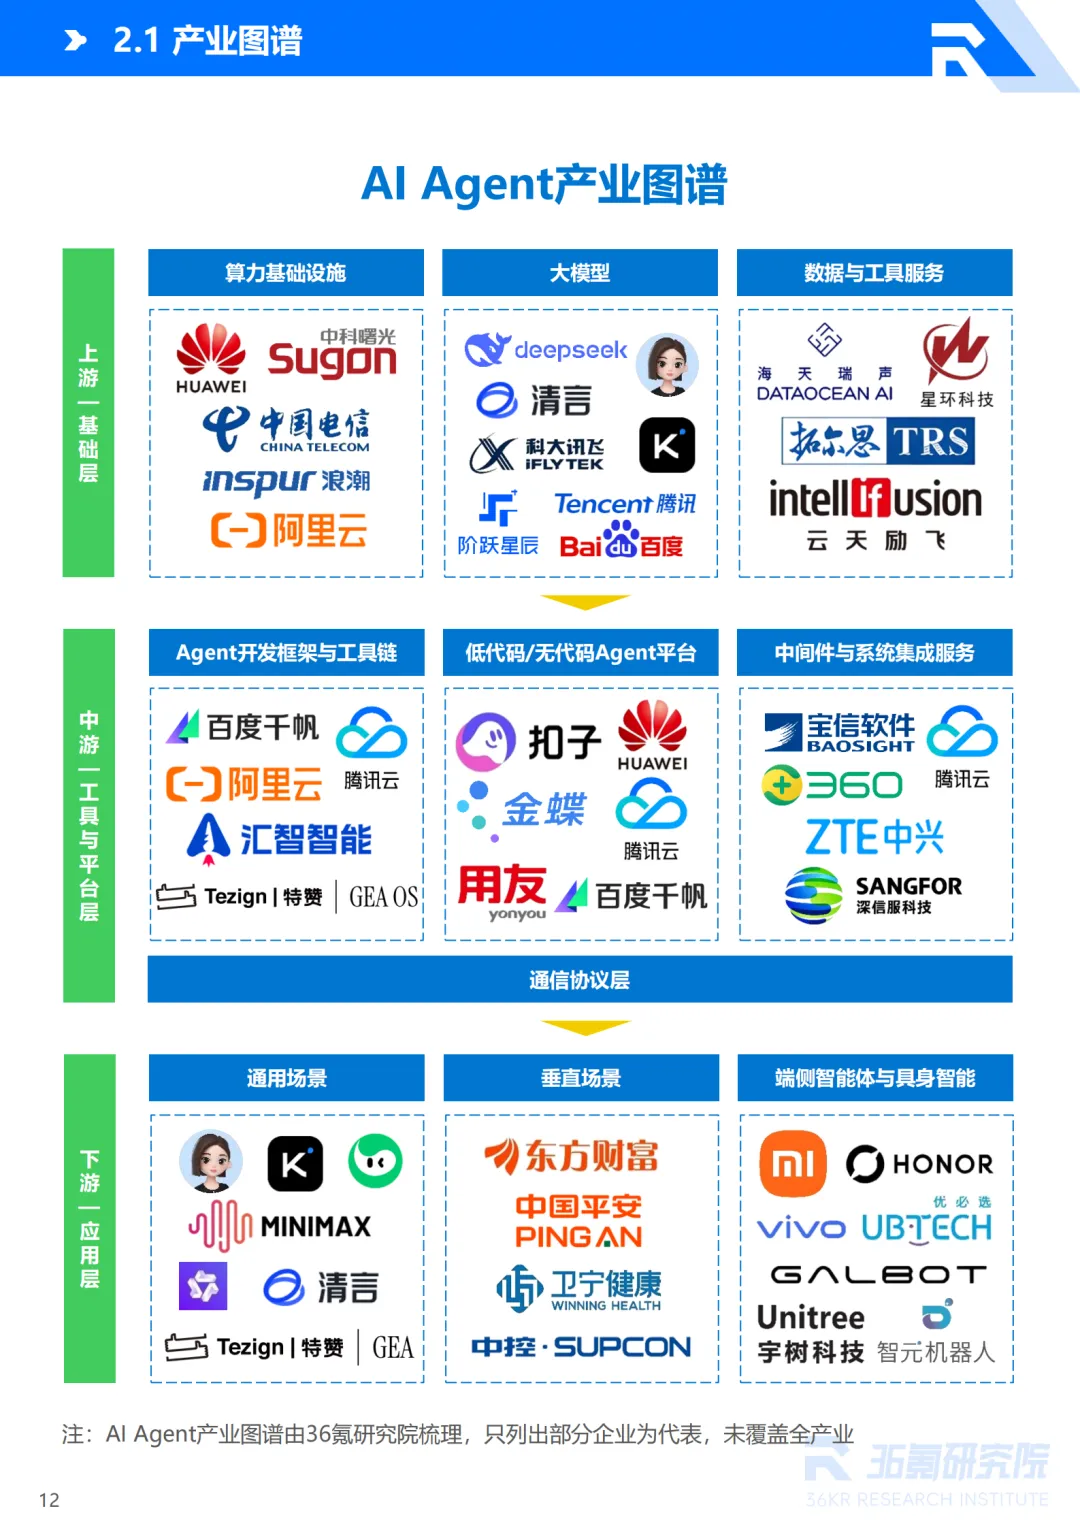
上游最先感受到变化:推理成本下降让大模型从稀缺资源变成可调用、可替换的基础组件,企业选模型不再看参数和跑分,而是看单位任务成本、长任务稳定性和工具调用能力。靠调用费挣高毛利的空间被压缩,模型厂商只剩向推理基础设施、行业模型和企业服务延伸一条路。算力的记账方式也在变——Agent完成一次任务往往对应数十轮推理,衡量指标从"每秒处理多少Token"换成"完成一次有效任务花多少算力"。
中游在升维:企业要的不再是"快速搭一个Agent",而是开发、评测、部署、运行、监控的全生命周期管理,Agent平台正从应用开发工具升级为企业级智能基础设施。两个新结构随之出现:一是Agent与Workflow形成协同架构,Agent管意图理解和动态决策,Workflow管规则明确、风险可控的关键步骤;二是连接与运行中间层的崛起,把ERP、CRM封装成Agent可调用的工具,叠加身份认证、权限管理和安全审计,腾讯云已推出面向Agent的安全网关。
三、竞争格局:五类玩家分层卡位,落地走四条梯度
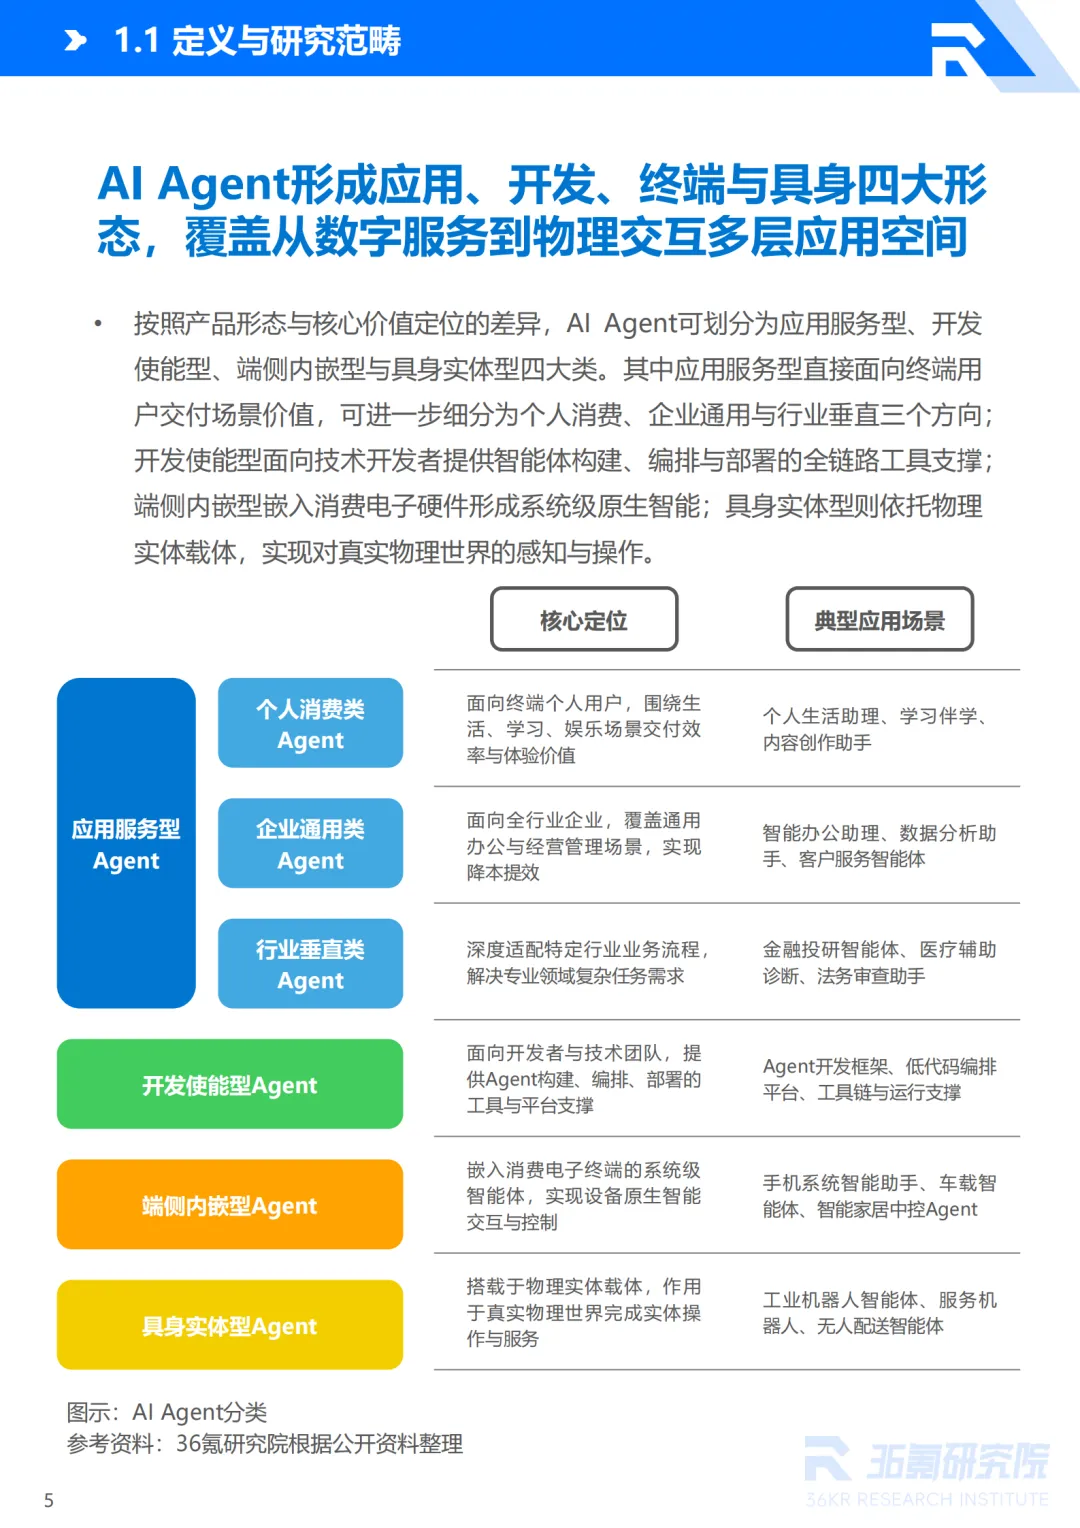
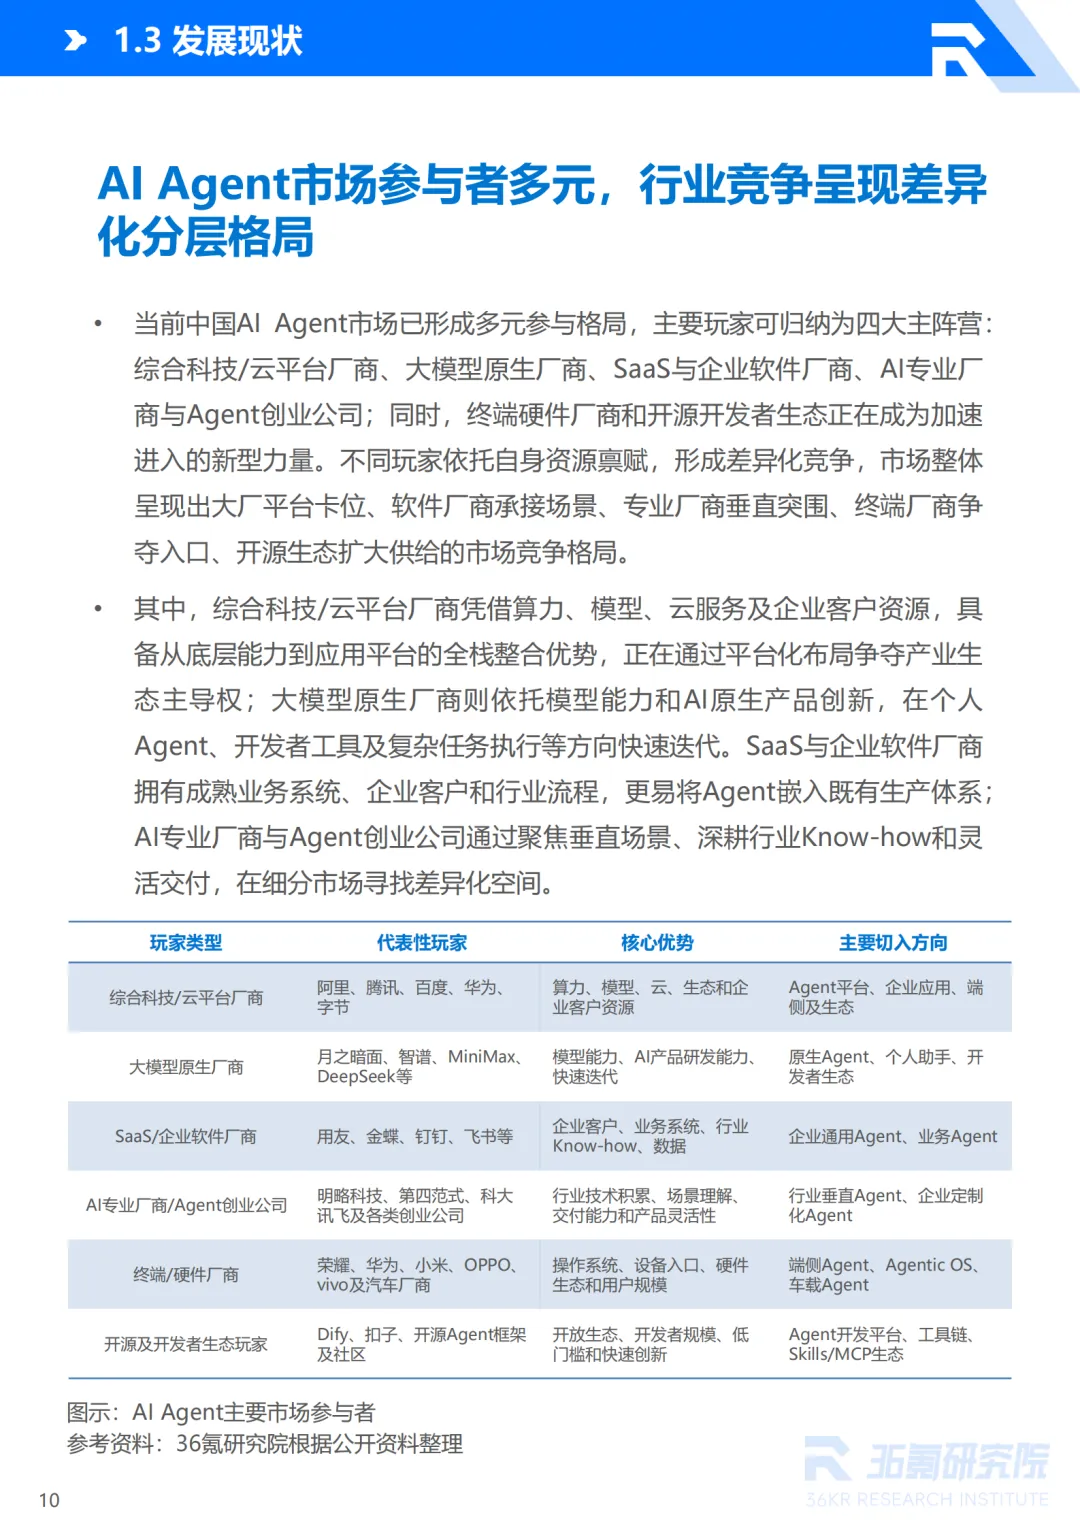
市场站位已经清晰:综合科技和云平台厂商凭算力、模型、客户资源抢生态主导权,大模型原生厂商拼模型能力与Agent产品迭代,SaaS和企业软件厂商把Agent嵌进既有业务系统承接场景,AI专业厂商与创业公司深耕垂直行业,终端硬件厂商争夺手机和车载入口,开源生态则在扩大供给。竞争的主旋律是大厂卡位、软件商落地、专业厂商突围。
落地节奏分四条梯度推进:企业通用Agent率先进入商业化,行业垂直Agent从试点走向规模化,个人消费Agent仍在快速探索,端侧与具身Agent处于生态布局和早期验证。多Agent协同还不到时候:KPMG调研显示53%的企业在部署Agent,但跨工作流编排多个Agent的仅18%,企业按任务复杂度局部采用,并不迷信"Agent越多越好"。行业Agent的壁垒不在模型在Know-how——国家能源集团"擎源"模型部署41个智能体、覆盖13个场景深入电力全流程,护城河是行业数据与流程的沉淀。
四、趋势:按结果计费、能力组网、全周期治理
往后的行业演进有三条清晰线索。产品端,Agent从功能工具转向目标型产品,Gartner已判断企业软件将从席位授权转向按业务活动或结果定价——软件开始按"干完了多少活"收费,账号数和使用时长这些老指标随之失效。生态端,Agent之间将彼此识别、调用和组合能力,专业Agent不直接面对用户、靠被调用也能形成商业价值,"智能体互联网"已进入趋势判断。治理端,Agent握有数据访问和业务操作权限之后,独立数字身份、最小化授权、全程可追溯将成为规模化的前置条件,治理对象从模型输出扩展到智能体行为。
三句话概括这份报告:模型在变便宜,平台在变重,钱在流向干活的人。AI Agent行业的下一个分水岭,不是谁的模型更强,而是谁能稳定地把任务办完并交付结果。
本文基于36氪研究院《2026年中国AI Agent行业发展研究报告》撰写,详细内容请查阅原文。
以下是内容节选↓↓↓ 文末点击链接免费下载pdf,扫二维码加入交流群
长三角人工智能联盟简介

发表评论
发表评论: