
 研报速递
📄 本文PDF完整版已上传云盘,点击链接保存后可随时查阅:https://pan.quark.cn/s/91f06871a18d
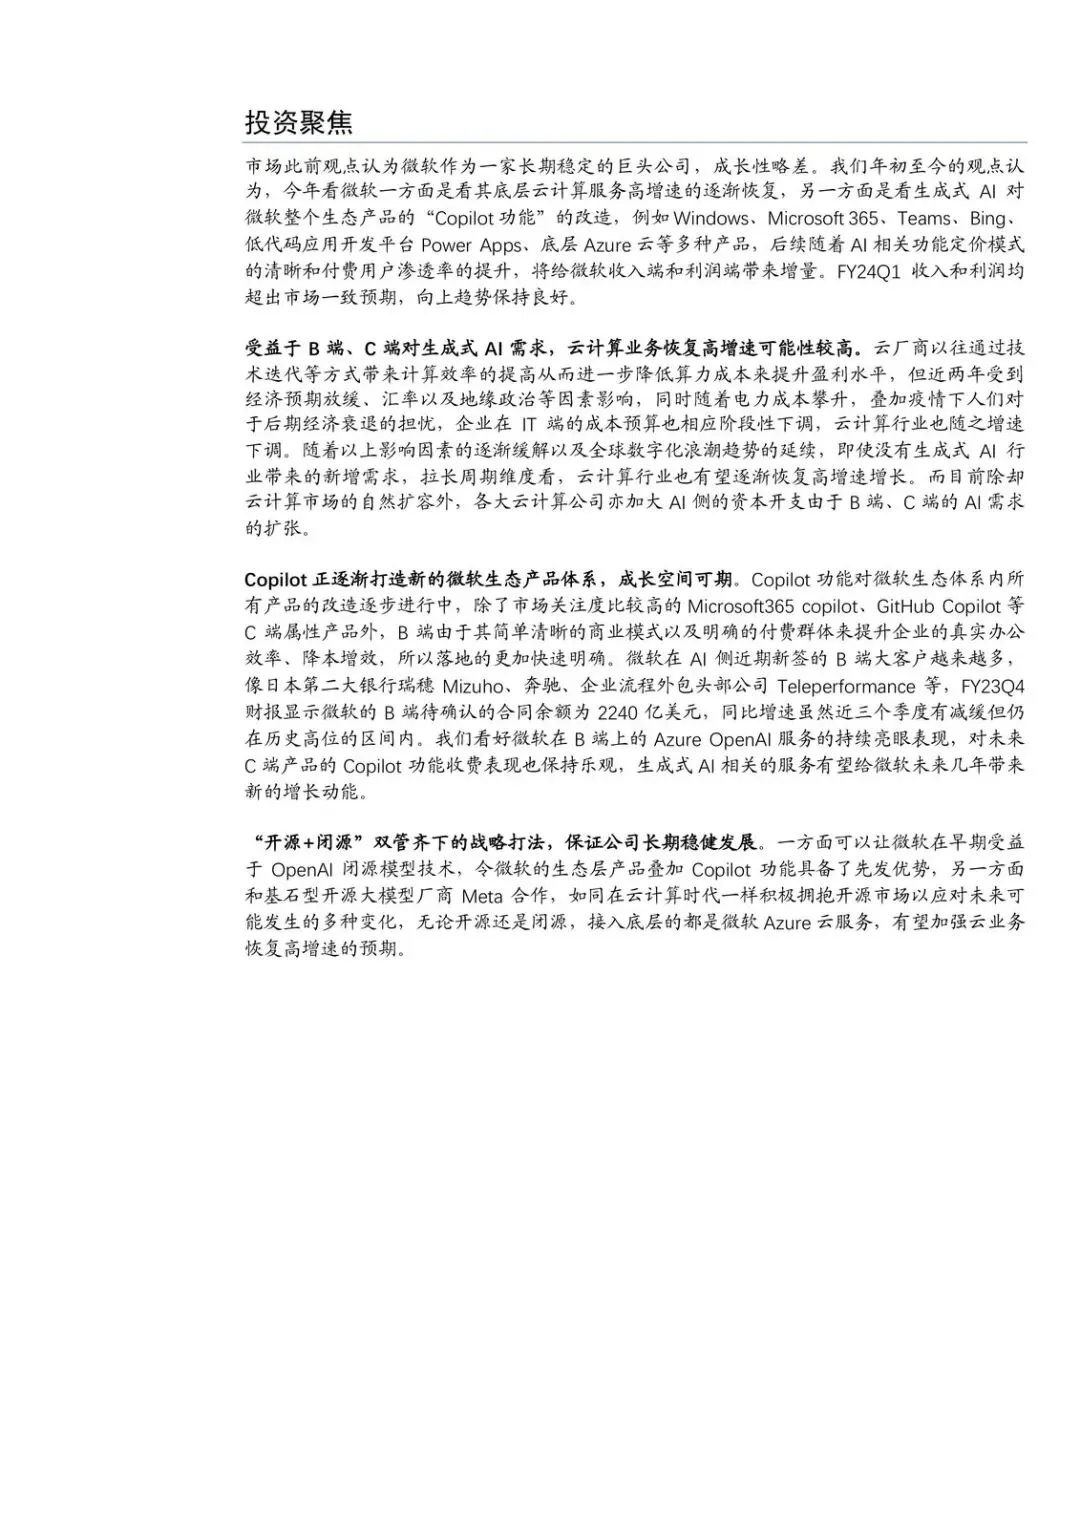
先核对输入材料,提炼一个主判断再写正文。微软下一阶段的增长,已经不太可能只靠“老软件卖得稳”,更可能靠 Copilot 把 Azure 和 Office 重新绑成一条 AI 收费链路。
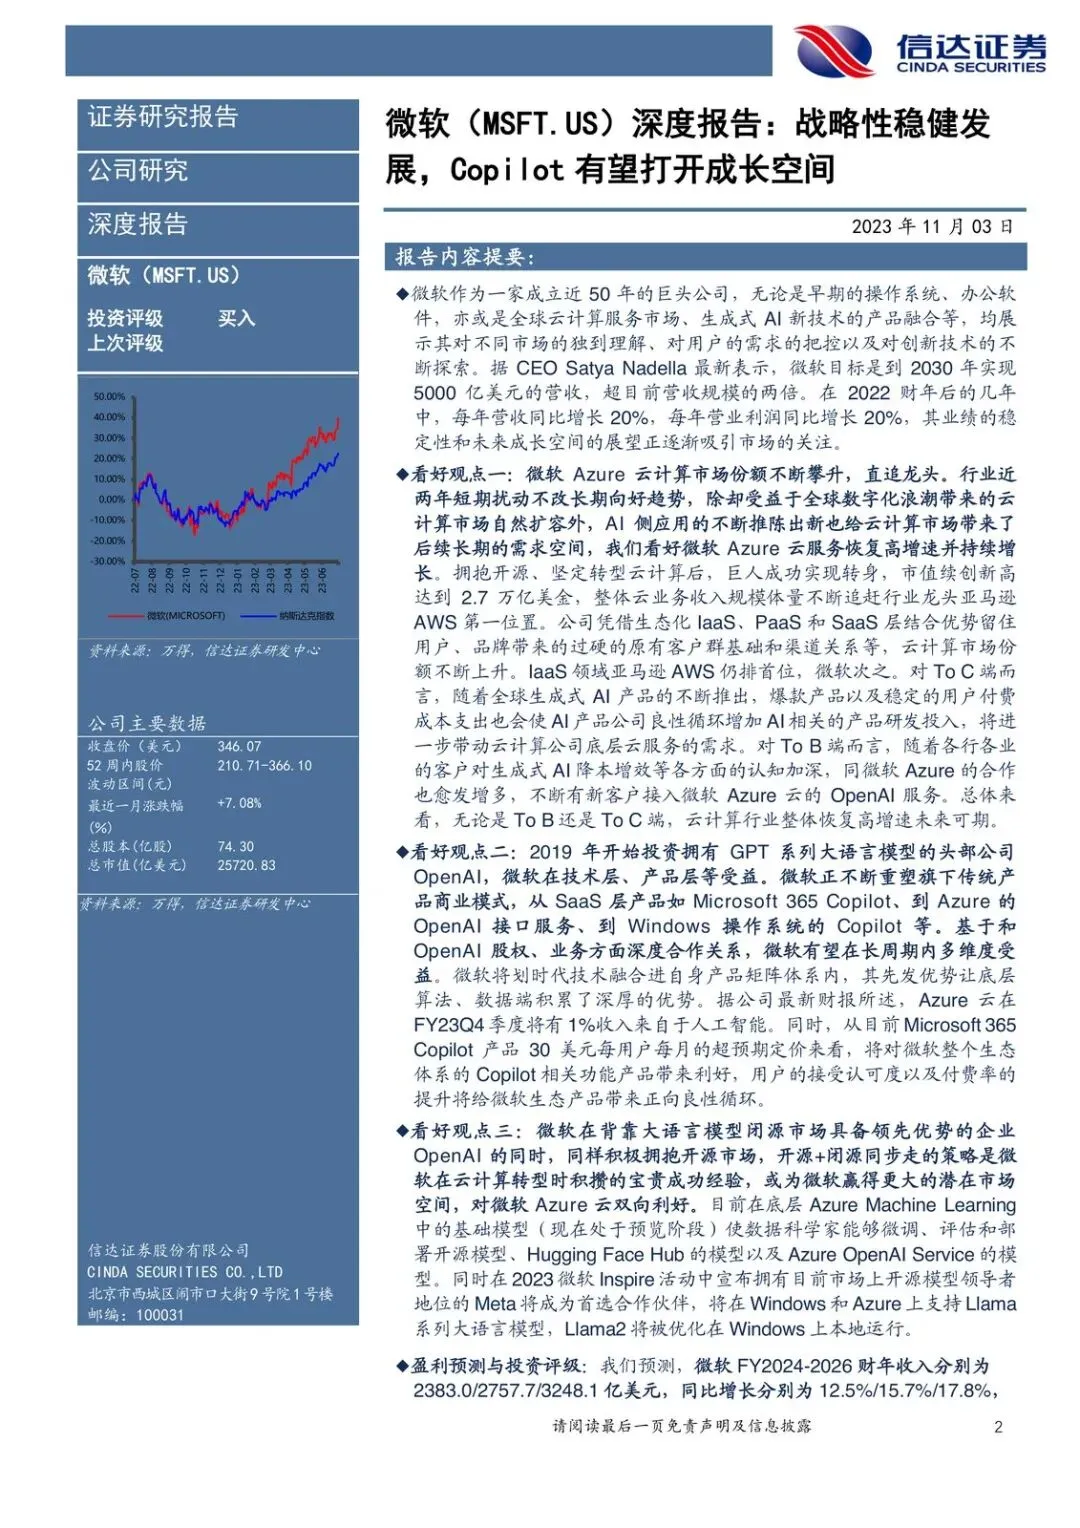
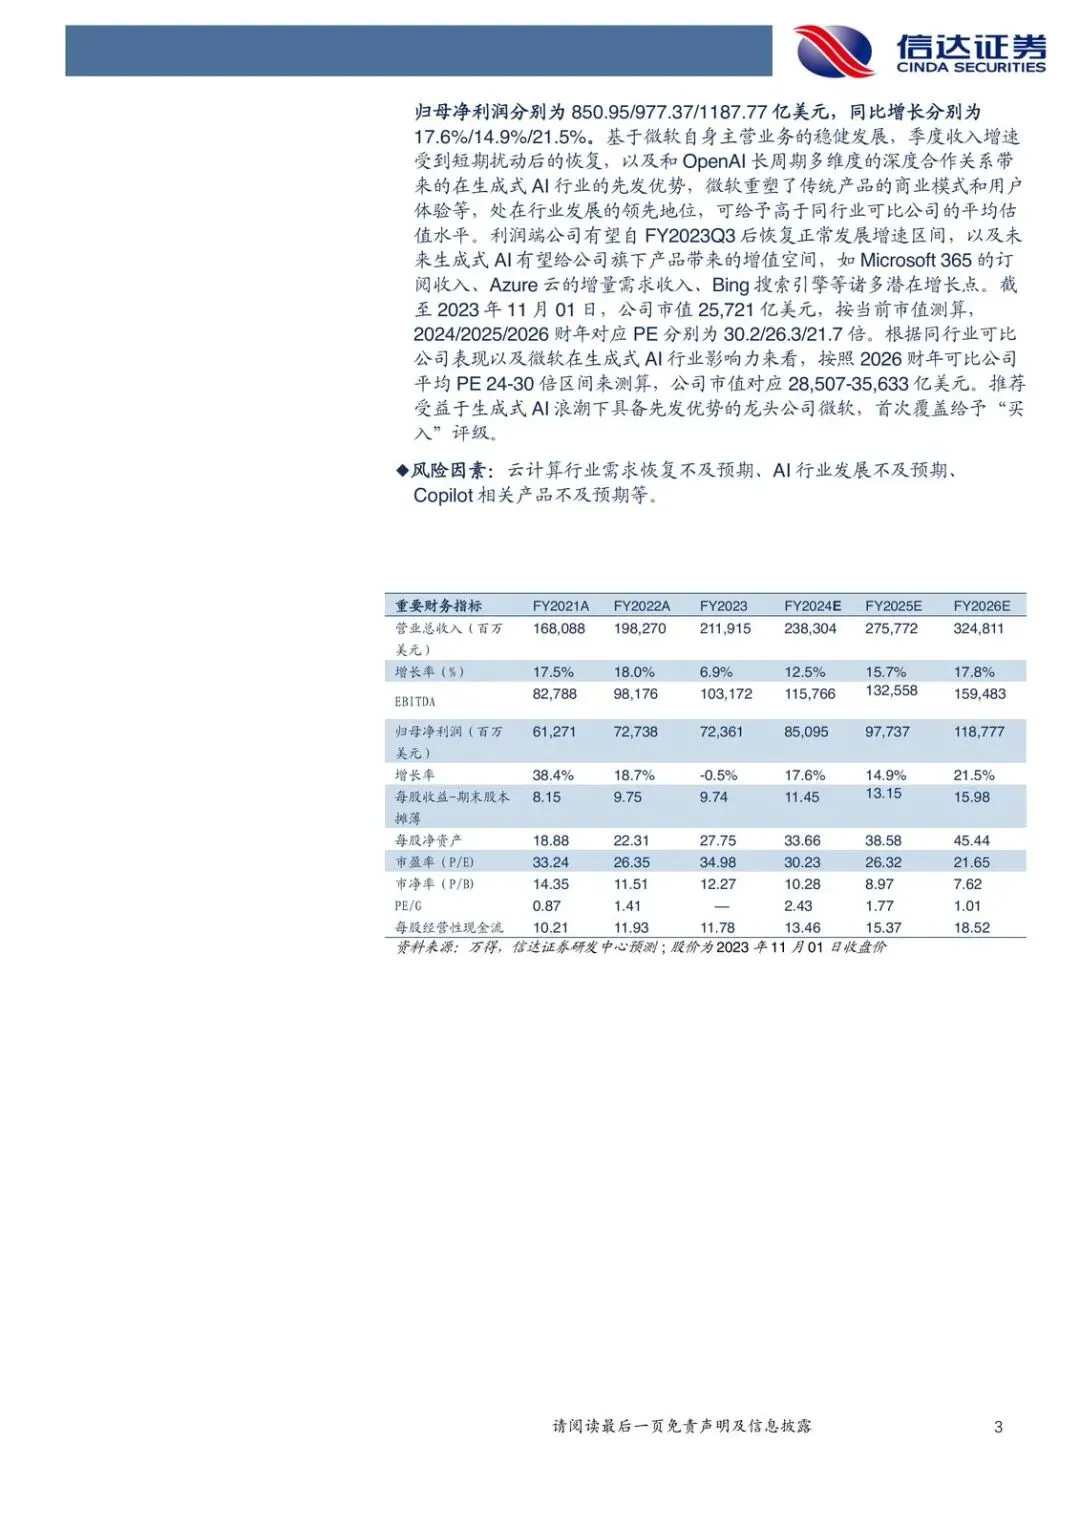
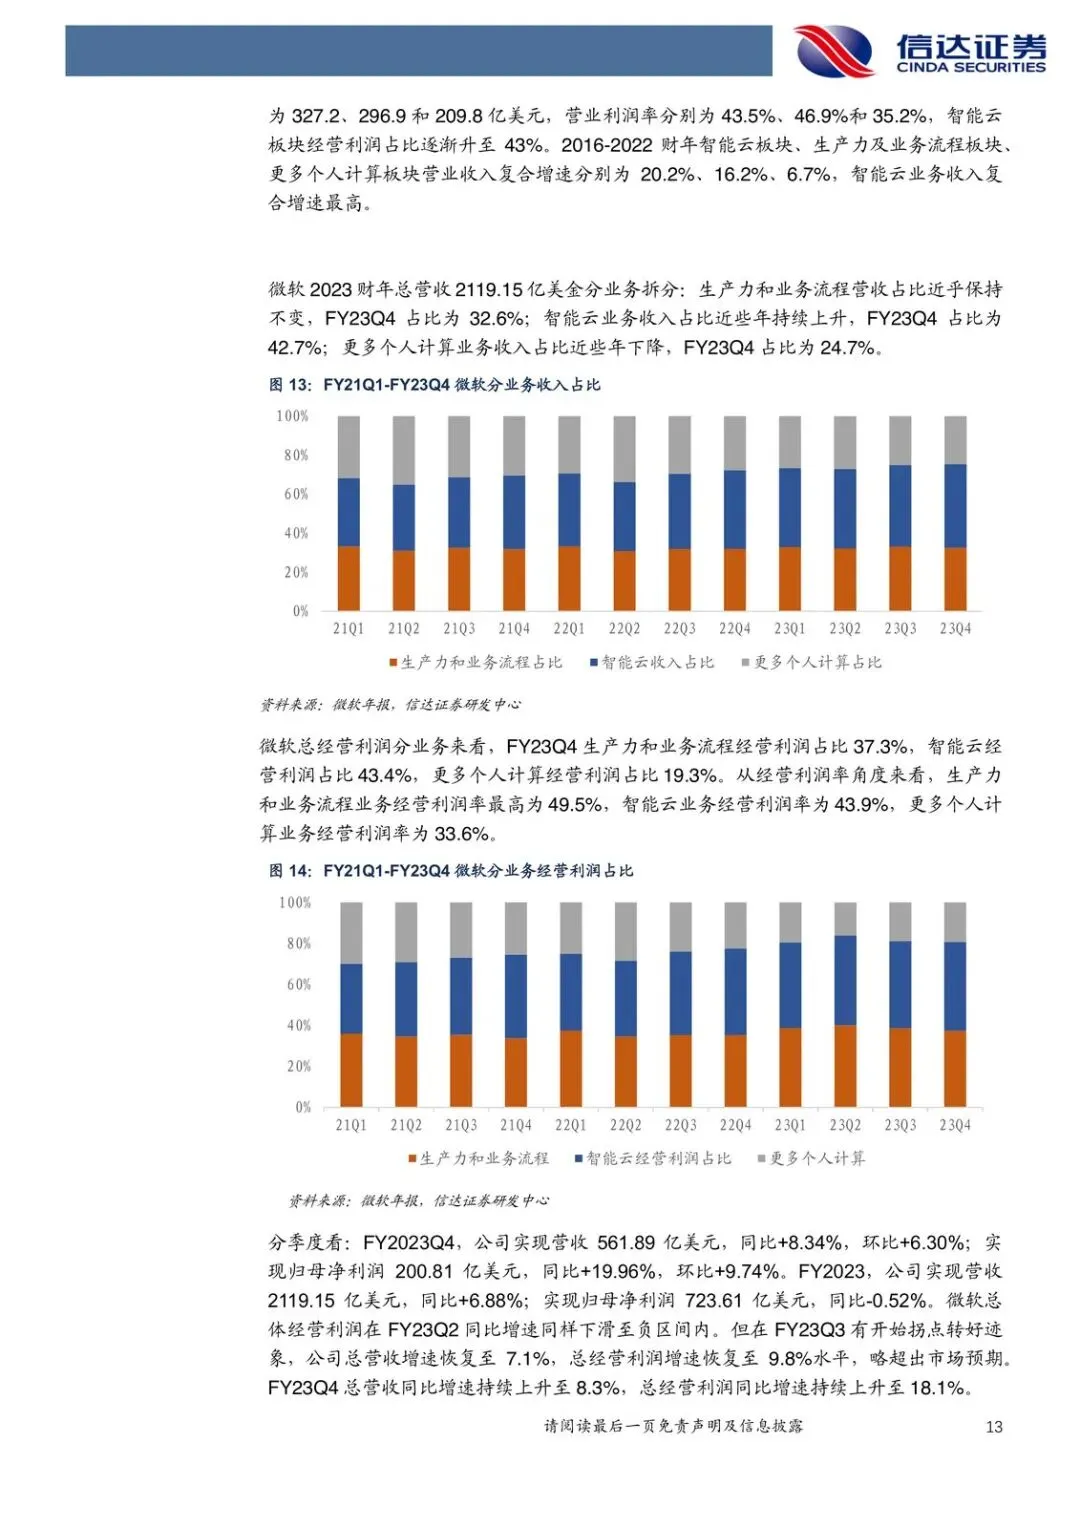
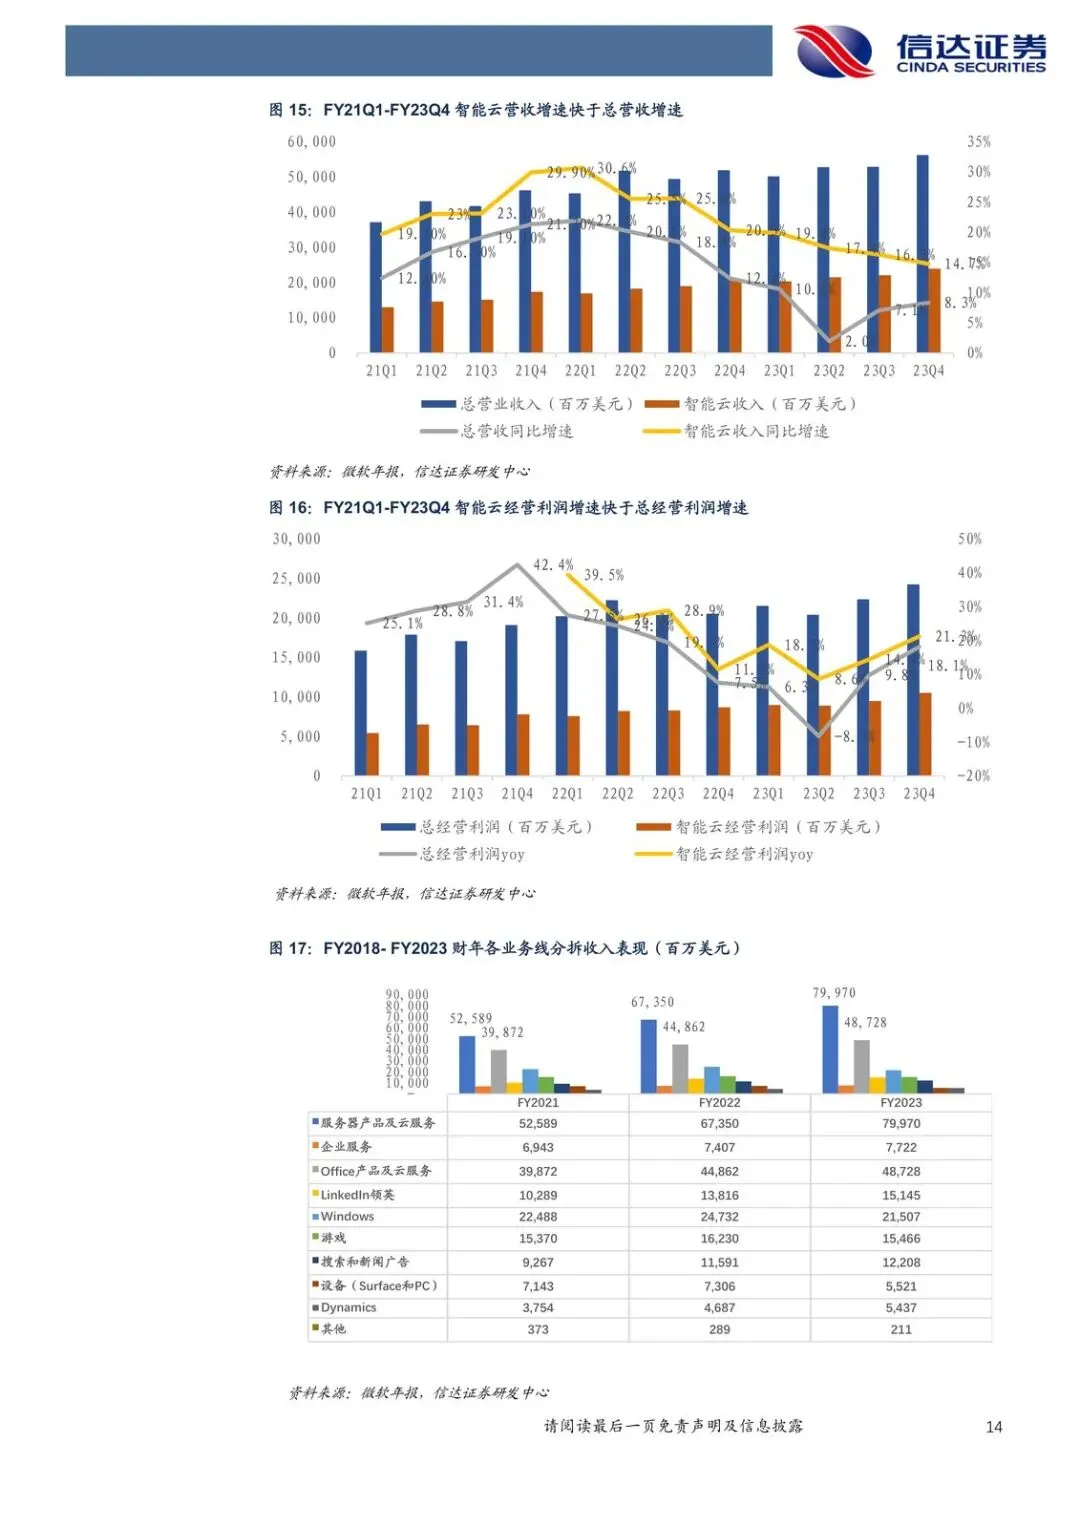
信达在 2023 年 11 月 3 日给微软(MSFT.US)的评级是买入。当时收盘价 346.07 美元,总市值约 2.57 万亿美元。CEO Satya Nadella 的目标更直白:到 2030 年做到 5000 亿美元营收,大约是当时规模的两倍;并希望 2022 财年后几年里,营收和营业利润都能每年增长约 20%。
为什么是现在?云业务刚经历过两年扰动,但生成式 AI 把 To B 和 To C 的算力需求同时拉回来了。谁会受益?Azure、Office 365 Copilot、以及已经接入 Azure OpenAI 的企业客户。谁会更难受?单纯卖 IaaS、又没有办公软件入口的云厂商,以及还在用“参数量越大越好”讲故事、却扛不住推理成本的模型玩家。
主线就三条:云份额能不能继续追 AWS,Copilot 能不能改写老产品定价,OpenAI 这条线能不能把闭源模型红利留在微软账上。
Azure 不是补课,是在把份额往第一名挤
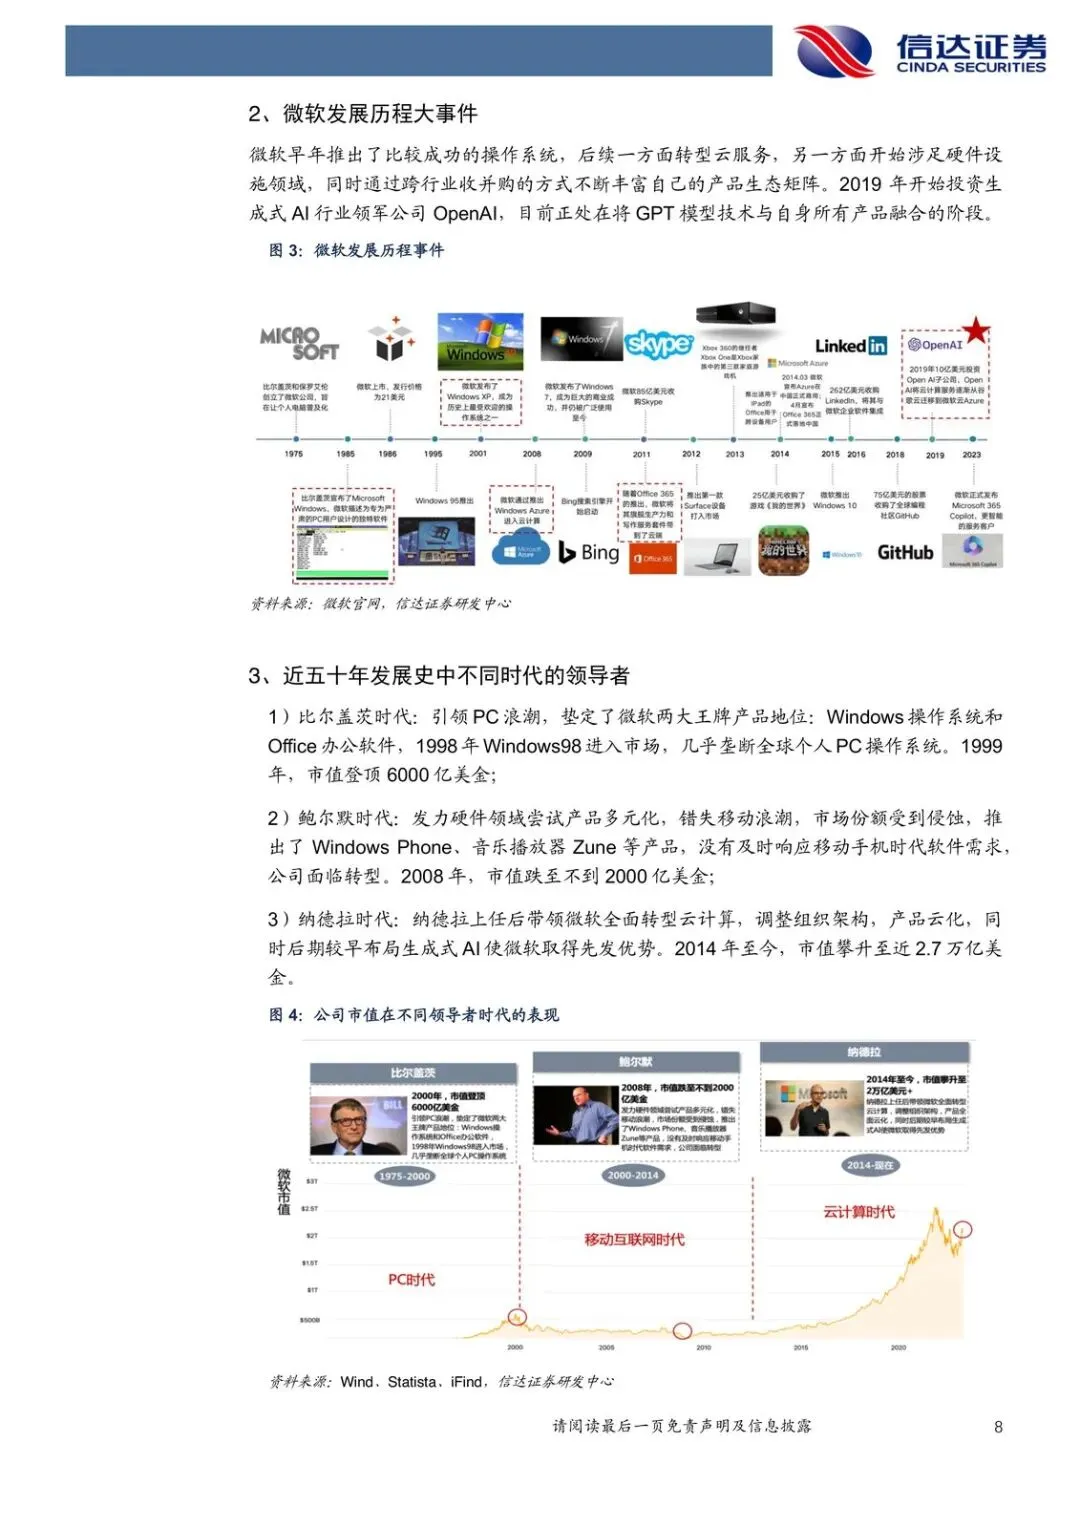
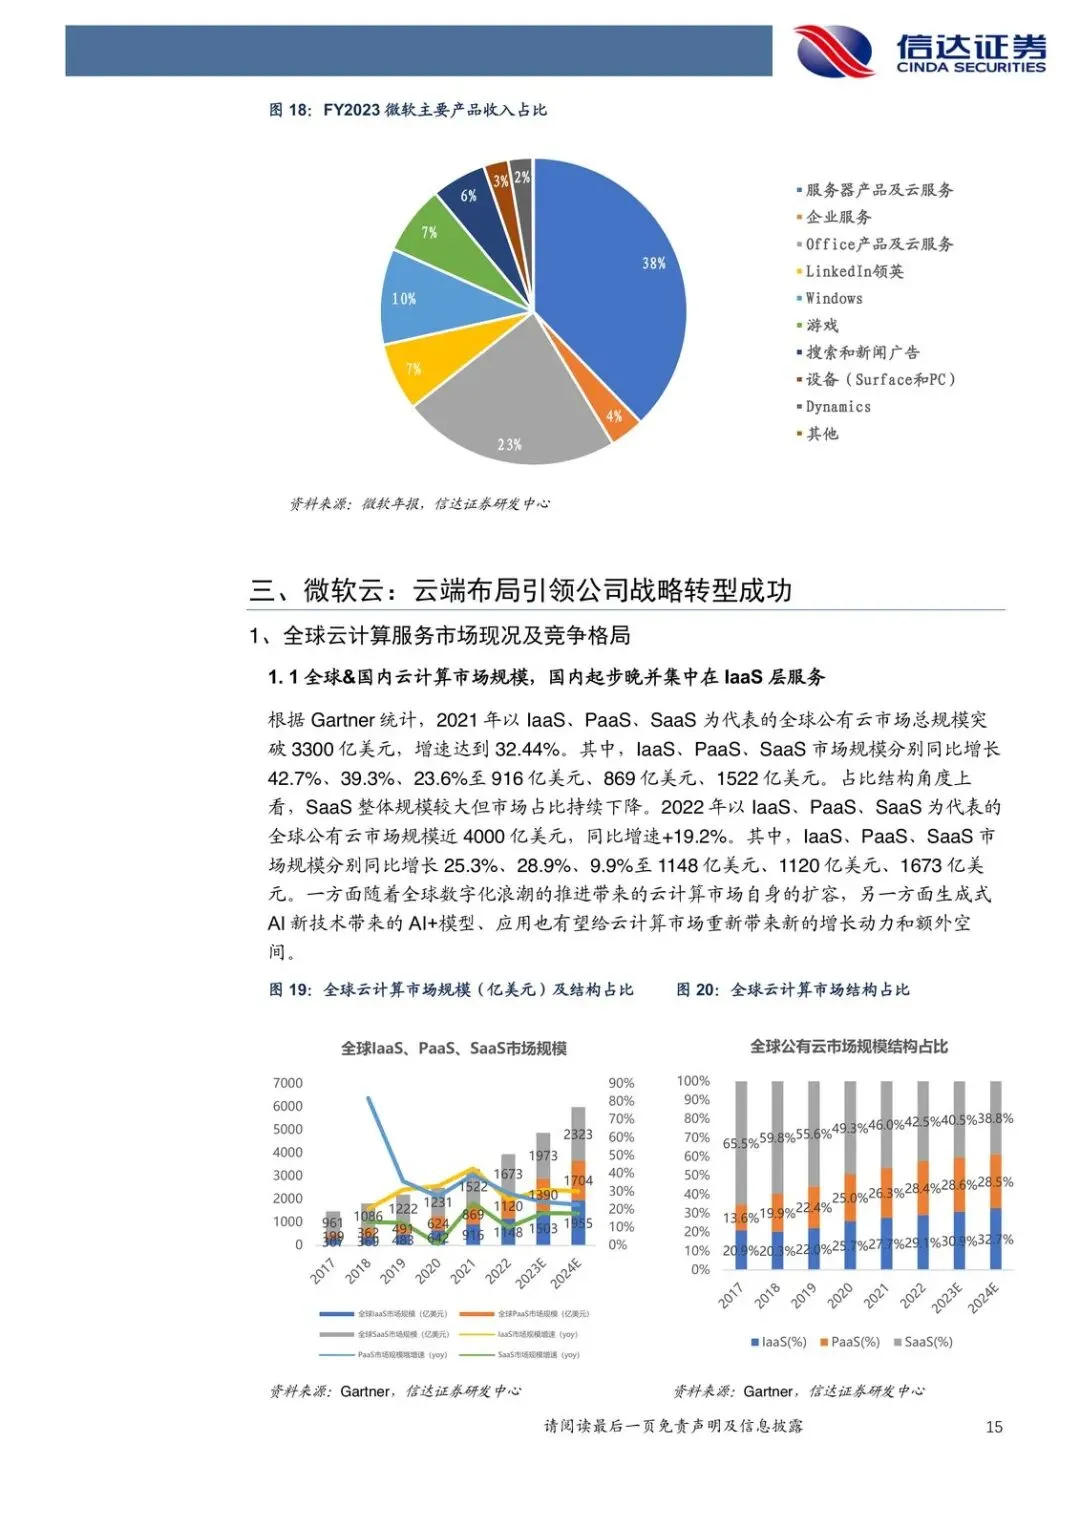
材料里的判断很明确:行业短期扰动不改长期向好。数字化还在扩容,AI 应用又给底层云加了一层新需求。微软拥抱开源、坚定转云之后,市值一度到 2.7 万亿美元,云收入体量不断追赶亚马逊 AWS。IaaS 上 AWS 仍第一,微软第二。
它能追,不只是因为算力。材料强调的是 IaaS、PaaS、SaaS 叠在一起的生态:原有客户群、渠道、品牌,用户不容易走。To C 端,爆款生成式 AI 一旦形成付费,就会把研发投入再砸回云;To B 端,企业搞清楚 AI 能降本增效后,接入 Azure 上 OpenAI 服务的新客户在增加。
所以现在盯的不是“云还在不在涨”,而是 Azure 增速能不能重新回到高增速区间,以及新客户是不是冲着 OpenAI 接口来的。
Copilot 才是把老产品重新定价的那把钥匙
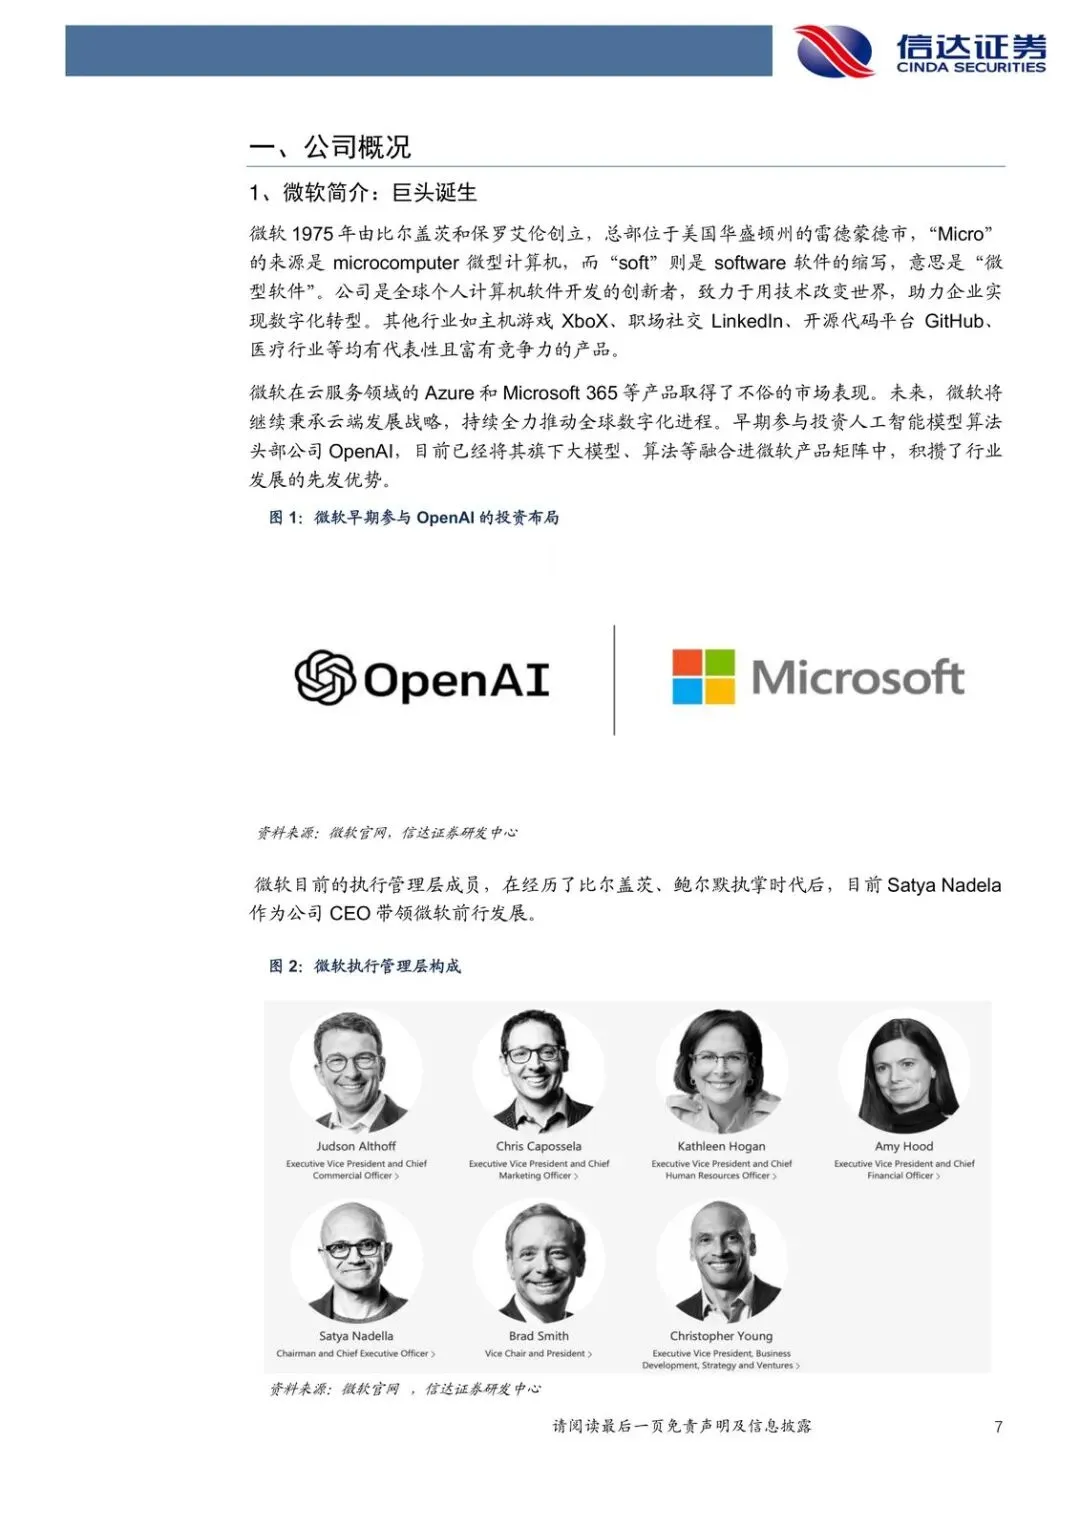
2019 年起微软投资拥有 GPT 系列的 OpenAI,受益被拆成技术层和产品层。材料点名的路径很清楚:Microsoft 365 Copilot、Azure 的 OpenAI 接口、Windows 上的 Copilot。这不是再做一个聊天窗口,而是把已经铺开的办公软件、操作系统、云接口一起改成“按智能能力收费”。
行业侧也能看到同样逻辑。可汗学院的 Khanmigo 接 GPT-4,不当答案机,而是一步步带学生想。微软 2021 年收购的 Nuance,用 DAX Express 接 GPT-4,就诊后很快出临床笔记草稿。法律方向的 Harvey 让律师用指令出论据和草案,2023 年 3 月 15 日普华永道还宣布了深度合作。这些案例说明:谁掌握入口和交付,谁就先收到钱。
受益的是已经有工作流的微软和它的 ISV;受损的是只能卖一次性授权、又接不上大模型的传统软件。
模型竞赛里,微软押的是闭环,不是参数榜
材料用 OpenAI 和 DeepMind 的对比把一个流行误解拆开了。性能和参数量、数据质量、数据规模都相关,体现为 Test Loss 下降,但“越大越好”并不成立。DeepMind 的 Gopher 有 2800 亿参数,成本高;后来更小的 700 亿参数 Chinchilla,用更多数据训练,表现不输 Gopher。OpenAI 更偏向先加参数再加数据,代价是推理贵,1750 亿参数也可能没训充分。
格局上,谷歌研发更早,甚至做过万亿参数模型;OpenAI 靠 RLHF 把迭代速度、效果和产品(ChatGPT、GPT-4、插件)拉开。材料也承认:谷歌的差距有可能靠产品迭代和数据积累缩小,2023 年 5 月还有 PaLM 2。对微软来说,真正壁垒被写成“多环节 know-how”,闭源模型侧有望从投资、云、产品多层受益,而不是只赢一场发布会。
接下来该盯的,是推理成本会不会把付费意愿压住,以及微软和 OpenAI 的绑定会不会继续加深。
接下来盯这几件事
- Azure 云收入增速是否重新进入材料所期待的“恢复高增速”,而不是只靠整体数字化自然扩容。
- Microsoft 365 Copilot、Azure OpenAI 接口、Windows Copilot 是否从演示走到可验证的付费渗透(新客户接入、客单价上移)。
- IaaS 份额是否继续从“AWS 第一、微软第二”往上挤,而不是停在生态叙事。
- OpenAI 相关产品的推理成本与定价能否匹配:如果只堆参数、不控成本,商业化会被拖住。
- 谷歌等对手用 PaLM 2 一类迭代追近时,微软在办公入口和行业落地(如 Nuance、教育/法律合作)上是否仍能先收到钱。
- 财务上能否靠近 Nadella 的路径:2030 年约 5000 亿美元营收,以及营收、营业利润约 20% 的年增预期是否在报表里逐季兑现。
以下为原文预览:
需要查看更多专题研究报告,可以微信扫一扫/长按识别下方优惠券付费成为会员,30000+份报告,随意下载,不受限制,报告涵盖全行业。
【大吉行业专题报告库】:公众号@大吉研报星球
作者 选择加入即可获得:
1. 星球精选专题研报
2. 1v1研报专题定制整理、查找与下载服务
戳“阅读原文”下载报告

发表评论
发表评论: