
 研报速递
📄 本文PDF完整版已上传云盘,点击链接保存后可随时查阅:https://pan.quark.cn/s/56be9f454dcb
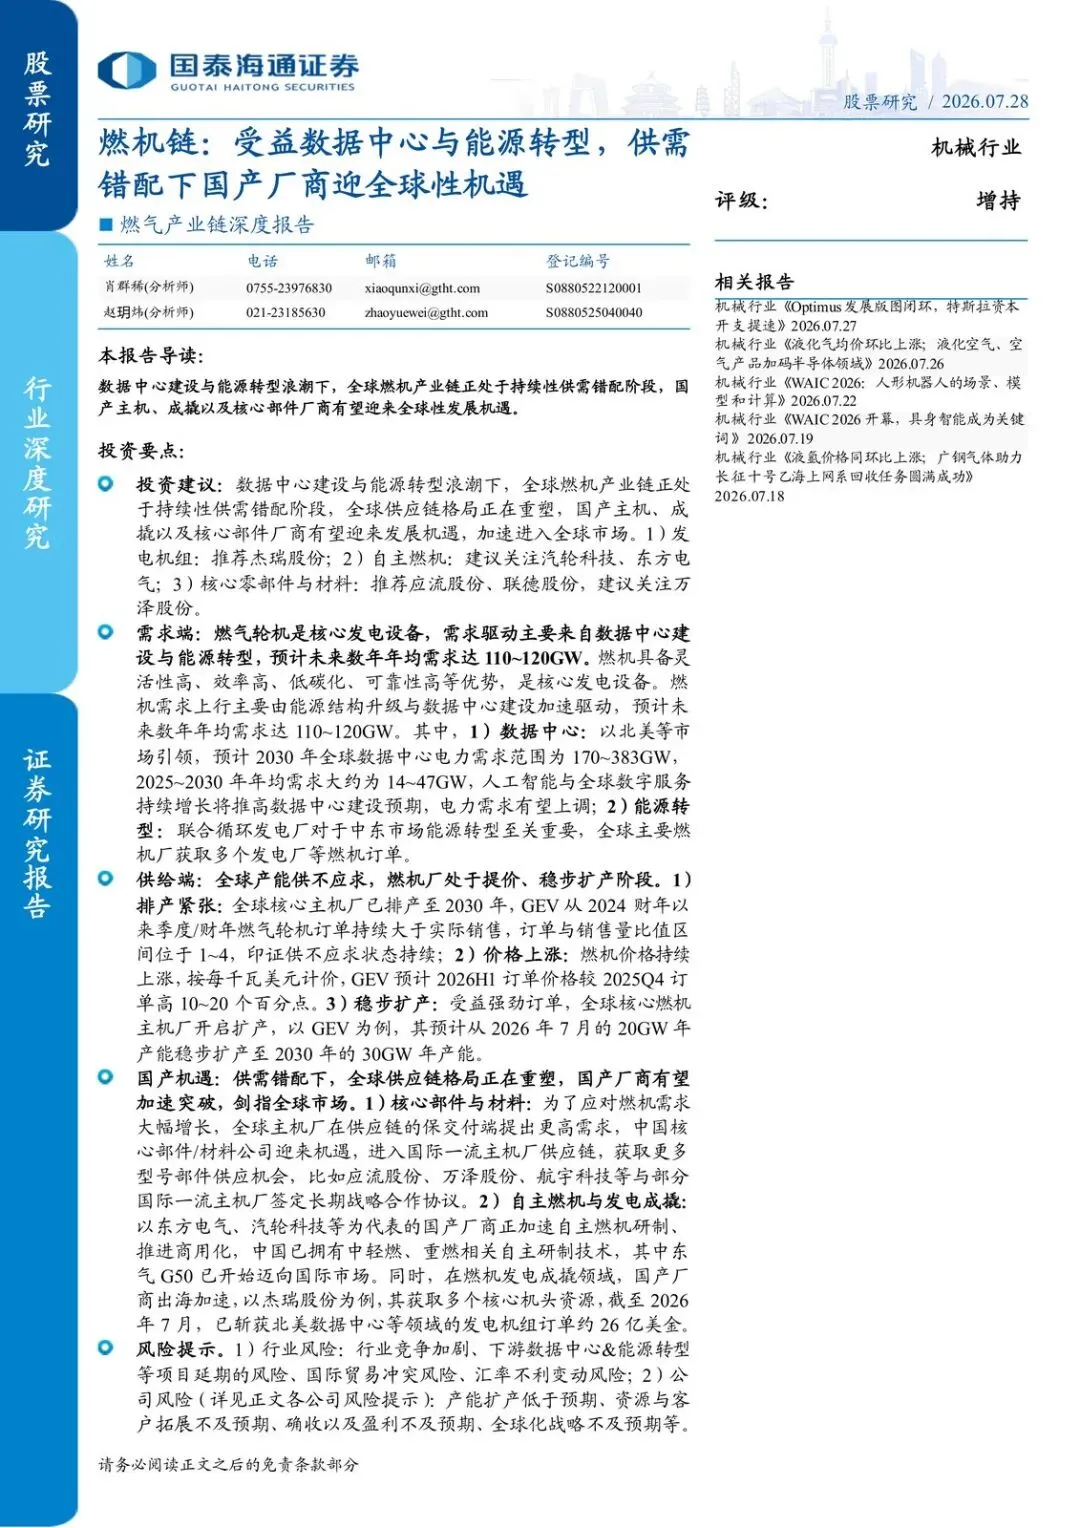
先读完整输入材料,再按硬约束写成一篇结论先行的解读正文。全球燃机链已经不是“需求起来了”这么简单,而是主机厂排到 2030、价格还在涨、供应链被迫重开一张图。数据中心和能源转型把年均需求推到 110~120GW,供给却跟不上。错配一旦拉长,国产主机、成撬和核心部件才有机会从替补席走进全球订单。
为什么是现在?因为订单已经大于交货,扩产还在路上。谁受益?能进国际主机厂供应链、能拿到机头、能把成撬卖进北美数据中心的国内厂商。谁受损?排产锁死、交付拖期、项目延期的下游,以及扩产跟不上的部件商。后文只盯三件事:需求有多硬、供给有多紧、国产卡在哪一层。
需求先卡死:数据中心加能源转型,不是一轮脉冲
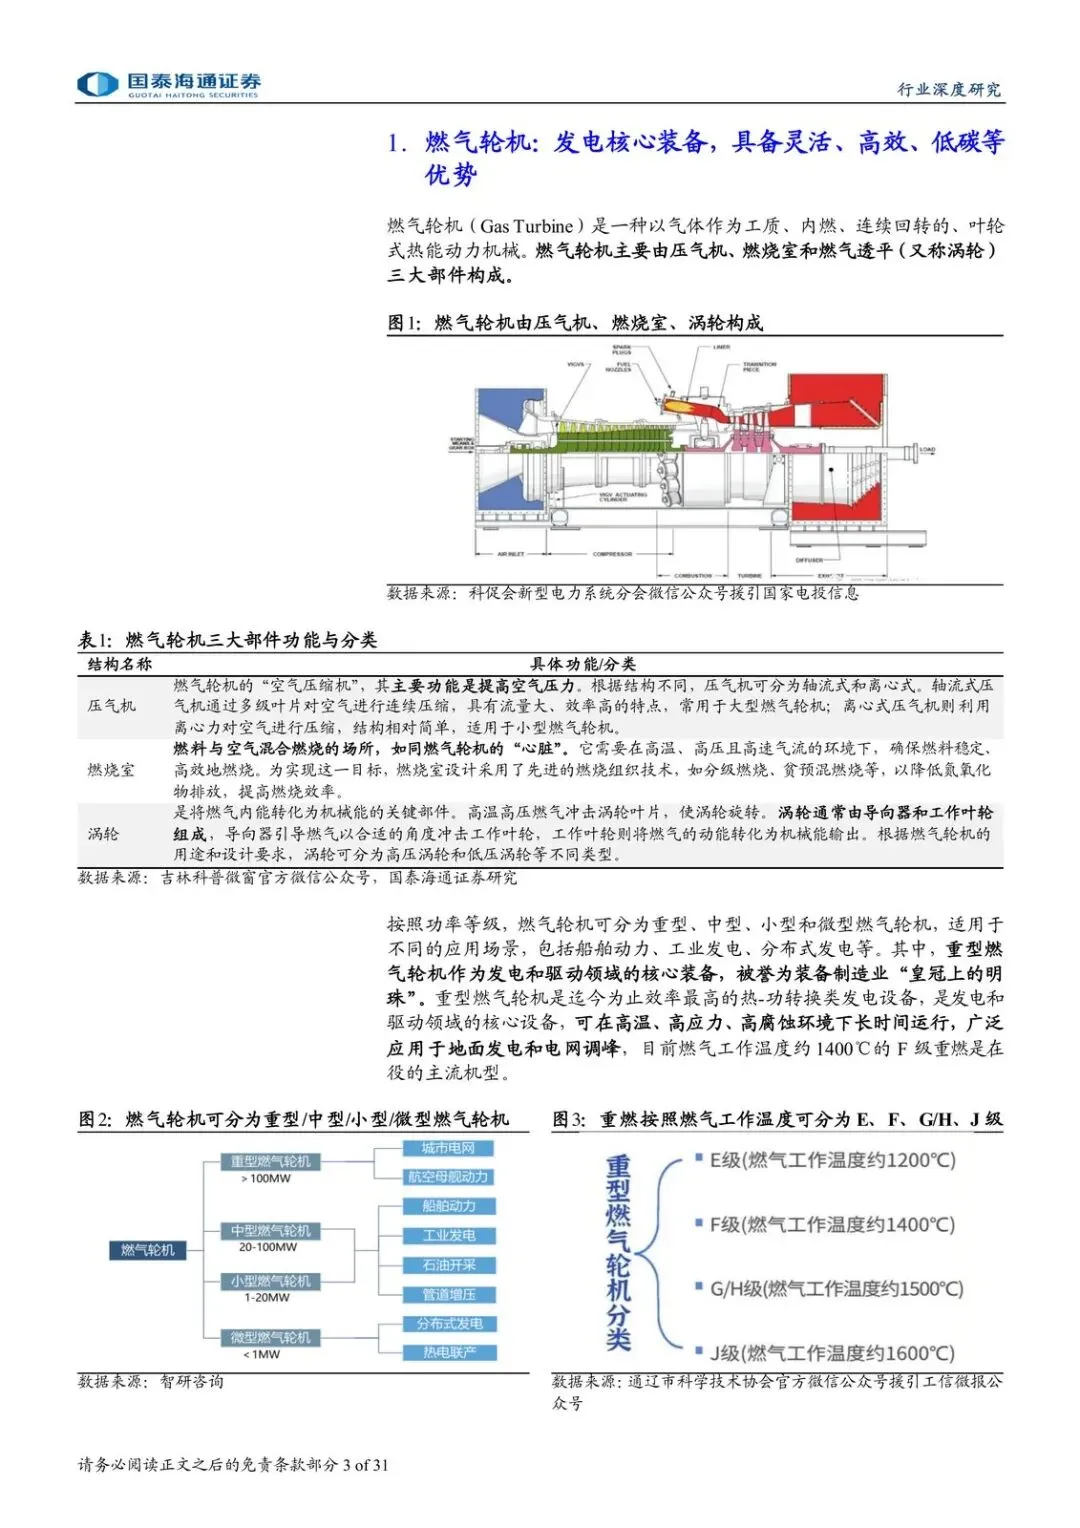
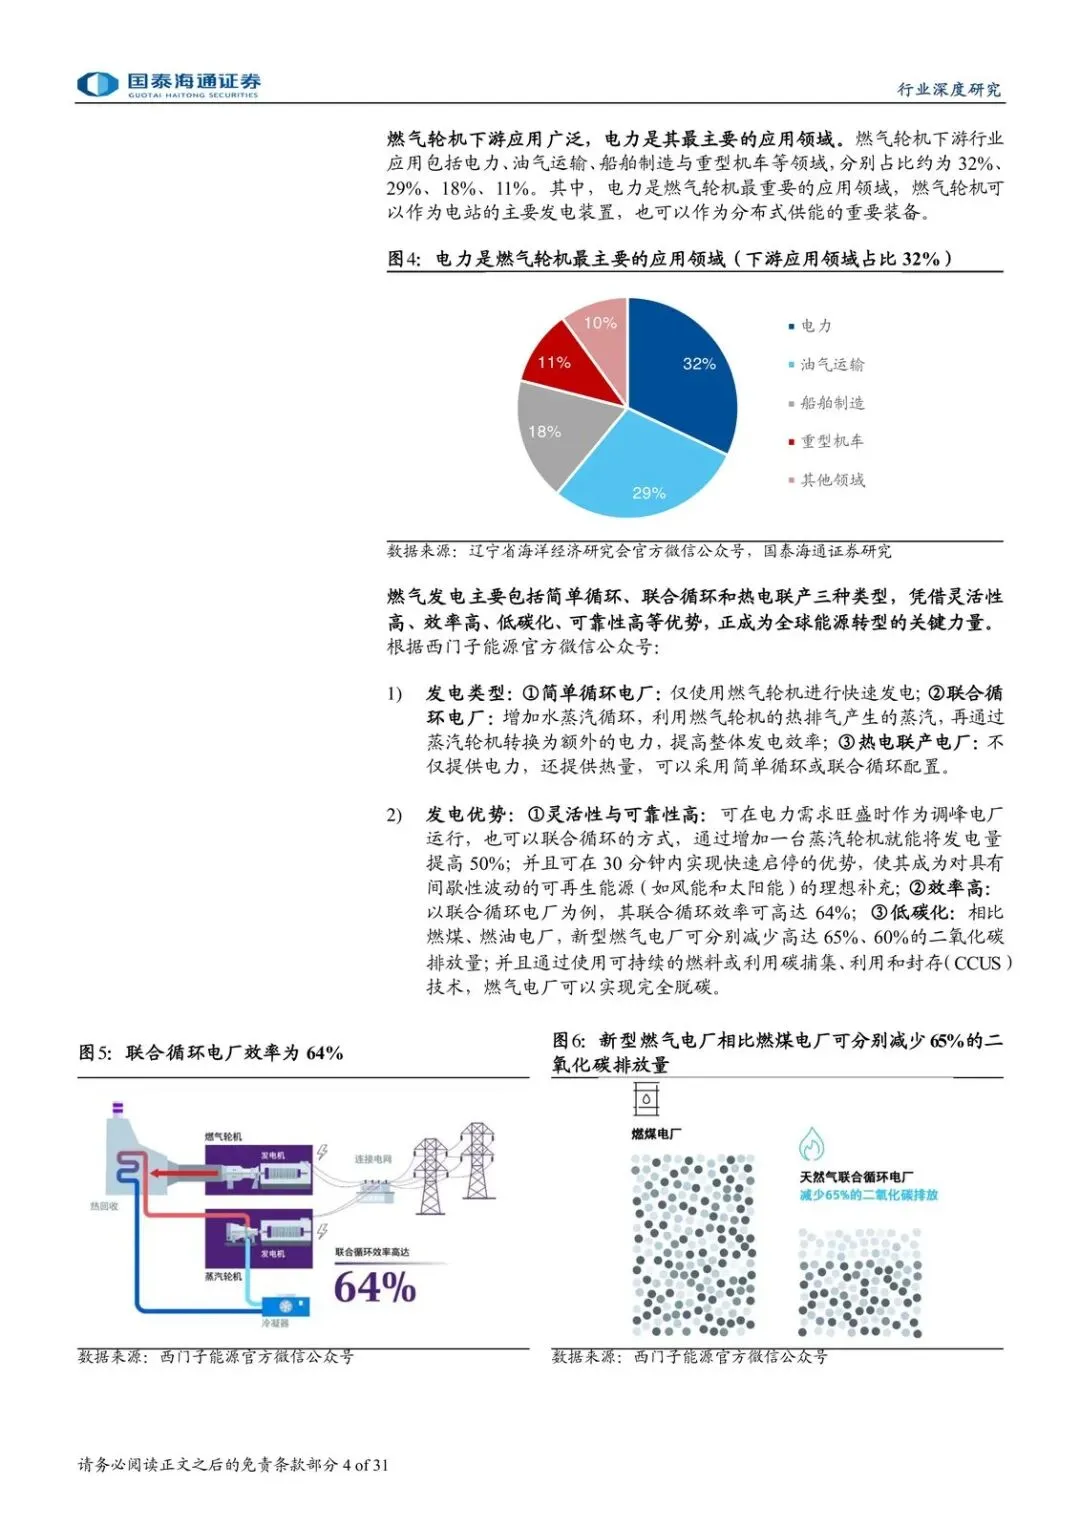
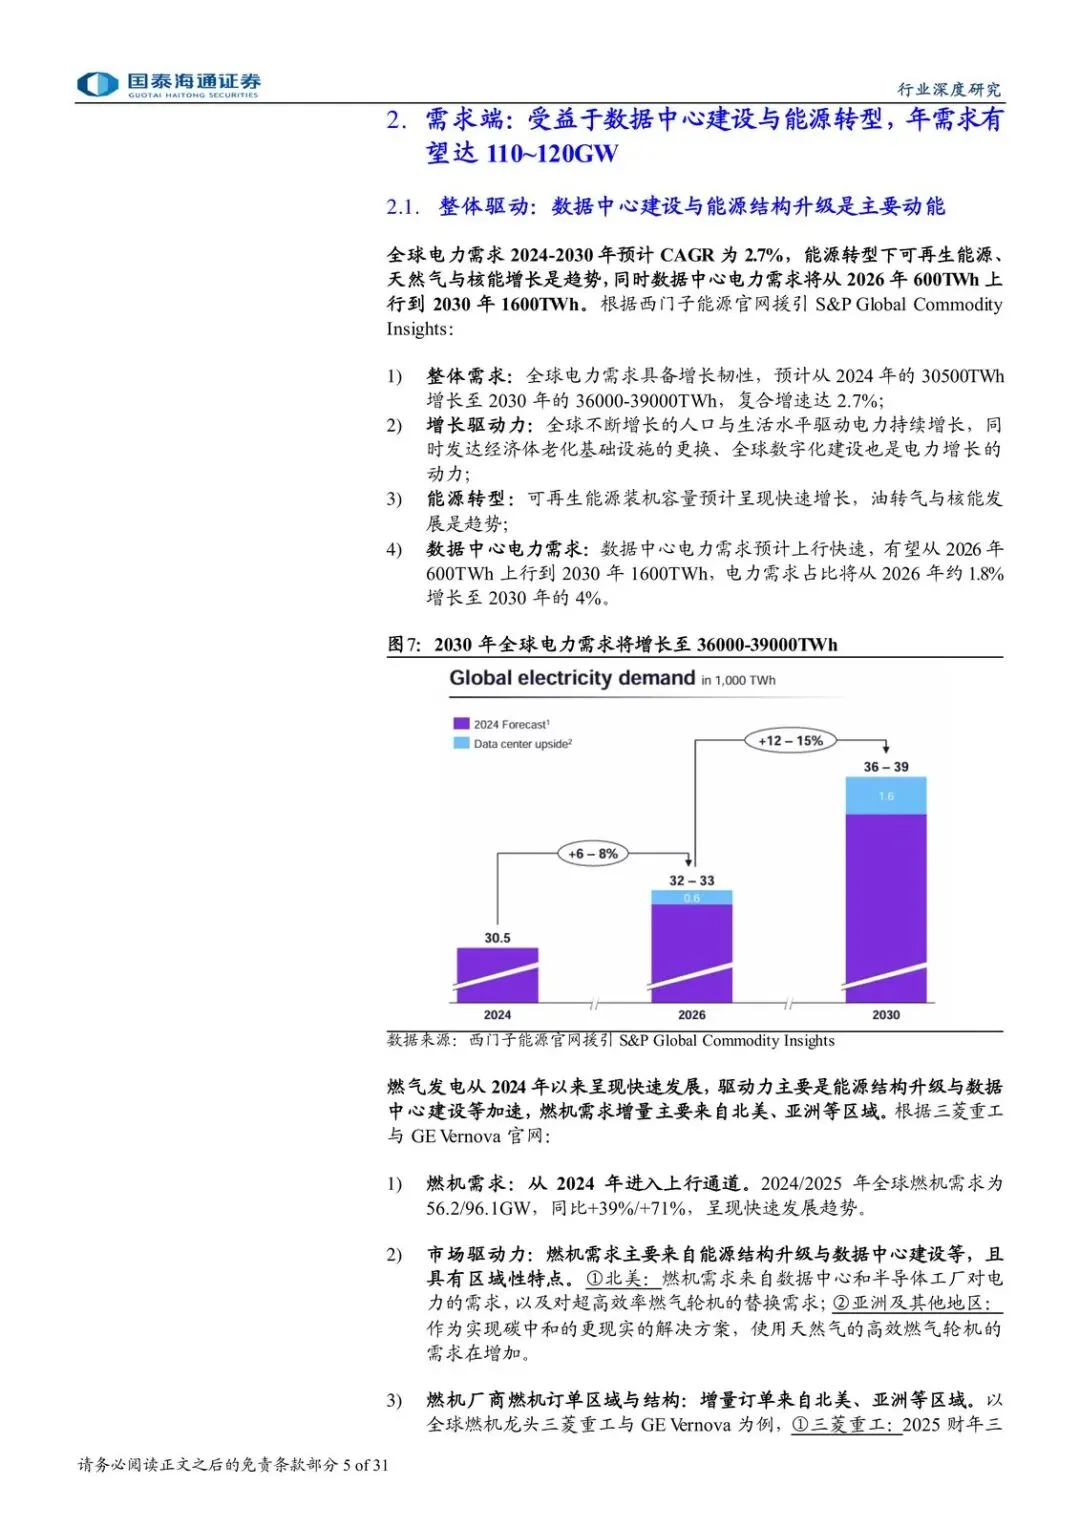
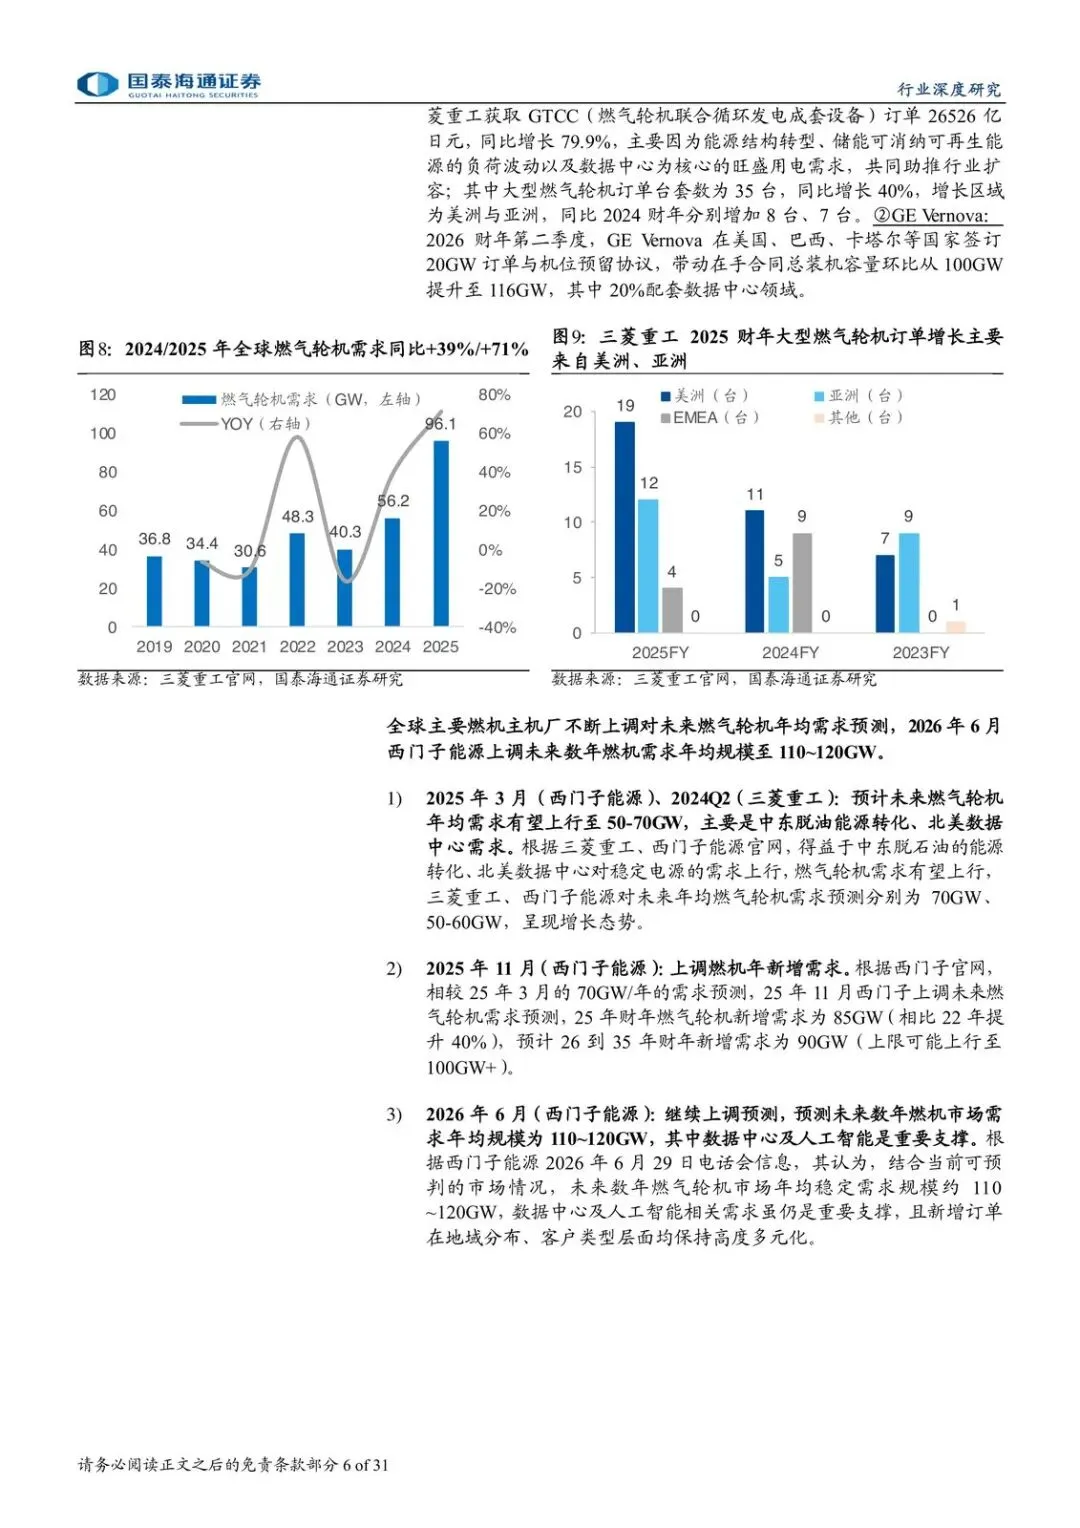
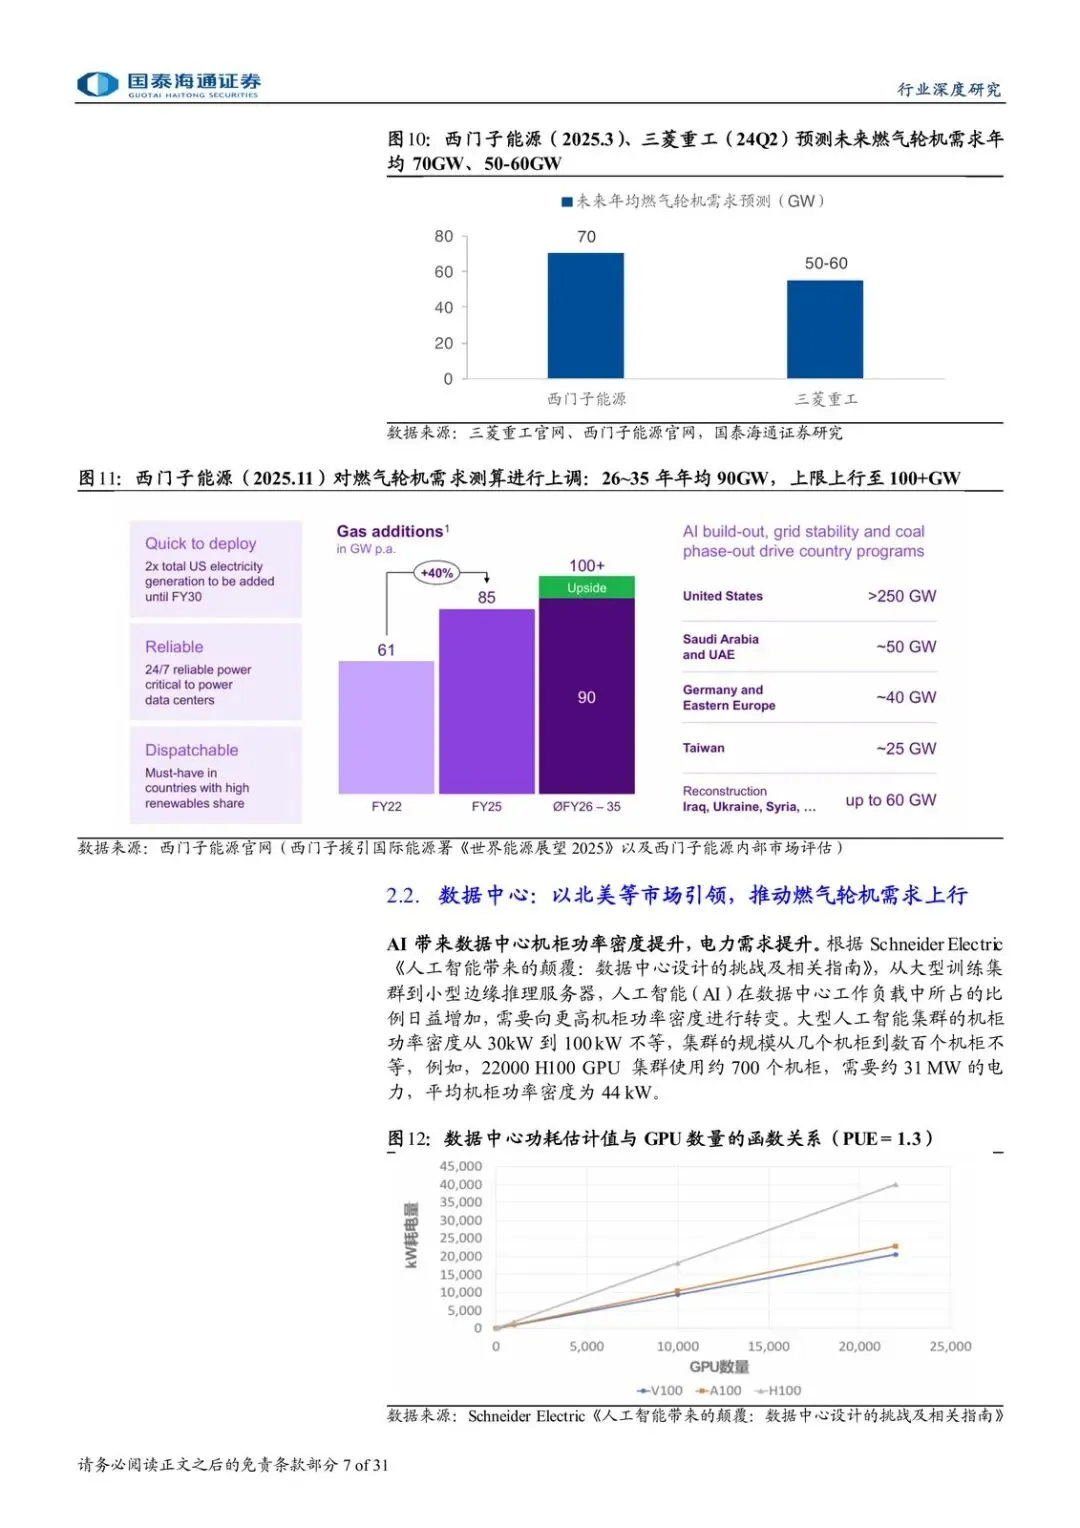
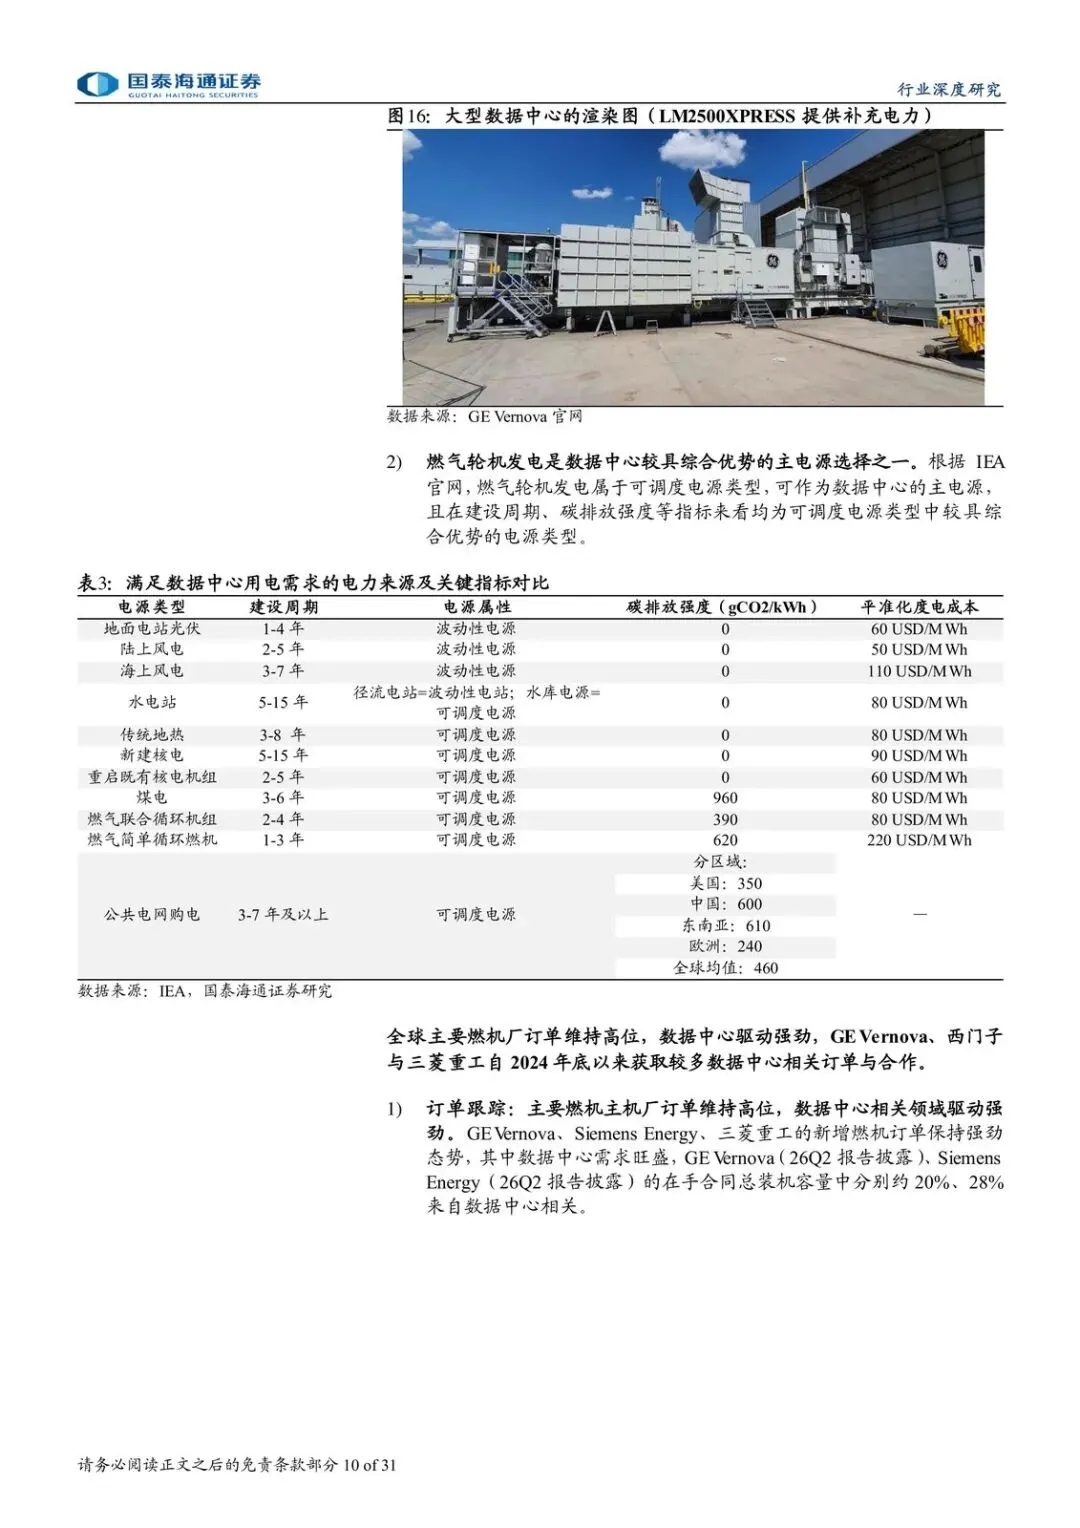
燃机灵活、高效、相对低碳、可靠性高,本来就是核心发电设备。国泰海通把未来数年年均需求放在 110~120GW。驱动就两块:能源结构升级,以及数据中心建设提速。
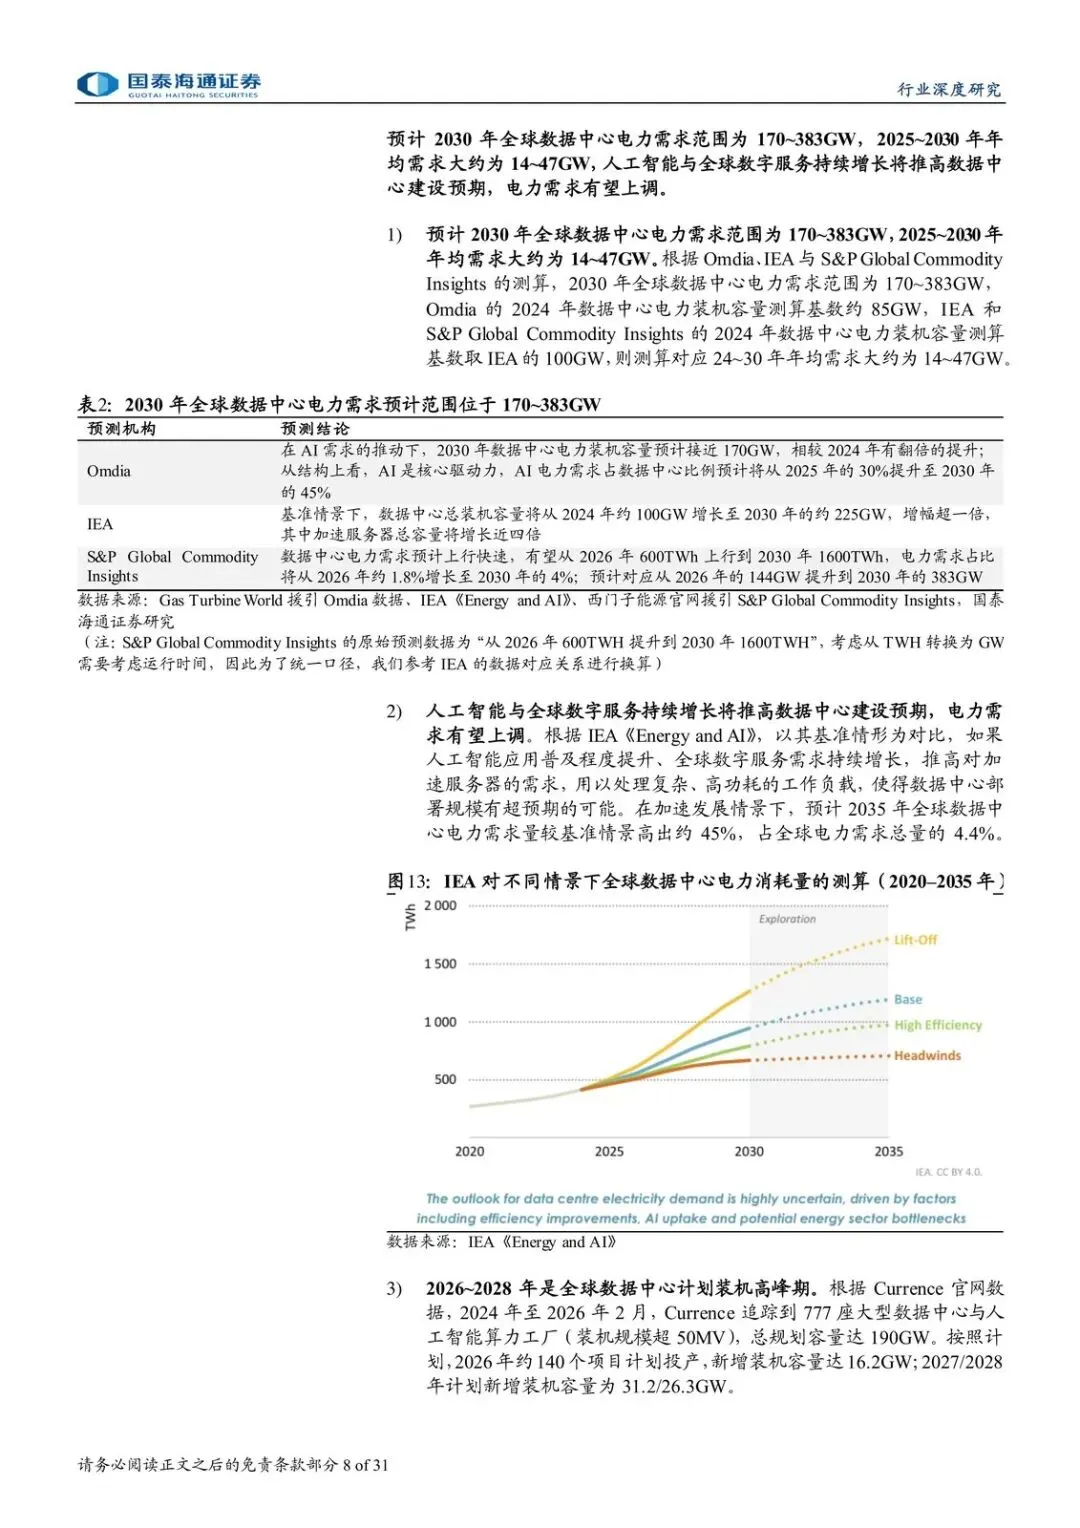
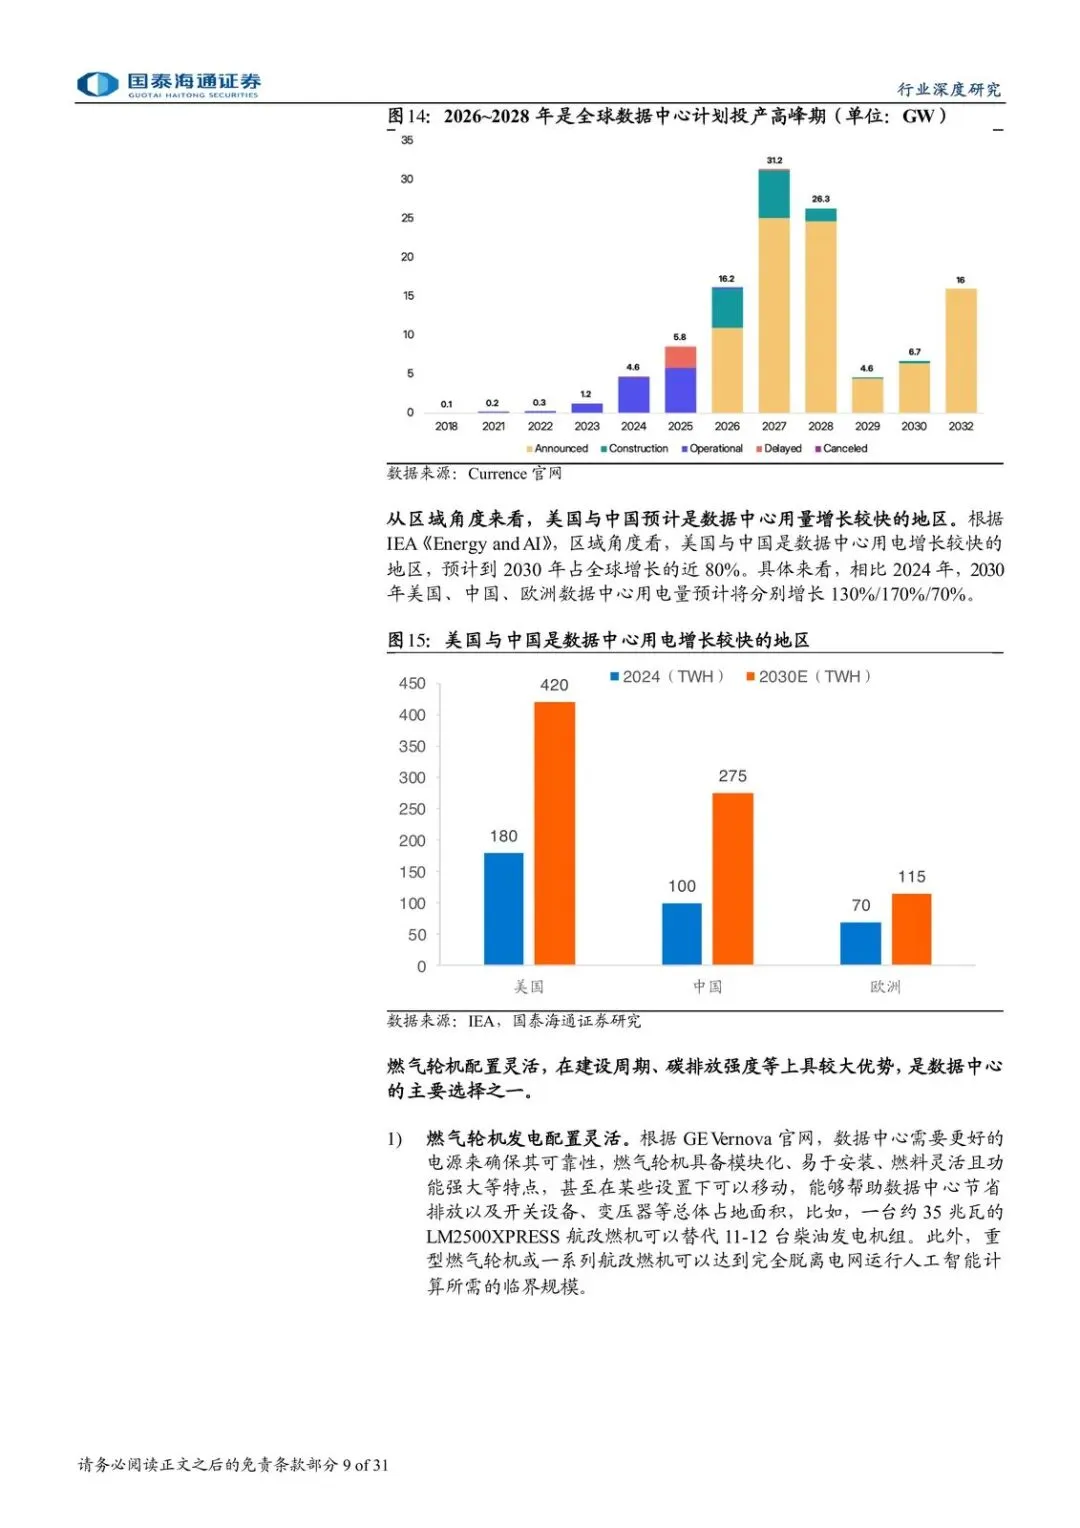
数据中心这一头,北美是领头羊。Omdia、IEA 与 S&P Global Commodity Insights 的口径并不一致,但方向一致:2030 年全球数据中心电力需求大致落在 170~383GW。Omdia 用 2024 年约 85GW 作基数,IEA 一侧约 100GW;对应 2024/2025~2030 年均增量大约 14~47GW。Omdia 还给出结构:AI 占数据中心电力需求的比例,有望从 2025 年的 30% 提到 2030 年的 45%。IEA 基准情景里,总装机从 2024 年约 100GW 到 2030 年约 225GW,加速服务器容量接近翻四倍。S&P 一侧更激进:电力需求从 2026 年 600TWh 到 2030 年 1600TWh。人工智能和数字服务如果继续上修建设预期,这块电力需求还有上调空间。
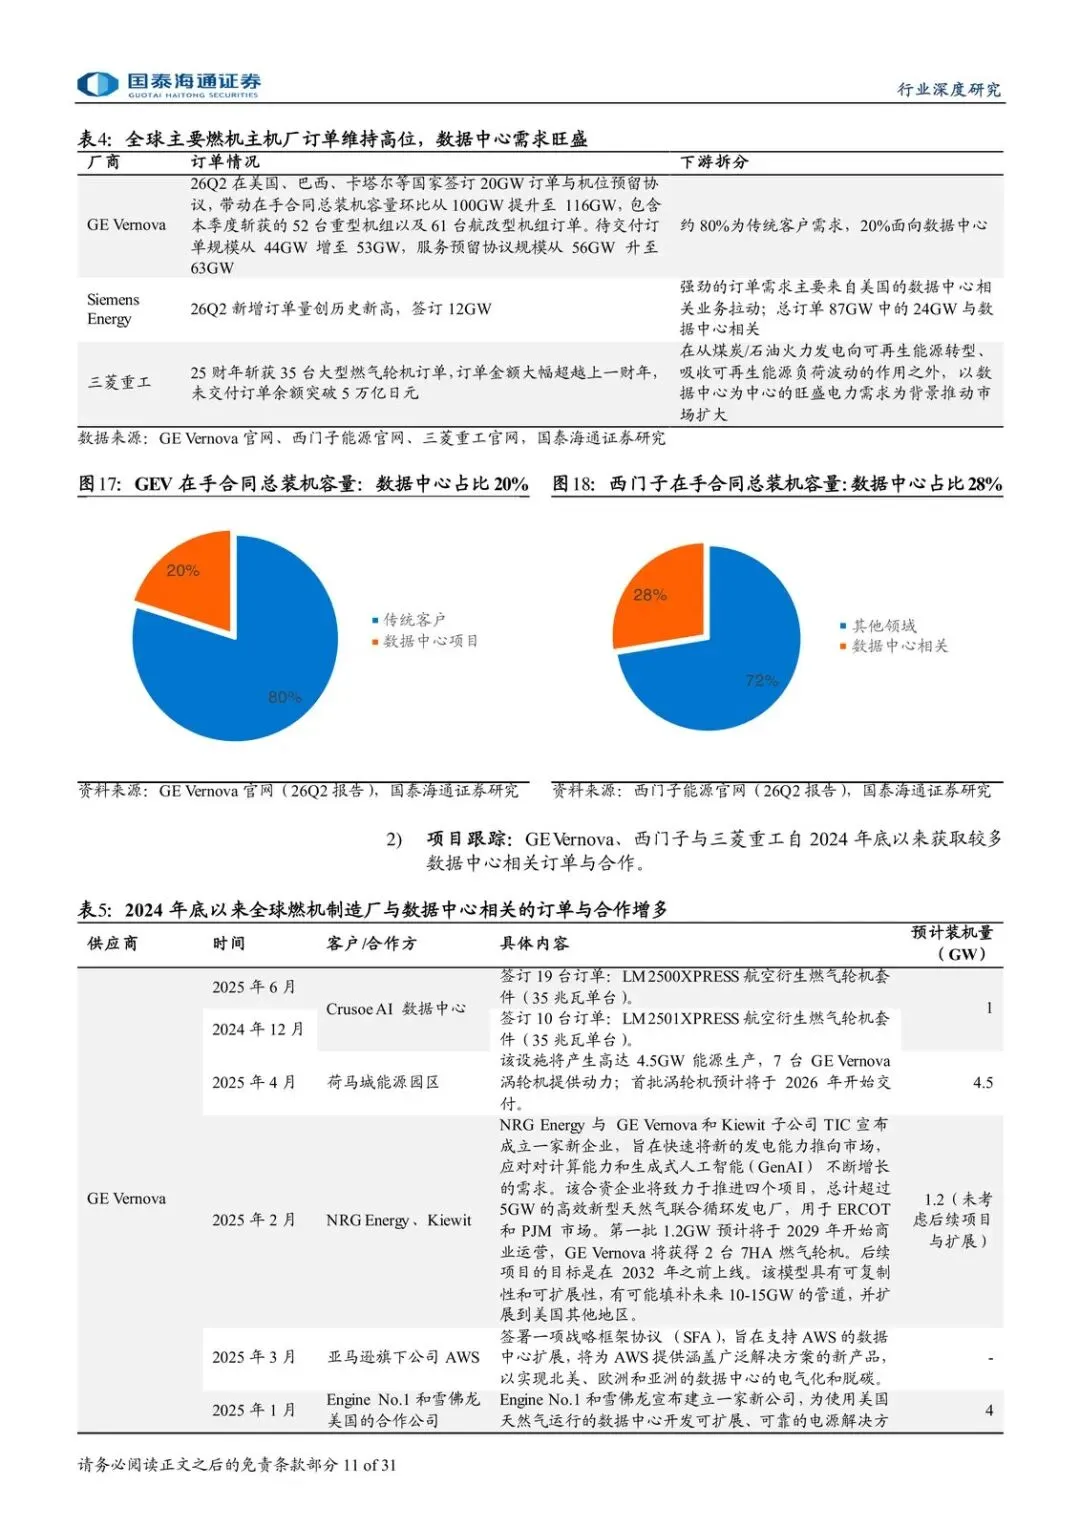
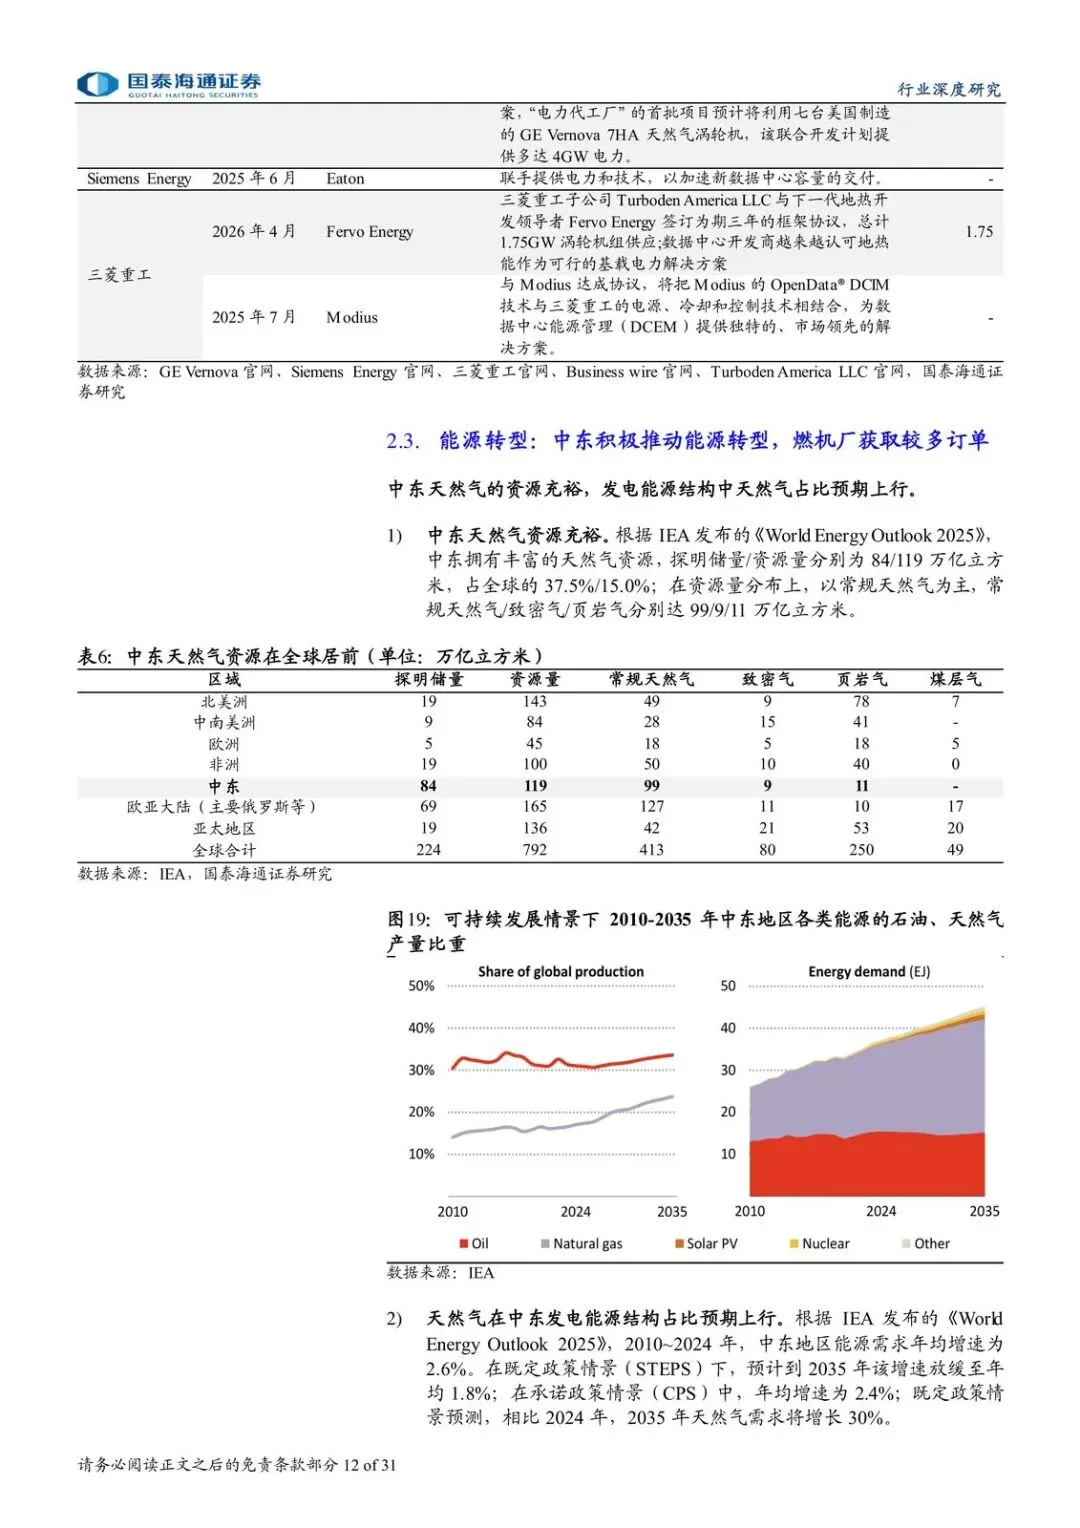
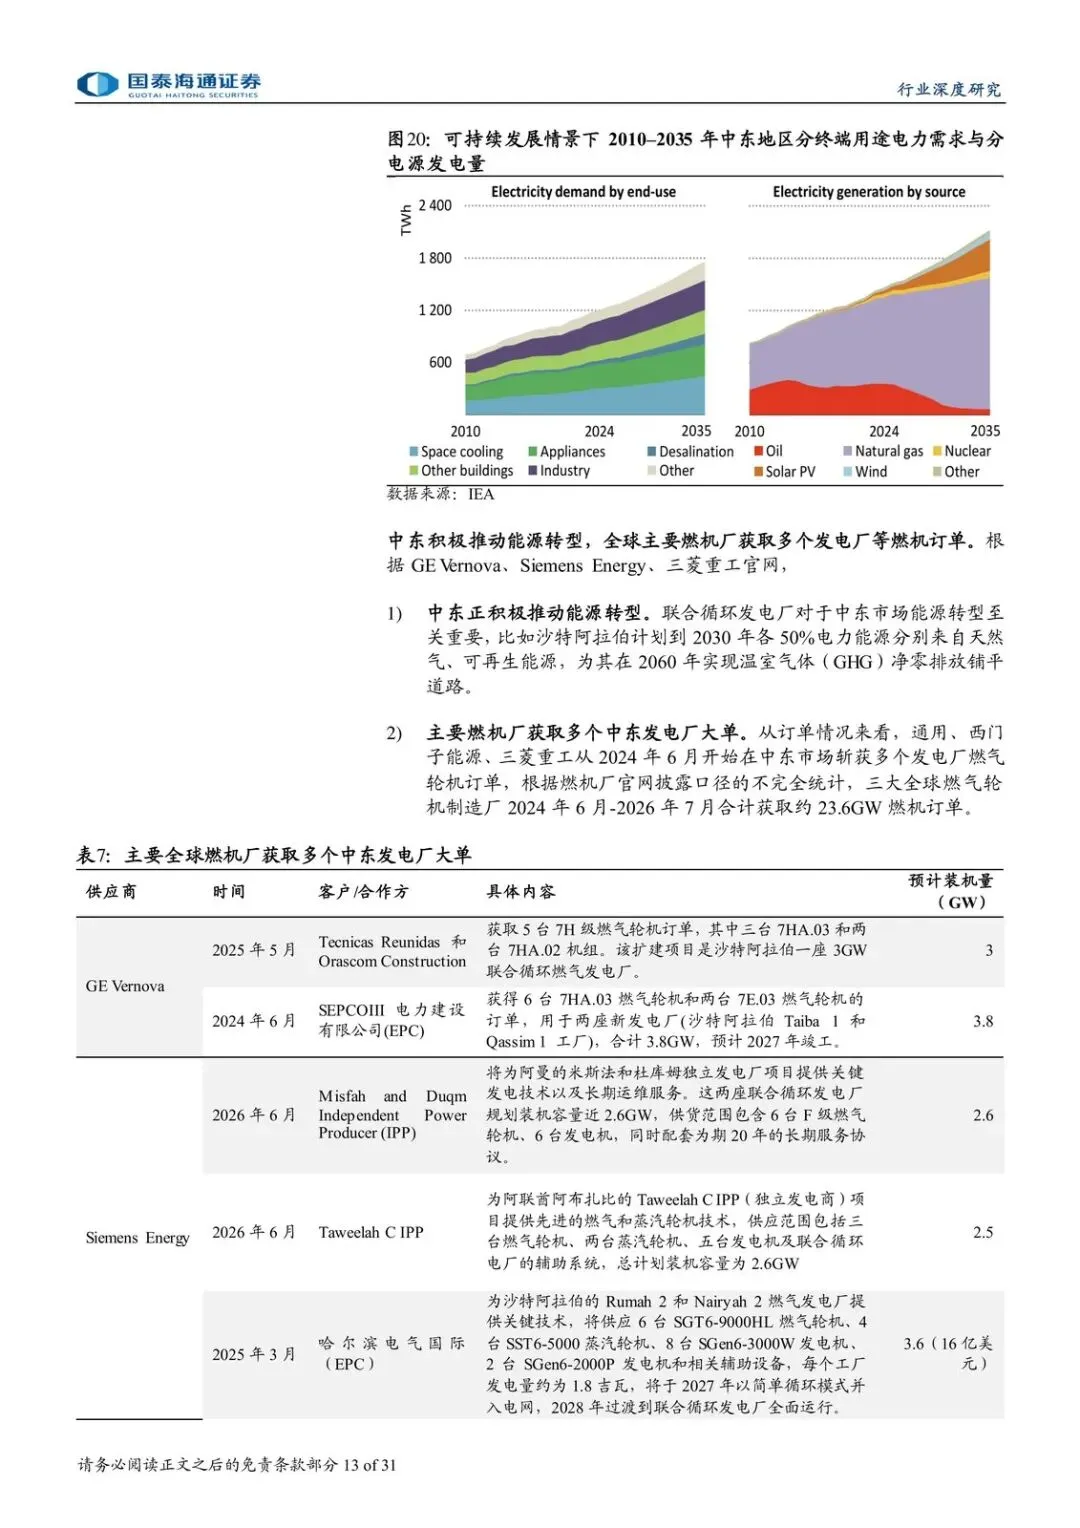
另一头是能源转型,中东联合循环电厂是硬需求。全球主要燃机厂已经拿到一批电厂订单。数据中心偏北美、能源转型偏中东,两块叠在一起,才撑得住 110~120GW 这个年均盘子。
所以现在不是“景气回暖”,是两条长周期同时抽设备。项目一旦延期,数字会往下修;但只要 AI 装机和中东电厂还在推进,需求就不会轻易塌。
供给更卡死:排到 2030,还在提价、慢扩产
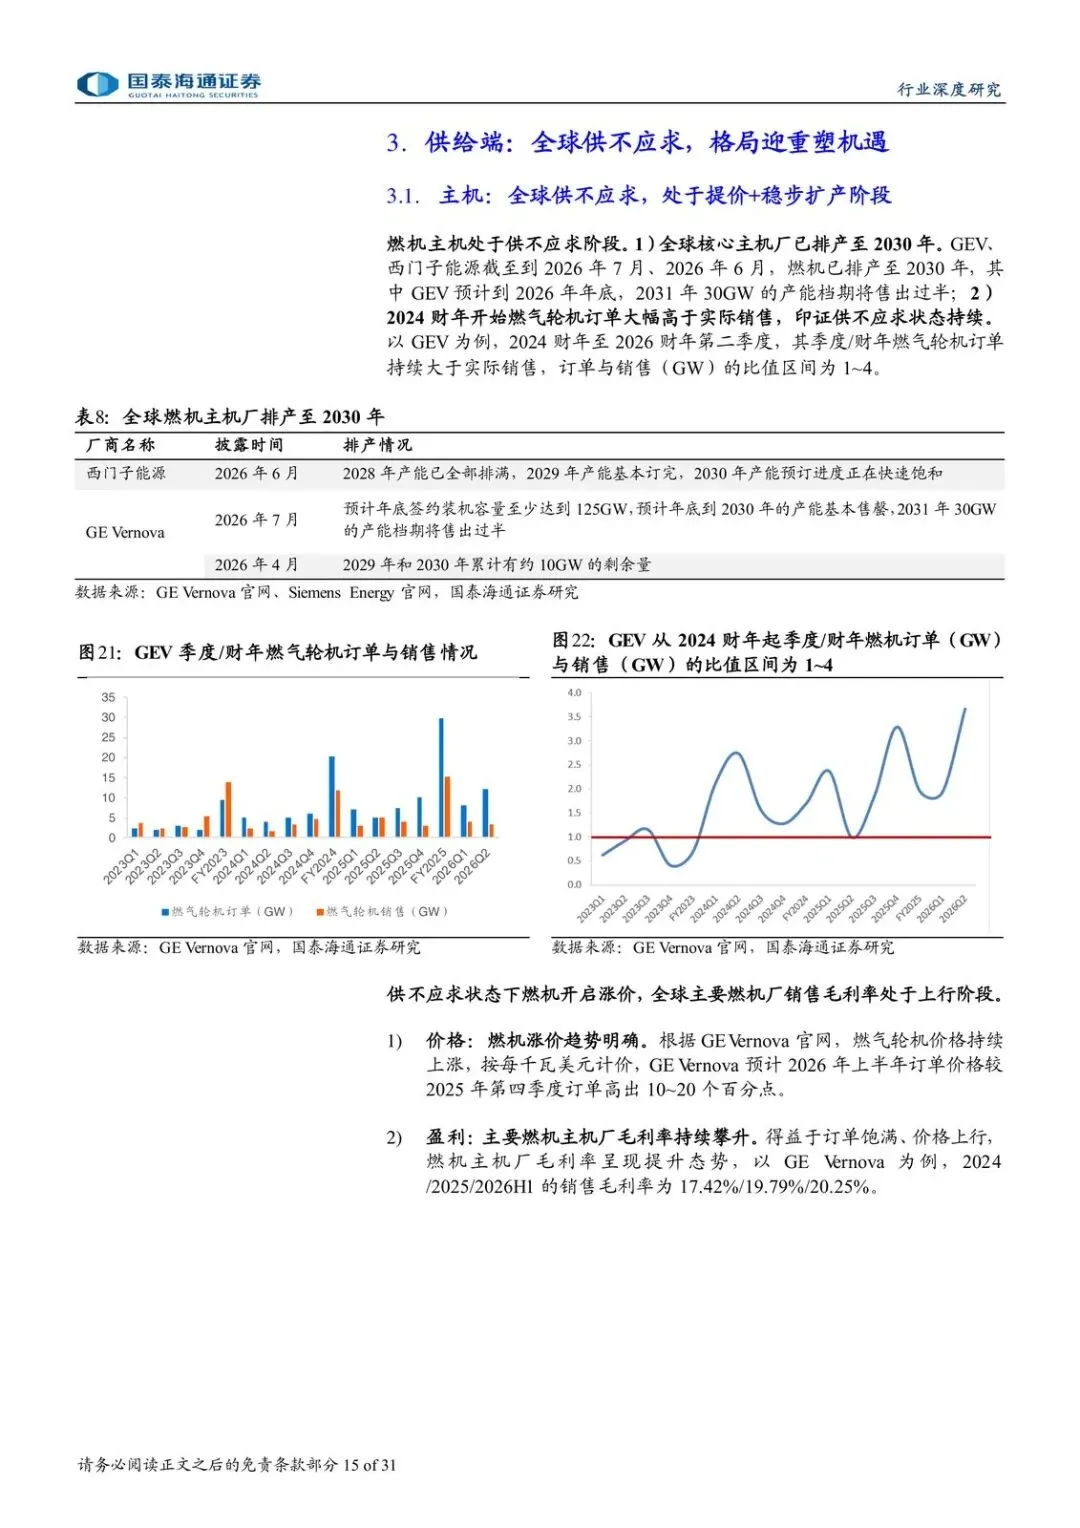
全球核心主机厂排产已经看到 2030 年。GEV 从 2024 财年以来,季度/财年燃气轮机订单持续大于实际销售,订单与销售量比值落在 1~4,供不应求不是一季的故事。
价格跟着走。按每千瓦美元,GEV 预计 2026H1 订单价格比 2025Q4 再高 10~20 个百分点。扩产有,但节奏稳:GEV 计划从 2026 年 7 月约 20GW 年产能,逐步到 2030 年约 30GW。订单在涨、产能五年才加一半,错配会持续。
受益的是已排满、能提价的主机厂,以及被主机厂逼着保交付的上游。受损的是等机组的数据中心和电厂业主——交期和价格都在变贵。国际贸易冲突、汇率、下游延期,是报告明确点出的行业风险,不是边角料。
错配改供应链:国产机会分三层,不是一起飞
主机厂要保交付,供应链得重开。国产机会按报告分成三层,别混着看。
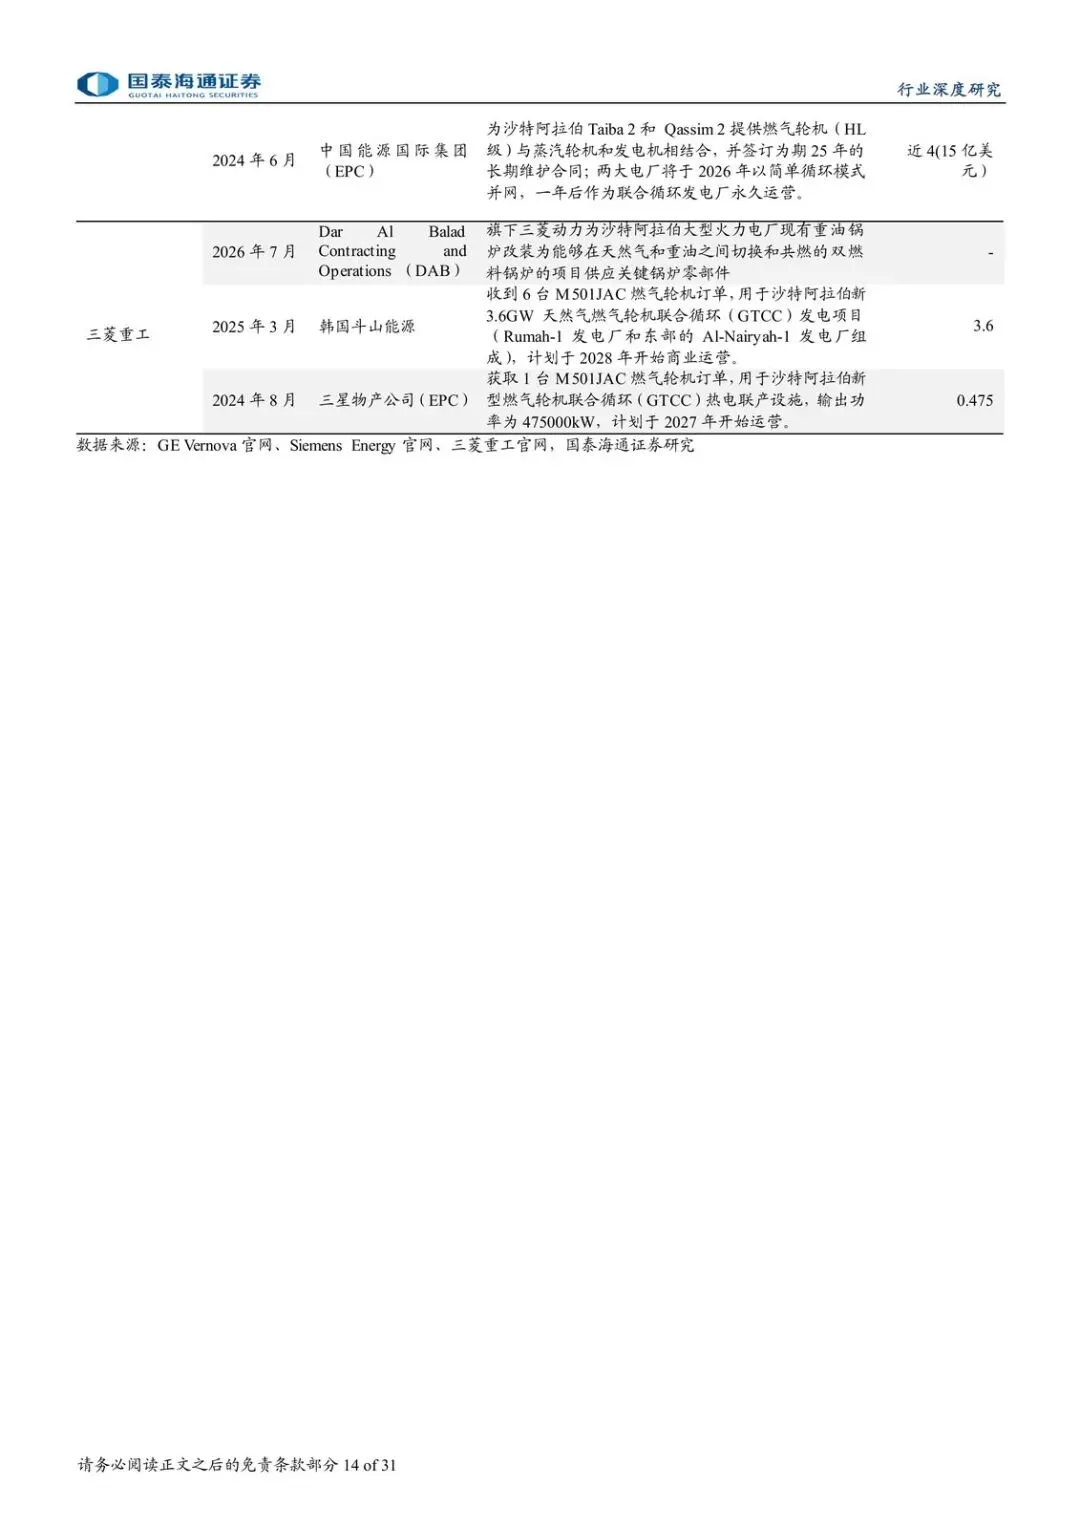
第一层,核心部件与材料。国际主机厂对保交付要求更高,国内热端部件、高温合金、精密铸件有机会进一流主机厂、拿更多型号。应流股份、万泽股份、航宇科技等已与部分国际一流主机厂签长期战略合作。投资建议里:推荐应流股份、联德股份,建议关注万泽股份。应流卡热端部件;联德深耕精密铸件,制冷和发电一起拉动;万泽做高温合金和核心部件,与全球燃机主机厂合作在加大。
第二层,自主燃机。东方电气、汽轮科技在加快研制和商用。中国已有中轻燃、重燃相关自主技术,东气 G50 开始走国际市场。汽轮科技的自主重燃 HGT51F 处于启航阶段。建议关注这两家,不是已经兑现全球份额。
第三层,发电成撬出海。杰瑞股份拿到多个核心机头资源,截至 2026 年 7 月,北美数据中心等领域发电机组订单约 26 亿美金,并在向数据中心一体化延伸。发电机组这一条,报告明确推荐杰瑞。
主线可以压成一句:全球主机厂忙着交货和提价,国内厂商抢的是部件准入、自主机型出海、成撬订单。公司层面风险也对得上——扩产低于预期、客户拓展不及预期、确收和盈利不及预期、全球化战略不及预期。
接下来盯什么
- GEV 及同类主机厂:订单/销售比值是否仍落在 1~4,排产是否继续锁到 2030。
- 燃机单价:2026H1 相对 2025Q4 的每千瓦美元涨幅,是否兑现 10~20 个百分点。
- 主机厂扩产:GEV 年产能是否按 2026 年 7 月约 20GW 向 2030 年约 30GW 推进,有没有提前或掉队。
- 数据中心电力口径:2030 年 170~383GW、2025~2030 年均 14~47GW 是否被新预测上修或下修,北美项目是否延期。
- 国产订单:杰瑞北美等相关发电机组约 26 亿美金之后有没有新单;应流、万泽、航宇等与国际主机厂的长协是否落到更多型号;东气 G50、汽轮科技 HGT51F 是否出现可验证的海外/商用进展。
以下为原文预览:
需要查看更多专题研究报告,可以微信扫一扫/长按识别下方优惠券付费成为会员,30000+份报告,随意下载,不受限制,报告涵盖全行业。
【大吉行业专题报告库】:公众号@大吉研报星球
作者 选择加入即可获得:
1. 星球精选专题研报
2. 1v1研报专题定制整理、查找与下载服务
戳“阅读原文”下载报告

发表评论
发表评论: