
 研报速递
券商到底怎么识别异常交易?
A仓和B仓的核心区别:不是“喜不喜欢某类客户”,而是订单风险最终落在哪里,因此风控目标、识别逻辑和处理方式都会不同。
A仓的风控逻辑:
A仓主要把客户订单传递给外部LP或市场,所以风控的核心逻辑是:
- 是否对流动性造成冲击
所以,A仓并不是“客户赚钱我就高兴”这么简单。一个客户即使长期盈利,只要他的盈利模式依赖的是正常市场交易,A仓通常更关注的是执行订单的同时,会不会对流动性造成较大的冲击。
B仓的风控逻辑:
B仓由于订单可能主要在内部撮合,客户交易结果会更直接地影响平台自身的风险敞口,B仓风控的核心逻辑是客户是否盈利。
因此除了技术和异常交易风控,还会关注:
订单是否真实、可执行 是否存在延迟套利、过期报价套利 是否利用LP报价异常进行交易 客户整体盈亏结构 客户群体是否形成明显的单边暴露 净头寸和风险敞口 不同品种、不同时间段的风险集中度 客户之间是否存在对冲关系 哪些客户适合内部承接,哪些风险需要外部对冲 极端行情下的潜在损失
所以,券商识别异常交易,并不是简单看:交易次数多不多,也不是简单看,客户赚不赚钱?
而是综合分析:
交易频率 + 持仓时间 + 成交价格 + 交易时间 + 订单行为 + 市场环境 + 执行结果
多个指标结合之后,才能形成相对完整的风险判断。
这也是为什么外汇券商后台并不是简单的一个MT4或者MT5交易软件。
在交易终端背后,还可能存在:
Trading Server → Risk Management → Bridge → Aggregator → LP
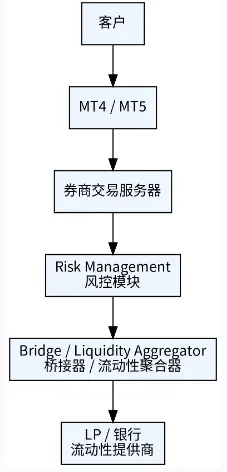
这一整套交易基础设施。
对于交易者来说,看到的是一次Buy或者Sell;但对于券商来说,背后看到的是一笔订单的来源、价格、时间、数量、执行路径以及最终风险。
这才是外汇交易系统真正复杂的地方。

发表评论
发表评论: