
 研报速递
📄 本文PDF完整版已上传云盘,点击链接保存后可随时查阅:https://pan.quark.cn/s/0120e1dc261e
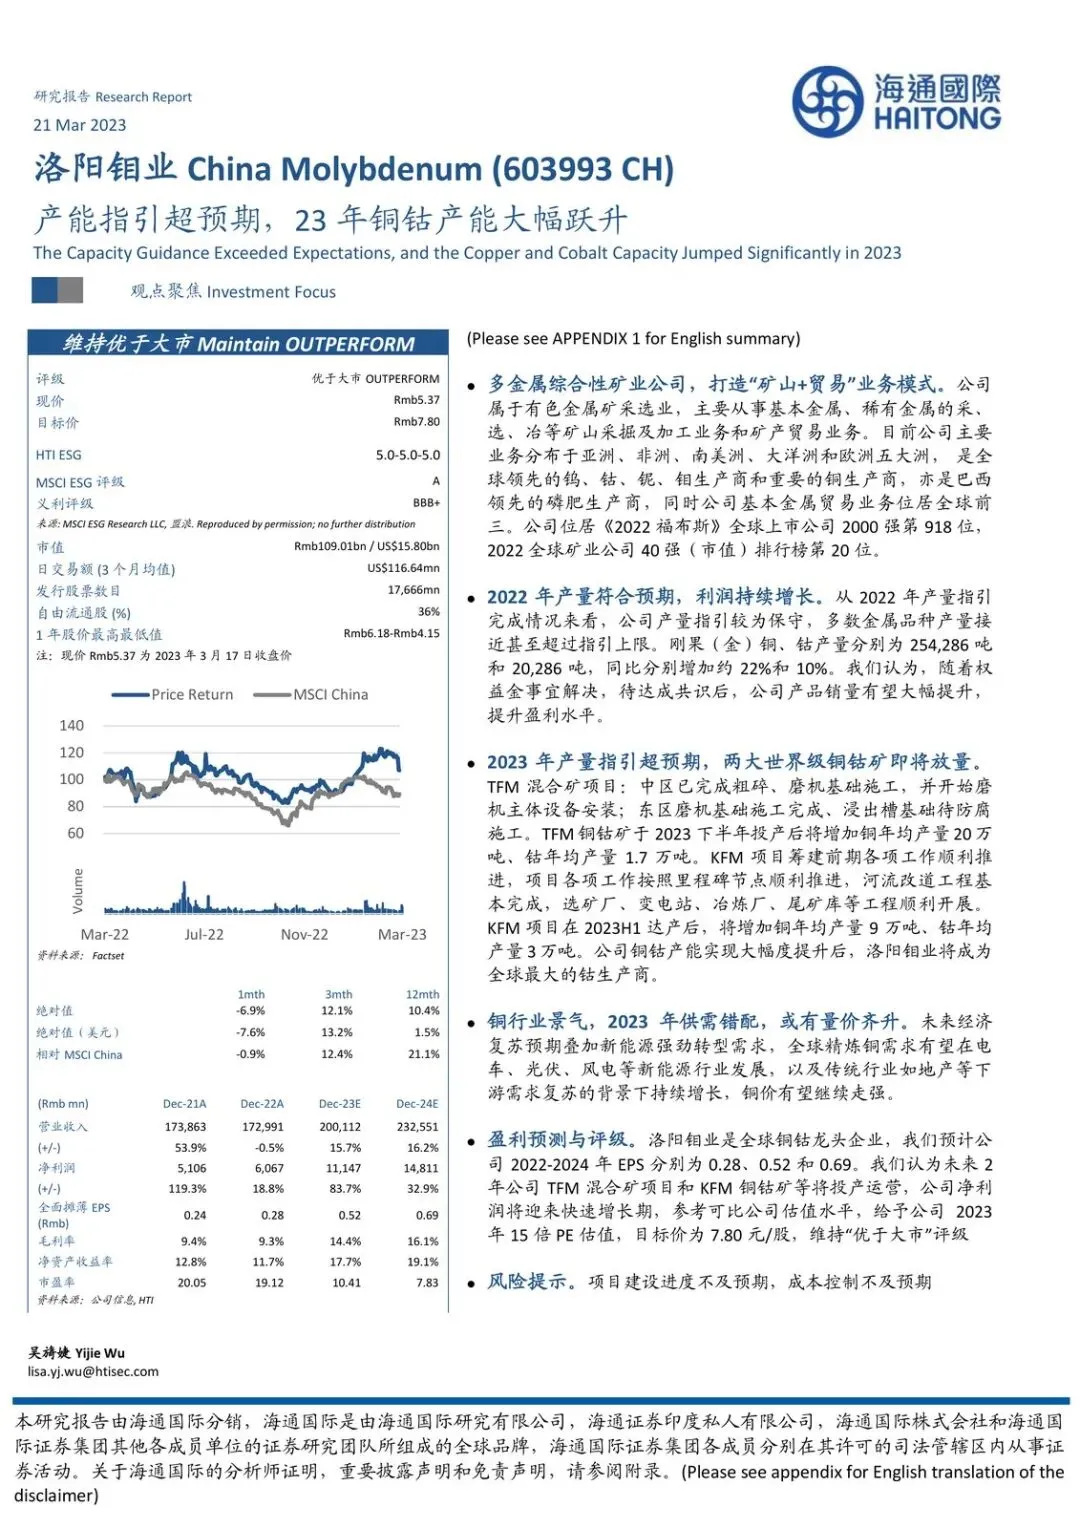
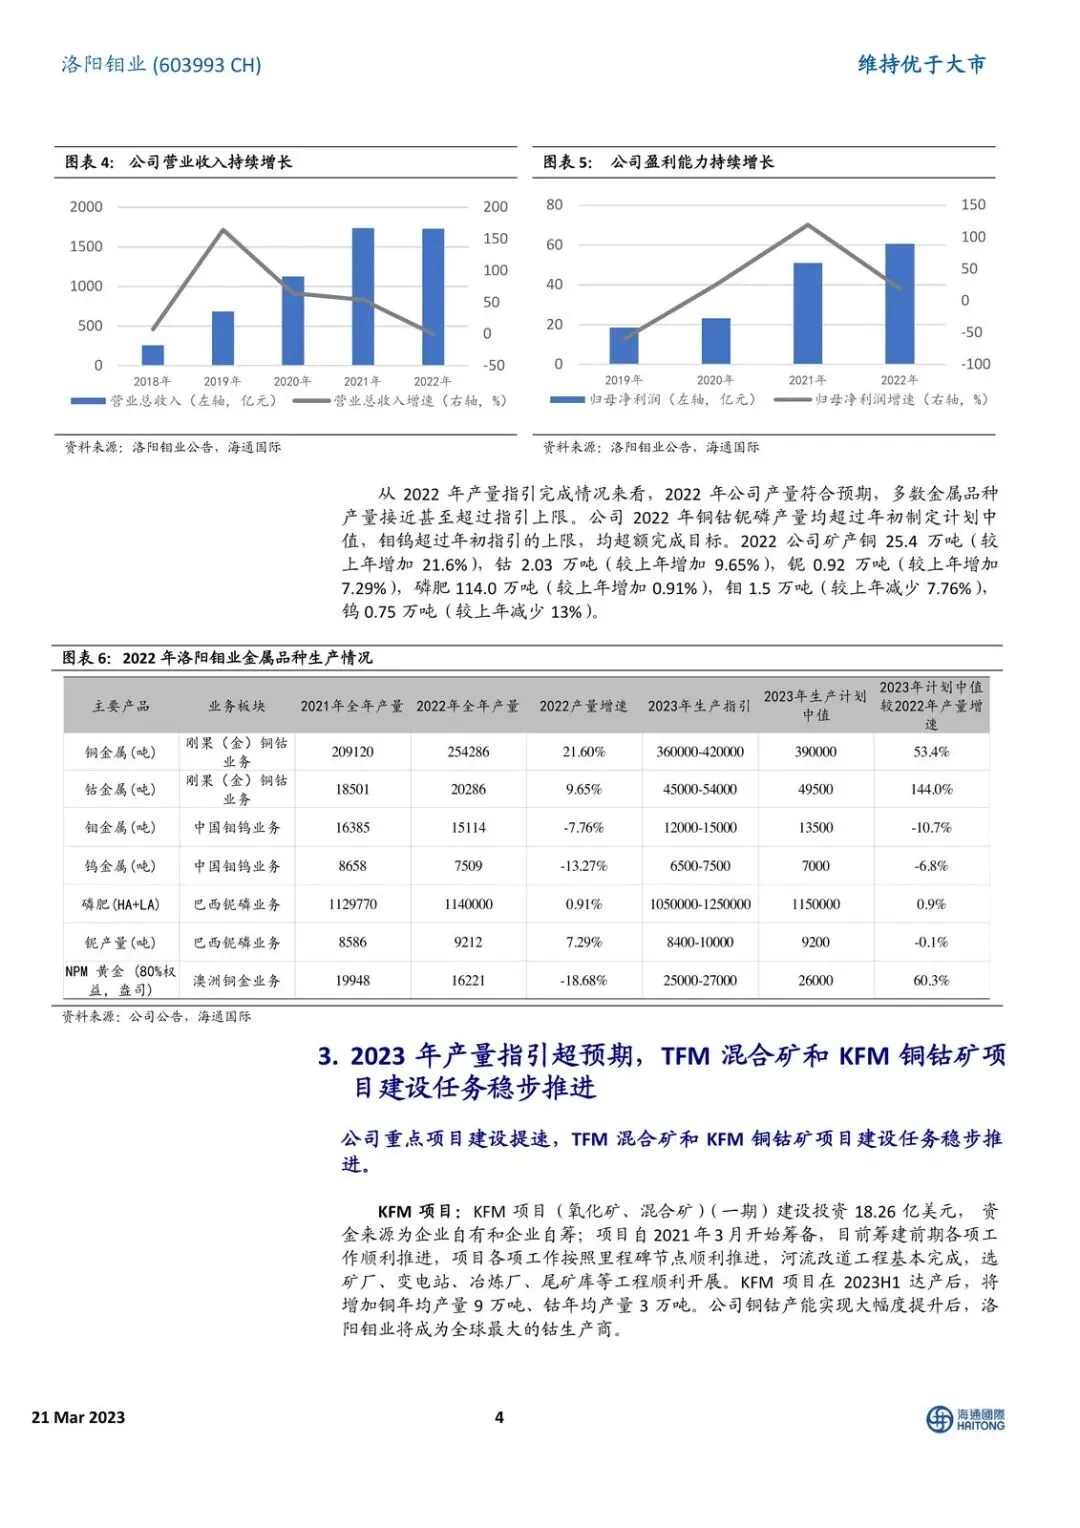
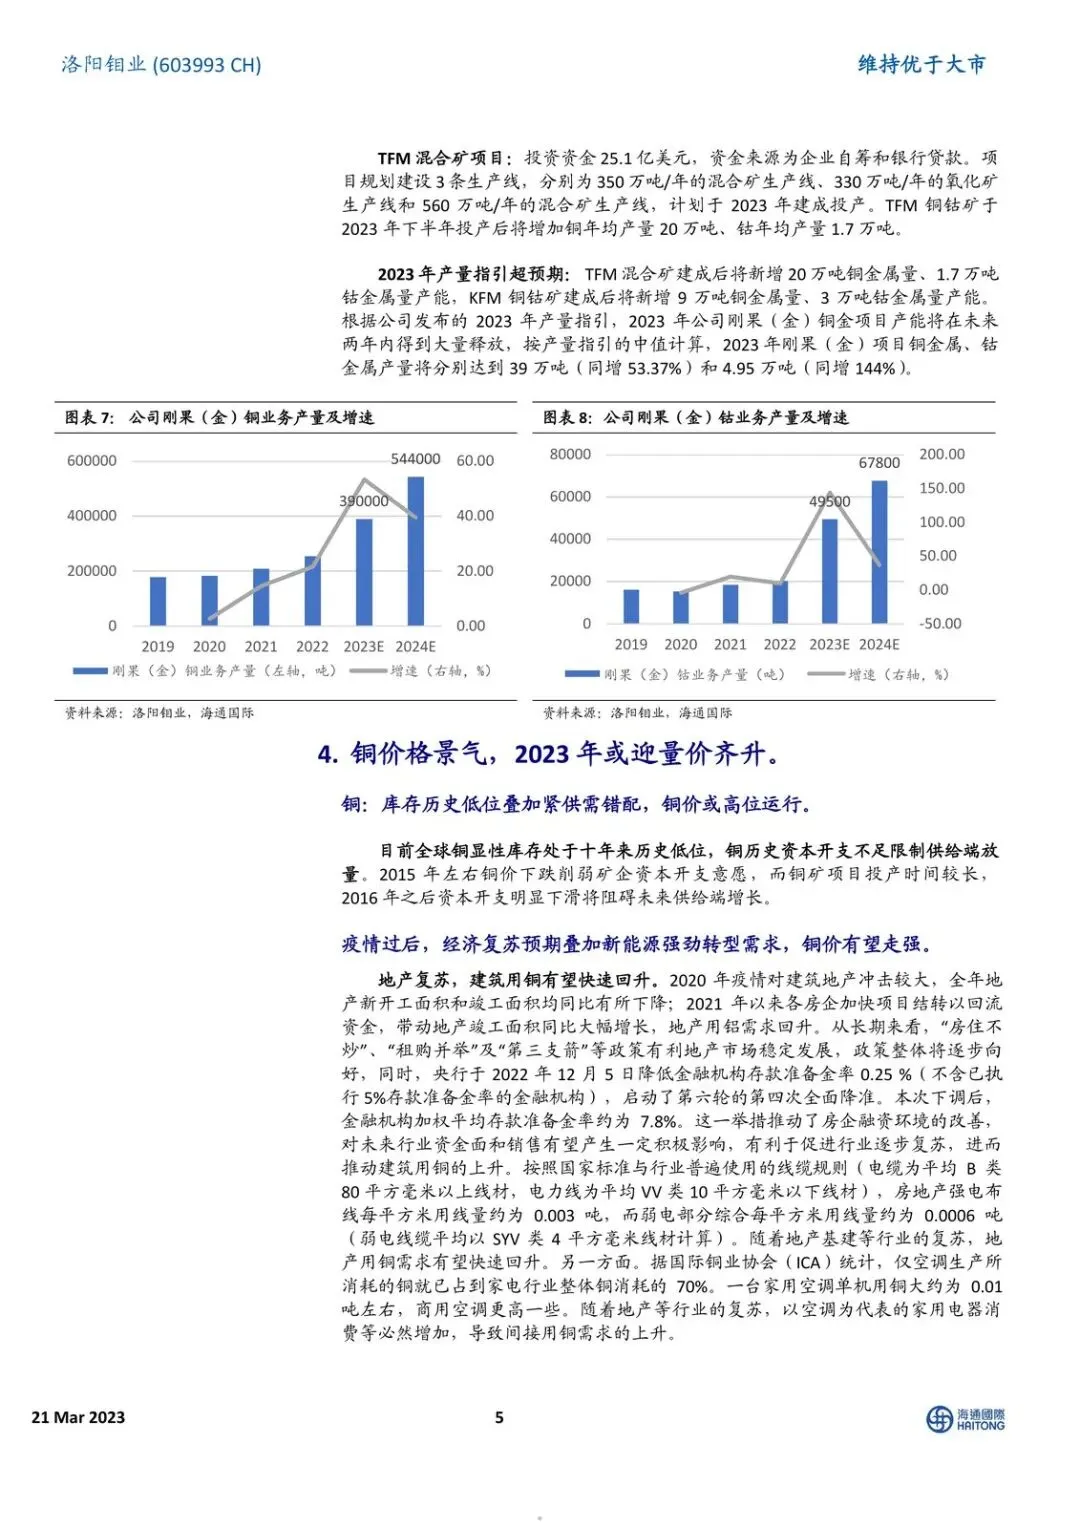
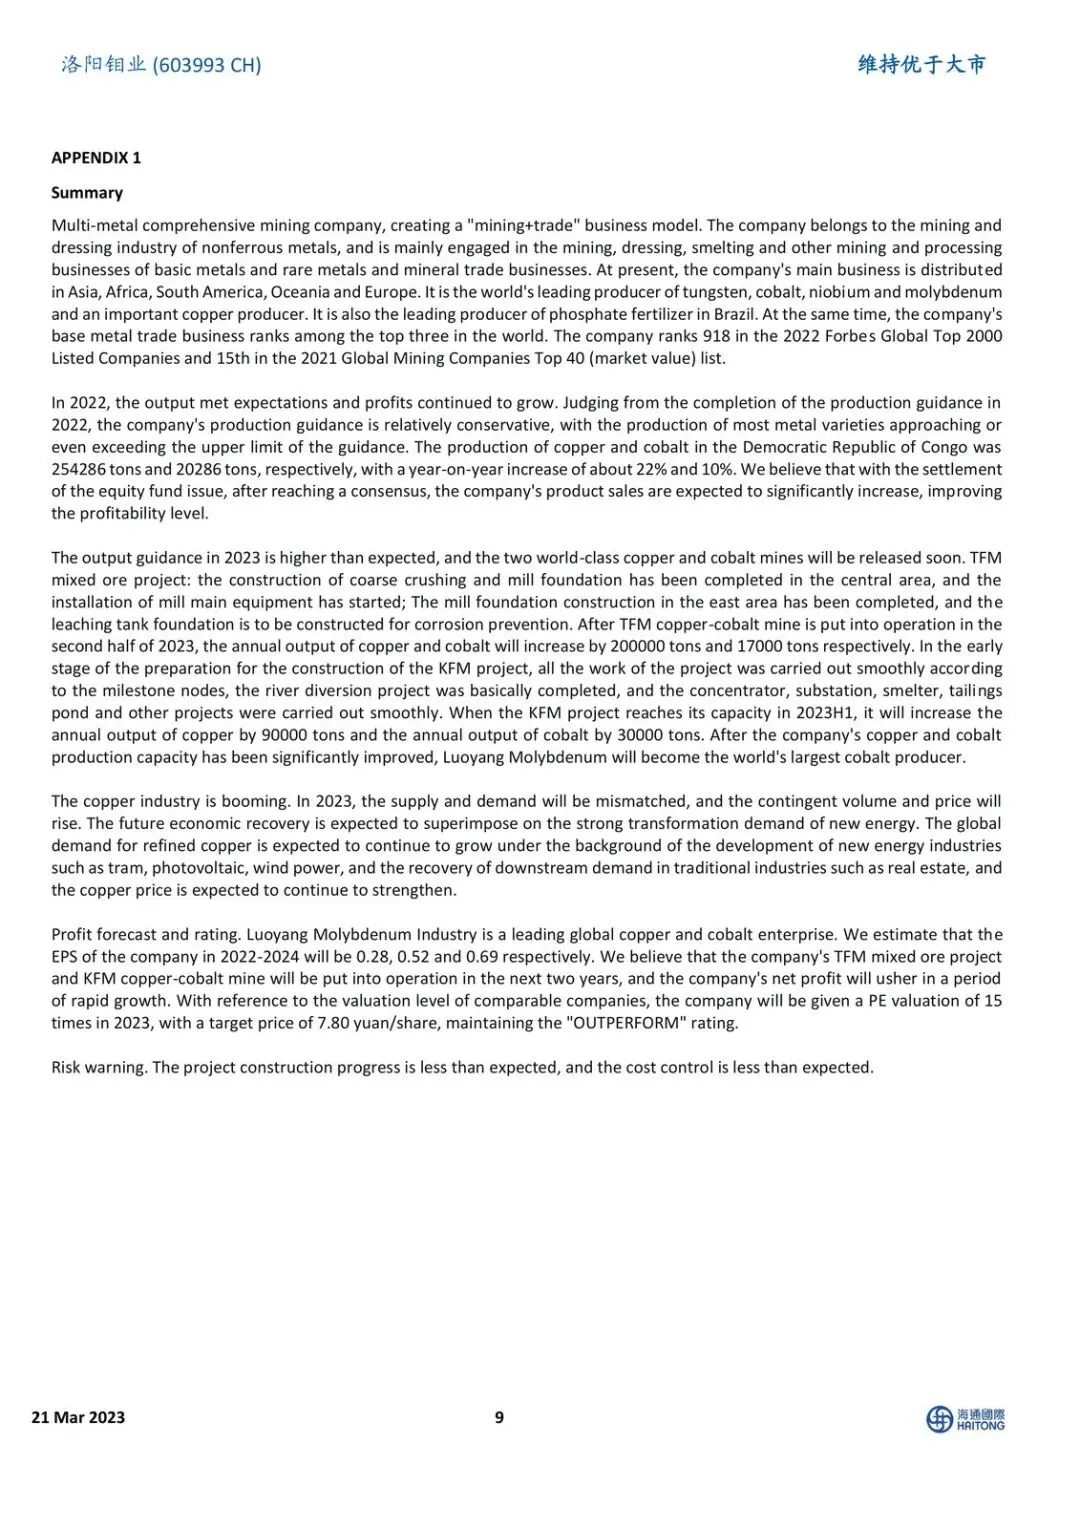
先读输入材料,提炼主判断再写正文。洛阳钼业 2023 年真正值得盯的,不是“多金属矿业”这个旧标签,而是铜钴产能指引被一次性抬高、利润可能从“稳增长”切到“放量增长”。2022 年刚果(金)铜、钴产量分别做到 254,286 吨和 20,286 吨,同比约 +22%、+10%,多数品种已经贴近甚至超过当年指引上限。2023 年铜金属产量指引直接拉到 36–42 万吨,中枢约 39 万吨,对应同比约 +53%。海通国际维持“优于大市”,当时现价 5.37 元、目标价 7.80 元。这条线要拆开看:产能为什么在这一年跳,谁吃到量价,以及投产和权益金哪一头会先卡壳。
指引跳升,本质是两座世界级矿要并表放量
2022 年产量“符合预期”,更准确的说法是公司自己把指引写得偏保守。2023 年不一样,超预期来自项目进度,不是纸面乐观。
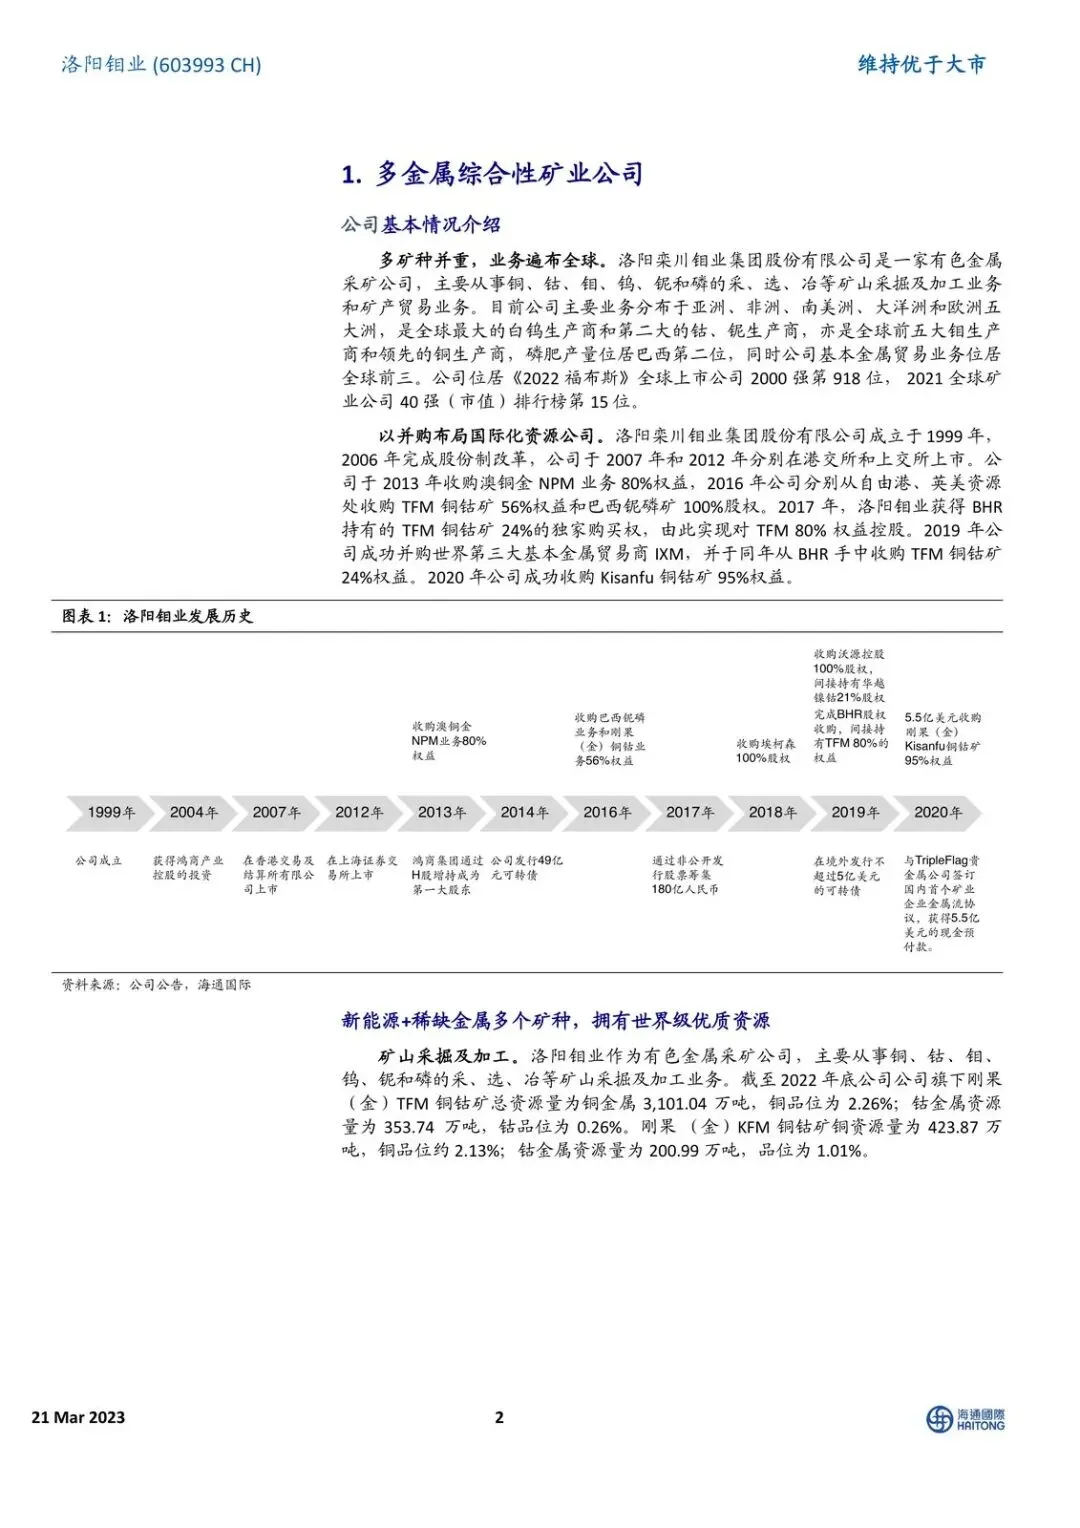
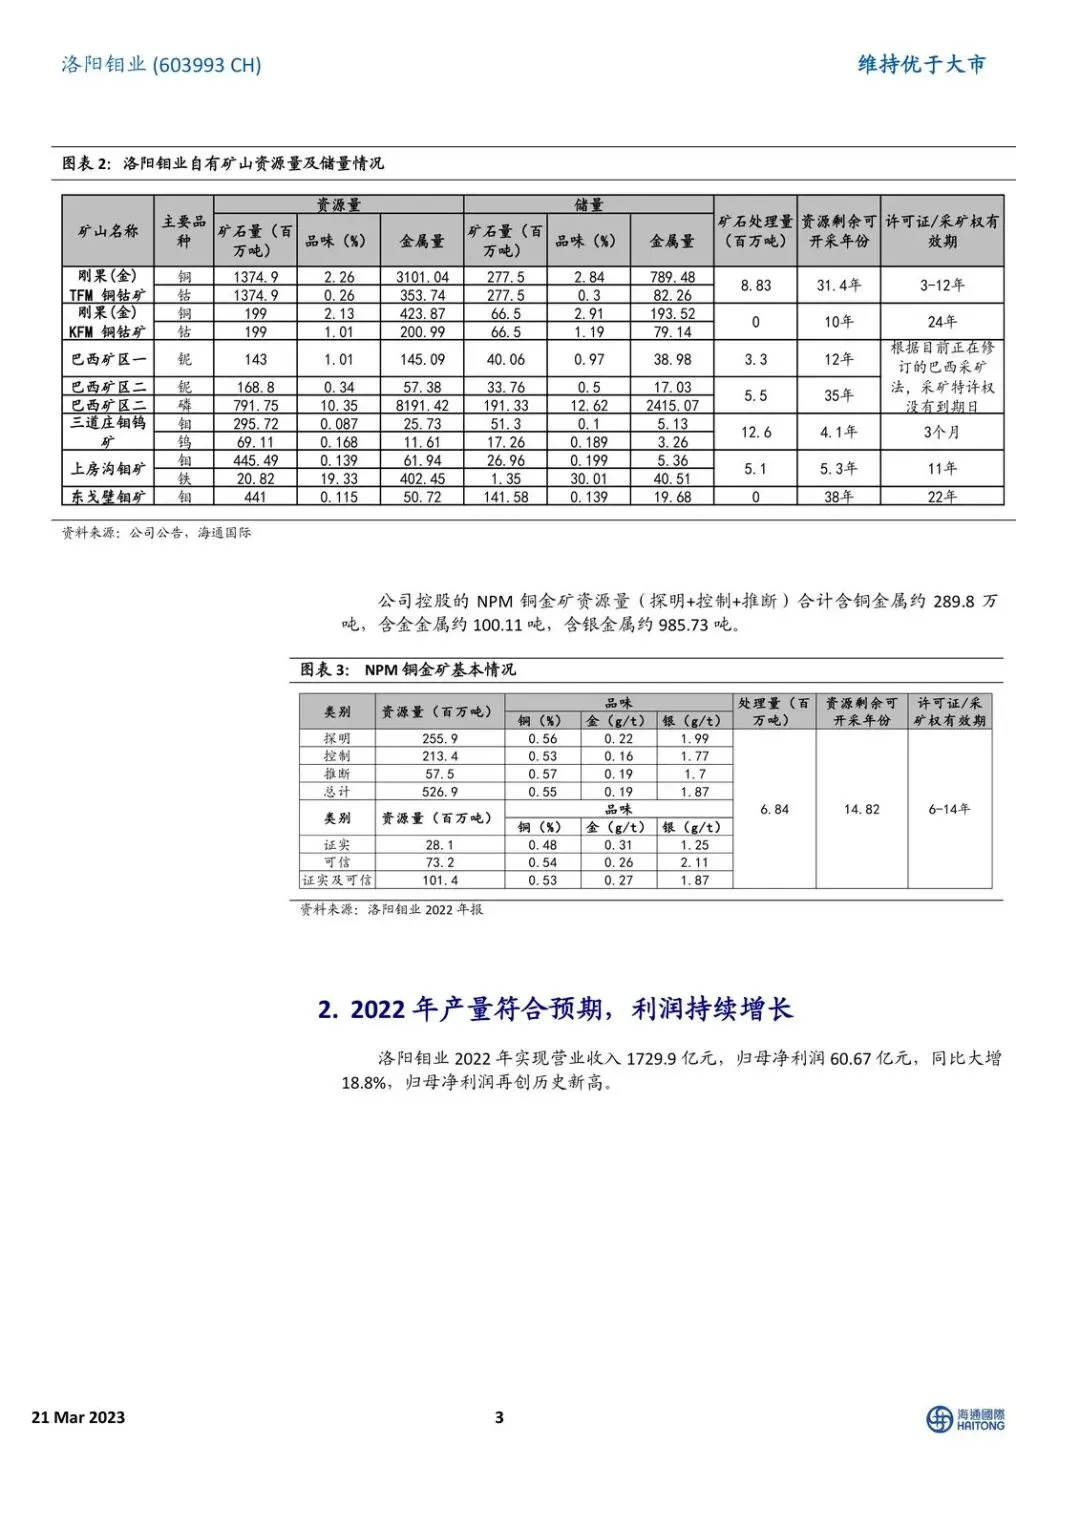
TFM 混合矿:中区粗碎、磨机基础已完成并开始主体设备安装;东区磨机基础完工、浸出槽基础待防腐。研报口径是 2023 下半年投产后,年均增量约铜 20 万吨、钴 1.7 万吨。KFM:河流改道基本完成,选矿厂、变电站、冶炼厂、尾矿库按里程碑推进,2023 上半年达产后年均增量约铜 9 万吨、钴 3 万吨。
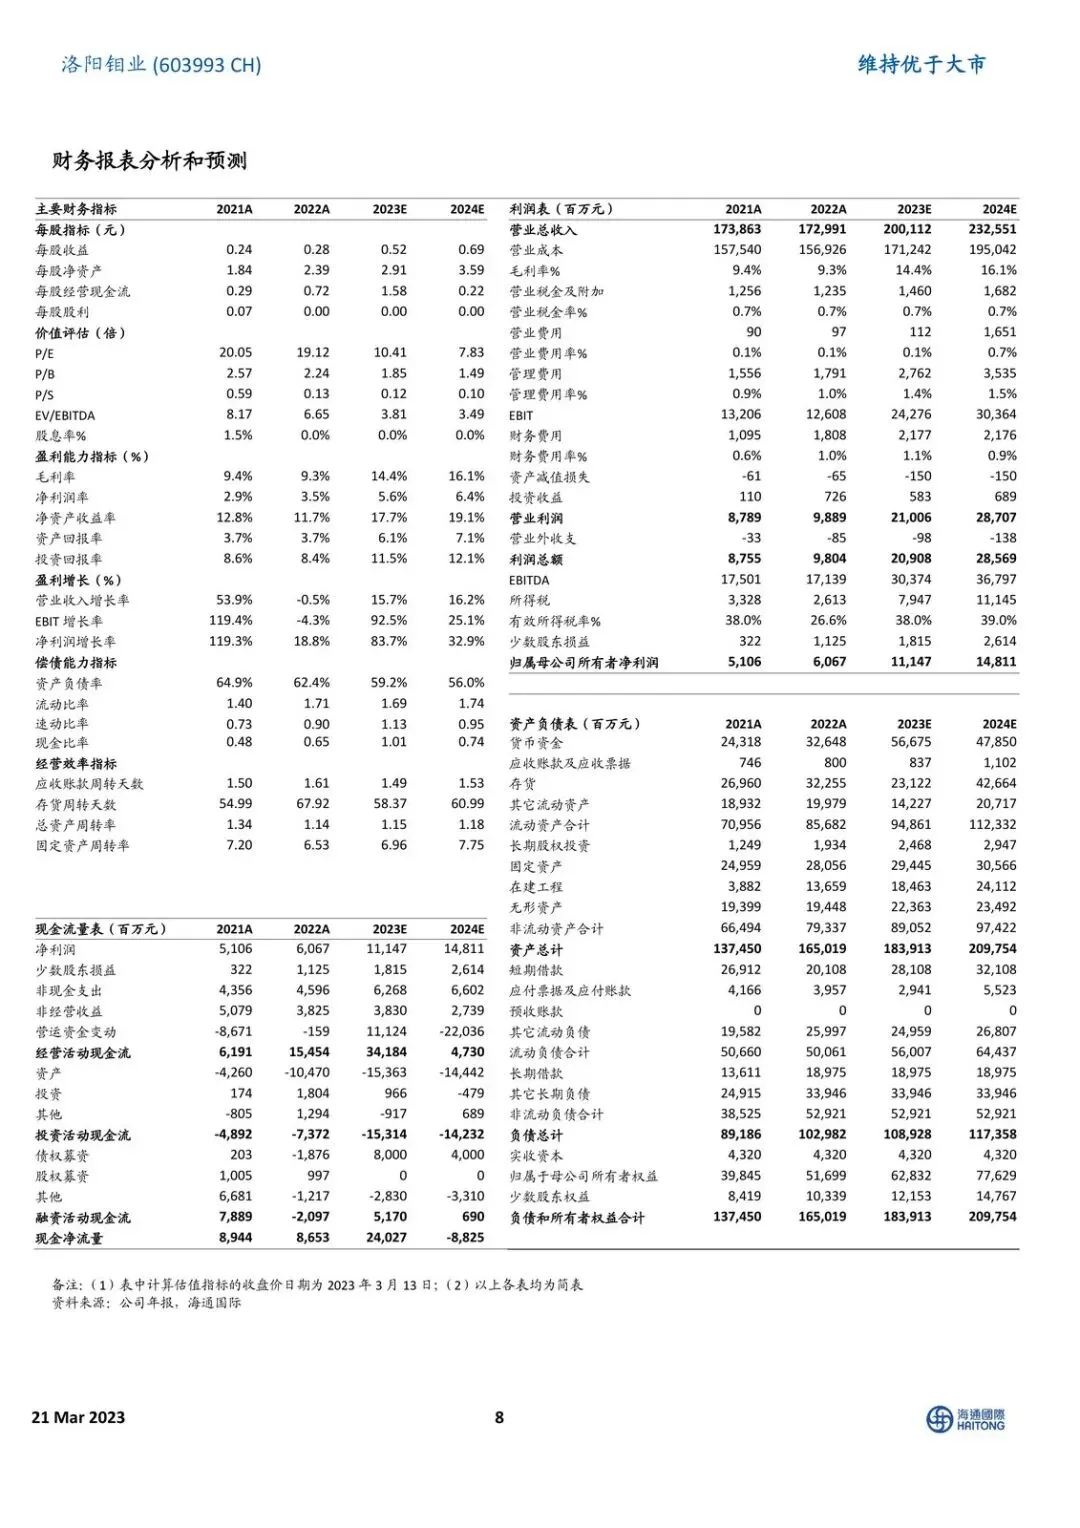
两座矿叠在一起,铜钴产能会上台阶。研报的判断更狠:产能大幅提升后,公司将成为全球最大钴生产商。2022–2024 年净利润预测从 60.67 亿抬到 111.47 亿、148.11 亿,对应 EPS 0.28、0.52、0.69 元。受益方首先是铜钴产量弹性最大的矿山端;受损或承压的,是同一时点还在等权益金共识、销量暂时对不上产量的那一段现金流。
为什么是现在:铜的供需错配叠上投产窗口
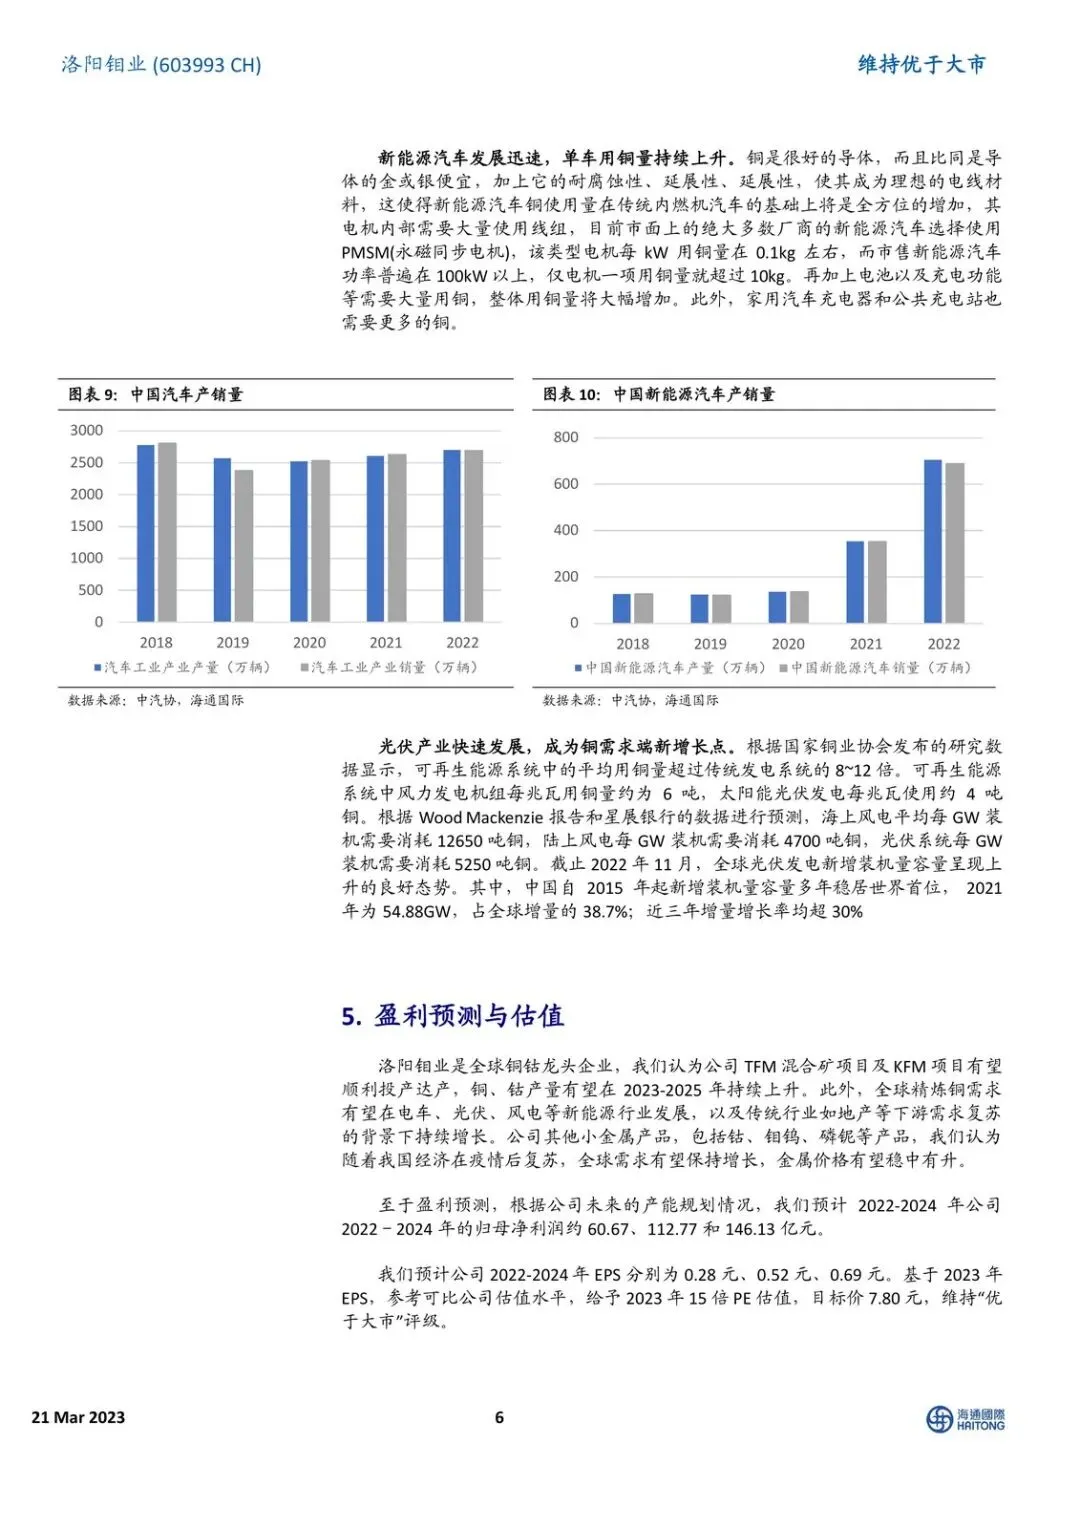
2023 年被写成“铜行业景气、供需错配、或有量价齐升”,时间窗口卡在经济复苏预期和新能源需求一起往上走。电车、光伏、风电拉精炼铜,地产等传统下游如果回暖,是第二层。公司这边不是空等铜价,而是把 TFM、KFM 的投产年对准这个窗口。
量先到、价再配合,利润弹性最大;价到了、矿没按时达产,故事会立刻打折。贸易业务仍是“矿山+贸易”模式里的另一条腿,基本金属贸易位居全球前三,但 2023 年市场定价的主矛盾已经转到矿山放量,而不是贸易体量。
两个还没闭环的口子
一是刚果(金)权益金。研报认为事宜解决、达成共识后,产品销量有望大幅提升、带动盈利。产量已经上来,销量和利润能不能同步,取决于这一条。
二是建设节奏。风险提示直接点了项目建设。TFM 下半年投产、KFM 上半年达产,任意一块延期,2023 年 36–42 万吨铜指引的中枢 39 万吨就站不稳。投资活动现金流 2022 年约 -73.7 亿,2023–2024 年预测约 -153 亿、-142 亿,资本开支仍在高峰,放量前的现金压力是真实的。
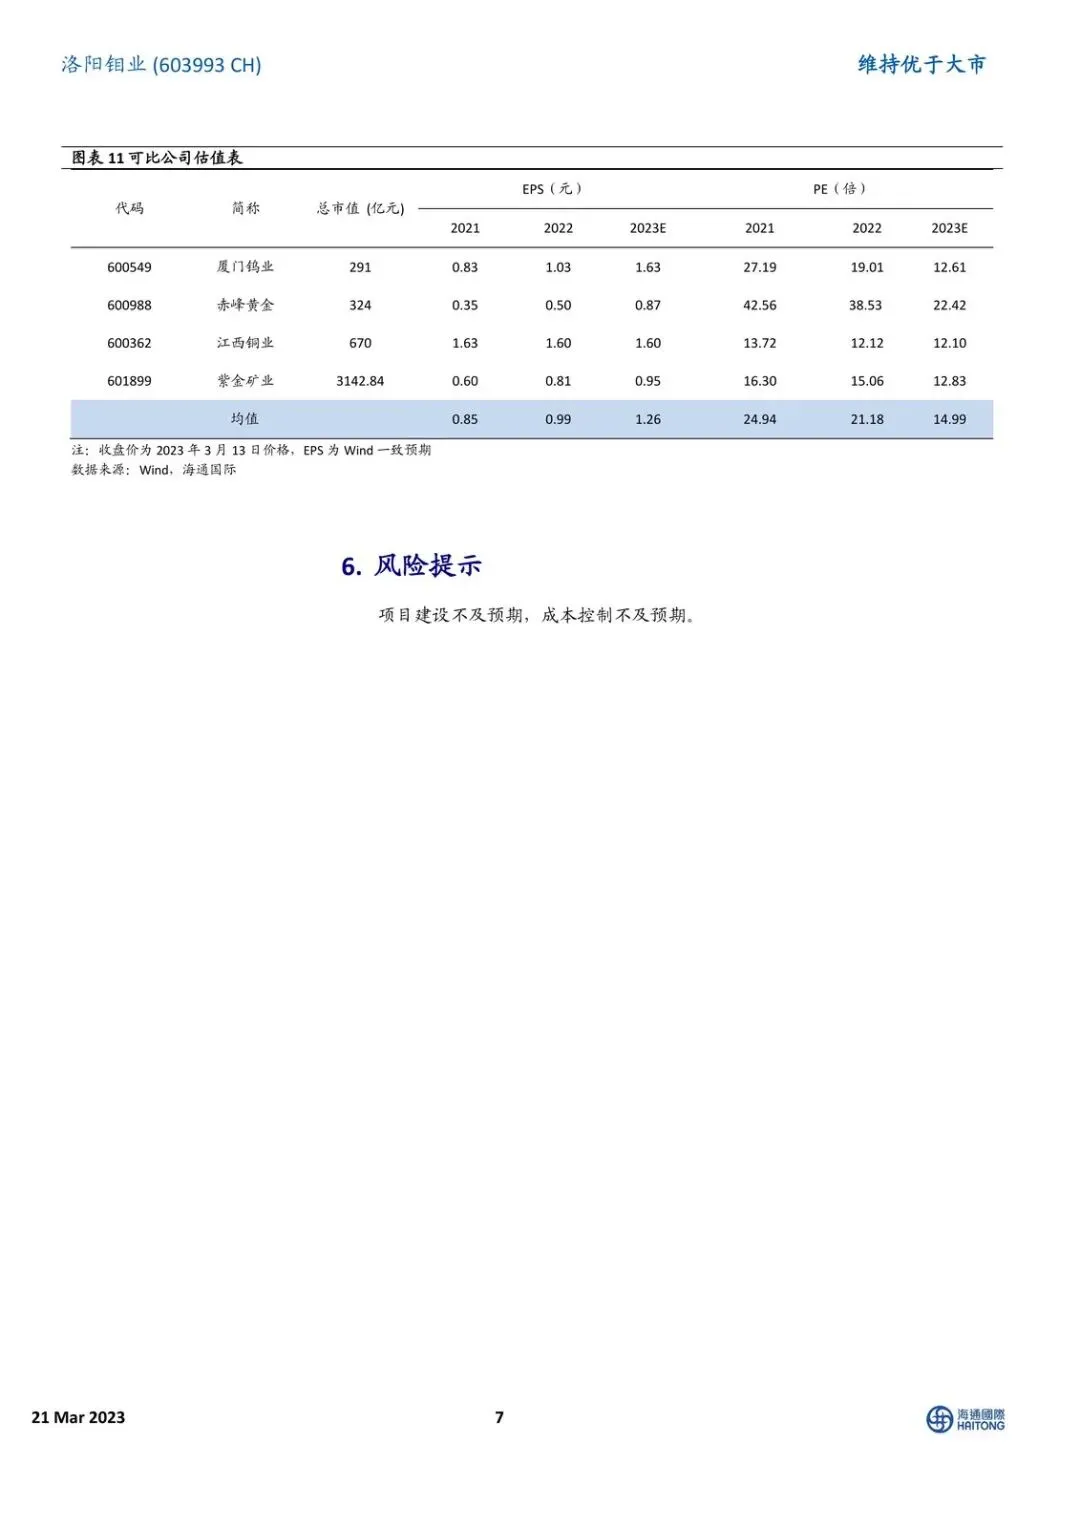
估值锚是 2023 年 15 倍 PE、目标价 7.80 元。现价到目标价的空间,隐含的是放量兑现,而不是再讲一遍钨钼铌磷的存量故事。磷肥(巴西铌磷)仍在百万吨量级运转,但不是这一年定价的主变量。
接下来盯这几件事
- TFM 混合矿 2023 下半年是否按节点投产,铜、钴年均增量是否朝 20 万吨、1.7 万吨靠近。
- KFM 是否在 2023 上半年达产,铜、钴年均增量是否朝 9 万吨、3 万吨靠近。
- 全年铜产量是否落在 36–42 万吨指引内,中枢 39 万吨、同比约 +53% 能否兑现。
- 刚果(金)权益金是否达成共识,销量是否开始明显跟上产量。
- 铜价是否走出研报所说的供需错配、价量齐升;资本开支高峰下,投资现金流是否仍大幅净流出。
以下为原文预览:
需要查看更多专题研究报告,可以微信扫一扫/长按识别下方优惠券付费成为会员,30000+份报告,随意下载,不受限制,报告涵盖全行业。
【大吉行业专题报告库】:公众号@大吉研报星球
作者 选择加入即可获得:
1. 星球精选专题研报
2. 1v1研报专题定制整理、查找与下载服务
戳“阅读原文”下载报告

发表评论
发表评论: