
 研报速递
📄 本文PDF完整版已上传云盘,点击链接保存后可随时查阅:https://pan.quark.cn/s/1ac33c59146c
存储紧缺很可能拖过2027年,这一轮赚的是涨价,不是出货。
美光2026财年第三财季把这件事说得很硬:量只涨了个位数,DRAM、NAND均价却环比分别大涨60%和80%以上。AI服务器把HBM、服务器DDR5和企业级SSD一起抽走,晶圆厂和先进封装又扩不过来。价格跑赢出货,才是当前主线。
谁在吃红利、谁在被挤出配额,以及接下来哪几个数字能证伪“紧缺延续”,是后文要拆的三件事。
美光这季真正吓人的是价格,不是量
量并不夸张。DRAM bit出货是低个位数增长,NAND是中个位数。收入却同比暴增12.5倍、环比增长105%;净利润288.57亿美元,同比暴增12.2倍。
四大业务毛利率都站上79%以上。云存储营收环比增78%至137.69亿美元,占比33%;核心数据中心毛利率87%,营收环比翻倍有余。AI相关业务已经是利润引擎。
第四财季指引更硬:营收490亿至510亿美元,调整后EPS约31美元,毛利率约86%。客户长协签得积极。CEO明确说,AI驱动的结构性供需失衡不会短期内消失。DRAM库存周转已降到120天以下。
供给端还在腾挪:有限洁净室从NAND转向DRAM,NAND bit增长会被直接卡住。2026年行业DRAM bit出货预计增20%–25%,美光自身增速大致同步。扩产力度很大——第四财季资本开支约100亿美元,2026财年全年约270亿美元——但扩产滞后,所以紧缺被看到2027年之后。
现在值得看,是因为需求和扩产的时间差已经写进指引,不是情绪口号。
紧缺已经从高端内存渗到旧世代和设计端
TrendForce给出的信号更“脏”也更真实:成熟制程DRAM结构性紧缩,消费端为了拿到配额,回头抢旧世代。DDR2、DDR3这类Consumer DRAM合约价,延续2026年一季度涨势。DDR2二季度合约价预估涨约55%–60%,三季度再涨35%–40%。
高端HBM、DDR5吃产能,低端反而更缺配额。受益的是手里有晶圆和长协的存储厂;受损的是消费电子、中小模组厂,以及必须用旧料保交付的终端。
联发科也向客户发了涨价通知:零组件短缺、产能受限、交期拉长、原物料和物流成本上升。设计端开始把成本往下传。存储涨价不再只是存储公司的故事。
先进封装这边,康宁在首尔光通信互连大会上公开“玻璃桥”:玻璃基板加光互连的新一代CPO架构,用TGV在玻璃上做光波导,倒装贴光芯片。方向对——封装跟不上,才会把玻璃基板推上台面——但产业化进度材料里还没有量化时间表,只能当中期变量,不能当成当下兑现。
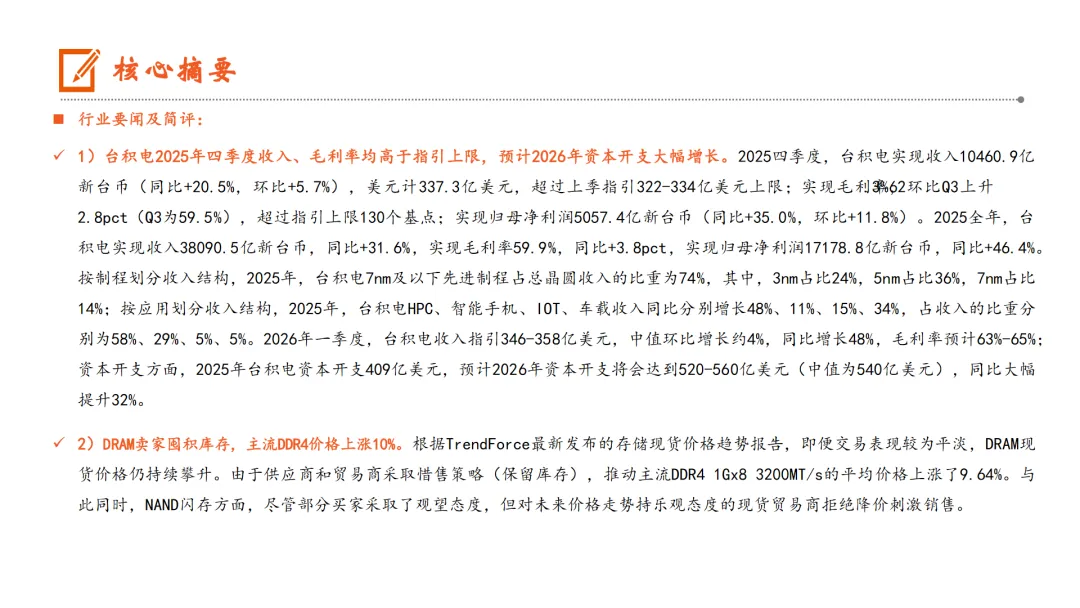
算力链上,PCB、存储仍被看成景气扩张段,上游设备和先进封装需求有望被带着走。行业评级维持“强于大市”。矛盾也在:截至2026年6月28日,申万电子PE(TTM)123.04倍,2019年以来均值55.71倍,估值已经明显高于中枢。上周申万电子指数涨5.39%,跑赢沪深300和创业板。景气对,价格也不便宜。
该盯什么,才能判断紧缺有没有被证伪
受益最明确的是存储原厂、能锁长协的模组和服务器链、以及被扩产拉动的设备与先进封装。受损的是拿不到配额的消费DRAM买家、被NAND产能挤占的闪存需求方,以及必须接受联发科式涨价的下游整机。
风险也写得很清楚:中美科技摩擦、AI应用不及预期、国产突破不及预期、终端需求走弱、竞争加剧。任何一条都能把“紧缺到2027年后”打薄。
观察清单
- 美光后续季报:毛利率能否守住指引附近的86%量级,营收是否落在490亿–510亿美元区间,而不是靠出货量突然放量。
- DRAM库存周转天数是否继续压在120天以下;行业DRAM bit增速是否仍落在20%–25%,而ASP不再大幅回吐。
- DDR2合约价三季度是否兑现约35%–40%的继续上涨;旧世代颗粒采购是否还在抢配额。
- 洁净室从NAND转向DRAM的动作有没有反映到NAND供应增速放缓、企业级SSD价格仍硬。
- 联发科等设计厂涨价能否向下游传导,消费电子和手机链是否出现砍单或延期,用来验证“缺货”有没有变成“需求退坡”。
以下为原文预览:
需要查看更多专题研究报告,可以微信扫一扫/长按识别下方优惠券付费成为会员,30000+份报告,随意下载,不受限制,报告涵盖全行业。
【大吉行业专题报告库】:公众号@大吉研报星球
作者 选择加入即可获得:
1. 星球精选专题研报
2. 1v1研报专题定制整理、查找与下载服务
戳“阅读原文”下载报告
发表评论
发表评论: