
 研报速递
当泡泡玛特的Labubu在东南亚街头引发排队狂潮,当古法黄金成为年轻人手腕上的新宠,当零食量贩店以惊人的速度开遍县城街巷,我们似乎总能敏锐地捕捉到消费市场的热点。但很少有人停下来追问:这些看似碎片化的爆款背后,究竟隐藏着怎样的时代脉络?中国消费品是如何从一穷二白中走来,又将在何处寻找下一个周期的锚点?
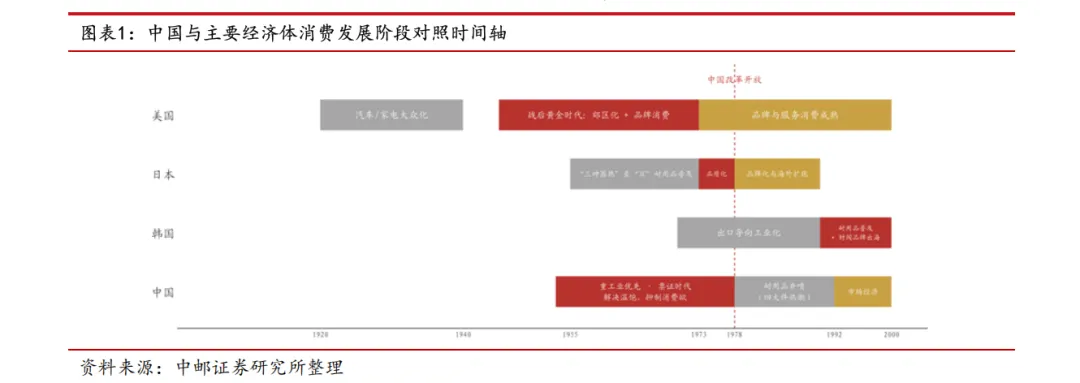
中邮证券分析师李鑫鑫在《东风西渐:中国消费品的国内崛起》这份48页的深度研报中,试图用一条清晰的时间轴,回答这个宏大的命题。
点击加入知识星球查看下载报告原文
这不仅仅是一份行业梳理,更像是一部中国商业文明的断代史。它告诉我们,消费品的崛起从来不是孤立的商业现象,而是国家命运、人口结构与技术变革共振的产物。
学徒年代:高压罐打开之后
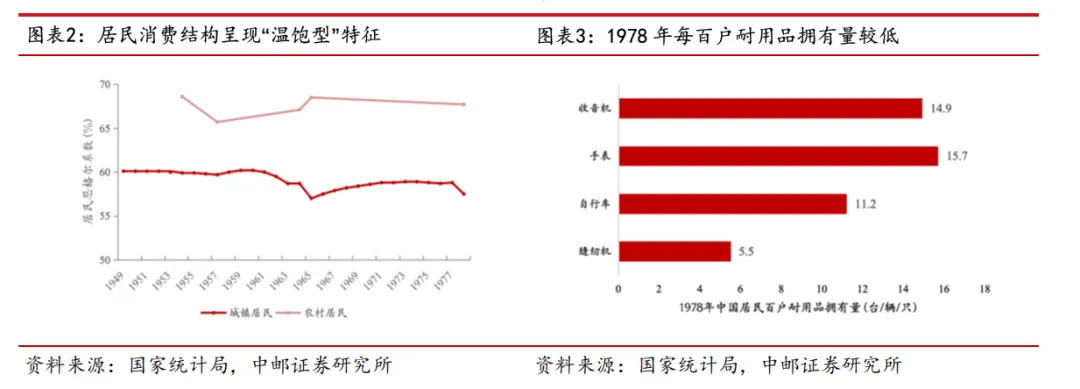
1949年,恩格尔系数60%,耐用品是奢望。1978年,闸门一开,冲出来的不是一个需要培育的初级市场,而是一个被压抑了三十年的高压罐。
计划经济用票证解决了温饱,代价是耐用品需求被整整压抑了三十年。所以1978年“六个优先”政策一出,轻工业重获生机,自行车、缝纫机、手表、收音机“四大件”先普及,彩电冰箱洗衣机“三大件”跟上。到90年代中期,产能彻底过剩——1996年长虹一记“降价8%”,一百多家彩电厂被打到只剩二十来家;同年纺织业压锭一千万,130多万工人下岗再就业。这是中国制造业史上规模最大的一次出清。
这不仅是物质的丰富,更是现代商业文明的启蒙。1978年可口可乐重返中国,1987年肯德基在前门开出首店,宝洁带着完整的营销体系叩开国门。外资的涌入像一条鲶鱼,激活了沉睡的市场。
但这里有一个容易被误读的地方:外资入华不是占领,是一场“雁阵转移”。肯德基前门店、麦当劳深圳店带来的是原料溯源、冷链和灌装管理,把一批本土供应商拉进了现代化体系;宝洁带来品牌经理制和消费者研究,成了中国快消人才的“黄埔军校”。还有一句值得划重点:早期“洋品牌等于高端”不是崇洋,是确定性溢价——本土供给不稳定时的理性选择。所以2018年之后国潮能起来,是因为本土供给补齐了“确定性”,溢价的基础消失了。
1993年南方谈话之后,民营经济正式登上舞台。纺织服装成为出口支柱,家电行业在惨烈的价格战中淬炼出格力、美的、海尔等巨头。那个年代的中国消费,是在补课,也是在蓄力。
黄金时代:三次跃迁,三个问题
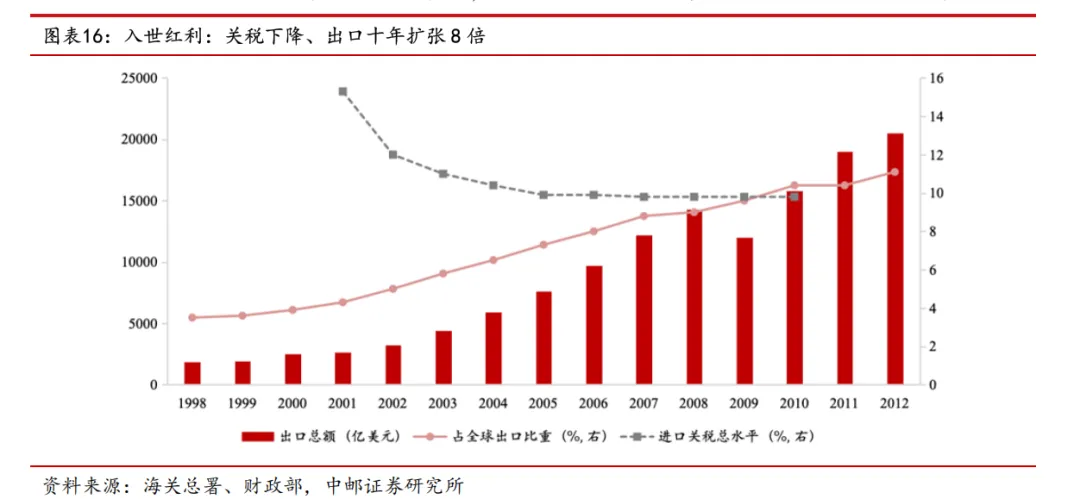
2003年之后的二十年,是中国消费真正意义上“站起来”的阶段。入世、房地产、大基建三重红利叠加,家电行业迎来“黄金十年”,“家电下乡”让农村市场在五年内走完了城镇十五年的路。白酒量价齐升,娃哈哈、伊利、海天完成了全国化的版图拼图。
这二十年,中国消费完成了三次跃迁,每次解决一个问题:
入世十年解决“量”。WTO、地产、基建三重红利叠加,供给端和需求端同时爆发。家电、白酒、大众品,几乎所有品类都在这个阶段完成了从区域到全国的扩张。
2013到2017年解决“渠道”。4G牌照发放,智能手机普及,“双11”交易额突破362亿,货架电商彻底打破了信息不对称。韩都衣舍、三只松鼠等“淘品牌”崛起,消费权力从品牌方开始向渠道方转移。紧接着,直播电商将“人找货”变成了“货找人”,完美日记、花西子借势崛起。
2018到2022年解决“品牌”。李宁在纽约时装周的亮相点燃了“国潮”的星星之火。中国消费者第一次愿意为本土品牌的设计、品质和文化含义付溢价。
这里还有一笔因果值得单独说:地产是总开关,而且传导有先后。先家电,再厨电和定制家居(2016年集成灶全国化、2017年六家定制家居企业集中上市),最后才轮到白酒和大众品。这张时序表同时解释了过去和现在——过去二十年的景气先后是这根链条依次点亮,2022年之后的集体失速是同一个开关被关掉。
分水岭:K型分化,不是降级
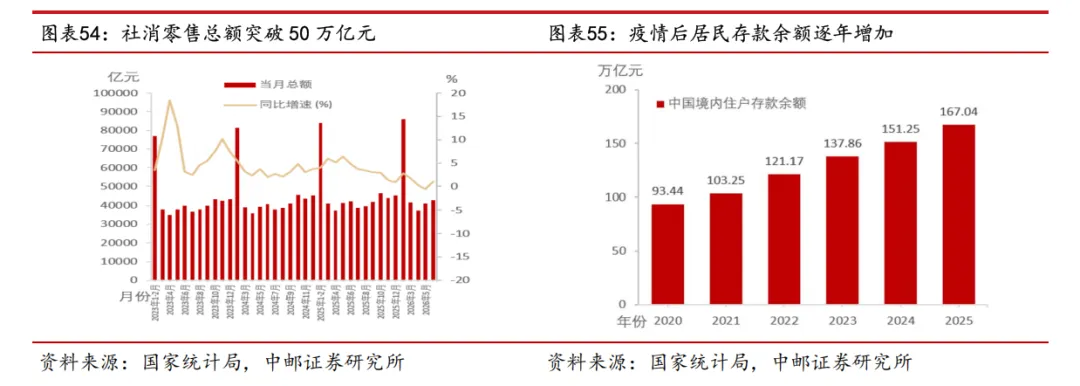
2022年是一个分水岭。房价见顶、疫情放开,居民存款走高而借贷意愿走低,消费习惯被彻底重塑。
我们看到的不再是普涨,而是残酷的K型分化。不是升级也不是降级,是同一批人在做两张账单。
向上那条腿:小额、情绪、文化悦己。
Labubu从手办改成搪胶毛绒挂件,场景从陈列柜延伸到日常穿搭;Lisa晒图引爆东南亚,泰国皇室佩戴带动排队,热度再反向回流国内,2024年THE MONSTERS系列营收30.41亿元、同比+726.56%。古法黄金同理,曼卡龙×方回春堂把人参藿香做成迷你足金转运珠,卖的不是贵金属增值,是情绪疗愈。
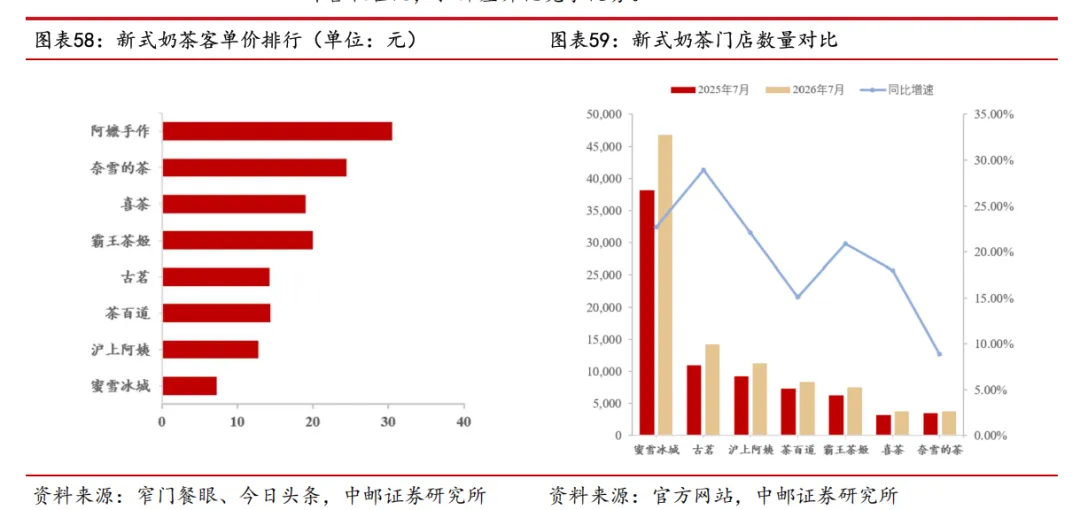
泡泡玛特的Labubu在东南亚街头引发排队狂潮,古法黄金成为年轻人手腕上的新宠——潮玩、黄金珠宝、新茶饮、文化体验,这四大赛道正在重新定义“好产品”的标准。出海也不再是简单的代工或规模扩张,而是迈向了“文化生态”的输出阶段。泡泡玛特在卢浮宫、米兰时装周出限定,霸王茶姬深耕东南亚,喜茶主攻欧美高端——这已经不是卖货。
向下那条腿:全民质价比共识。
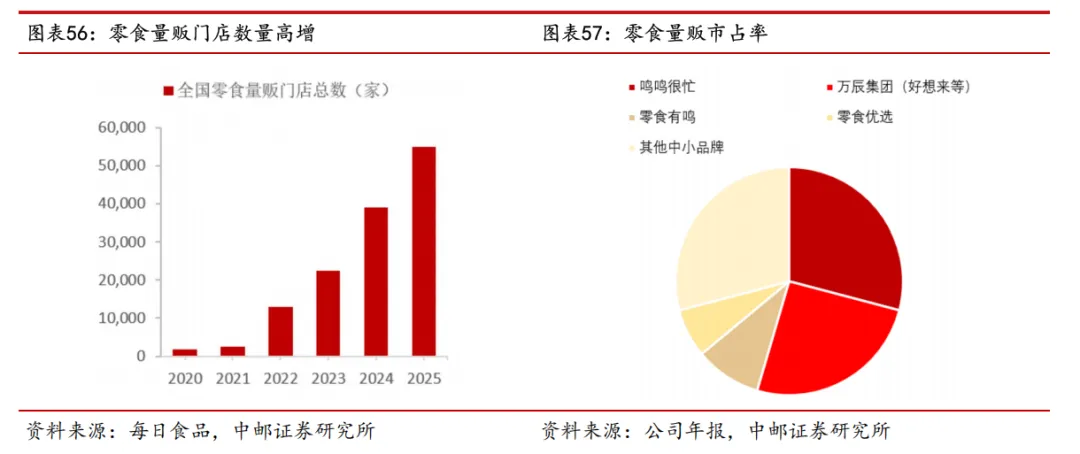
零食量贩全国门店破4.5万家,鸣鸣很忙+万辰市占率超75%,2026年一季度闭店率25%-30%,退出的全是没供应链优势的中小品牌;C端预制菜2025年规模1973亿元、同比+41.2%;海底捞2025年9月在昌平开出首家社区店,从“节日聚餐”变成“邻里日常”。新茶饮进入存量厮杀,喜茶、奈雪放下身段开放加盟,平价餐饮与社区折扣生鲜悄然崛起。
报告里有一句话值得单独读:这种看似割裂的消费行为,本质是预算受限之下的被动取舍,而非主动的消费偏好选择。
人没变,钱包的结构变了。
攻守之间:下一个周期的锚点
面对这样的格局,投资框架其实清晰:攻,要押注新消费。潮玩、黄金珠宝、新茶饮,这些赛道精准踩中了个性化、悦己化与文化出海的趋势。守,要布局顺周期。白酒、餐酒旅以及受益于政策的服务消费,它们是经济复苏的压舱石。
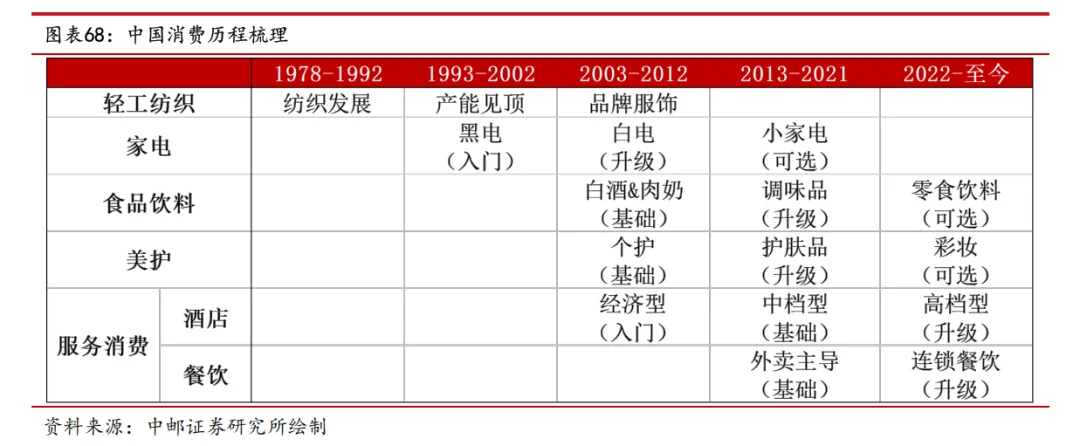
但这份研报最珍贵的地方,不在于罗列了多少数据或标的,而在于它提供了一种理解中国消费的坐标系。四十年来,我们从学徒到追赶者,再到如今的探索者,每一步都伴随着阵痛与蜕变。
当我们今天谈论“东风西渐”时,谈论的早已不只是商品的流动,而是一种生活方式、一种审美体系、一种文化自信的向外辐射。在不确定性成为常态的时代,这种看透周期的视角,或许才是最稀缺的资产。
✔️ 5万+份各行业最新报告直接加入【知识星球】,一键获取,扫码加入 👇。

发表评论
发表评论: