
 研报速递
研报分享
合规穿透与久期重构:低利率时代银行资管与自营投资的新范式
01
理财“固收+”以回撤目标定档, 策略标签纳入穿透核查——银行理财周度跟踪(2026.9.14-2026.9.20)
(华宝证券 蔡梦苑 周佳卉 2026.9.23)
1.同业创新动态与产品管理机制:华夏理财发布固收+品牌千帆,按低、中、高波分设悦澜、和光、鸿晖三档,分别设定三个月滚动最大回撤目标50bp、80bp、150bp与修复天数20、45、60个交易日。产品打破传统按预估收益定档的模式,转向看能承受多大回撤定档。策略增强层覆盖13类增强策略,单只产品策略标签原则上不超过2个,穿透后90%权益资产须对应标签,并配套按月穿透核查与偏离处罚机制。
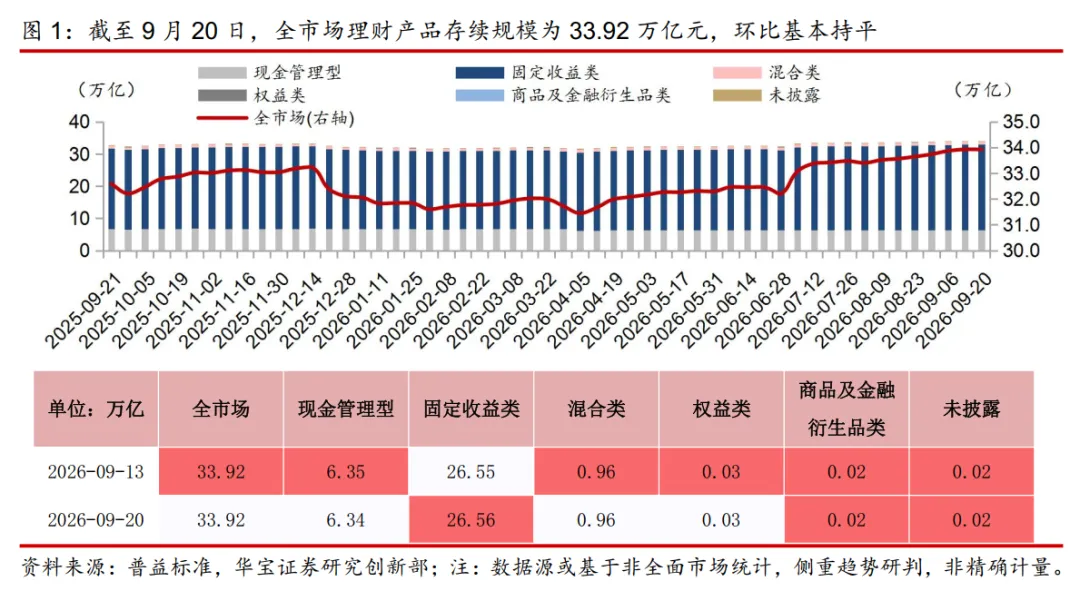
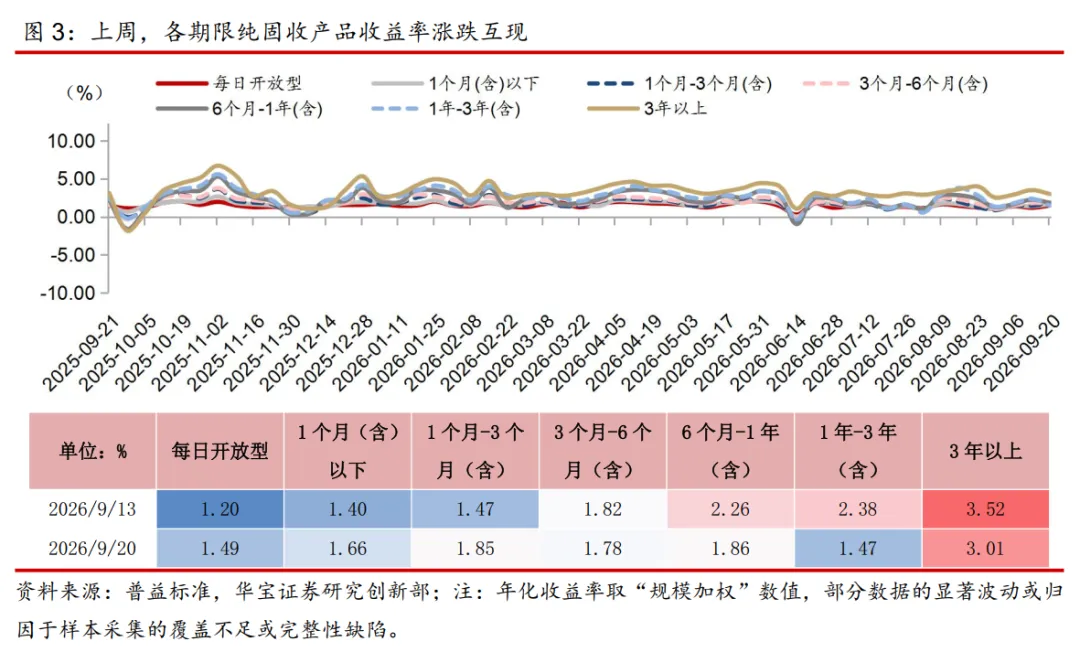
2.理财市场规模与收益率表现:截至2026年9月20日,全市场理财产品存续规模为33.92万亿元,环比基本持平。现金管理类产品近7日年化收益率为1.10%,高于同期货币基金1.03%的收益水平。受宏观数据供强需弱以及央行跨节备付等影响,纯固收产品收益率涨跌互现,固收+产品收益率多数上升。
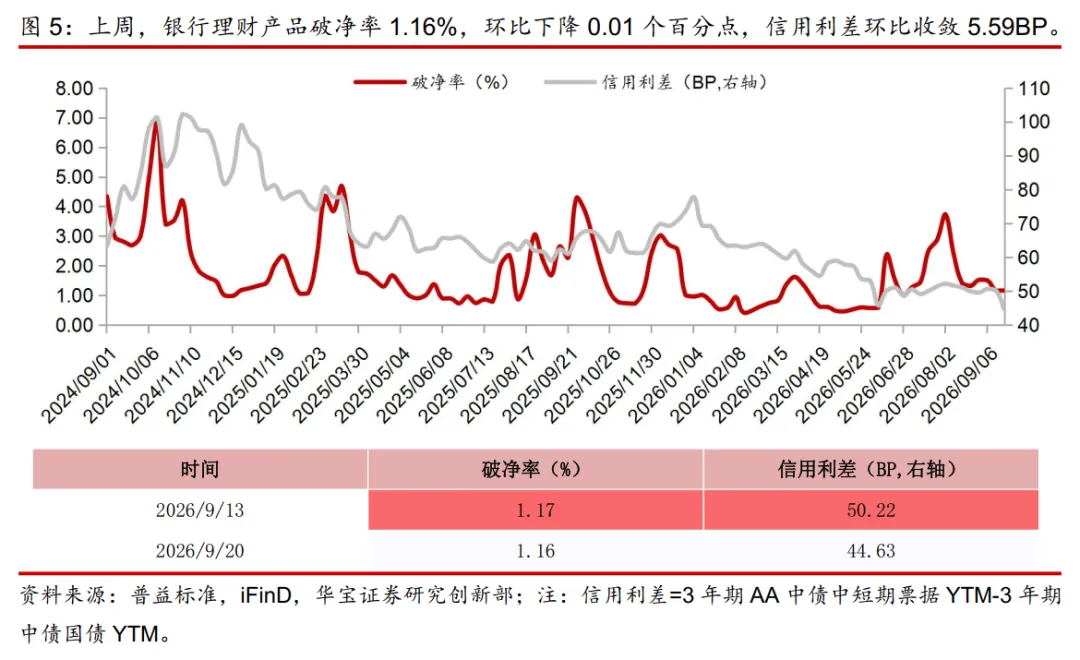
3.破净率跟踪与研判框架拓展:银行理财产品破净率为1.16%,环比下降0.01个百分点,信用利差环比收敛5.59BP。鉴于理财产品收益来源日趋多元且与权益市场相关性提升,单纯依靠信用利差研判破净率的传统框架需向股债联动框架拓展,权益大幅调整与信用利差走扩均会对破净率形成压力。
02
银行投资基金有何特征?
(东方证券 屈俊 陶明婧 2026.9.24)
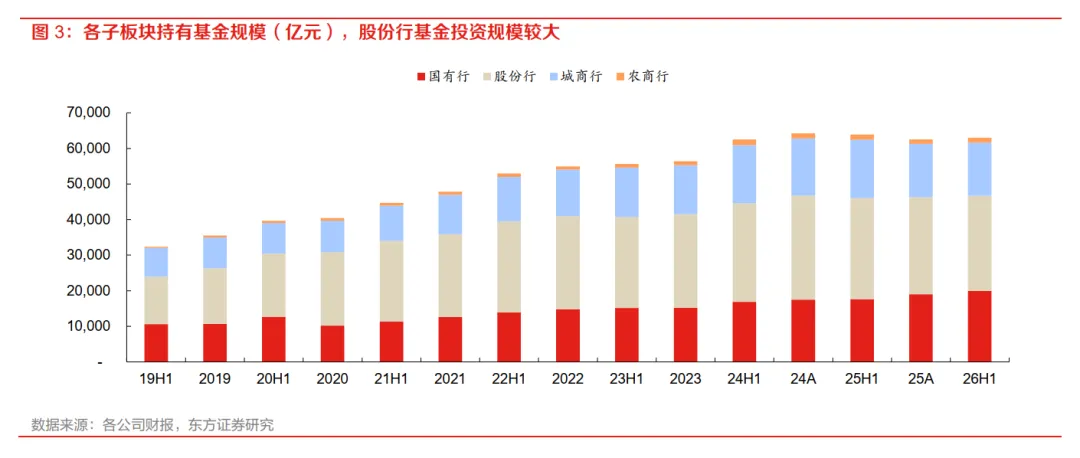
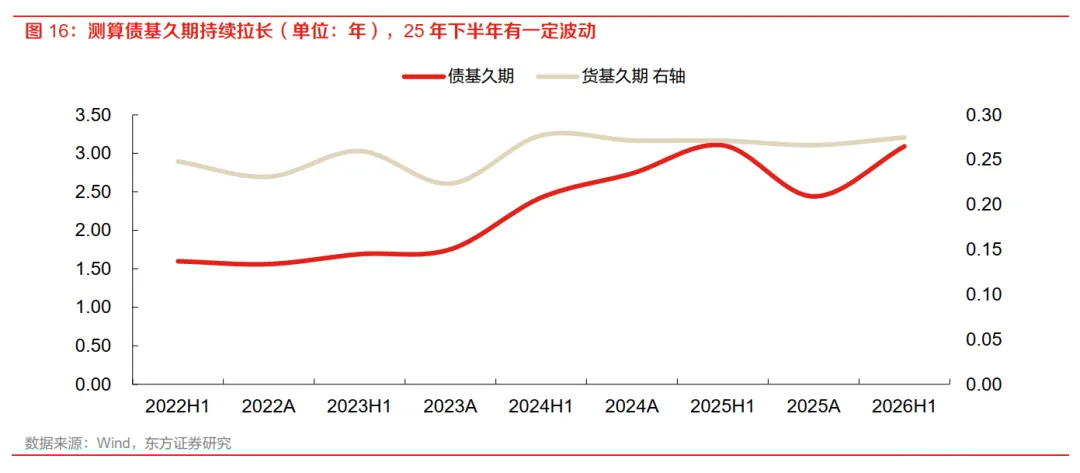
1.规模演变与机构结构分化:上市银行投资基金规模在2024年达到6.4万亿元峰值后边际回落,截至2026年上半年温和降至6.3万亿元,占金融市场投资比重压缩至5.8%。股份行与城商行配置比重显著高于国有行,但2024年以来各子板块占比普遍下行,城商行降幅最大。规模回落主要受银行主动赎回浮盈、政府债供给挤占、监管强化委外穿透以及债基预期收益空间收窄等多重因素影响。
2.产品结构调整与定制债基压降:银行投资基金以中长期债基为主,但其占比由高点持续下降至74.0%,而货币基金占比升高至14.4%。在监管强化集中度管控与中行事件催化下,单一银行持仓超50%的定制基金份额降至54.9%,持仓超90%的高集中度定制基金占比降至47%,通道化业务进一步受限。
3.配置驱动力与节税流动性诉求:银行配置公募基金核心在于借道专业投研能力增厚收益,同时享有显著的税收红利。借道基金投资金融债、政金债、企业债与同业存单等品种可获得35至60BP的节税效应。此外,货基作为二级流动性缓冲区,常被银行在季末灵活赎回以优化LCR与NSFR等流动性指标。
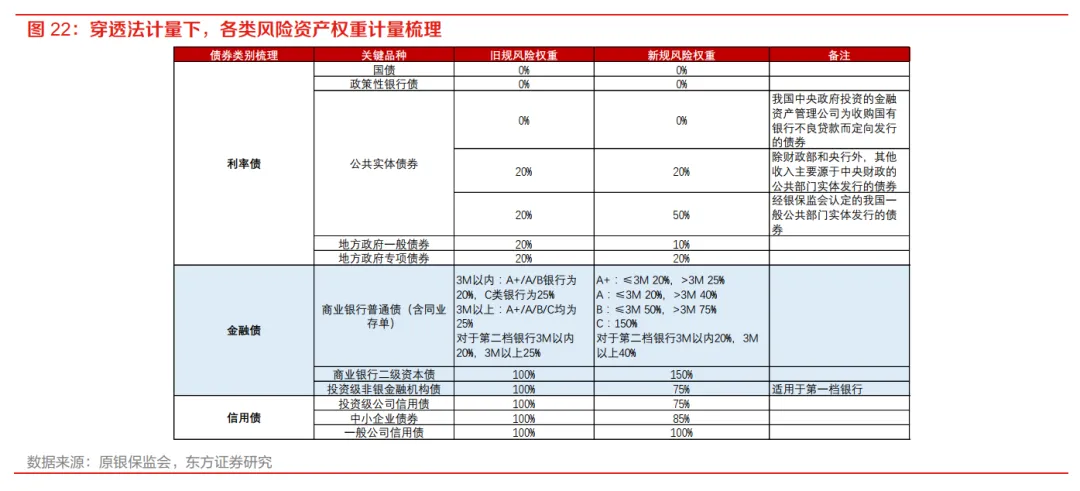
4.监管约束加深与杠杆率下移:资本新规落地后,资管产品穿透计量导致债基与货基加权平均风险权重分别升至57%和40%,推动银行投资基金杠杆率由120%降至111%。基金费率改革将债基赎回费豁免门槛由7天拉长至30天,有效抑制了短期高频申赎行为,引导资金转向长期配置。
总结
1. 监管穿透与规范化重塑机构行为:无论是理财端建立策略标签穿透核查与偏离处罚,还是自营端受资本新规穿透计量与定制债基整改约束,资管与自营业务均在加速告别通道套利,迈向高透明度与合规化运营。
2. 资产配置由高频交易转向稳健防御:银行自营端通过拉长债基赎回豁免期限制短期高频申赎,同时降低投资基金杠杆;理财端则以回撤控制代替单纯收益追求,整体资产配置呈现降低波动与强化长期防御的特征。
3. 产品结构呈现增货基降债基的边际变化:在债基超额收益空间收窄与资本占用抬升的背景下,银行自营配置中中长期债基占比持续下行,而兼具流动性调节与较低资本消耗的货币基金占比边际上升。
4. 节税与流动性仍是公募配置的底层硬支撑:尽管税优利差有所收窄且风险权重抬升,公募基金在政策性金融债、同业存单等品种上的节税优势以及货基对流动性指标的调节作用,依然是银行维持公募基金配置的核心驱动力。
免责声明:以上报告均系本报告通过公开、合法渠道获得,报告版权归原撰写/发布机构所有,如有侵权,请联系作者删除,本报告为推荐阅读,仅供参考学习,不构成投资建议,如对报告内容存疑,请与撰写/发布机构联系。
图文 :闫芷敬
排版 :林雨翔
审核 :陈思翀、董志华、宋玥

发表评论
发表评论: