
 研报速递
公众号并非行业报告搜索引擎,点击查看→新用户必读【如何下载】

报告延伸:中国AI价值链:不断扩大的蛋糕与价值争夺(文末附全文pdf) 出 品 方:摩根大通
一、Token的60倍狂飙:AI的“胃口”有多大?
摩根大通报告的核心起点是智能消费的爆发。报告预期中国推理Token的消费量到2030年大约是2026年的60倍。
同时, 全球AI终端支出在2030年会达到1.4万亿美元。其中, 中国占了约四分之一的份额。人工智能正在进入编程、客服、研究和运营等实际的工作流程里, 并且企业方面贡献了大概百分之六十九的消耗。
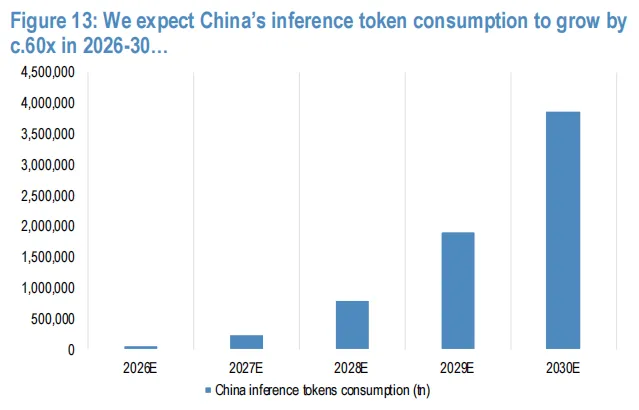
中国推理Token消费量2026—2030年增长约60倍
二、先买铲子的人先赚钱:硬件为何拿走93%利润?
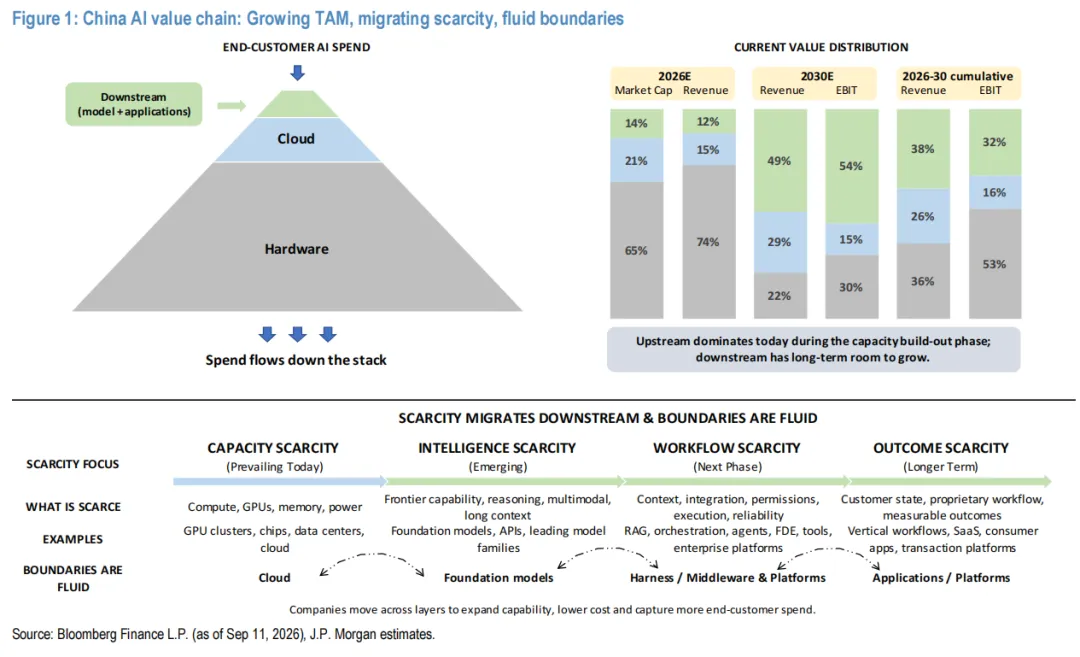
把人工智能的产业链分成三个层级, 这三个层级包括硬件、云服务以及模型和应用的结合部分
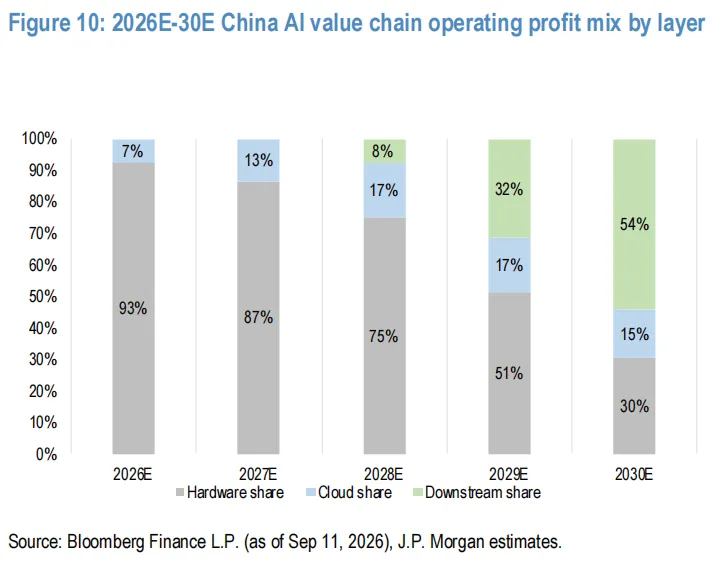
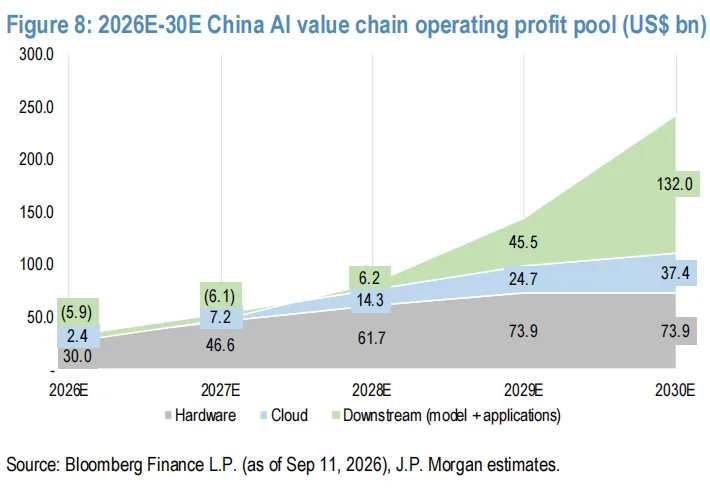
因为采购算力的时候会立刻确认收入, 所以硬件能够最先赚取利润。根据报告的测算数据进行推算, 在2026年的时间节点上, 硬件占中国人工智能行业整体运营利润的比例大约为93%。
然而随着时间推移, 到了2030年的时候, 这个比例将会下降到30%。云平台的做法类似于“收取租金”, 也就是将建设好的装机能力转化为可以长期运行的推理服务, 如此一来, 收入的增长速度大约达到了12.5倍。
三、利润大迁徙:2030年,一半利润来自“模型+应用”
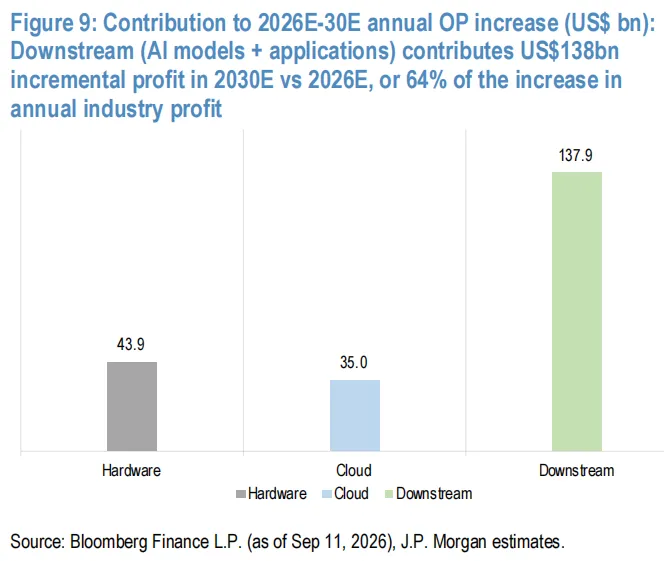
报告预计, 在2026年至2030年期间, 中国人工智能价值链的累计运营利润大约会是5440亿美元。
最大的变化出现在了下游, 模型加应用的收入的增速大约达到了26.9倍。到了2030年。利润的占比大约是54%, 并且在这五年当中, 它们贡献了年度利润增量的约64%。利润池正在从“卖算力”转向“卖智能、卖工作流、卖结果”。
四、市场还在给“现在”定价:14%市值藏着什么预期差?
如今的模型与应用环节所占据的市值, 仅仅约占到中国所有人工智能相关上市公司的14%, 这个数字和它们在2026年预计的收入占比12%,处于接近的状态。
报告认为, 尚未充分反映2030年下游收入占比可能升至约49%。其分析框架是“机会×稀缺性×价值捕获”:稀缺性会从算力、前沿模型,转向部署、专有上下文、权限和执行。
五、2028年才是分水岭:机会、稀缺与现金流的终极考验
根据报告做出的预测, 下游行业将在2028年实现扭亏为盈。然而需要注意的是, 大约有四分之三的未来五年利润将会集中在2030年这个时间节点上。这一结论是基于对终端假设的敏感度分析得出来的, 因此融资能力和现金流状况显得至关重要。
同时, 报告中提到的风险因素主要集中在以下几个方面: 智能消费领域增长情况可能不如预期那样理想、产品的稀缺性优势可能会被削弱、市场采用率无法有效转化为毛利润和现金流等。
『公众号并非行业报告搜索引擎,下方链接一键解锁20W份报告』
免责申明:top行业报告收录的资料版权归原撰写/发布机构所有,若版权方认为有侵权问题,请立即通知删除。TOP行业报告——全行业报告平台,分享有价值的行业研究报告,行业数据报告,行业分析报告,行业调研报告,仅供行业科普学习。 点击查看→新用户必读【如何下载】

发表评论
发表评论: