
 研报速递
01
国内训练场建设现状
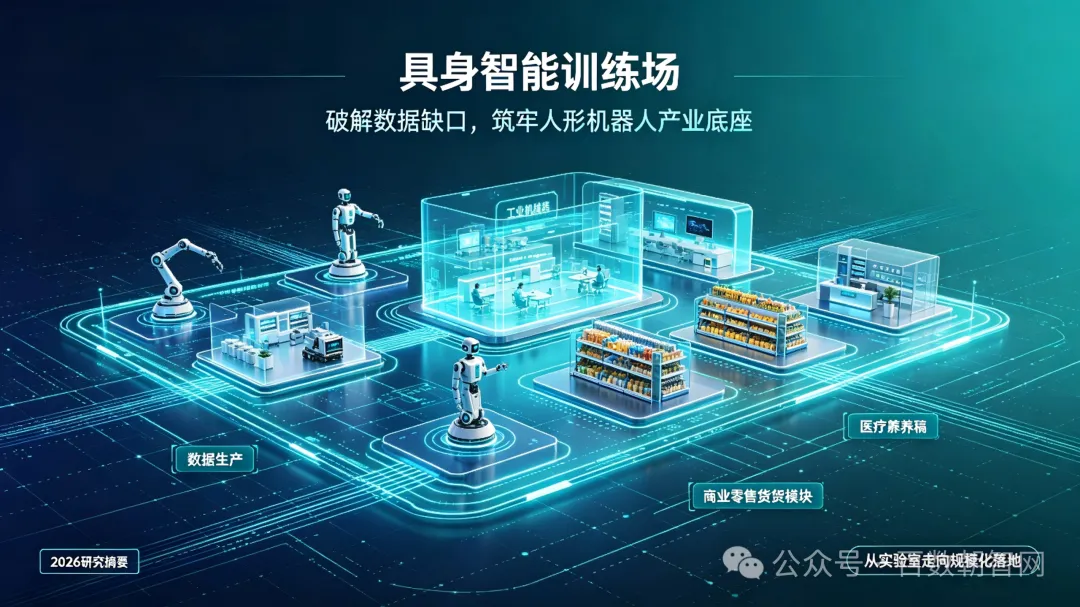
截至 2026 年 6 月底,全国已建成启用超 70 家训练场,在建、规划 46 家,形成长三角、京津冀、珠三角三大产业集群,并且开始向三四线城市扩散,选址逻辑从人才资本驱动转向场景、成本、运营效率优先。
建设模式分为政府引导共建、企业自主建设两大主体;分为综合类训练场(占比超 60%)、行业垂类训练场(约 18%)。 场景分布呈现明显梯次:工业制造占比最高(86%),其次家庭服务 62%、商业零售 60%,医疗康养 30%,特种应急 25%。工业场景环境可控、商业价值明确,是现阶段落地优先赛道。
训练场产业链已经初步成型:上游提供软硬件、算力存储;中游为训练场运营方 + 行业场景合作方;下游面向模型、本体企业、科研机构与各行各业需求方。但行业整体呈现上游供给活跃、下游应用待拓展的格局。训练场属于重资产项目,数千平米综合训练场建设成本达数千万至亿元级别,当前多数项目商业模式仍处在探索阶段。
02
行业四大核心痛点
1、场景任务同质化:扎堆叠衣服、桌面整理等简单任务,复杂长程任务挖掘不足,任务内数据多样性不足,制约模型泛化能力。2、高质量可用数据供给不足:采集规模不等于可训练数据,清洗、对齐、标注、质检全链路缺少统一标准,大量原始数据无法直接投入模型训练。3、数据互通共享难:跨本体、跨场景、跨机构数据难以兼容复用,企业倾向自建数据能力,重复建设,缺少可信的数据质量核验手段。4、交易机制不成熟:缺少专门交易平台,定价不透明,数据确权边界模糊,制约数据要素流通。03
训练场发展三阶段
1、建设热潮期(过去):大规模上马、硬件堆砌,数据作坊式产出,质量参差不齐,流通困难。2、能力沉淀期(当前所处阶段):场景走向差异化,数据工程体系成型,探索合规交易,打造 “1+N” 区域协同布局。3、生态繁荣期(未来):标准体系成熟,数据工程全链路自动化,形成稳定商业闭环,向外输出数据、技术、人才。报告给出落地路径:走场景差异化、数据工程化、数‑训‑推闭环化、商业多元化、交易平台化路线。同时国内正在推进训练场综合评估行业标准,通过五星级分级评价,引导行业规范化建设。
04
五大未来发展趋势
1、场景:分布式实景实训,从封闭场地走向 “中心训练场 + 分布式真实业务点位”,降低重资产压力,还原真实世界复杂性。2、数据:全面工程化,全链路工具化、自动化流水线,摆脱高度依赖人工的生产模式。3、流通:合规是必由之路,依托数据交易所完善确权、定价、隐私保护,释放数据要素价值。4、服务:一体化 “训练即服务”,从单纯卖数据,升级提供数据生产‑模型训练‑中试验证全链条服务,拓展认证、人才培养多元营收。5、标准:全生命周期标准化,覆盖场景、数据、安全、运营评估,提升国内基础设施行业话语权。

发表评论
发表评论: