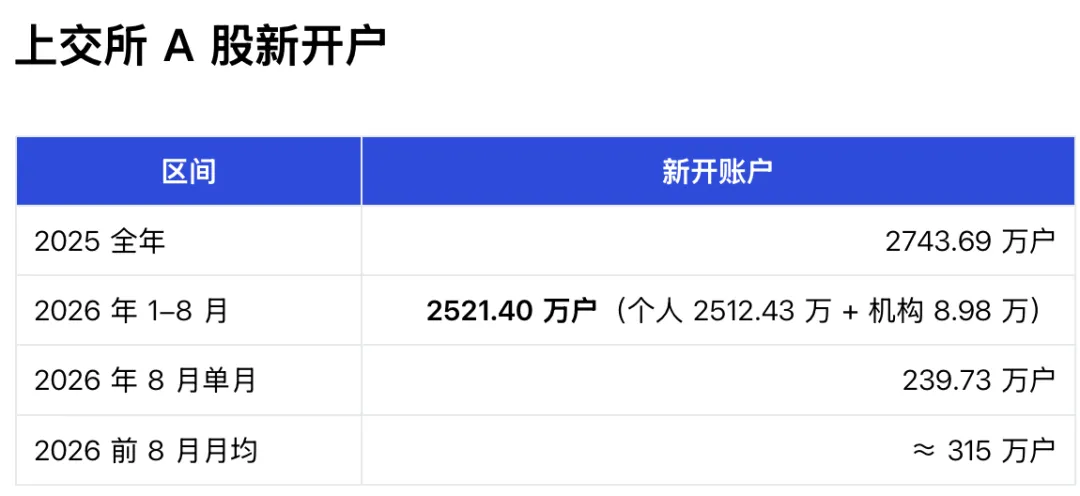
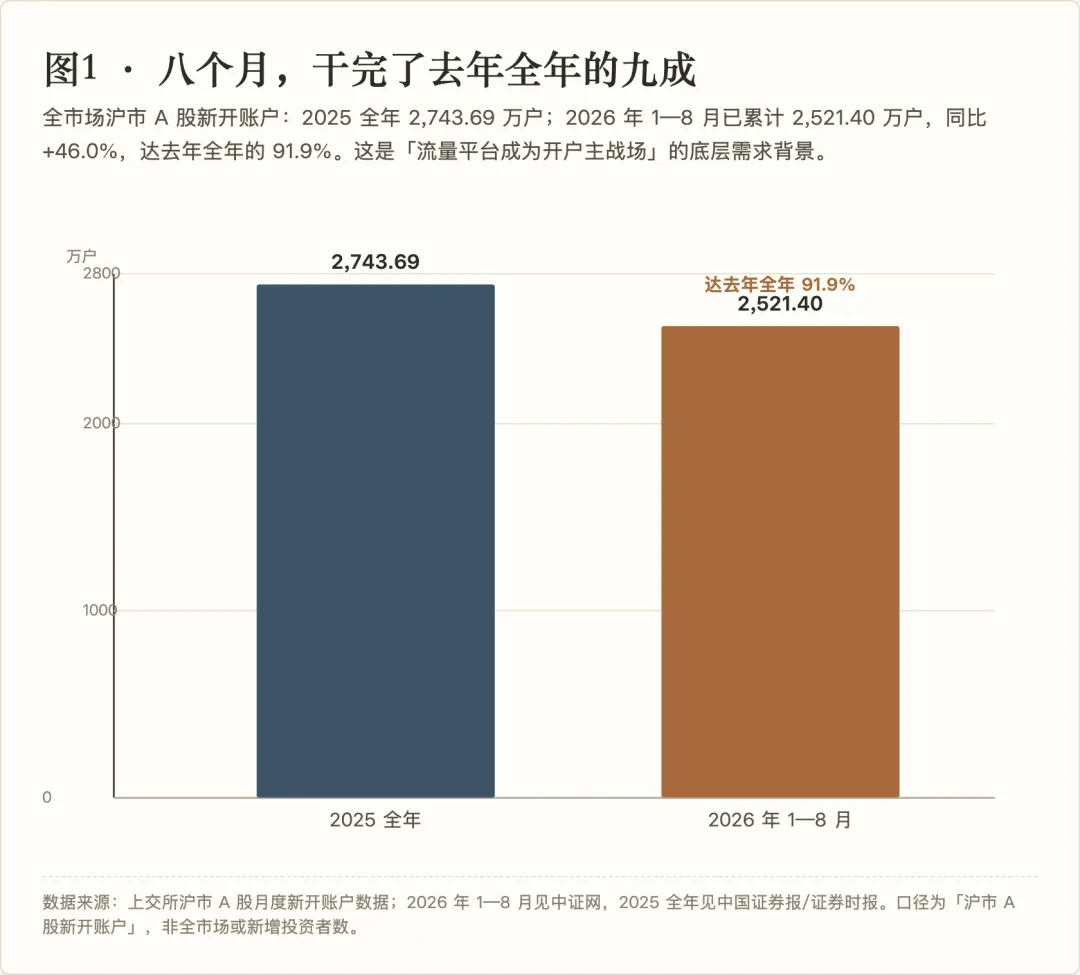
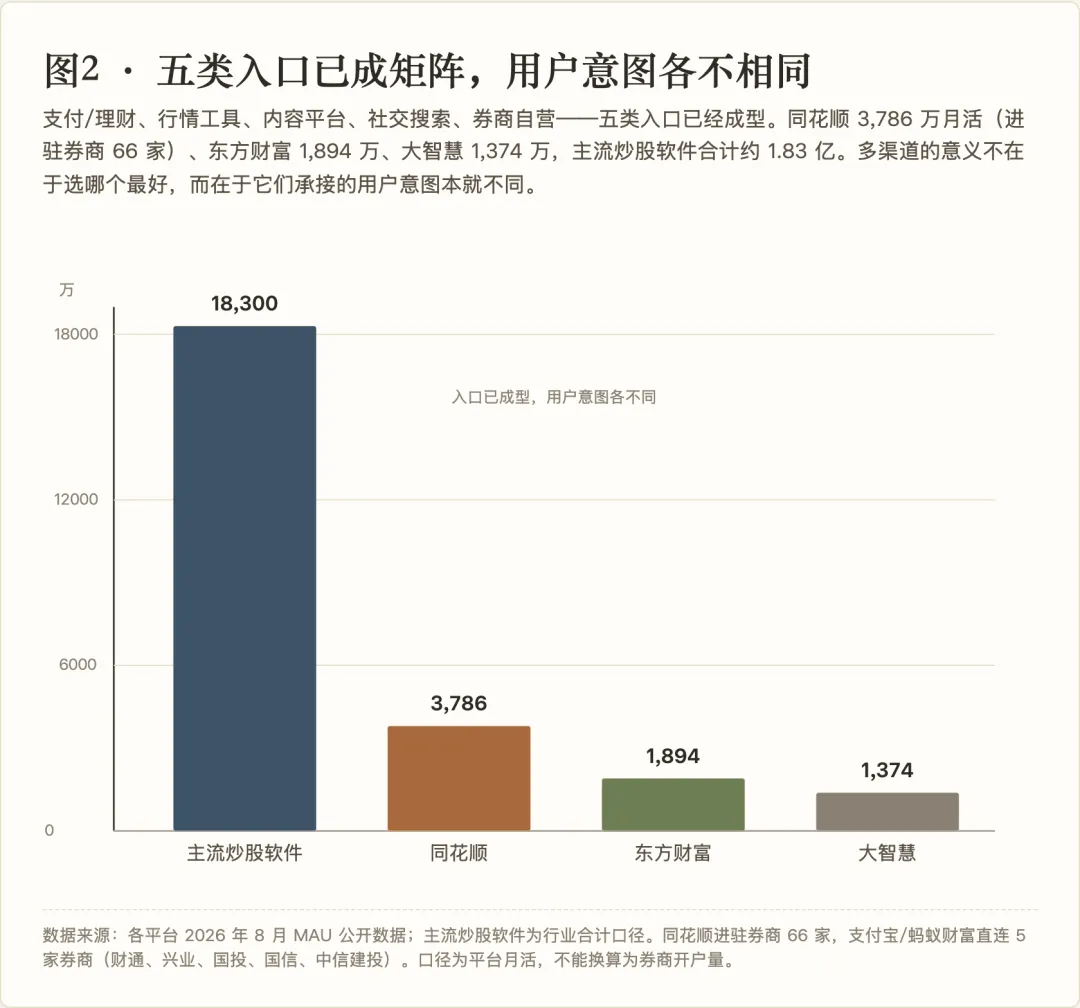
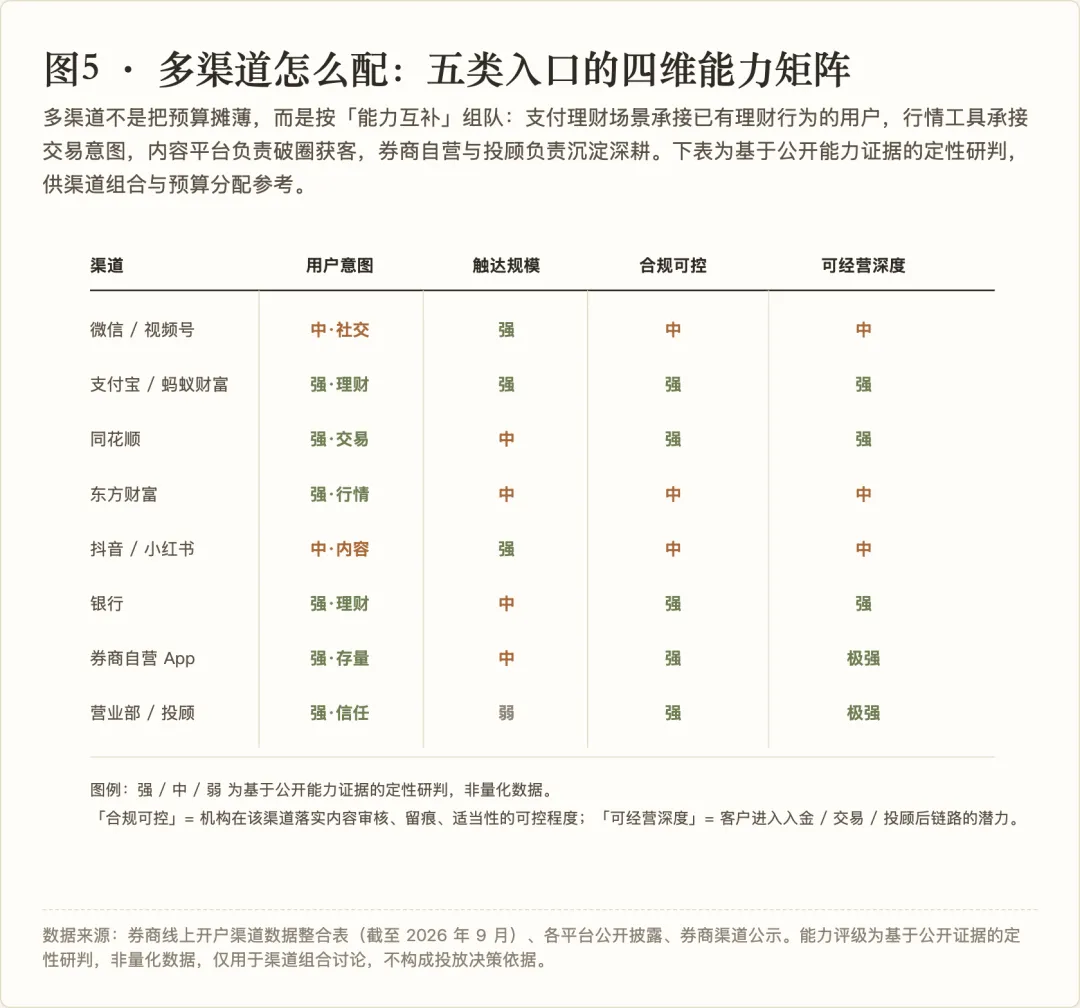
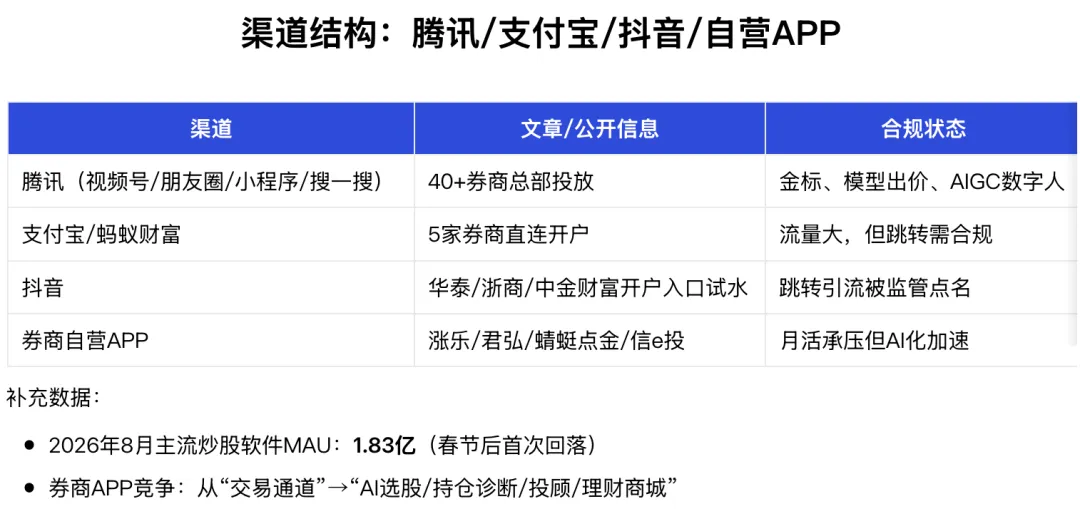
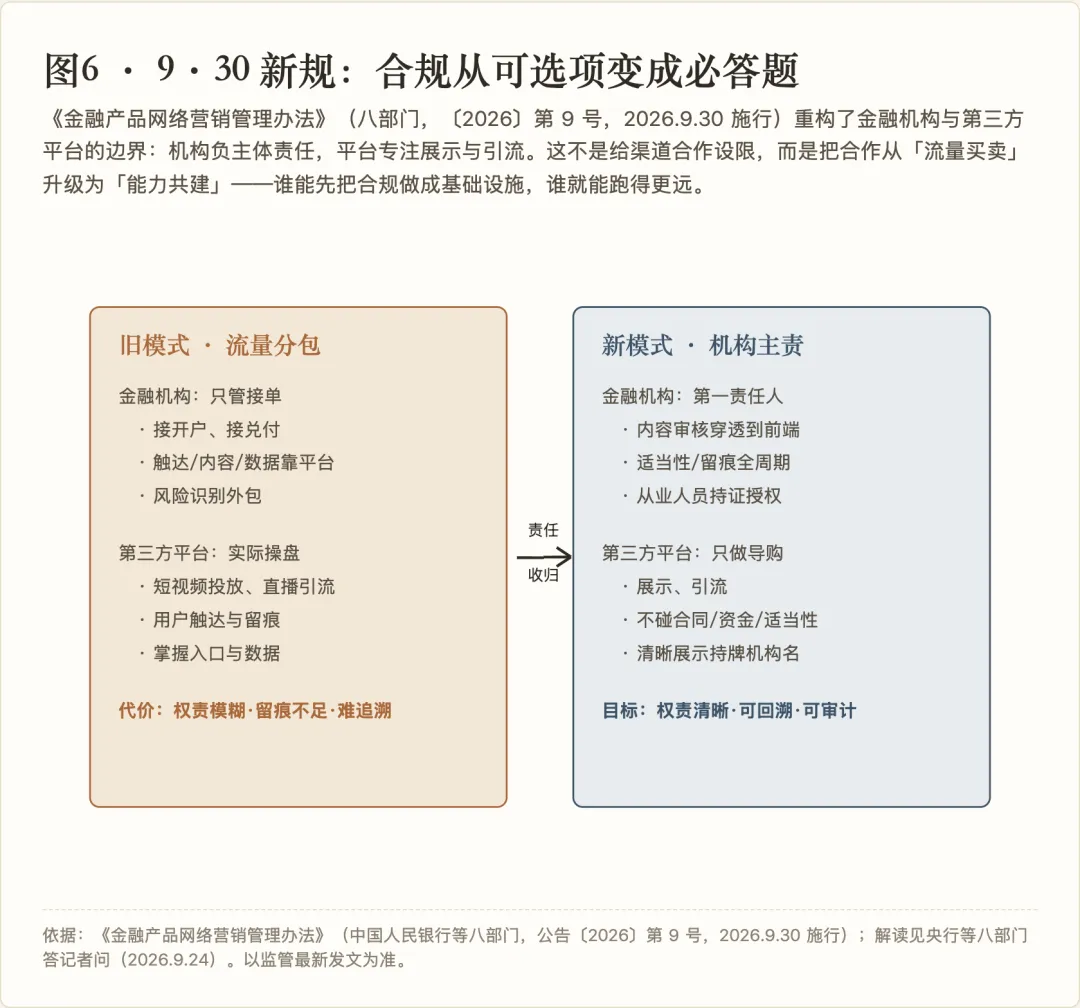
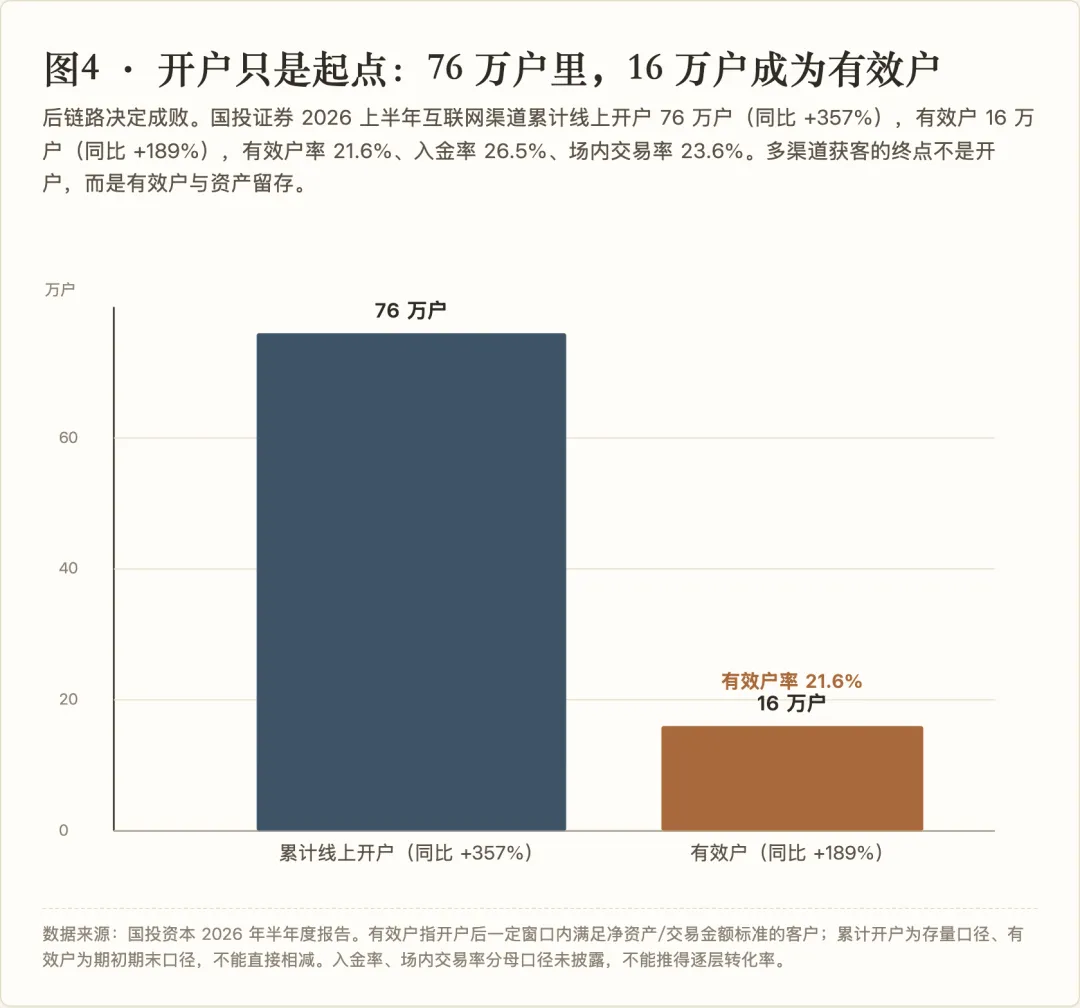
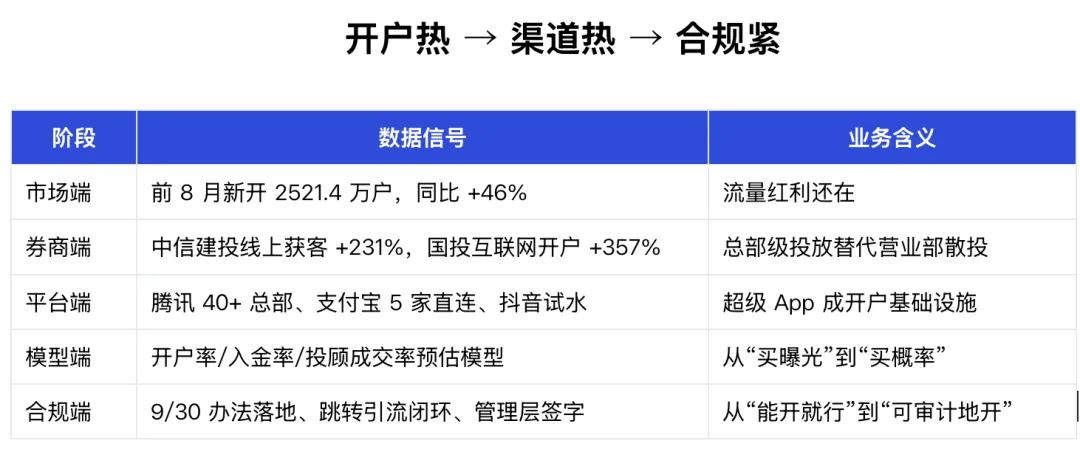
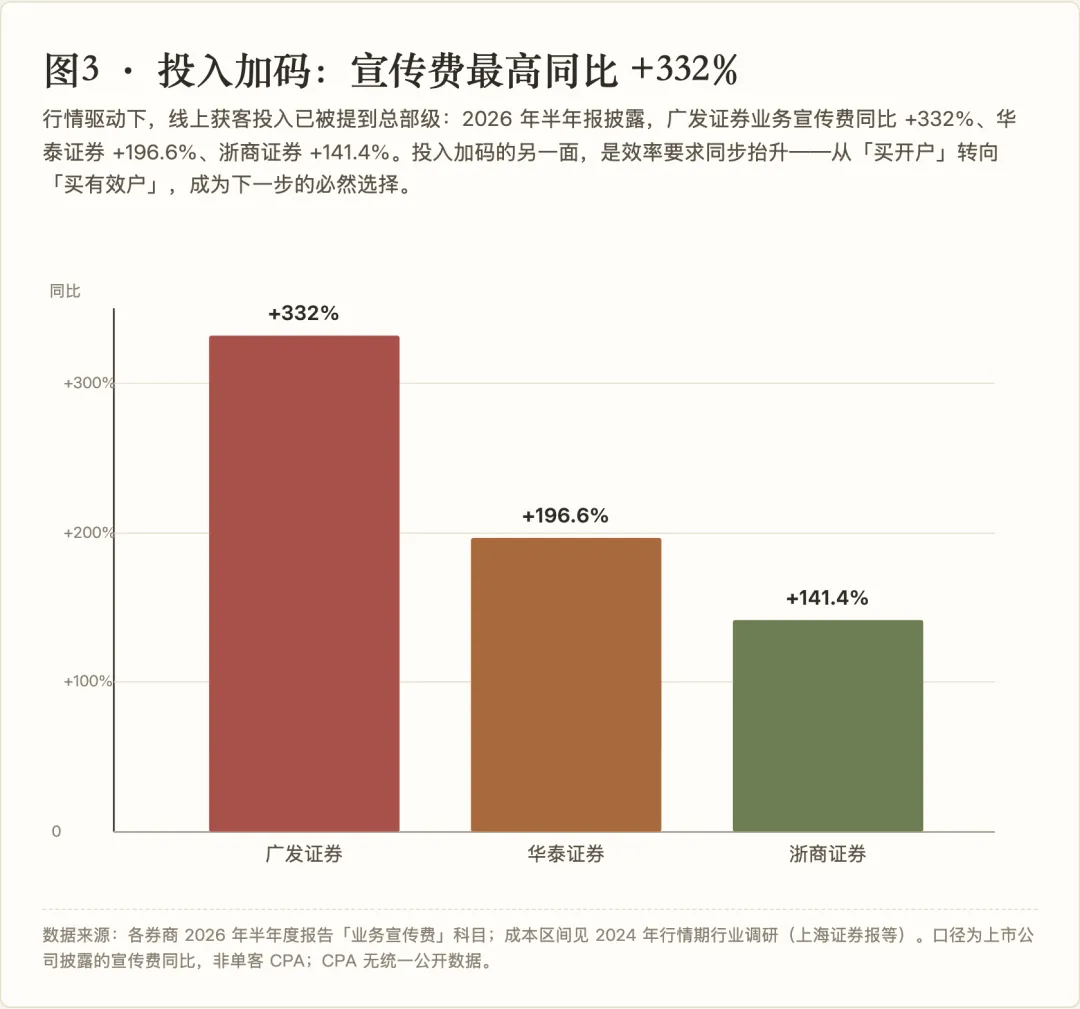
40家券商总部、千万级预算入场:8个月干完全年指标,但各大流量平台你真的投对了吗?结论:券商流量平台开户不会退潮,但它的形态变了——合规化是底线,多渠道化是答案,这两件事都不可逆。一、先看一组数据--2026年8个月各家券商新开账户目标超额完成2026年前8个月,沪市A股新开账户2,521.40万户。这是2025年全年的91.9%,同比还增长46.49%——八个月,几乎干完了去年一整年。[1][2]2024年10月那个684.68万户的单月峰值之后,市场并没有回落,而是在更高的位置上稳住了:2025年全年2,743.69万户,同比增长9.75%。[1][2]图注:2024年10月行情脉冲后,2026年前8个月开户中枢仍明显高于2025年。数据为沪市A股新开账户口径。数据来源:上交所月度数据,2026年1—8月见中证网。所以,如果你今年还在担心"行情过了,开户就没了"——这个担心可以放下了。但这里有个必须说清的地方,它直接决定你的汇报能不能站住:开户数、新增投资者数、有效户数,是三个不同的东西。2025年沪市新开账户2,743.69万户,而中国结算口径的年度新增投资者是1,386.95万。[4][5]差的这一倍,不是谁的数据有问题,而是每个数字回答的问题不一样:一个说"开户有多热",一个说"投资者净增了多少",还有一个说——"我能真正经营的客户有多少"。前两个数字在行业里随便能查到,第三个数字只有你自己知道。而这第三个,正在变成新的考核标准。二、投流业务怎么决策--现在拍板投流量的,已经是总部了如果你在分公司,可能会发现一件事:投流的决策权,正在往上走。过去投互联网广告,多数是营业部、分公司自己试水,几万几十万预算,试错成本低,也就没人太较真。现在是总部统一操盘,头部机构预算做到千万级。[3]这个变化的含义,比预算数字本身更重要。它意味着流量获客从"部门级尝试"升级成了"公司级工程"——一旦是总部在拍板,考核就一定会被拿到台面上。平台侧也在配合这个升级。腾讯给出了四类效果预估模型:开户率、投顾小单、基金入金率、股民意愿率。[3]它们想解决的是同一个问题:钱花出去之前,先估一下"这批人里大概多少人会开户、多少人会入金"。这对你其实是好事——你终于有了一个跟平台对账的抓手。但它也带来一个新功课:平台给的预估,你得有办法验证。否则你只是把"凭感觉投"换成了"凭平台说投"。图注:五类入口已经成型:支付/理财、行情工具、内容平台、社交搜索、券商自营。同花顺3,786万月活(进驻券商66家)、东方财富1,894万、大智慧1,374万,主流炒股软件合计约1.83亿。数据来源:各平台2026年8月MAU公开数据及券商渠道公示。三、把预算押在一个平台上,你踏实吗?渠道这一块,今年最明显的变化是:大家不再问"哪个平台最好",开始问"我该怎么配"。因为这个问题的答案,取决于每个入口承接的用户意图——而它们本来就不一样。图注:五类入口的四维能力矩阵(用户意图/触达规模/合规可控/可经营深度)。评级为基于公开能力证据的定性研判,用于渠道组合讨论。数据来源:券商线上开户渠道数据整合表(截至2026年9月)及各平台公开披露。看这张矩阵,组合逻辑就清楚了:支付/理财场景(支付宝、蚂蚁财富)——用户本来就在管钱,承接的是"理财行为往证券延伸",可经营深度强;行情工具(同花顺、大智慧)——用户主动查行情,交易意图最近,是高质量的中间层;内容平台(抖音、视频号、小红书)——负责破圈和触达,做投教和品牌前置最合适;券商自营App与投顾——负责沉淀,把账户养成能长期经营的客户;银行渠道——客户质量口碑好,适合做补充。这五类不是"谁替代谁",是分工。一个顺手的多渠道结构大概是:内容平台让更多人知道你,行情工具接住有交易意图的人,支付理财场景转化已有理财行为的用户,自营App和投顾把人留下来。所以预算会上要问的,不该是"哪个渠道最好",而是"我这一层缺哪块能力"。还有一个更实际的理由:渠道越多,结构越抗波动。单一平台的规则、流量、报价一变,你的整个获客盘子都会跟着晃——这种被动,做过渠道的人都懂。四、合规政策的影响--合规不是来添麻烦的,是来给你发入场券的9月30日,《金融产品网络营销管理办法》施行。八部门联合制定,公告号〔2026〕第9号。[6]很多人第一反应是"又来活了"。但换个角度看,这件事对你可能是这一年里最有利的变化。先说清楚它到底管了什么,三条:第一,责任不能外包。第三方平台不得介入销售合同签订、资金划转、投资者适当性测评——平台的角色被明确为"展示+引流"。[6]第二,内容必须由持牌主体做。通过公众号、直播、短视频营销金融产品,必须在金融机构自营平台或其在第三方平台合法开设的账号进行;出镜人员须是机构从业人员、有资格、有授权。[7]第三,话术有红线。"低风险""低门槛""秒到账""高收益""低利率""无成本"这类诱导性用语被明确禁止。[6]图注:9·30新规前后,金融机构与第三方平台的责任边界变化:从"流量分包"走向"机构主责+平台引流"的能力共建。依据:《金融产品网络营销管理办法》(〔2026〕第9号)。为什么说这对你有利?因为它换掉了竞争的赛道。过去这个圈子里,谁胆子大、谁敢承诺、谁敢压价,谁往往拿得到量。你规规矩矩做内容、老老实实标风险,反而显得"不够猛"。现在反过来了。规则清晰之后,比的是谁的内容更规范、留痕更完整、适当性更扎实——这些恰好是认真做事的人擅长的。而且信号早就有了。2023年3月,中信建投就因为没及时建立与第三方互联网平台合作的制度被北京证监局出具警示函。[8]2025年9月,中山证券合肥分公司因违规委托第三方招揽投资者被责令改正;西南证券大连分公司因违规委托银行工作人员招揽客户、业务留痕不完整被出具警示函。[8]这些案例讲的其实是同一件事:制度、留痕、人员资格,已经从"加分项"变成了"入场券"。所以别再把合规当成阻力。谁先把它做成基础设施,谁就在下一轮渠道谈判里更有底气。五、开户后的策略--月底复盘时最难回答的那个问题做到这一步,真正的分水岭出现了:开户之后。国投证券2026年半年报给了一个很好的公开样本:互联网渠道累计线上开户76万户(同比+357%),有效户16万户(同比+189%),有效户率21.6%、入金率26.5%、场内交易率23.6%。[9]图注:国投证券公开漏斗显示,线上开户后有效户率21.6%。三个指标的分母是否一致,报告未披露,故不宜由图逐层推算转化率。数据来源:国投资本2026年半年度报告。这个漏斗值得每个做获客的人看一遍。它说明的是:开户数是起点,有效户才是成绩单。对应到你的考核口径,也该跟着升级——从CPA,走向"单位有效户成本"。举个直觉上的对比就懂了:A渠道CPA150元、有效户率8%,单位有效户成本约1,875元;B渠道CPA400元、有效户率30%,单位有效户成本约1,333元。看起来"贵"的那个渠道,算到有效户反而更便宜。这也解释了券商今年为什么敢加码。2026年半年报显示,广发证券业务宣传费同比+332%、华泰证券+196.6%、浙商证券+141.4%。[10]图注:部分券商2026年上半年业务宣传费同比增速。该科目含品牌、活动等支出,不能全部归因于线上开户投放。数据来源:各券商2026年半年度报告。投入越大,口径就要越细。不然钱花得越多,你越说不清效果——这才是最难受的地方。六、建议--接下来这半年,建议各做三件事如果你在券商做获客,这三件事可以排上日程:第一,把汇报口径从"开户数"换成"有效户数"。至少同时看有效户率、入金率、30/90日交易率和单位有效户成本。开户数是过程,有效户才是结果——这个改变,能让你在预算会上从被动变主动。第二,把渠道合同拆开签。广告投放费、技术接入费、合规审核成本、开户服务费、后段分成、数据回传范围——逐项列示、逐项落责任,比一个笼统的"开户单价"更经得起审计,也更经得起追问。第三,先把度量的能力建起来,再放大预算。小范围做可对比的渠道测试,拿到自己的口径,再决定加码谁。没有度量就放大投入,是最容易踩的坑。如果你在服务商这一侧,这三件事更值得早做:第一,把合规能力做成产品,而不是成本。930之后,能提供内容审批、账号授权、可回溯留痕的服务商,价值会明显高于只卖流量的。这是从"代理"走向"伙伴"的窗口期。第二,从卖曝光转向卖经营结果。券商现在不缺触达工具,缺的是能验证的效果数据。谁能把"线索—开户—入金"的口径讲清楚,谁就有议价权。第三,主动帮客户算单位有效户成本。这是最有效的专业分水岭——代理卖流量,伙伴卖结果。写在最后把今年这几件事串起来看,逻辑其实很干净:需求侧,2026年前8个月2,521万户,市场还在高位;供给侧,40余家总部入场、千万级预算,平台从卖曝光走向卖预估;规则侧,9·30新规把责任交回持牌机构,把竞争从"拼价格"推向"拼能力"。三条线交汇,指向同一个结论:流量平台开户不会退潮,但它的形态变了——合规化是底线,多渠道化是答案,这两件事都不可逆。而你正在经历的那套KPI变化,不是因为你哪里做错了,是因为整个行业刚好走到这一步。对认真做经营的人来说,这反而是好消息。规则清晰、渠道多元、口径可考的时候,真正做出经营质量的人,终于能被看见了。开户只是入场券,有效户才是成绩单。、、、、数据说明:本文数据来自上交所月度开户数据、中国结算统计年鉴、上市公司半年报、券商渠道公示及监管公告,均在文中标注来源编号。开户口径与渠道数据涉及统计边界,具体以监管及各机构最新披露为准。本文不构成任何投资建议,不含产品推荐。参考资料[1]上海证券报《线上新开户平均成本超过200元》,2024-11-07[2]中证网2026年1—8月沪市A股新开户数据[3]券商中国《腾讯披露:40余家券商总部入场》,2026-09-20[4]《中国证券登记结算统计年鉴2025》[5]中国证券报《2025年新增投资者1,386.95万》[6]《金融产品网络营销管理办法》(〔2026〕第9号),2026-04-21发布,2026-09-30施行[7]国务院公报《金融产品网络营销管理办法》条文[8]北京证监局对中信建投警示函(2023-03-23);安徽证监局、大连证监局相关监管措施公告[9]国投资本2026年半年度报告[10]广发证券、华泰证券、浙商证券2026年半年度报告

 研报速递

发表评论
发表评论: