
 研报速递
对俄经贸研究报告系列 · QMC-2026-016 · 作者:张石磊
2000—2026年利率全周期复盘、双红利周期测算与跨境汇兑现状
报告编号:QMC-2026-013报告类型:宏观经济与货币环境专题报告状态:持续跟踪最后核验:2026年9月25日数据基准日:2026年9月25日字数:约6500字
- 当前13%以上存款利率属危机周期常态,不构成投资红利。
2026年下半年俄罗斯商业银行卢布定期存款利率普遍达13%—13.5%,央行基准利率14%,是高通胀、外部制裁、货币维稳三重压力下的被动货币政策结果。 - 历史规律为"危机冲高、平稳回落"。
2000—2026年经历四个阶段:2000—2009年转型超高利率期(2000年峰值25%)、2010—2013年中低利率稳态期(7.5%—8.2%,26年间唯一舒适区间)、2014—2021年制裁与油价驱动的震荡期、2022—2026年全面制裁下超高利率常态化期(2022年3月峰值20%、2025年中枢21%)。 - 2025—2026年度真实美元收益约59.27%。
以100万卢布本金、10.8%名义利率测算,期末本息110.8万卢布;因同期卢布兑美元升值约42%(92→64),本息美元价值由10 869.57美元升至17 312.50美元,属"利率+汇率双红利"的罕见周期。 - 双红利行情不具备长期复刻性。
复盘2000—2024年,卢布多数年度贬值10%—30%,可完全抵消乃至吞噬两位数利息,部分年份出现"账面盈利、本金缩水"的负收益。 - 兑付与汇兑总体正常但存在约束。
俄持牌银行本币存款兑付正常,存款保险单储户上限140万卢布;中俄跨境汇兑通道总体通畅,但受银行资质、资金来源证明、个人年度5万美元结汇便利化额度、被制裁银行通道不稳等因素制约。
适用对象:在俄经商、务工并持有或考虑持有卢布存款的华人从业者;关注卢布汇率周期与中俄跨境资金通道的外贸企业财务人员;研究俄罗斯货币政策的市场观察人士。
阅读边界:本报告为金融现象的历史复盘与数据测算,不含任何存款、理财、跨境投资建议;所有测算基于报告所列公开口径数据,未来利率、汇率走势不受本报告约束;涉及个人资产安排的决策,请自行独立判断并咨询持牌专业机构。
俄罗斯利率与汇率周期,是在俄华商经营环境中最重要的宏观底变量之一:存款利率高低直接影响卢布资金的持有意愿,汇率波动直接决定对华结算、利润汇回的真实价值。2025—2026年出现的"高利率+卢布升值"组合,客观上抬升了持有卢布资产的阶段性收益,但也意味着后续汇率均值回归的风险同步放大。理解俄罗斯利率"危机冲高、平稳回落"的历史规律,是研判在俄资金配置安全边际的基础功课。
4.1 事件核实
2026年下半年,俄罗斯商业银行卢布定期存款利率普遍突破13%—13.5%,央行基准利率维持在14%的高位区间(2026年4月为14.5%,9月稳定于14%),显著高于全球主流经济体。超高名义利率引发市场广泛关注,但多数观察仅聚焦表面利息收益,忽略利率形成机制、通胀对冲属性与汇率波动对收益的实质性影响。
4.2 俄罗斯基准利率历史全周期复盘(2000—2026)
俄罗斯利率体系始终围绕治理高通胀、稳定卢布汇率、对冲外部制裁风险三大目标波动,二十余年无长期低利率环境,高利率是其经济调控的常规工具。全周期划分为四个阶段:
| 一、转型超高利率期 | ||
| 二、中低利率稳态期 | ||
| 三、制裁与油价驱动震荡期 | ||
| 四、超高利率常态化期 |
阶段结论:当前13%以上的存款利率,完全复刻俄罗斯历史危机周期的利率逻辑——是三重压力下的被动结果,而非经济红利。
4.3 2025—2026年度卢布存款真实收益量化测算(100万卢布本金模型)
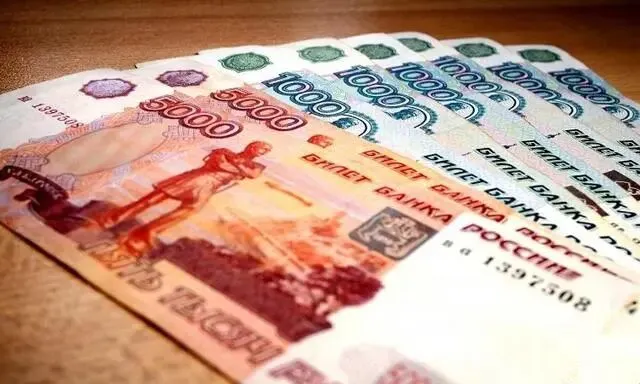
测算周期为2025年9月—2026年9月(完整12个月);本金100万卢布;名义利率取2025年9月俄商业银行一年期定存市场主流执行利率10.8%(区间10.5%—11%)。汇率取俄央行、国际汇率统计机构公开口径:2025年卢布兑美元升值38%—45%,行业通用公允统计值约42%(1994年以来最大年度涨幅);期初(2025年9月)1美元=92卢布,期末(2026年9月)1美元=64卢布。
第一层:卢布计价——名义账面收益
仅看俄境内卢布账户,年度账面盈利10.8%。
第二层:美元计价——真实跨境资产收益
| 综合真实年化收益率 | 约59.27% |
自洽性校验:1 108 000 ÷ 64 = 17 312.5,与59.27%收益率闭环吻合,测算数据内部自洽。
4.4 测算结果解读
1."利率+汇率双红利"属罕见周期:常规年份俄罗斯高利率必然伴随卢布贬值,汇率会部分乃至完全吞噬利息收益;2025—2026年卢布大幅升值叠加两位数存款利率,形成阶段性约59%的真实美元收益。
2.超高真实收益并非常态:复盘2000—2024年,卢布多数年度贬值10%—30%,足以抵消10%左右的存款利息,部分年份出现"账面盈利、本金缩水"的负收益。
3.前瞻性风险提示:2026年当前13%以上利率是通胀反弹后的被动加息结果,未来汇率波动风险显著抬升。历史规律显示,高利率周期后期往往伴随货币贬值修复——"双红利"窗口存在关闭的现实可能。
4.5 俄存款兑付与跨境汇兑客观现状
(一)卢布存款到期提取:正规持牌商业银行的本币卢布存款,无政策性冻结、无兑付限额限制,到期后可正常线上转账或柜台提取,兑付流程常态化、标准化。仅存在两类特殊情形:一是银行破产或被央行吊销牌照,依托国家存款保险体系赔付(单储户本息上限140万卢布);二是账户触发反洗钱核查被临时冻结,核验通过后正常兑付。
(二)存款本息汇回国内渠道:
| 被制裁银行跨境通道不稳定 |
4.6 风险与变数
1.汇率均值回归风险:卢布42%的年度升值处于历史极值区,高利率周期后期伴随贬值修复的历史规律,可能吞噬本轮全部真实收益;
2.利率政策反复风险:通胀反弹则利率继续冲高、经济承压则快速降息,存款锁定期的利差损益存在双向不确定性;
3.制裁与通道风险:银行被列入制裁名单将直接影响跨境汇兑通道的稳定性;
4.政策变动风险:存款保险上限、个人结汇便利化额度、跨境汇款审核口径均可能调整。
面向在俄持有卢布资金的华人从业者与外贸企业,建议按以下清单核查:
核实拟存入或已存入银行是否在俄央行持牌名单及是否受制裁,评估存款保险覆盖与跨境通道稳定性; 核对存款合同约定利率与俄央行公布市场平均利率的偏离度,警惕显著高于市场水平的非正规揽储; 确认单储户本息是否超出140万卢布存款保险上限,超限部分评估银行自身信用风险; 汇回国内前,预先备齐存款合同、利息结算单等资金来源证明,核对个人年度5万美元便利化结汇额度余量; 评估卢布汇率敞口:资金若最终以人民币或美元计价使用,应将汇率波动纳入持有决策,而非仅看卢布名义利率; 跟踪俄央行利率决议与通胀数据发布节奏,作为汇率均值回归风险的先行观察指标。
1. 俄罗斯13%以上的存款利率是历史危机、制裁、高通胀背景下货币政策常态化的结果,"危机冲高、平稳回落"是二十余年的固定波动规律,不存在长期稳定的高利率环境。
2. 2025—2026年度"利率+汇率双红利"创造了约59.27%的真实美元年化收益,属历史罕见行情,测算内部自洽,但不具备长期复刻性。
3. 俄本币存款兑付正常、跨境汇兑渠道总体通畅,但资产稳定性受银行资质、合规材料、汇率波动、政策变动等多重客观因素制约,显著低于全球主流经济体。
4. 对在俄华商而言,本轮双红利窗口的启示不是"追高存款",而是理解周期位置——高利率周期后期的贬值修复风险,与当下的收益同样真实。
已核验项:收益测算各层计算过程经复核无算术误差(1 108 000 ÷ 64 = 17 312.5,收益率59.27%闭环);存款保险140万卢布上限、个人年度5万美元结汇便利化额度为中俄两国既有制度规定。
待核验项:2026年当前利率水平、2025年卢布升值幅度(38%—45%区间与42%公允值)、2025年9月定存利率10.8%、历史各阶段利率数据,均转引自公开渠道,本次未逐一回溯俄央行原始数据序列核对,引用前建议以俄罗斯央行官网历史利率序列及彭博汇率数据复核;"1994年以来最大年度涨幅""行业通用公允统计值"为转引口径。
边界声明:本报告仅为金融现象客观复盘与数据测算,不构成任何存款、理财、跨境投资建议;汇率与利率未来走势不构成预测承诺。
1. 俄罗斯央行基准利率历史序列及2025—2026年利率决议,见俄罗斯银行官方网站公开发布;
2. 卢布兑美元汇率及2025年度升幅统计,见彭博财经、新华财经公开报道;
3. 俄罗斯存款保险制度及中国个人结汇额度规定,见俄存款保险体系、中国国家外汇管理局现行公开规则。
下次跟踪节点:2026年12月(俄央行利率决议与通胀走势,验证14%利率是否进入下行拐点);2027年3月(卢布兑美元汇率是否出现均值回归,评估"双红利"窗口存续状态)。
本报告为对俄经贸研究报告系列,仅供企业决策参考,不替代法律、税务、海关或投资决策意见。
作者:张石磊 · 对俄经贸研究报告系列
2026-09-25 · QMC-2026-013 · 持续跟踪
往期推荐

发表评论
发表评论: