
 研报速递
一句话总览
本轮农业板块的核心主线是**「猪周期磨底 + 产能去化加速」:行业深度亏损倒逼能繁母猪加速去化,券商普遍认为左侧布局窗口已现**,但真正的周期反转要等到2027年。同时,转基因种业商业化提速和厄尔尼诺催化白糖行情是两条重要的结构性支线。
一、核心判断
1. 猪周期磨底,行业深度亏损
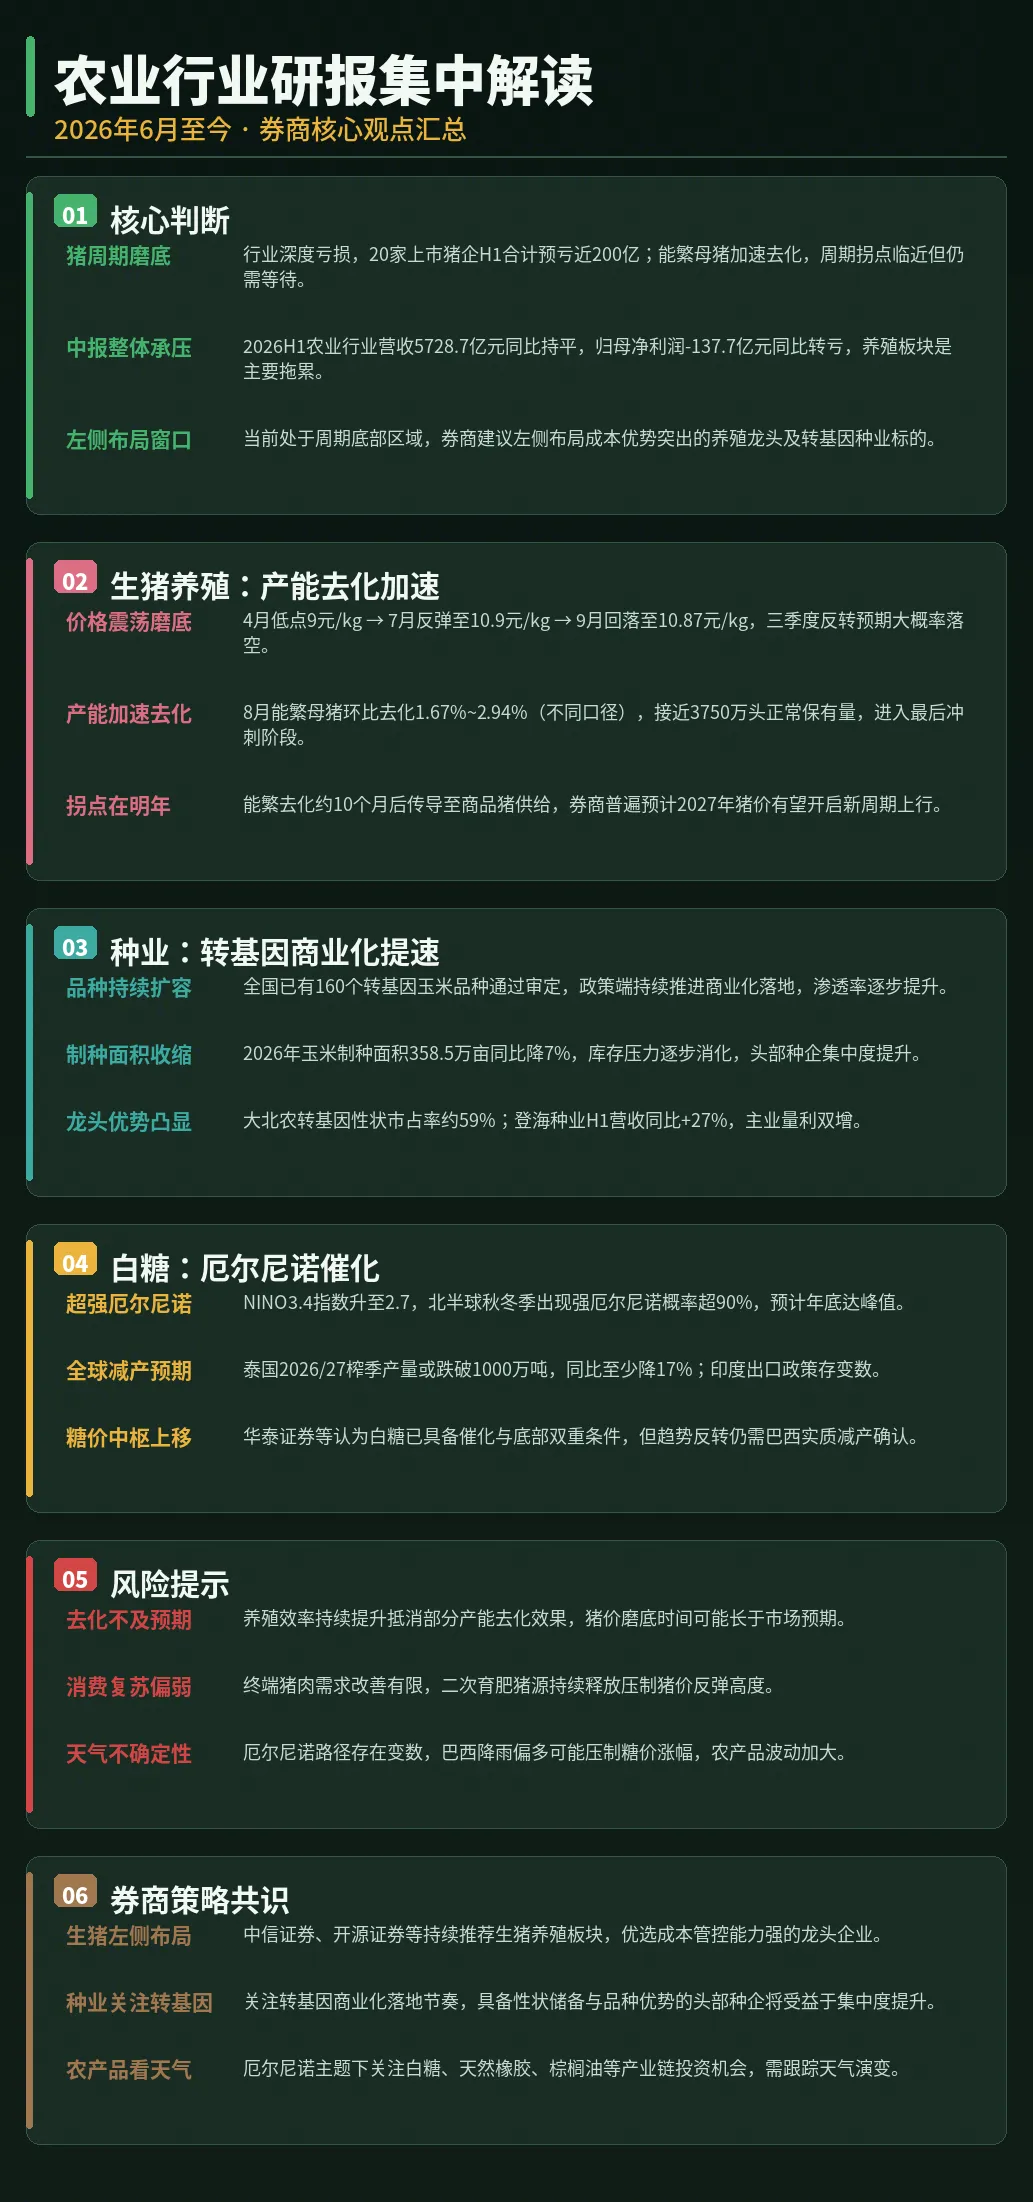
2026年上半年猪价低位震荡,板块深度亏损。截至7月中旬,已披露业绩预告的20家上市猪企全部预亏,合计亏损近200亿元。 2026H1农业行业整体营收5728.7亿元同比持平,但归母净利润-137.7亿元,同比转亏,养殖板块是主要拖累。
2. 能繁母猪加速去化,拐点临近但仍需等待
涌益口径下,6-8月能繁母猪环比分别为-0.91%、-0.01%、-1.67%,8月去化明显加速;钢联口径8月环比降幅达**-2.94%**。 二季度末能繁母猪存栏已降至3780万头,距3750万头正常保有量目标仅差0.8%,农业农村部已将调减完成时限提前至三季度末。
3. 左侧布局窗口
财信证券刘敏6月即提出:农业板块迎来布局窗口,生猪养殖把握产能去化后的左侧布局机遇。
二、生猪养殖:产能去化加速
价格走势:震荡磨底,Q3反转预期落空
4月跌至最低点约9元/公斤(外三元均价曾低至8.68-9.8元/公斤),跌破近八年低位。 7月迎来反弹:截至7月10日外三元生猪市场价10.9元/千克,较4月低点上涨21%。 8月后再度回落:截至9月11日全国生猪均价10.87元/公斤,供强需弱格局未改。 三季度猪周期反转预期大概率落空,后续或经历更长时间的磨底。
产能去化:进入最后冲刺阶段
能繁母猪去化约10个月后传导至商品猪出栏,这意味着猪周期供应拐点将要临近。 养殖效率持续提升背景下,去产能效果仍有待观察,短期供强需弱格局尚未根本扭转。
拐点预期:2027年新周期上行
中信证券:2026年下半年去产能有望持续,2027年猪价景气可期,当前生猪企业头均市值已处于相对低位,继续推荐板块。 多家券商认为:四季度至明年初,在腌腊、春节备货等需求拉动下,猪价重心或明显抬升;真正趋势性上涨或要到2027年。
三、种业:转基因商业化提速
品种持续扩容
全国已有160个转基因玉米品种通过审定,其中大北农性状占95个(约59%);19个转基因大豆品种通过审定。 转基因商业化落地有序推进,在抗虫耐药、提高单产上具有革命性作用,渗透率逐步提升。
制种面积收缩,库存消化
2026年玉米制种面积358.5万亩,同比下降7%,制种进一步向西北优势区集中(占比77%)。 渠道库存压力仍待消化,品种分化并行,头部种企集中度提升。
龙头业绩验证
登海种业H1营收4.69亿元,同比+26.96%,主业量利双增,转基因品种推进顺利。 隆平高科转基因布局具备先发优势,种业龙头地位稳固,强者恒强逻辑凸显。
四、白糖:厄尔尼诺催化
超强厄尔尼诺来袭
NINO3.4指数已升至2.7,美国CPC报告显示2026-2027年北半球秋冬季出现强厄尔尼诺概率超90%,预计年底达峰值。
全球减产预期
泰国2026/27榨季食糖产量或跌破1000万吨,较上榨季至少下降17%。 厄尔尼诺导致欧盟甜菜减产、印度和泰国减产预期是本轮行情核心驱动。
价格展望
华泰证券:白糖已具备强厄尔尼诺催化与价格底部双重条件,价格中枢有望上移;但趋势性反转仍需看到巴西实质性减产、印度出口政策边际变化。 高盛提醒:短期需防范巴西糖产恢复带来的回调,中期警惕印度、泰国、巴西减产及出口限制形成的供应冲击。
五、风险提示
六、券商策略共识
生猪养殖:中信证券、开源证券等持续推荐板块,优选成本管控能力强、种猪育种与疫病防控领先的龙头企业(如牧原、温氏等),抗周期能力更强。 种业:关注转基因商业化落地节奏,具备性状储备与品种优势的头部种企将受益于行业集中度提升(大北农、隆平高科、登海种业等)。 农产品(白糖/橡胶/棕榈油):厄尔尼诺主题下关注相关产业链投资机会,需持续跟踪天气演变与主产国产量数据。
数据来源:证券时报、中证网、财联社、涌益咨询、TrendForce、NOAA/CPC等公开信息。以上内容仅为研报观点整理,不构成投资建议。

发表评论
发表评论: