
 研报速递
面向AI时代的独立半导体存储解决方案与先进封测龙头
AI端侧存储 / 研发封测一体化 / 国产替代 / 科创50 / 存储超级周期
AI端侧全球第一 × 封测一体化壁垒 × 业绩指数级释放
数据截止:2026年半年报及2025年年报
综合评级:★★★ 增持(7.0/10) | 期望目标价:约601元 | 安全边际:前瞻PE已降至个位数
目录
一、核心数据概览
1.1 从封测小厂到AI存储龙头
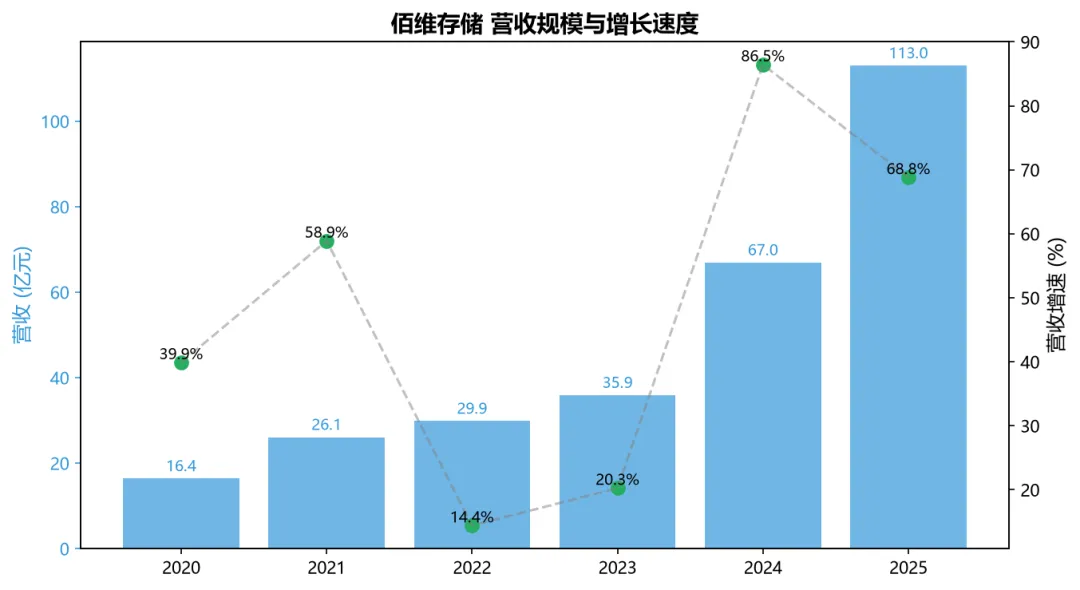
1.2 历年核心财务数据
1.3 行业核心指标
二、商业模式与竞争格局
2.1 四大业务板块
2.2 核心业务模式详解
2.3 竞争格局
三、重大事件复盘
四、财务全景分析
五、盈利能力分析
六、现金流量分析
七、财务结构与风险分析
八、业务板块拆解
九、金字塔式成长框架
十、股东结构与机构动向
十一、利好与利空全景
十二、综合评分
十三、估值与三情景分析
十四、安全边际与操作策略
十五、关键跟踪清单
十六、投资结论
一、核心数据概览
1.1 从封测小厂到AI存储龙头
深圳佰维存储科技股份有限公司(688525)成立于2010年,2022年12月30日在科创板上市,发行价13.99元,是国内极少数兼具存储方案研发与晶圆级先进封测能力的独立半导体存储厂商。公司秉持研发封测一体化战略,业务覆盖嵌入式存储、PC存储、工车规存储、企业级存储及消费级存储五大方向,并对外提供先进封测服务。2024年6月公司被纳入科创50指数成分股,2025年4月完成A股定增募资约19亿元,并启动港股上市筹备。公司获得国家集成电路产业投资基金二期、中国互联网投资基金等国家级资本战略入股,实控人孙成思通过一致行动安排保持稳定控制。
受益于AI端侧与算力存储的爆发式需求,公司2023至2025年营收从35.91亿元增至113.02亿元,归母净利润从亏损6.24亿元扭转为盈利8.53亿元,实现从周期谷底到盈利高增的跨越。进入2026年,存储超级周期加速,公司一季度营收68.14亿元、归母净利润28.99亿元,上半年营收155.75亿元、归母净利润71.66亿元,业绩呈指数级释放。
1.2 历年核心财务数据
| 年份 | 营收(亿) | 营收增速 | 净利润(亿) | 利润增速 | 毛利率 | 净利率 | ROE(摊薄) | 负债率 |
| 2020 | 16.42 | +39.9% | 0.27 | +46.7% | 11.21% | 1.67% | 2.50% | 38.01% |
| 2021 | 26.09 | +58.9% | 1.17 | +325.8% | 17.55% | 4.47% | 6.41% | 35.24% |
| 2022 | 29.86 | +14.4% | 0.71 | -38.9% | 13.73% | 2.39% | 2.94% | 45.10% |
| 2023 | 35.91 | +20.27% | -6.24 | -976.7% | 1.71% | -17.40% | -32.38% | 69.66% |
| 2024 | 66.95 | +86.46% | 1.61 | +125.8% | 18.19% | 2.41% | 6.68% | 69.47% |
| 2025 | 113.02 | +68.82% | 8.53 | +429.1% | 21.44% | 7.55% | 15.68% | 64.47% |
注:2023年受全球存储价格暴跌(DRAM/NAND单价降幅超50%)影响,公司出现上市以来唯一年度亏损;2024年起行业复苏叠加AI需求,营收与利润同步高增。ROE采用摊薄口径,2023年为负值系当年大额亏损侵蚀净资产所致。
1.3 行业核心指标(半导体存储)
据TrendForce与WSTS数据,2025年全球存储产业(DRAM+NAND)产值约2354亿美元,预计2026年达5516亿美元、同比增长约134%,2027年进一步增至8427亿美元。驱动来自AI基础设施投资推高HBM、DRAM、NAND及企业级SSD需求。供给端受洁净室产能约束、HBM占用更多晶圆产能及制程微缩位元增量下降影响,供需紧张有望延续至2026年以后。佰维作为独立存储方案商,正处于国产替代与AI端侧放量的双重风口。
二、商业模式与竞争格局
2.1 四大业务板块
嵌入式存储是公司核心基本盘,2025年实现营收68.78亿元、毛利率22.13%,产品涵盖eMMC、UFS、LPDDR、ePOP、uMCP等,应用于智能手机、AI/AR眼镜、智能穿戴等端侧设备,已进入OPPO、vivo、荣耀、传音、摩托罗拉、中兴、TCL及Meta、Google、小米等供应链。PC存储2025年营收36.95亿元、毛利率18.99%,覆盖惠普、联想、宏碁、华硕、小米等PC厂商。工车规存储营收2.77亿元、毛利率27.51%,已覆盖20余家主流主机厂及Tier1。企业级(服务器)存储2025年增速超300%,PCIe SSD批量供货头部云厂商与AI服务器厂商。
先进封测服务是公司差异化能力底座,已掌握16/32层叠Die、30-40微米超薄Die、多芯片异构集成等工艺,构建Bumping、Fan-in、Fan-out、RDL等晶圆级封装能力,东莞松山湖晶圆级先进封测项目预计2026年末起贡献收入,并突破HBM3e封装技术。
2.2 核心业务模式详解
盈利模式:公司以存储晶圆为原材料,通过自研主控芯片、固件算法与先进封测,向客户提供高附加值存储模组与解决方案,赚取原材料—成品的增值与封装加工费。关键变量为存储颗粒价格、产品结构与封测自给率。
核心壁垒:一是研发封测一体化的系统级交付能力,自有封测产线较外协单颗成本更低;二是AI端侧超薄、低功耗封装工艺(如0.54mm ePOP)形成的客户认证与切换成本壁垒;三是绑定长鑫、长存等国产颗粒的供应链协同。周期位置:公司正处于激进扩张期,定增19亿元投向先进封测,东莞松山湖项目资本开支高峰延续至2027年。
2.3 竞争格局
行业格局:全球存储原厂由三星、SK海力士、美光、铠侠、西部数据主导,模组与方案环节则呈分散竞争。随着国际原厂将七成以上先进产能转向HBM与服务器DRAM,主动收缩消费级与中低端产能,为国内模组厂让出替代窗口。
| 公司 | 定位 | 2025营收/规模 | 盈利特征 | 竞争要点 |
| 佰维存储 | 独立存储方案+封测一体化 | 113.0亿元 | 毛利率21.4% | AI端侧存储全球第一、稀缺封测能力 |
| 江波龙 | 存储模组/品牌 | 约170亿元(2024) | 毛利率约20% | 大陆模组龙头、品牌矩阵丰富 |
| 兆易创新 | NOR Flash/MCU/DRAM自研 | 约73亿元(2024) | 毛利率约38% | 以设计为主、毛利率高 |
| 北京君正 | 车载存储/MPU | 约56亿元(2024) | 毛利率约37% | 车载DRAM优势明显 |
| 德明利 | 存储模组 | 约45亿元(2024) | 毛利率偏低 | 存货高企、周期弹性大 |
差异化优势:相较纯模组厂,公司凭借自研主控SP1800、晶圆级封测与测试机研发构建全栈能力,良率与交付一致性更优;相较纯设计厂,公司具备量产封测与品牌运营能力。该优势在AI端侧小尺寸、高带宽场景中尤为突出,且随松山湖产能释放有望转化为第二增长曲线。需警惕行业产能扩张后竞争加剧对毛利率的挤压。
三、重大事件复盘
3.1 发展时间线(2010—2026)
| 年份 | 关键事件 | 对经营的影响 |
| 2010 | 前身深圳泰胜微科技成立,专注存储研发封测 | 奠定技术基因 |
| 2016 | 股份制改造,获惠普SSD全球独家授权 | 切入品牌ToC市场 |
| 2021 | 获国家大基金二期投资,认定专精特新小巨人 | 资本与资质背书 |
| 2022 | 12月科创板上市,发行价13.99元 | 募资约6亿扩产 |
| 2023 | 全球存储价格暴跌,全年亏损6.24亿;逆周期加大研发 | 埋下新周期种子 |
| 2024 | 营收66.95亿创历史新高,纳入科创50;首款自研主控SP1800量产 | 盈利修复、能力跃升 |
| 2025 | 营收113.02亿(+68.8%),净利8.53亿(+429%);4月定增募资约19亿;启动港股筹备 | AI超级周期兑现 |
| 2026 | Q1净利28.99亿超去年三倍;H1营收155.75亿、净利71.66亿;5月递表港交所 | 业绩指数级释放 |
从代工到品牌、从跟随周期到逆周期布局,佰维的跨越源于在行业低谷坚持研发封测一体化投入。2023年同行收缩时公司反向扩品类、保研发,周期回暖后迅速兑现为业绩。2025年定增与港股筹备则为下一阶段先进封测与全球化蓄力。
四、财务全景分析
4.1 营收与利润趋势
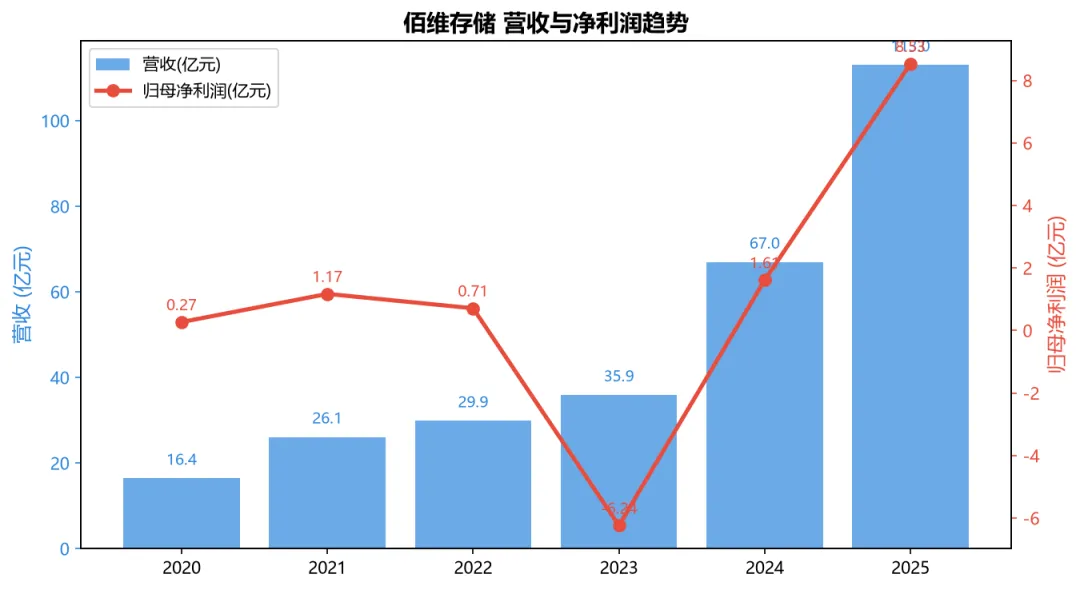
2020至2025年营收由16.42亿元增至113.02亿元,五年复合增速约47%;归母净利润由0.27亿元波动至8.53亿元,其中2023年因行业周期探底亏损6.24亿元,2024年扭亏、2025年高增。2026年上半年营收已达155.75亿元,全年有望再上台阶。图形呈典型V型反转后加速上行。
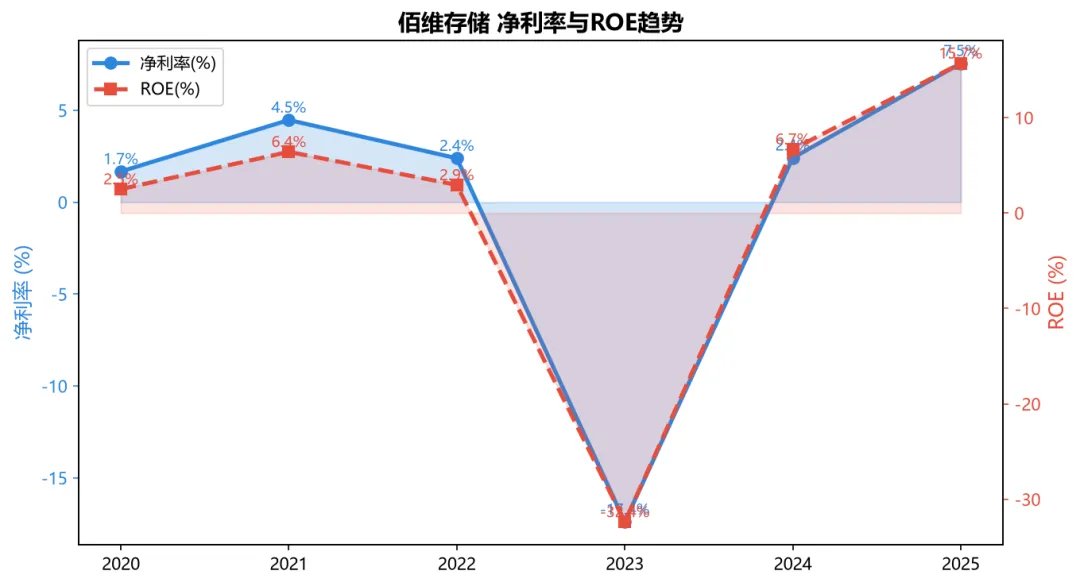
净利率由2023年的-17.40%修复至2025年的7.55%,ROE(摊薄)由-32.38%回升至15.68%,盈利能力随产品结构与价格上行同步改善。但与原厂相比净利率绝对值仍偏低,后续取决于高毛利AI端侧与封测业务占比提升。
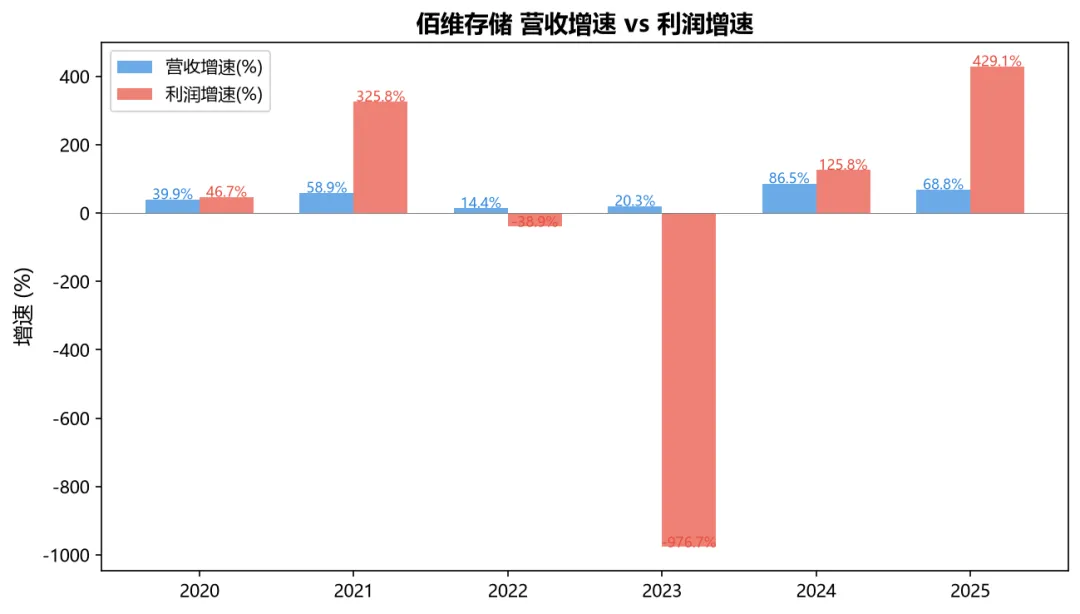
营收增速与利润增速在2024-2025年形成明显剪刀差:利润增速显著高于营收增速,主因毛利率修复与规模效应摊薄费用。2023年利润增速为负超大值系基数由盈转亏所致,属技术性异常。
4.2 准则与特殊情况说明
公司采用总额法确认存储产品销售收入,2023年亏损主要来自存储价格暴跌导致的存货跌价与低毛利,相关会计处理符合准则。2024年非经常性损益约0.94亿元(含交易性金融资产收益及政府补助),扣非净利润0.67亿元,盈利质量基本扎实。2025年研发投入6.32亿元,占营收5.6%,资本化比例较低。
五、盈利能力分析
5.1 净利率与ROE趋势研判
公司盈利能力从2023年谷底强劲反弹。毛利率由1.71%升至2025年21.44%,但仍低于兆易创新等设计类厂商约38%的水平,反映模组方案商属性。净利率与ROE的修复更多依赖行业beta与产品结构升级,需观察涨价周期退潮后的留存水平。
| 年份 | 营收(亿) | 净利润(亿) | 毛利率 | 净利率 | ROE(摊薄) |
| 2023 | 35.91 | -6.24 | 1.71% | -17.40% | -32.38% |
| 2024 | 66.95 | 1.61 | 18.19% | 2.41% | 6.68% |
| 2025 | 113.02 | 8.53 | 21.44% | 7.55% | 15.68% |
| 2026H1 | 155.75 | 71.66 | 约25%(估) | 46.0% | 约60%(估) |
剪刀差分析:2024-2025年利润增速远高于营收增速,说明盈利改善主要来自价格端(颗粒涨价传导)与费用摊薄,而非单纯放量。2026年上半年净利率跃升至约46%,已显著高于历史中枢,但高盈利的可持续性高度依赖存储价格能否维持高位。
六、现金流量分析
6.1 三大现金流趋势
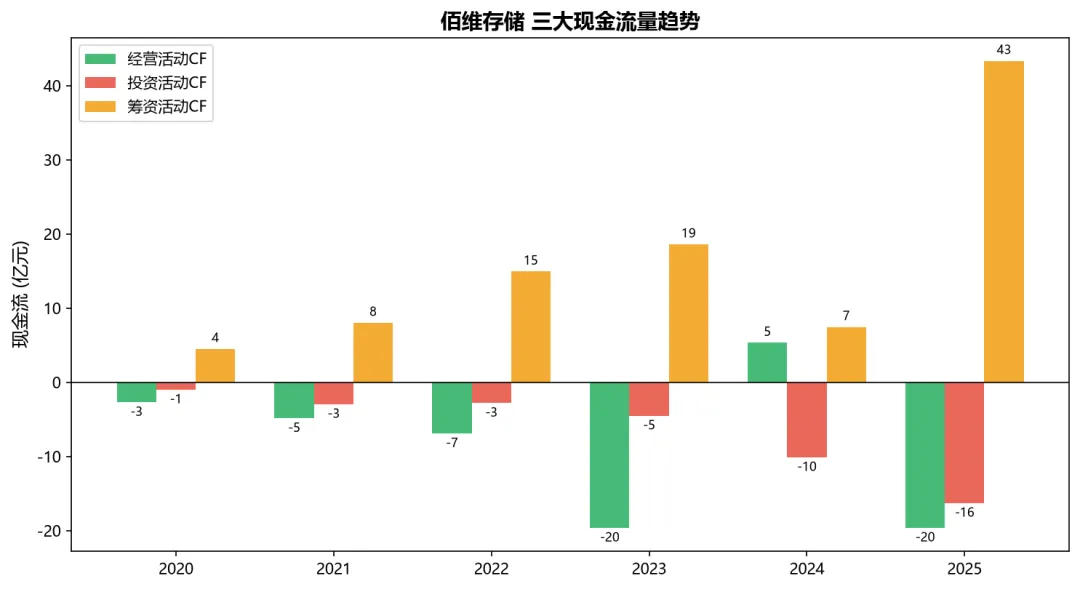
经营活动现金流长期偏弱:2020-2023年连续为负,2024年转正至5.32亿元,2025年再度转负至-19.65亿元,主因存货与应收大幅占用。投资活动现金流持续净流出,2025年达-16.31亿元,对应产能与设备投入。筹资活动2025年净流入43.33亿元,主要来自定增募资。
净现比(经营CF/净利润)2025年为-2.30倍,现金流质量承压,反映利润未有效转化为现金,系存货(78.68亿元)与应收账款(增速94.4%高于营收)快速膨胀所致。自由现金流(经营+投资)2025年约-35.96亿元,仍需外部融资支撑扩张。
6.2 现金流质量四维分析
| 维度 | 观察 | 判断 |
| 经营与净利润匹配 | 2025净现比-2.30,利润未变现 | 偏弱,需警惕 |
| 投资流出方向 | 扩产+设备,2025投出16.3亿 | 效率待兑现 |
| 筹资流入解读 | 定增19亿+借款,净流入43亿 | 支撑扩张但抬升杠杆 |
| 自由现金流趋势 | 连续为负,2025约-36亿 | 依赖融资,安全垫薄 |
行业差异化解读:制造业扩张期资本开支大属正常,但公司存货增速(122%)与应收增速均高于营收,若价格回落将形成减值与回款双重压力,是现金流质量的核心风险点。
七、财务结构与风险分析
7.1 资产负债率与经营现金流
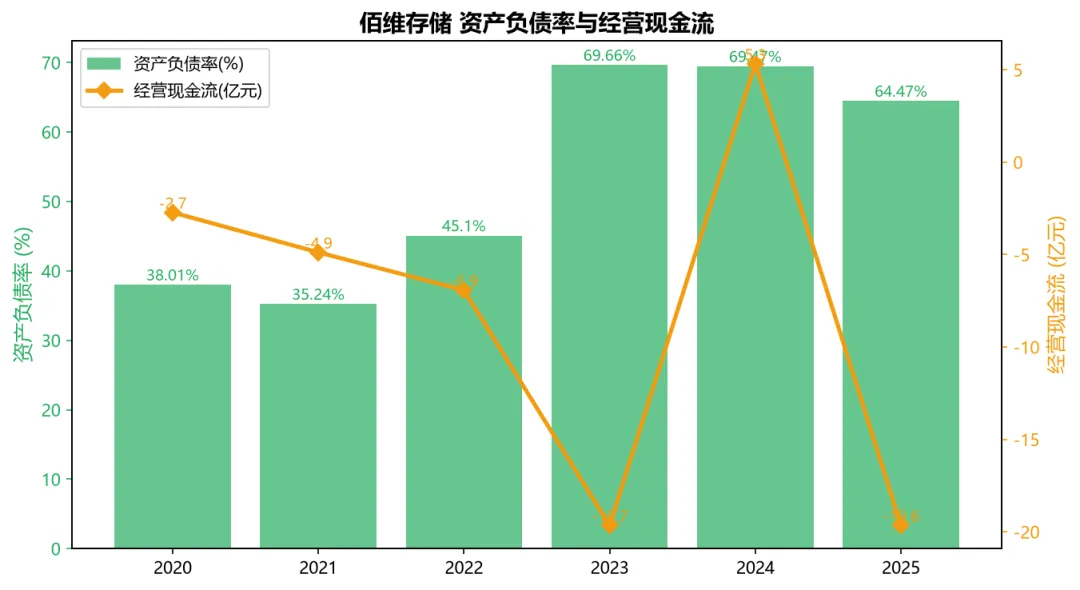
资产负债率由2020年38.01%升至2023年69.66%,2025年回落至64.47%,仍处较高水平。负债以应付票据、账款及借款为主,有息负债占比可控,但流动比率1.64、速动比率0.56显示短期偿债依赖存货变现。
| 年份 | 资产(亿) | 负债(亿) | 负债率 | 流动比率 | 速动比率 |
| 2023 | 63.32 | 44.11 | 69.66% | 1.25 | 0.34 |
| 2024 | 79.61 | 55.30 | 69.47% | 1.24 | 0.47 |
| 2025 | 155.21 | 100.06 | 64.47% | 1.64 | 0.56 |
核心风险:其一,存货账面价值78.68亿元占净资产144.63%,价格下行将触发大额跌价准备;其二,经营现金流为负叠加高负债,若融资环境收紧将放大流动性压力;其三,应收账款增速高于营收,回款质量需跟踪。
八、业务板块拆解
8.1 板块收入与毛利率
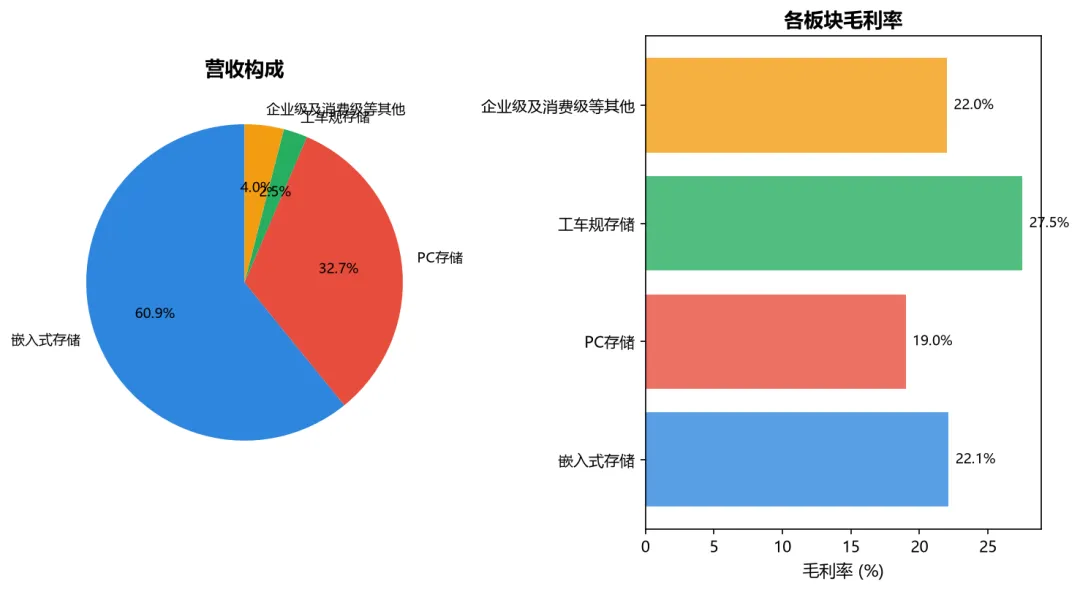
2025年嵌入式存储贡献68.78亿元(占比约61%)、毛利率22.13%,是绝对核心;PC存储36.95亿元、毛利率18.99%;工车规存储2.77亿元、毛利率27.51%为盈利质量最高板块;其余为企业级、消费级及封测等。各板块均受益行业景气实现增长。
| 板块 | 收入(亿) | 占比 | 毛利率 | 竞争地位 |
| 嵌入式存储 | 68.78 | 60.8% | 22.13% | AI端侧全球第一 |
| PC存储 | 36.95 | 32.7% | 18.99% | 惠普/联想等供应链 |
| 工车规存储 | 2.77 | 2.5% | 27.51% | 20余家主机厂 |
| 企业级及消费级等 | 4.52 | 4.0% | 约22% | 高速放量期 |
展望:嵌入式存储随AI眼镜、智能穿戴放量有望维持高增;企业级存储受益国产算力建设,目标增速翻倍;工车规受益汽车智能化渗透率提升。封测业务2026年末松山湖投产后,毛利率稳定且独立于颗粒周期,将成为盈利缓冲垫。
九、金字塔式成长框架
9.1 底层稳定器(存量利润释放)
底层为嵌入式与PC存储的存量基本盘,受益于存储价格中枢上移与国产客户份额提升,构成稳定现金流来源。即便行业波动,该层仍可通过产品结构优化维持正盈利。
9.2 中层增长极(增量价值驱动)
中层为企业级存储与AI新兴端侧(AI眼镜、具身智能),2025年AI端侧收入超10亿元、2026年Q1达11.75亿元同比近5倍,是未来2-3年最具确定性的增长极。国产算力供应链对自主存储方案的强需求,使该层与海外原厂周期关联度低。
9.3 顶层期权(远期空间)
顶层为晶圆级先进封测(HBM3e、FOWLP)与港股上市带来的全球化与并购期权。松山湖项目2026年末投产、2027年产能爬坡,HBM封装突破后将打开高端封装第二曲线,构成远期市值天花板的核心想象空间。
十、股东结构与机构动向
10.1 股东户数变化(筹码集中度)
| 报告期 | 股东户数(户) | 较上期 | 趋势 | 备注 |
| 2024-12-31 | 49,563 | -- | 基准 | 行情低位 |
| 2025-06-30 | 36,381 | -26.6% | 集中 | 股价筑底 |
| 2025-12-31 | 42,383 | +16.5% | 分散 | 行情启动 |
| 2026-03-31 | 90,340 | +113% | 大幅分散 | 散户涌入 |
| 2026-06-30 | 143,869 | +59.3% | 极度分散 | 户均市值162万 |
关键发现:近一年股东户数由3.64万户激增至14.39万户、增幅295%,人均持股大幅下降,筹码显著分散,呈现典型散户化特征,往往对应股价高位换手与多空分歧加大。
10.2 最新十大流通股东
| 排名 | 股东名称 | 持股占比 | 变动方向 | 信号解读 |
| 1 | 孙成思(实控人) | 17.74% | 不变 | 控制稳定 |
| 2 | 国家大基金二期 | 4.99% | 减持 | 关注后续 |
| 3 | 华夏上证科创板50ETF | 2.45% | 减少 | 被动指数 |
| 4 | 香港中央结算 | 1.51% | 减少 | 外资略减 |
| 5 | 徐健峰 | 1.01% | 不变 | 高管持股 |
| 6 | 佰泰一号(员工平台) | 1.25% | 不变 | 激励锁定 |
| 7 | 嘉实上证科创板芯片ETF | 1.31% | 减少 | 被动指数 |
| 8 | 永赢先锋半导体 | 0.74% | 减少 | 公募减仓 |
| 9 | 易方达上证科创板50ETF | 1.20% | 减少 | 被动指数 |
| 10 | 平安资产开阳5号 | 0.59% | 新进 | 资管进场 |
关键信号:实控人孙成思持股稳定且无质押,体现长期信心;国家大基金二期2025年10-12月通过大宗交易减持464.6万股、套现约4.91亿元,仍持4.99%,属战略退出信号;多家被动指数产品逢高减仓。
10.3 大股东质押与减持分析
质押情况:据2026年半年度报告,前十大股东质押、标记或冻结股份数量均为零,实控人孙成思及主要股东无股权质押,黄色/红色质押预警均不触发,财务杠杆风险主要来自经营负债而非股权质押。减持情况:除大基金二期外,孙静、深圳佰泰、深圳方泰来等多位股东已披露减持计划,叠加2026年原始股东解禁,高位减持意愿较强,构成股价供给压力。
十一、利好与利空全景
11.1 利好因素(≥5条)
⭐⭐⭐ AI端侧存储爆发。公司为全球第一大AI新兴端侧设备存储方案商,2025年AI端侧收入超10亿、2026Q1达11.75亿同比近5倍,Meta、Google、小米等核心客户放量,成长确定性高。
⭐⭐⭐ 存储超级周期延续。TrendForce预计2026年全球存储产值同比增134%,DRAM/NAND合约价持续上行,公司作为模组方案商充分享受量价齐升。
⭐⭐⭐ 研发封测一体化壁垒。自有晶圆级封测与自研主控SP1800,较外协单颗成本更低、交付更稳,构建差异化护城河。
⭐⭐ 国产替代窗口。国际原厂将产能转向HBM与服务器DRAM,让出消费级与工车规市场,公司绑定长鑫、长存承接份额,工车规目标占比提升至25%以上。
⭐⭐ 企业级存储高增。国产算力与信创数据中心建设驱动,企业级PCIe SSD批量供货云厂商,2025年增速超300%、2026年目标再翻倍。
⭐ 先进封测第二曲线。东莞松山湖晶圆级封测2026年末投产、HBM3e封装突破,封测加工费独立于颗粒价格,是周期下行缓冲垫。
11.2 利空与风险(≥5条)
⭐⭐⭐ 存储周期见顶风险。存储具3-4年强周期属性,上行已近一年,若价格见顶回落,公司高盈利(2026H1净利率46%)将快速收缩。
⭐⭐⭐ 存货减值风险。2025年末存货78.68亿元、占净资产144.63%,价格下跌将触发大额跌价准备,直接侵蚀利润。
⭐⭐⭐ 现金流质量偏弱。2025年经营现金流-19.65亿、净现比-2.30,利润未有效变现,自由现金流持续为负依赖融资。
⭐⭐ 高位减持与解禁压力。大基金二期已减持套现,多位核心股东披露减持计划,原始股东解禁后供给增加,压制估值。
⭐⭐ 高估值与戴维斯双杀。TTM PE曾超130倍,业绩预期一旦下修易引发估值与盈利双杀,波动剧烈。
⭐ 应收账款与竞争加剧。应收增速高于营收,且行业产能扩张后竞争加剧可能挤压毛利率,基础盘盈利承压。
十二、综合评分
12.1 六维综合评分
| 维度 | 评分(10) | 评价 | 权重 |
| 盈利质量 | 7 | 2025净利高增但经营现金流为负,质量待观察 | 20% |
| 成长性 | 10 | AI端侧+企业级爆发,2026H1净利增32倍 | 25% |
| 财务健康 | 6 | 负债率64%、存货78.7亿高企、现金流波动大 | 15% |
| 治理与壁垒 | 8 | 研封一体化稀缺、实控人无质押、大基金背书 | 15% |
| 估值吸引力 | 7 | 前瞻PE已降至个位数,但TTM PE仍高、周期波动 | 25% |
| 加权综合 | 7.0 | 各维度加权合计 | 100% |
综合判断一句话:佰维存储是AI存储超级周期下高弹性、高确定性成长标的,下有国产替代与封测壁垒托底,上有AI端侧与港股上市打开空间,但需以周期思维管理高波动风险。
十三、估值与三情景分析
13.1 估值方法说明
公司处于盈利高速释放期,TTM PE因2025年仅8.53亿净利而严重失真,应采用前瞻PE(市值/当年预测净利)与PEG(PE/增速)结合研判。封测业务可参照半导体封测行业PS估值,整体以2026-2027年预测盈利为锚。
13.2 估值基准表
| 指标 | 数值 | 评价 |
| 股价(2026-08) | 约238元 | 近一年区间235-328元 |
| 总市值 | 约1123亿元 | 较5月1547亿回落 |
| TTM PE | 极高(失真) | 2025净利仅8.5亿 |
| 2026E PE(净利约140亿) | 约8倍 | 已进入价值区间 |
| PB(LF) | 约10倍 | 净资产随盈利增厚 |
| 2026H1营收 | 155.75亿(+298%) | 景气极致 |
| 2026H1净利 | 71.66亿(+3273%) | 量价齐升兑现 |
13.3 三情景估值
| 情景 | 触发条件 | 估值假设 | 目标价 | 概率 |
| 悲观 | 存储周期见顶、价格大幅回落、存货减值 | 2026净利约50亿×12倍PE | 约127元 | 20% |
| 中性 | 高景气延续、AI端侧持续放量、封测落地 | 2026净利约140亿×18倍PE | 约535元 | 50% |
| 乐观 | 超级周期延至2027、港股上市、HBM封测突破 | 2027净利约220亿×22倍PE | 约1027元 | 30% |
期望目标价 = 悲观127元×20% + 中性535元×50% + 乐观1027元×30% ≈ 601元。该区间反映业绩爆发的期权价值,但概率权重对周期判断高度敏感,需动态跟踪存储价格拐点。
十四、安全边际与操作策略
14.1 五层安全垫
| 层级 | 保护来源 | 当前判断 |
| 1 净资产 | PB约10倍、净资产随盈利增厚 | 中等 |
| 2 利润流 | 2026E净利约140亿、前瞻PE约8倍 | 较强 |
| 3 业务壁垒 | 研封一体化、客户认证壁垒 | 较强 |
| 4 国产替代 | 长鑫/长存绑定、份额提升 | 结构性支撑 |
| 5 外部背书 | 大基金二期、科创50、港股筹备 | 信用溢价 |
五层安全垫中,利润流与业务壁垒提供主要支撑,但净资产与现金流安全垫偏薄,故安全边际更多来自成长确定性而非低估值。
14.2 分级建仓策略
| 价格区间 | 操作 | 仓位 | 对应估值 |
| ≥600元 | 减仓至半仓 | 5-8% | 乐观预期透支 |
| 450-600元 | 持有不加 | 维持 | PE 15-20倍 |
| 300-450元 | 分批建仓 | 8-12% | PE 10-15倍 |
| 200-300元(当前区) | 积极建仓 | 10-15% | PE 7-10倍 |
| <200元 | 重仓买入 | 15-20% | PE<7倍 |
退出策略:若存储价格连续两季度环比回落或存货增速持续高于营收,触发减仓至半仓;若公司前瞻PE回落至5倍以下且景气未破,则视为重仓机会。止损线设于个股回撤超30%且基本面逻辑破坏。
十五、关键跟踪清单
15.1 需持续跟踪的核心指标
| # | 跟踪指标 | 频率 | 关注要点 |
| 1 | DRAM/NAND合约价格 | 每月 | 是否见顶回落 |
| 2 | 存货账面价值及增速 | 每季 | 是否高于营收、跌价准备 |
| 3 | 经营现金流/净现比 | 每季 | 利润能否变现 |
| 4 | AI端侧收入增速 | 每季 | Meta/Google订单持续性 |
| 5 | 企业级存储出货 | 每季 | 国产算力需求兑现 |
| 6 | 松山湖封测投产进度 | 每季 | 收入贡献与毛利率 |
| 7 | 大基金及核心股东减持 | 每月 | 筹码供给压力 |
| 8 | 股东户数/户均持股 | 每季 | 散户化与分散度 |
十六、投资结论
16.1 核心判断
佰维存储是AI存储超级周期下最具弹性的A股标的之一。公司凭借研发封测一体化稀缺能力,在AI端侧、企业级与国产替代三重驱动下实现业绩指数级释放,2026年上半年净利已超70亿元。从周期股向AI成长股转型的逻辑正在兑现。
是否值得买:在200-300元(前瞻PE约7-10倍)区间具备较高风险收益比,建议分批建仓;当前股价已部分反映乐观预期,不宜追高。持有周期建议以6-12个月为维度,等待封测落地与港股上市催化。预期收益来源主要是盈利高增长消化估值与情景重估。
16.2 核心矛盾
市场定价的是存储周期旧叙事下的高波动周期股,但实际公司已转向AI端侧成长+封测一体化的新逻辑,二者之间的预期差正是超额收益来源。
16.3 关键风险
最需警惕的是存储价格周期见顶后的戴维斯双杀,以及78.68亿元存货在跌价时的利润侵蚀;其次是高位减持解禁与现金流质量偏弱带来的估值波动。任何价格拐点信号出现都应优先减仓。
16.4 一句话总结
佰维存储是AI存储超级周期的核心受益者,以研封一体化壁垒把握端侧与国产替代红利,宜以周期思维在估值合理区间分批布局、动态跟踪价格拐点。
免责声明:本报告基于公开信息整理,仅供研究参考,不构成任何投资建议。股市有风险,投资需谨慎。

发表评论
发表评论: